
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
علم الاقتصاد الاداري
علم الاقتصاد الاداري هو علم يجمع بي الاقتصاد ( بقوانينة ومناهجة ونظرياتة وتحليلاته المختلفة ) والادارة ( بنظمها ووسائلها وسعيها لاصدار افضل قرارات ممكنة ورشيدة ) ، ويستعين بمختلف العلوم الاجتماعية الاخرى وهو علم قائم بذاتة ، جديد في موضوعاته يعالج قضية هامة واساسية في عملية الانتاج … وهي قضية اتخاذ القرارات الادارية القادرة على تيسير الوحدات الاقتصادية بما يحقق اهداف المجتمع وأن كان الهدف هو السعي إلى جميع الدول بمختلف درجات تقدمهاالاقتصادي والاجتماعي ، يتمثل في رفع مستويات المعيشة ، ثم بذل الجهد للمحافظة على هذه المستويات والعمل على زيادتها وتطويرها ، فإن هذا يظهراهمية دراسة علم الاقتصاد الاداي ، حيث يرتكز اهتماماته على الخلية الاولى الاساسية في عملية الانتاج الا وهي الوحدة الاقتصادية سواء كان ذلك من حيث المفاضلة بين البدائل واختيار افلها او من حيث إدارتها وتنظيمها أومن حي تخطيط انشطتها أو من حيث رقابتها ومتابعتها ، أو من حيث توجيهها بما يتفق مع أهداف كل من المجتمع والمشروع والعاملين فيه . من كتاب أصول الاقتصاد الاداري لدكتور/ السيد عبدالرحمن السيد المصدر : مجلة المحاسب العربي مقالات ذات صلة:هل تعلم ما هي شركة الشخص الواحد ؟الاستثمار في الصناديق الاستثمارية المتخصصةالرأي الفقهي في الأوراق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
أهمية علم الاقتصاد الاداري
أهمية علم الاقتصاد الاداري هو علم يجمع بي الاقتصاد ( بقوانينة ومناهجة ونظرياتة وتحليلاته المختلفة ) والادارة ( بنظمها ووسائلها وسعيها لاصدار افضل قرارات ممكنة ورشيدة ) ، ويستعين بمختلف العلوم الاجتماعية الاخرى وهو علم قائم بذاتة ، جديد في موضوعاته يعالج قضية هامة واساسية في عملية الانتاج … وهي قضية اتخاذ القرارات الادارية القادرة على تيسير الوحدات الاقتصادية بما يحقق اهداف المجتمع بصفة عامة واساسية يساعد المدير الاداري على إتخاذ قرارات ادارية أكثر دقة وثقة . يساعد المدير على إتخاذ افضل القرارات الاستثمارية . يساعد الدولة على الاسراع بعملية التقدم الاقتصادي . على الاقتصاد الاداري يسمح بالحصول على أكبر عائد ممكن من الموارد المتاحة . مقالات ذات صلة:اقتصاديات السياحة الحلالهل تعلم ما هي شركة الشخص الواحد ؟الاستثمار في الصناديق الاستثمارية المتخصصة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
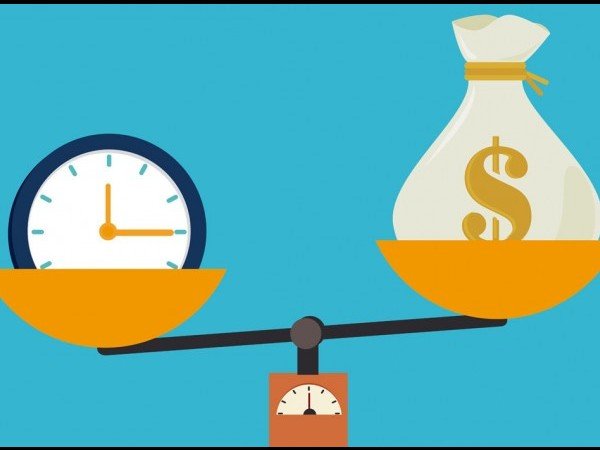
هل تعرف ما هي تكاليف الفرصلة البديلة؟
هل تعرف ما هي تكاليف الفرصلة البديلة؟ يقصد بتكاليف الفرصة البديلة التضحية بمنافع أو عوائد ممكنة واذا تم اختيار بديل او اجراء معين بدلأ من بديل او اجراء اخر . تكلفة الفرصلة البديلة لها صفة تقديرية وهي مفهوم اقتصادري وليس محاسبي لذلك تسجل في سجلات ودفاتر المنشاة ومع ذلك لابد ان تؤخذ في الاعتبار عند اتخاذ القرار . إذا كان البديل المفروض جوانب موجبة في صالح البديل وجوانبة سالبة وفي غير صالح البديل فإن الفرق بينهما يعتبر تكلفة الفرصة البديلة الللبديل الذي تم اختيارة مقالات ذات صلة:وظيفة وأهداف محاسبة التكاليفمفهوم مراكز التكلفة COSTING CENTERSمفهوم الظاهرة الاقتصادية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أهمية القوائم ( التقارير ) المالية
أهمية القوائم ( التقارير ) المالية تقديم المعلومات اللازمة لاحتياجات المستفيدين الرئيسين التي تساعدهم على تقويم قدرة المنشأة على توليد التدفقات النقدية التي تساعد على التنبؤ باستمرارها وتحقيقها لنتائج إيجابية. القياس الدوري لدخل المنشأة . تقديم معلومات تساعد على تقويم قدرة المنشأة على توليد التدفق النقدي حيث أن المنشأة مستمرة في نشاطها وتقسم حياتها إلى فترات دورية لإعداد القوائم المالية مستخدمتص في ذلك أساس الاستحقاق. تقديم معلومات عن مصادر الأموال المتاحة للمنشأة وكيفية استخدام هذه الأموال . تقديم معلومات عن التدفقات النقدية ( كالقروض من وإلى المنشأة، استثمارات الملاك، التوزيعات) و تعتبر التقارير المالية المنتج النهائي للمحاسبة و تنقسم التقارير إلى قسمين: تقارير خاصة: تعد استجابة لطلب معين (عن المخزون، حصر الأصول الثابتة، .....) تقارير عامة: تعد وفق معايير المحاسبة المتعارف عليها ليطلع عليها كل ذي علاقة بالمنشأة أو كل مهتم بأمورها (حـ /المتاجرة، حـ/أ.خ ، قائمة المركز المالي) وهذه التقارير قد تكفي المطلع عليها أو تجيب على تساؤلاته حول المنشأة و قد يحتاج إلى المزيد من التحليل و المقارنة للتعرف على واقع المنشأة بشكل أدق و يتم ذلك من خلال تحليل القوائم. مقالات ذات صلة:الابتكارات في المحاسبة المالية والتقارير المالية المستدامةأهمية قائمة التدفقات النقديةأهداف التقارير المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أهمية قائمة التدفقات النقدية
أهمية قائمة التدفقات النقدية تعتبر قائمة التدفقات النقدية أداة مهمة في إدارة الأعمال واتخاذ القرارات المالية. وتتمثل أهمية قائمة التدفقات النقدية في ما يلي: 1. تقييم القدرة على التسديد: تساعد قائمة التدفقات النقدية في تقدير قدرة الشركة على تسديد التزاماتها المالية في الوقت المناسب. فهي تعرض جميع الواردات والمصروفات النقدية للشركة خلال فترة زمنية محددة، مما يعطي فكرة واضحة عن حالة التدفق النقدي في الشركة. 2. تحديد المصادر والاستخدامات النقدية: تساعد قائمة التدفقات النقدية في تحديد مصادر تدفق النقدية للشركة وكيفية استخدامها. فهي توفر معلومات عن الدخل من مصادر مختلفة مثل البيع والاستثمار وتمويل الدين، بالإضافة إلى النفقات الموردة لأغراض مختلفة مثل رواتب الموظفين وشراء المعدات والتسديدات المالية الأخرى. 3. توجيه الاستراتيجية المالية: تساعد قائمة التدفقات النقدية في توجيه الاستراتيجية المالية للشركة. من خلال تحليل التدفق النقدي، يمكن للشركة تحديد المناطق التي يجب تحسينها أو زيادة الاستثمار فيها، وذلك من أجل تحقيق أهدافها المالية بشكل أفضل. 4. توفير أدلة للمستثمرين: تعتبر قائمة التدفقات النقدية مصدرًا هامًا للمعلومات المالية التي يحتاجها المستثمرون لتقييم الشركة. فهي تظهر بشكل واضح الكمية وتوزيع التدفقات النقدية في الشركة، وتوفر بيانات مفصلة حول كيفية توليد النقدية وكيفية استخدامها، مما يساعد المستثمرين على اتخاذ قرارات مالية أفضل. 5. الامتثال للتشريعات المحاسبية: تعتبر قائمة التدفقات النقدية جزءًا من التقارير المالية المطلوبة من قبل التشريعات المحاسبية. فبموجب هذه التشريعات، يلزم الشركات إعداد وتقديم تقارير مالية توضح التدفقات النقدية للشركة، وذلك بهدف ضمان الشفافية والمصداقية في إفصاح البيانات المالية. باختصار، تعتبر قائمة التدفقات النقدية أداة قوية لتقييم ومتابعة الأداء المالي للشركة واتخاذ القرارات المالية الصحيحة. توفر معلومات دقيقة عن تدفقات النقدية وتمكن الأفراد والشركات من فهم حاجاتهم المالية وتخطيط مستقبلهم بشكل أفضل. مقالات ذات صلة:رأس المالالقيمة حالية50 مهمة ومسئولية من مهام المدير المالي الناجح
