
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
مقالات اقتصادية بعين المحاسب: الأسواق والعملات وأسعار الفائدة والتضخم والاستثمار، وأثرها على الشركات والقوائم المالية.
ابدأ من هنا: الأكثر قراءة في القسم
- الاقتصاد اليوم – مباشر وواضح، مناسب للتحديث اليومي
- السعودية تخفّض علاوات الرواتب للمواهب الأجنبية: تحوّل مفصلي في سياسات التوظيف ورؤية 2030
- نمو قطاع التكنولوجيا المالية في الخليج: الإمارات والبحرين تيسّر البيئة التنظيمية للابتكار المالي
- فهم تحالفات إنتاج النفط: كيف تعمل أوبك+ ولماذا تهم كل مستثمر؟
- مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا

وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 30 مايو 2026
التضخم والذهب: العلاقة الاقتصادية الكلاسيكية ودلالاتها المحاسبية
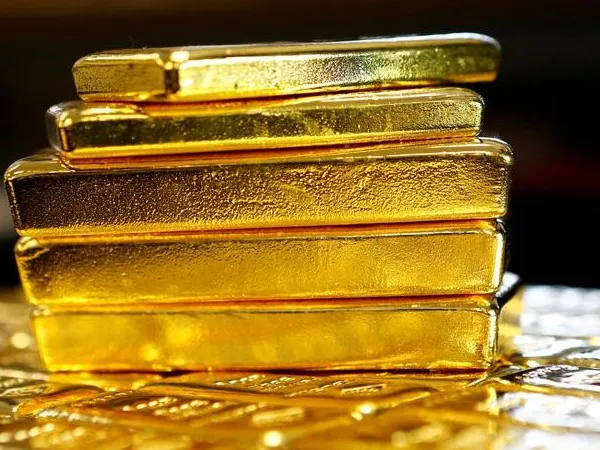
العلاقة التقليدية بين التضخم والذهب تقوم على فكرة بسيطة: حين ترتفع الأسعار العامة وتفقد العملة قوتها الشرائية، يلجأ المستثمرون للذهب كأصل مادي محدود الكمية يصعب "طباعته" كما هو الحال مع العملات الورقية، وهذا يدعم قيمته نسبياً في مواجهة التضخم. لكن هذه العلاقة ليست ميكانيكية تماماً، لأن أسعار الفائدة تلعب دوراً موازياً ومهماً. حين يستجيب البنك المركزي للتضخم برفع أسعار الفائدة بشكل حاد، يصبح الاحتفاظ بأصول تُدرّ عائداً ثابتاً، مثل السندات أو الودائع، أكثر جاذبية نسبياً مقارنة بالذهب الذي لا يمنح عائداً دورياً، وهذا قد يحدّ من ارتفاع سعره حتى لو استمر التضخم مرتفعاً. لذلك فإن أفضل توقيت لأداء الذهب تاريخياً هو عندما يكون التضخم مرتفعاً بينما تبقى أسعار الفائدة الحقيقية (بعد خصم التضخم) منخفضة أو سالبة، لأن المستثمر في هذه الحالة لا يخسر شيئاً يُذكر من عدم حصوله على عائد ثابت من أصول أخرى. من منظور التخطيط المالي، فهم هذه العلاقة المزدوجة بين التضخم وأسعار الفائدة يساعد الشركات والأفراد على تقييم توقيت أي قرار استثماري في المعادن النفيسة بشكل أكثر دقة، بدلاً من الاعتماد على القاعدة المبسطة "تضخم مرتفع = ذهب مرتفع" وحدها.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 29 أبريل 2026
فهم تحالفات إنتاج النفط: كيف تعمل أوبك+ ولماذا تهم كل مستثمر؟
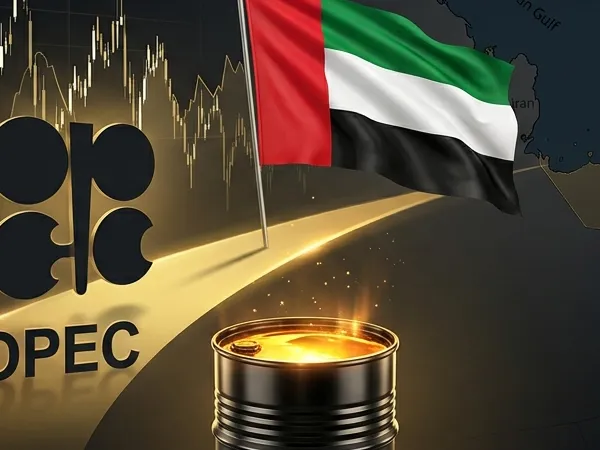
تحالف "أوبك+" يضم منظمة الدول المصدرة للنفط (أوبك) إلى جانب عدد من الدول المنتجة الكبرى من خارج المنظمة، بهدف تنسيق سياسات الإنتاج بشكل جماعي والتأثير على توازن العرض والطلب في السوق العالمية، بدلاً من ترك كل دولة تنتج بأقصى طاقتها بشكل منفرد. حين يقرر التحالف خفض الإنتاج، يهدف عادة لدعم الأسعار في مواجهة ضعف الطلب العالمي أو فائض المعروض، بينما تشير قرارات زيادة الإنتاج غالباً لثقة أكبر في الطلب المستقبلي أو رغبة في استعادة حصة سوقية من المنتجين المنافسين من خارج التحالف. تختلف مصالح الدول الأعضاء أحياناً بحسب قدرتها الإنتاجية وتكلفة الإنتاج لديها، فالدول ذات التكلفة المنخفضة تفضل غالباً إنتاجاً أكبر لتعظيم حصتها السوقية، بينما تفضل الدول الأعلى تكلفة أسعاراً أعلى حتى لو جاءت بإنتاج أقل، وهذا التوازن الدقيق بين المصالح المختلفة هو ما يجعل قرارات التحالف محل نقاش وترقب دائم في كل اجتماع. بالنسبة للمستثمرين والشركات في القطاعات المرتبطة بالطاقة، متابعة اجتماعات أوبك+ الدورية والبيانات الصادرة عنها تُعد من أهم مصادر توقع اتجاه أسعار النفط على المدى القريب، وهو ما ينعكس بدوره على قرارات التمويل والتوسع في هذه القطاعات.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
أمن الطاقة: كيف تدير الدول تنويع مصادر الغاز والبترول؟
يُعتبر تنويع مصادر إمداد الطاقة من أهم استراتيجيات الأمن القومي الاقتصادي لأي دولة، سواء كانت مستوردة أو منتجة للطاقة، لأن الاعتماد على مصدر واحد أو مسار توريد واحد يجعل الاقتصاد بأكمله عرضة لأي اضطراب لوجستي أو تجاري في تلك النقطة تحديداً. تلجأ كثير من الدول لتوقيع عقود توريد طويلة الأجل للغاز الطبيعي المسال (LNG) مع أكثر من مصدر جغرافي، بالإضافة إلى الاستثمار في بنية تحتية مرنة قادرة على استقبال الشحنات من موانئ متعددة، وهو ما يمنحها هامش مناورة أكبر عند حدوث أي تعطل مؤقت في أحد مصادر الإمداد المعتادة. على صعيد المنتجات البترولية المكررة، مثل البنزين والسولار، تعمل الحكومات على تعزيز الطاقة الاستيعابية لمعامل التكرير المحلية وصيانتها بانتظام، إلى جانب الاحتفاظ بمخزونات احتياطية موزعة جغرافياً، لضمان استمرار التوريد للسوق المحلي حتى في ظل ظروف استثنائية. من منظور الشركات الصناعية التي تعتمد بشكل كبير على الطاقة كمدخل إنتاجي رئيسي، متابعة سياسات أمن الطاقة الحكومية ومدى استقرار الإمدادات يساعد على تقييم المخاطر التشغيلية بشكل أدق عند التخطيط للتوسع أو التعاقد على عقود توريد طويلة الأجل.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
الاستثمار الأجنبي في أذون الخزانة: كيف تعمل هذه الأداة ولماذا تهم الاقتصاد؟
أذونات الخزانة هي أدوات دين قصيرة الأجل تصدرها الحكومات لتغطية احتياجاتها التمويلية الفورية، وتتراوح آجالها عادة بين أسابيع وسنة واحدة. يشتريها المستثمرون بسعر أقل من القيمة الاسمية، ويحصلون على الفرق كعائد عند الاستحقاق، بدلاً من فائدة دورية كما في السندات طويلة الأجل. يشكّل المستثمرون الأجانب، من صناديق استثمارية ومؤسسات مالية دولية، جزءاً مهماً من الطلب على أذونات الخزانة في كثير من الأسواق الناشئة، وذلك بحثاً عن عوائد جذابة نسبياً مقارنة بأسواقهم المحلية. هذا التدفق يمنح الحكومة مصدر تمويل إضافي، لكنه في المقابل يجعل السوق المحلي أكثر حساسية لتحركات هذه الأموال. حين يقرر المستثمرون الأجانب بيع جزء كبير من حيازاتهم من هذه الأدوات، سواء بحثاً عن عوائد أفضل في أسواق أخرى أو تجنباً لمخاطر متصورة، يمكن أن يضغط ذلك على سعر الصرف المحلي ويرفع تكلفة التمويل الحكومي في الإصدارات اللاحقة، وهو ما يجعل البنوك المركزية تراقب هذه التدفقات بانتظام كمؤشر على ثقة المستثمرين الدوليين بالاقتصاد المحلي. بالنسبة للمستثمر المحلي، فهم هذه الديناميكية يساعد على قراءة أسباب التحركات المفاجئة في سعر الصرف أو أسعار الفائدة المحلية، والتي غالباً ما تكون انعكاساً لقرارات تتخذ في غرف تداول بعيدة عن السوق المحلي نفسه.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
فهم التصنيف الائتماني السيادي: كيف تقرأ تقارير وكالات مثل فيتش وموديز؟
التصنيف الائتماني السيادي هو تقييم تصدره وكالات متخصصة مثل فيتش وموديز وستاندرد آند بورز لقدرة دولة معينة على الوفاء بالتزاماتها المالية، وعادة ما يُعبَّر عنه برمز مثل "B" أو "BBB" مصحوباً بـ"نظرة مستقبلية" تشير إلى الاتجاه المتوقع للتصنيف، سواء كان مستقراً أو إيجابياً أو سلبياً. يعتمد هذا التقييم على مجموعة من المؤشرات، أبرزها نسبة الدين الحكومي إلى الناتج المحلي الإجمالي، ومعدل النمو الاقتصادي المتوقع، ومستوى الاحتياطيات الأجنبية، وقدرة الحكومة على تحصيل الإيرادات وضبط الإنفاق العام. أهمية هذا التصنيف لا تقتصر على الحكومة نفسها، بل تمتد إلى الشركات المحلية أيضاً. حين ترتفع تكلفة اقتراض الحكومة بسبب تراجع تصنيفها، ترتفع معها عادة تكلفة اقتراض الشركات الكبرى في نفس الدولة، لأن المستثمرين الدوليين يستخدمون التصنيف السيادي كمرجعية أساسية لتقييم المخاطر العامة قبل النظر في مخاطر الشركة الفردية. لهذا السبب يتابع كبار المستثمرين والمحللين الماليين تقارير هذه الوكالات باهتمام، ليس فقط لمعرفة الرقم النهائي، بل لفهم الأسباب التفصيلية وراءه، والتي غالباً ما تحمل إشارات مبكرة عن اتجاهات اقتصادية أوسع تستحق المتابعة.
