
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
مستويات الادارة
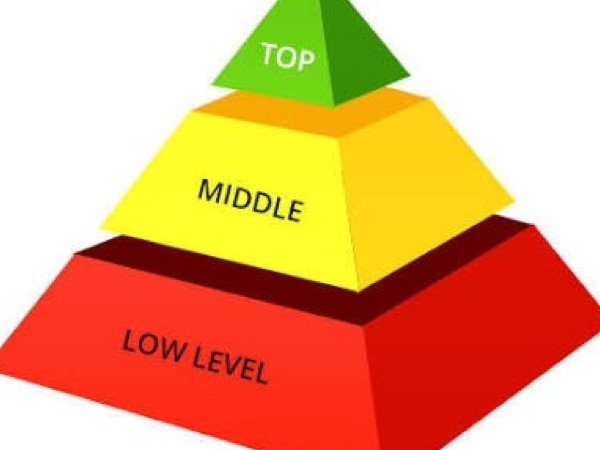
بصرف النظر عن هدف او حجم أو مجالات النشاط او الملكية او السوق الذي يعمل به المشروع ، او الشكل القانوني للمشروعات ، فإن هناك ثلاث مستويات للادارة في اي منظمة وعلى الرغم من إختلاف مستويات الادارة من حيث موقعها في الهرم الوظيفي ، وإختلاف مسمياتها ، إلا أنهما جميعا تقوم بممارسة وظائف الادارة من تحديد أهداف ورسم سياسات وتخطيط وتنظيم ومتابعة وتقسيم أداء وتوجيه ، لكن مع اختلاف من حيث نطاق وحجم الاشراف والمسئولية والسلطة المخولة منها . 1-الادارة العليا: والتي تتكون من المديرين ومديري الادارات الرئيسية ، تقوم بتحديد الاهداف العامة للمشروع ، ورسم سياسته وبرامجة العامة ، والتنسيق بين وحداته الرئيسية ، واتخاذ القرارات المصيرية ، والقيام باعتماد الخطط والبرامج الواردة اليها من الادارة الوسطى ، هذا فضلا عن قيامها بتقييم أداء إدارات المشروع ككل ، وتبنيها عمليات الدراسات والبحوث والتطوير والارتقاء بالمشروع ككل . 2-الادارة الوسطى: والتي تتكون من مديري الادارات وروساء الاقسام فإنها تقوم بترجمة الاهداف العامة للمشروع إلى أهداف فرعية ، وكذلك مباشرة عمليات المشروع اليومية ، وعمل التخطيط قصير المدى ، ومد الادارة العليا بالمعلومات والبيانات اللازمة لها والربط بين أعمال وانشطة الادارة العليا والمباشرة . 3-الادارة المباشرة ( التنفيذية ): والتي تتكون من رؤساء المجموعات والملاحظين واللذين يرأسون عمالا وموظفين في قاعدة الهرم التنظيمي ، فإنهم يقومون باعمال التنفيذ الفعلي للعميات والانشطة المطلوبة . مقالات ذات صلة:مفهوم تقويم الاداءالبيانـــات والمعلومـــاتالموازنة النقدية Cash Budget
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
مفهوم تقويم الاداء
يقصد بتقويم الاداء قياسة وتحديد مستواه – بناء على بيانات ومعلومات عن هذا الاداء – ومقارنتة بما كان مخطط ومستهدف ، ثم أتخاذ قرار بتصحيح وتوجية مسارات الاداء وفق الخطط والبرامج المستهدفة ، وبما يعمل على تحقيق الاهداف وترشيد التخطيط في المستقبل وتحقيق التطور والنمو المستمر . ويرى أحد الكتاب أن تقويم الاداء يقصد به التأكد من كفاية استخدام الموارد المتاحة افضل استحدام لتحقيقة الاهداف المخططة من خلال دراسة مدى جودة الاداء واتخاذ القرارات التصحيحية لاعادة توجية مسارات الانشطة في المنشاة بما يحقق الاهداف المرجوه منها . ومن التعريفين السابقين يمكن القوم ان تقويم الاداء يهدف بشكل اساسي إلى اتخاذ القرار الخاص بتنمية الاداء الحسن وتصحيح مسارات العمل ، سواء بتصحيح اسلوب العمل او بتصحيح خطط وبرامج وسياسات العمل ذاتها إذا ثبت قصورها ، وعدم مناسبتها لظروف العمل وبيئة العمل. أي ان عملية تقويم الاداء ليست غاية في حد ذاتها ، ولكنها وسيلة لتحسين الاداء وتطويرة . مقالات ذات صلة:الأسهم العادية المباعةمستويات الادارةالبيانـــات والمعلومـــات
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
الأسهم العادية المباعة
الأسهم العادية المباعة يمكن أن تكون سندات الملكية من نوعين عامين: الأسهم العادية والأسهم المفضلة. يتم استخدام الأسهم العادية من قبل جميع الشركات ، بينما يصدر عدد قليل فقط من الشركات الأسهم الممتازة. المساهمون العاديون هم أصحاب الشركة . نتيجة لملكيتهم للأسهم العادية ، يشارك المساهمون في القيادة وإدارة الشركة من خلال حقهم في التصويت. يمتلك المساهمون الأكثر شيوعًا الحقوق والتوقعات التالية: الحق في التصويت - في الاجتماع السنوي للمساهمين ( أهم تصويت هو انتخاب أيتولى مجلس الإدارة الإشراف على إدارة الشركة نيابة عن المساهمين) الحق في الحصول على أرباح الأسهم ، إذا تم الإعلان عن أرباح مشتركة. الحق في شراء أسهم إصدار جديد إذا كان للأسهم حق الشفعة . تمنح حقوق الأولوية للمساهمين العاديين الحق في شراء أي إصدارات إضافية للأسهم بما يتناسب مع نسب ملكيتهم الحالية. مقالات ذات صلة:الإدارة في الحضارة الإسلاميةمراحل العملية الإدارية ووظائف المشروعأسس إعداد التقارير الجيدة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
مزايا لإصدار الاسهم وعيوب لإصدار الاسهم
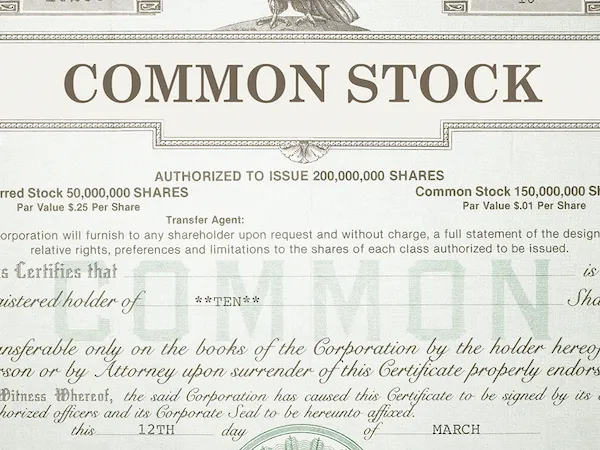
مزايا لإصدار الاسهم : 1. لا تتطلب الأسهم العادية عائد ثابت ؛ يتم دفع أرباح الأسهم من الأرباح عند توفرها. 2. لا يوجد تاريخ استحقاق محدد لسداد رأس المال. 3. بيع الأسهم العادية يزيد من الجدارة الائتمانية للشركة من خلال توفير المزيد من حقوق الملكية. 4. غالبًا ما تكون الأسهم العادية أكثر جاذبية للمستثمرين من الديون لأنها تنمو في قيمتها مع نجاح الشركة. عيوب إصدار الاسهم للمُصدر : 1. توزيعات الأرباح النقدية على الأسهم العادية ليست معفاة من الضرائب من قبل الشركة ، وبالتالي يجب دفعهامن الأرباح بعد خصم الضرائب. 2. عادة ما يتم تخفيف السيطرة (حقوق التصويت) حيث يتم بيع المزيد من الأسهم العادية. 3. تخفف مبيعات الأسهم العادية الجديدة ربحية السهم المتاحة للمساهمين الحاليين. 4. عادة ما تكون تكاليف الاكتتاب أعلى بالنسبة لقضايا الأسهم العادية. 5. قد يؤدي الكثير من حقوق الملكية إلى رفع متوسط تكلفة رأس مال الشركة فوق المستوى الأمثل. 6. قد يؤدي التضخم إلى زيادة عائدات إصدارات السندات الجديدة وتقليل الطلب على الأسهم العادية. علاوة على ذلك ، فإن تكاليف الفائدة المرتفعة تقلل الأموال المتاحة لتوزيعات الأرباح لأن المساهمين غير مضمونين عائدًا سنويًا مثل الفائدة وهم عادةً الأخيرون تلك التي ستحصل على أي توزيع للأصول في حالة تصفية الشركة ، ملكية الأسهم (الأسهم) تنطوي على قدر معين من المخاطر للمساهمين. السهم القيمة الاسمية للسهم تمثل رأس المال القانوني. إنها قيمة عشوائية يتم تعيينها للاسهم قبل أن يتم تحديد إصدار الاسهم . كما أنه يمثل الحد الأقصى لمسؤولية المساهم. مقالات ذات صلة:مفهوم محاسبة المسئوليةالإدارة في الحضارة الإسلاميةمراحل العملية الإدارية ووظائف المشروع

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
الأسهم الممتازة ماهي وبماذا تختلف عن الأسهم العادية ؟
الأسهم الممتازة هي هجين ، بين الأسهم العادية والسندات. في بعض النواحي ، الأسهم الممتاز ة هي يشبه الأسهم العادية وفي بعض النواحي ، يشبه السندات. يشبه السهم الممتاز السندات في خمس طرق رئيسية لا يصوت المساهمون الممتازون عادة على القضايا في الاجتماع السنوي. يحصل حملة الأسهم الممتازون بشكل عام على أرباح الأسهم قبل المساهمين العاديين. يحصل المساهمون الممتازون على الأفضلية على المساهمين العاديين في توزيع الأصول في التصفية عادةً ما يدفع السهم الممتاز ، أو يكسب ، دفعة سنوية ثابتة على شكل توزيعات أرباح. يفضل أرباح الأسهم عادة ما تكون نسبة مئوية من القيمة الاسمية في كثير من الأحيان ، يتم إصدار الأسهم الممتازة بميزات تشبه السندات مثل قابلية الاستدعاء ، وقابلية التحويل ، وامتلاك تاريخ الاستحقاق (إذا كان قابلاً للاسترداد إلزاميًا) ، وما إلى ذلك. يشبه السهم الممتاز الأسهم العادية بالطرق الثلاث التالية: عدم دفع أرباح الأسهم الممتاز ة في أوقات الضائقة المالية لا يخل بالعقد ولا يمكن يؤدي إلى إجراءات الإفلاس. يتم دفع أرباح الأسهم الممتازة بعد الفوائد والضرائب. لذلك ، مثل الأرباح المشتركة ، فإن الأرباح الموزعة المدفوعة على الأسهم الممتازة ليست معفاة من الضرائب للشركة. في حالة توزيع الأصول أثناء التصفية ، يكون المساهمون الممتازون أصغر من حملة السندات ودائنون آخرون. ومع ذلك ، فإن المساهمين الممتازين هم من كبار المساهمين العاديين في التصفية وسوف تتلقى المال قبل المساهمين العاديين مقالات ذات صلة:الموازنة النقدية Cash Budgetالخصائص المميزة للمحاسبة الاداريةالمحاسب الإدارى المعتمد C M A) Certified Management Accountant )
