
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 ورشة عمل بعنوان إعداد الرواتب واتعاب نهاية الخدمة والاجازات السنوية – برنامج المميز للشئون الادارية نسخة 2019
 اكسيل شيت حضور وانصراف الموظفين 2026
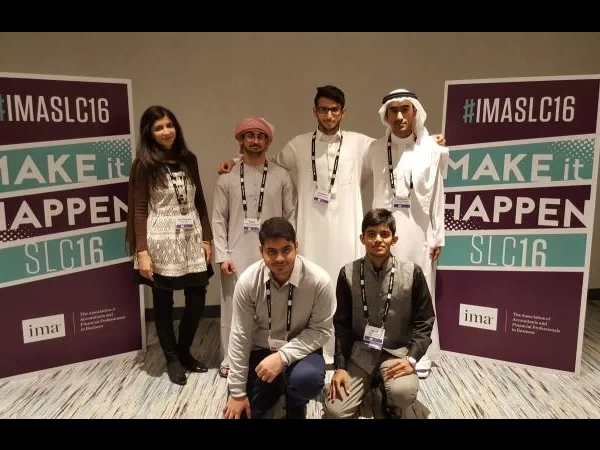 مؤتمر الطلبة للقيادة لمعهد المحاسبين الإداريين (IMA) يستضيف ستة طلاب في ديترويت
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
جديد
- بواسطة وائل مراد
- 26 سبتمبر 2026
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
في آخر كل شهر يعيد كثير من المحاسبين نفس الخطوات: نسخ البيانات، تنظيفها، ترتيبها، ثم بناء نفس الجداول. هذه أعمال يمكن أن تُنجَز مرة واحدة وتتكرر وحدها، ولا تحتاج برمجة. الأداة الأولى: الجدول المحوري لو عندك كشف حركات (تاريخ، حساب، مركز تكلفة، مبلغ)، فالجدول المحوري يلخّصه في ثوانٍ: إجمالي المصروفات لكل حساب، وكل شهر، وكل مركز تكلفة. جرّب أن تحوّل بياناتك أولًا إلى جدول (Ctrl+T) حتى يتوسع الجدول المحوري تلقائيًا مع إضافة صفوف جديدة. الأداة الثانية: Power Query هذه أداة تسجّل خطوات تنظيف البيانات ثم تعيدها وحدها. مثال: كل شهر تصلك ملفات من فروع مختلفة بنفس الأعمدة تقريبًا. من تبويب البيانات اختر «من مجلد» واختر المجلد الذي تضع فيه ملفات الفروع. ادمج الملفات، وأزل الصفوف الفارغة، وغيّر أنواع الأعمدة (تاريخ، رقم)، وأضف عمودًا يحمل اسم الفرع. حمّل النتيجة كجدول في ورقة. الشهر القادم ضع الملفات الجديدة في المجلد واضغط «تحديث». الأداة الثالثة: صيغ حديثة XLOOKUP: بديل مرن لـ VLOOKUP يبحث في أي اتجاه ويعرض قيمة بديلة إن لم يجد. SUMIFS وCOUNTIFS: جمع وعدّ بشروط متعددة، مثل مبيعات عميل في شهر معين. FILTER وSORT وUNIQUE: (في النسخ الحديثة) تعرض قوائم تتحدث وحدها، كقائمة العملاء المتأخرين عن السداد. مثال: تقرير شهري يتحدث وحده ورقة «البيانات»: جدول واحد تصب فيه الحركات (أو يُحدَّث من Power Query). ورقة «التقرير»: جداول محورية أو صيغ SUMIFS تقرأ من الورقة الأولى. خلية اختيار للشهر تتحكم في كل التقرير. ورقة «مراجعة»: خلايا تتحقق من أن مجموع التقرير يساوي مجموع البيانات، وتضيء إن اختلف. نصائح تحميك من الأخطاء لا تخلط البيانات مع التقرير في ورقة واحدة. لا تكتب أرقامًا داخل الصيغ. ضعها في خلايا مسماة ومكتوب بجانبها معناها. احتفظ بنسخة قبل أول تحديث. أضف دائمًا خلية مطابقة تقارن الإجمالي بمصدره. إن أردت البدء بملفات جاهزة مبنية بنفس الأسلوب فجرّب قوالب الإكسيل، مثل كشف المرتبات ونظام القيود وميزان المراجعة، وكلها بخانات صفراء للإدخال وصيغ محسوبة.
موضعات عن الذكاء الصناعي
- بواسطة وائل مراد
- 26 سبتمبر 2026
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
الإجابة الخاطئة من إنسان تبدو مترددة غالبًا، أما الإجابة الخاطئة من مساعد ذكي فتصل بلغة واثقة ومنظمة، وهذا ما يجعلها خطيرة. هذه أنواع الأخطاء التي تتكرر، وكيف تكشفها. 1. نسب وأحكام قديمة أو من دولة أخرى تسأل عن نسبة الضريبة أو حد الإعفاء أو مدة الإجازة في بلدك، فيجيب بقيمة كانت صحيحة قبل تعديل، أو صحيحة في بلد آخر. الحل: اذكر بلدك والسنة في السؤال، ثم تحقق من موقع الجهة الرسمية. 2. مراجع تبدو حقيقية وهي غير موجودة قد يقول «ينص المعيار كذا في الفقرة 27» والفقرة لا تقول ذلك أو لا وجود لها. الحل: لا تنقل رقم فقرة إلا بعد فتح المعيار نفسه ورؤية النص. 3. خلط بين معيارين أو بين نسختين ما يخص المعايير الدولية قد يُنسب إلى المعايير المصرية أو العكس، وما كان قبل تعديل يُقدَّم على أنه الحالي. الحل: اسأل: «ما اسم المعيار ورقمه وتاريخ سريانه؟» ثم تحقق. 4. أخطاء في الحساب خاصة في الأرقام الطويلة والنسب المركبة والتقريب. الحل: اطلب المعادلة بدل الناتج، وأجرِ الحساب في إكسيل أو في حاسبة موثوقة. 5. تجاهل السياق الإجابة العامة قد لا تناسب حالتك: شركة صغيرة أم مساهمة؟ سياسة محاسبية معتمدة؟ حكم خاص في عقدك؟ الحل: اذكر السياق، ثم اعتبر الإجابة نقطة بداية. ثلاثة أسئلة اختبار سريعة «ما مصدرك؟» فإن ذكر مصدرًا فافتحه. وإن تهرّب أو ذكر مصدرًا عامًا فاحذر. «ما الذي يمكن أن يجعل هذه الإجابة خاطئة؟» تكشف الافتراضات الخفية. أعد السؤال بصيغة مختلفة، فإن تغيّرت الإجابة جوهريًا فهي غير مستقرة. قاعدة عملية استخدم المساعد فيما يمكنك التحقق منه بسرعة، ولا تستخدمه وحده فيما لا تستطيع أن تراجعه. وإن كنت طالبًا فاجعله مدرّبًا يسألك لا مصدرًا تنسخ منه: جرّب أن تحل تحديات القيود أولًا ثم اطلب منه أن يناقش حلّك.
أتمتة الأعمال
- بواسطة وائل مراد
- 26 سبتمبر 2026
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
إدخال الفواتير يدويًا من أكثر الأعمال تكرارًا في المحاسبة، وأكثرها عرضة للخطأ في الأرقام. الأتمتة هنا لا تعني أن يختفي المحاسب، بل أن يتحول من «مدخل بيانات» إلى «مراجع استثناءات». كيف تعمل الفكرة استلام الفاتورة: صورة أو ملف PDF أو بريد إلكتروني. قراءة البيانات: أداة تستخرج المورّد ورقم الفاتورة والتاريخ والبنود والضريبة والإجمالي. المطابقة: ربط المورّد بحسابه، واقتراح حساب المصروف والضريبة بناءً على فواتير سابقة. المراجعة: المحاسب يفحص ما لم يتطابق أو ما يبدو غريبًا. القيد: بعد الاعتماد يُسجَّل القيد أو يُرحَّل للنظام. ما الذي يبقى بيدك دائمًا الاستثناءات: فاتورة بلا رقم ضريبي، أو مبلغها لا يساوي مجموع بنودها، أو مورّد جديد. الفواتير المكررة: نفس الرقم من نفس المورّد يصل مرتين. قرار التصنيف: هل هو مصروف أم أصل؟ هل الضريبة قابلة للخصم؟ الاعتماد: لا يُسجَّل قيد دون موافقة شخص مسؤول. ضوابط رقابية لا تتنازل عنها فصل من يستلم الفواتير عمّن يعتمد الدفع. حدود لمبلغ الفاتورة يتطلب اعتمادًا إضافيًا. تقرير أسبوعي بالفواتير التي عُدّلت يدويًا بعد قراءتها الآلية. عينة شهرية تُقارن فيها القراءة الآلية بالفاتورة الأصلية لقياس نسبة الخطأ. كيف تبدأ بخطوات صغيرة سجّل فواتيرك في جدول واحد بأعمدة ثابتة (التاريخ، المورّد، الرقم، المبلغ، الضريبة، الحساب). يمكنك استخدام دفتر الإيرادات والمصروفات. اعتمد قائمة موحدة للموردين وحسابات المصروف لتقليل التنوع. جرّب قراءة الفواتير الآلية على عشر فواتير أولًا وقارن النتيجة بيدك. ثم وسّع تدريجيًا حين تطمئن لنسبة الدقة. وإن كانت حركة فواتيرك كبيرة وتحتاج فواتير إلكترونية وربطًا بالإقرارات الضريبية فقد يكون برنامج محاسبي سحابي أنسب من الإكسيل. وقبل ذلك راجع حاسبة ضريبة القيمة المضافة لتتأكد من أرقام الضريبة في فواتيرك.
موضوعات الذكاء الصناعي
- بواسطة وائل مراد
- 26 سبتمبر 2026
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
مراجعة مئات القيود أو كشف حساب طويل عمل مرهق، ويسهل أن تمرّ عينك على خطأ دون أن تراه. المساعد الذكي يمكن أن يكون «عينًا ثانية» سريعة، بشرط أن تستخدمه بطريقة تحمي بياناتك ولا تتكل عليه وحده. الخطوة الأولى: جهّز البيانات قبل رفعها لا تنسخ ملف الشركة كما هو. أنشئ نسخة للمراجعة: استبدل أسماء العملاء والموردين بأكواد (عميل 1، عميل 2). احذف الأرقام التعريفية وأرقام الحسابات البنكية والعناوين. خذ عينة (شهر واحد أو 50 قيدًا) بدل كل الملف. الخطوة الثانية: اطرح أسئلة محددة «راجع هذه القيود» سؤال عام يعطيك إجابة عامة. الأفضل أن تحدد ما تبحث عنه: «ابحث عن قيود متكررة بنفس المبلغ والتاريخ» (احتمال تكرار قيد). «اذكر القيود التي مبلغها رقم مستدير كبير أو تاريخها يوم عطلة». «هل يوجد قيد لا يتساوى فيه المدين والدائن؟» «لخّص حركة حساب المصروفات المتنوعة وأبرز أكبر خمس حركات». الخطوة الثالثة: تحقق أنت من كل ملاحظة ما يقوله المساعد فرضيات لا حقائق. لكل ملاحظة ارجع إلى القيد الأصلي والمستند المؤيد له. ستجد بعض الملاحظات صحيحة وبعضها خطأ ناتجًا عن سوء فهمه لسياق شركتك، وهذا متوقع. ماذا عن كشف حساب العميل؟ يمكنك أن تطلب مقارنة بين كشف حسابك وكشف العميل بعد تحويلهما إلى جدولين ولصقهما بأكواد بدل الأسماء، ثم تسأل: «ما الفواتير الموجودة في أحد الكشفين وغير موجودة في الآخر؟». لكن يبقى أكثر ثباتًا أن تستخدم صيغ إكسيل للمطابقة (VLOOKUP أو XLOOKUP أو المرشحات)، ثم تستعين بالمساعد في شرح الفروق فقط. حدود لا تتجاوزها لا تجعله يقرر أن قيدًا خاطئ أو صحيح. هو يقترح، وأنت تقرر. لا تثق بحسابات مجاميع كبيرة يجريها هو. اجمع في إكسيل. وثّق ما فعلت: ما الذي أعطيته وما الذي سألته وما الذي تحققت منه. هذا يحميك عند سؤالك عن المراجعة. للتدرب على اكتشاف أخطاء القيود بنفسك جرّب تحديات القيود، ولتنظيم الحسابات وتسجيلها بشكل مرتب استخدم قوالب الإكسيل الجاهزة مثل نظام القيود وميزان المراجعة.
الذكاء الاصطناعي
- بواسطة وائل مراد
- 26 سبتمبر 2026
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كثيرون يجرّبون مساعدات الذكاء الاصطناعي في عملهم المحاسبي ثم يتوقفون: مرة تُدهشهم الإجابة، ومرة تخذلهم بثقة تامة. والسبب أن هذه الأدوات جيدة جدًا في نوع من المهام وضعيفة في نوع آخر، ومن يعرف الفرق يوفّر ساعات كل أسبوع ولا يقع في أخطاء مكلفة. أين يفيدك فعلًا شرح المفاهيم وتبسيطها: اطلب شرح مفهوم مثل الإهلاك أو الاضمحلال بمثال وأرقام، وسيعطيك صياغة تفهمها بسرعة. ثم قارنها بمرجعك. تلخيص النصوص الطويلة: تعميم أو عقد أو محضر اجتماع، تطلب منه نقاطًا رئيسية وتراجعها أنت. كتابة صيغ إكسيل وشرحها: صف ما تريده بالعربي («اجمع مبيعات كل عميل بشرط أن يكون التاريخ في الشهر الحالي») فيقترح صيغة تجرّبها على عينة صغيرة. صياغة المراسلات: تذكير بسداد مستحقات، رد على استفسار عميل، طلب مستندات من قسم آخر. أفكار للتحقق والمراجعة: «ما الأشياء التي يجب أن أراجعها في تسوية بنكية؟» قائمة أولية تكمّلها بخبرتك. أين لا تعتمد عليه القيود والمعالجات الخاصة بمعيار أو قانون بلدك: قد يخلط بين معيار دولي ومحلي، أو يذكر نسبة ضريبية قديمة أو من دولة أخرى بثقة. أرقام الفقرات والمراجع: أحيانًا يخترع رقم فقرة أو اسم معيار يبدو مقنعًا. تحقق من كل مرجع يذكره. الحسابات الطويلة: قد يخطئ في عملية حسابية مركّبة. اطلب منه الطريقة وأجرِ الحساب في إكسيل. الرأي النهائي في مسألة جوهرية: القرار المحاسبي يتحمل مسؤوليته من يوقّعه، لا الأداة. قواعد أمان قبل أن تكتب أي شيء في المساعد لا تُدخل بيانات عملاء أو أرقامًا سرية أو كشوف مرتبات بأسمائها. استبدل الأسماء برموز، أو استخدم أرقامًا تجريبية تشبه البيانات. راجع سياسة شركتك في استخدام هذه الأدوات، فبعض الشركات تمنعها أو تخصص نسخًا مؤسسية. احتفظ بمسؤوليتك المهنية: ما تنشره أو تسلّمه باسمك تراجعه أنت. قائمة تحقق قبل استعمال أي إجابة هل ذكر مرجعًا؟ افتحه وتأكد أنه موجود وأن النص يقول ما نُسب إليه. هل الأرقام والنسب حديثة ولبلدك؟ قارنها بالجهة الرسمية. هل جرّبت الصيغة أو الحساب على عينة تعرف نتيجتها؟ هل يمكنك شرح الإجابة بكلماتك؟ إن لم تستطع فلا تعتمدها. من أين تبدأ اختر مهمة متكررة تأخذ منك وقتًا (تلخيص، صيغة إكسيل، رسالة تذكير) وجرّب فيها أسبوعًا، ثم قِس الوقت الذي وفّرته والأخطاء التي وجدتها. وللتدرّب على القيود دون مساعد جرّب تحديات المحاسبة، ولمراجعة المصطلحات قاموس المصطلحات. وإن أردت تنظيم عملك بجداول جاهزة فراجع قوالب الإكسيل.
