
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
كيف تُحدَّد أسعار الصرف الرسمية من البنوك المركزية؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
- 1 دقيقة قراءة
- 573
حجم الخط
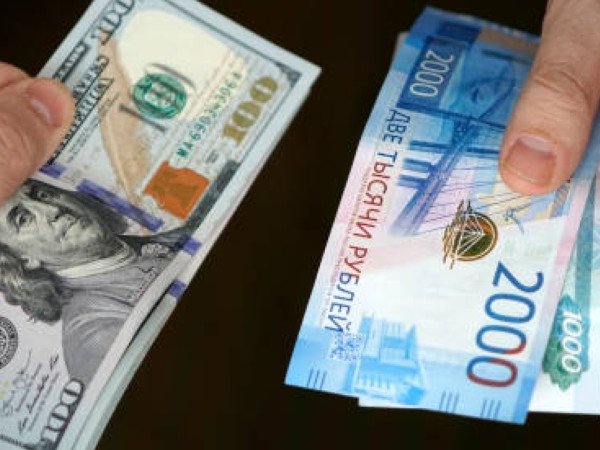
يصدر البنك المركزي في معظم الدول سعر صرف "رسمي" يومي لعملته الوطنية مقابل العملات الأجنبية الرئيسية، ويُستخدم هذا السعر كمرجع لأغراض محاسبية وضريبية وتسوية العقود الحكومية، حتى لو اختلف قليلاً عن الأسعار الفعلية المتداولة في السوق الحرة بين البنوك التجارية في نفس اللحظة.
يعتمد تحديد هذا السعر الرسمي عادة على متوسط مرجّح لعمليات التداول الفعلية التي جرت في السوق بين البنوك خلال جلسة اليوم السابق، وليس على قرار إداري تحكمي، بحيث يعكس واقع السوق بأكبر قدر ممكن من الدقة مع توفير مرجعية موحدة يمكن لكل الجهات الاعتماد عليها.
الفرق بين سعر الصرف الرسمي وسعر السوق الحرة يصبح أكثر أهمية في الدول التي تفرض ضوابط على حركة رأس المال، حيث قد يتسع الفارق بين السعرين بشكل ملحوظ في فترات الضغط الاقتصادي، وهو ما يراقبه المحللون كمؤشر غير مباشر على مدى الثقة الفعلية في العملة المحلية.
بالنسبة للشركات التي تُعِد قوائمها المالية بعملة محلية بينما تتعامل بعملات أجنبية، فإن اختيار السعر المرجعي الصحيح لإعادة تقييم بنودها النقدية في نهاية كل فترة مالية، وفق ما يحدده معيار IAS 21، يُعد خطوة أساسية لضمان دقة القوائم المالية وموثوقيتها أمام المستثمرين والجهات الرقابية.
سعر الصرف الرسمي يصدره البنك المركزي يوميًا كمرجع محاسبي وضريبي، وقد يختلف عن سعر السوق حسب نظام الصرف المتبع.
الموضوعات المشابهه
- 21 فبراير 2025
اعتبارات اختيار الأوراق المالية قصيرة الأجل

عين على الأسواق
- 21 فبراير 2025
الاستثمار العام : ( استثمار الدولة )

- 21 فبراير 2025
الذهب كملاذ آمن للمستثمرين في ظل تقلبات الاقتصاد العالمي
- 22 فبراير 2025

0 تعليقات