
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا

وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
التخطيط المالي: دليل شامل لإدارة المال وتحقيق الاستقرار المالي
التخطيط المالي هو عملية تحديد الأهداف المالية ووضع الخطط والاستراتيجيات التي من شأنها تحقيق هذه الأهداف. يعتمد التخطيط المالي على تحليل الوضع المالي الحالي والمستقبلي للفرد أو المؤسسة، وتحديد السبل التي من شأنها تحقيق الاستقرار المالي وتحقيق الأهداف المالية المحددة. يشمل التخطيط المالي العديد من الجوانب، مثل إدارة الديون، والاستثمار، والتأمين، وتخطيط التقاعد، وغيرها الكثير. التخطيط المالي هو عملية تقوم على وضع الاستراتيجيات والخطط المالية التي تهدف إلى تحقيق الأهداف المالية للأفراد أو المؤسسات. يتضمن التخطيط المالي تحليلًا شاملاً للوضع المالي الحالي وتحديد الخطوات التي يجب اتخاذها لتحقيق الأهداف المالية المحددة. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد التخطيط المالي في تحديد الأهداف المالية الواقعية ووضع الخطط لتحقيقها، سواء كانت توفير التقاعد المريح، شراء منزل، تحقيق الاستقرار المالي، أو غيرها من الأهداف المالية. التحكم في النفقات والديون: يساعد التخطيط المالي في مراقبة النفقات الشخصية أو العملية وإدارتها بشكل فعال. كما يُسهم في إدارة الديون وسدادها بشكل منتظم ومن دون مشاكل. تحقيق الاستقرار المالي: يوفر التخطيط المالي الاستقرار المالي عبر إدارة الدخل والمصروف بشكل متوازن وبناء قاعدة مالية قوية لتفادي المخاطر المالية المحتملة. الاستثمار الذكي: يساعد التخطيط المالي في اتخاذ قرارات استثمارية مدروسة ومناسبة لتحقيق العائد المرجو وتحقيق الأهداف المالية بشكل أفضل. خطوات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن ذلك فحص الدخل والمصروف الشهري، وإجمالي الأصول والالتزامات المالية. وضع الأهداف المالية: تحديد الأهداف القصيرة والطويلة الأمد التي تسعى لتحقيقها، سواء كانت شراء منزل، تأمين التعليم، تحقيق الاستقرار المالي، أو غيرها. إنشاء خطة مالية: وضع خطة تفصيلية لتحقيق الأهداف المالية، وتشمل الادخار، والاستثمار، وسداد الديون. تنفيذ الخطة ومتابعتها: تطبيق الخطة المالية ومراقبتها بانتظام لضمان تحقيق الأهداف المالية المحددة وإجراء التعديلات عند الضرورة. مكونات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن دراسة الدخل والمصروف الشهري، الأصول والالتزامات المالية، وتقييم الوضع الحالي لفهم كيفية إدارة المال. تحديد الأهداف المالية: تحديد الأهداف الشخصية أو المؤسساتية المحددة التي يرغب المرء في تحقيقها، مثل توفير التقاعد المريح، شراء منزل، إنشاء عمل خاص، أو توسيع الاستثمارات. وضع خطة مالية: بناء خطة تفصيلية تشمل استراتيجيات لتحقيق الأهداف المالية المحددة، مثل إدارة الديون، وتوفير الطوارئ، والاستثمارات المستقبلية. تنفيذ الخطة ومراقبتها: تطبيق الخطة المالية ومراقبتها بانتظام لمراقبة التقدم واتخاذ التعديلات إذا لزم الأمر. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد في تحديد الأهداف المالية ووضع الخطط اللازمة لتحقيقها. إدارة الديون: يمكن التخطيط المالي من إدارة الديون بفعالية وسدادها بانتظام. الاستثمار الذكي: يعتمد التخطيط المالي على اتخاذ القرارات المستنيرة في الاستثمارات لتحقيق العائد المرجو. الاستقرار المالي: يسهم في بناء قاعدة مالية قوية تحافظ على الاستقرار المالي للفرد أو المؤسسة. التخطيط المالي يمثل عملية حيوية للحفاظ على الاستقرار المالي وتحقيق الأهداف المالية المرادة. باعتباره عملية دائمة، يجب مراجعة الخطط المالية بانتظام وتعديلها وفقًا للتغيرات في الحياة الشخصية أو الظروف الاقتصادية. تخطيطك المالي هو جزء أساسي من حياتك الشخصية أو نجاح عملك. من خلال وضع خطط مالية مدروسة وتنفيذها بانتظام، يمكنك تحقيق الاستقرار المالي وتحقيق الأهداف المالية التي تسعى لتحقيقها. تذكر أن التخطيط المالي ليس عملية ثابتة، بل يمكن أن يتطلب التعديل والتكيف مع التغيرات في الحياة الشخصية أو الظروف الاقتصادية. مقالات ذات صلة:دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عمليةفن التحليل المالي: أداة المحاسب لتحويل الأرقام إلى قرارات استراتيجيةالمعايير الدولية للتقرير المالي (IFRS)

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الشروط اللازمة لتحقيق أهداف إدارة المستودعات
الشروط اللازمة لتحقيق أهداف إدارة المستودعات 1- الاحتفاظ بأقل مستوى من المخزون؛ وذلك لتقليل تكاليف التخزين ورأس المال المستثمر في المخزون. 2- تمييز المخزون عن طريق تعريف الأصناف ووضع التصنيف والترميز المناسب لكل منها. 3- فحص المواد المستلمة قبل إدخالها للمستودعات بما يضمن سلامة المواد المخزنة من حيث الكمية والجودة وصلاحيتها للاستخدام. 4- وضع الأصناف المخزنة في الأماكن المخصصة لها بما يضمن سهولة الحصول عليها وسلامة تخزينها. 5- القيام بإجراءات الصرف للجهات الطالبة وفقا للضوابط المناسبة بما ذلك تعبئة وتغليف ونقل المواد المطلوب صرفها بشكل سليم ودقيق. 6- تسجيل حركة المواد المخزنة المستلمة والمصروفة وتحديد أرصدة المخازن والقيمة المالية لها. 7- مراقبة المخزون للتأكد من الاحتفاظ بالكميات المناسبة من المواد لمواجهة الاحتياجات بشكل دوري وتقليل تكاليف التخزين إلى أقصى حد ممكن. 8- الاحتفاظ بسجلات التخزين المتعلقة بعمليات صرف المواد واستلامها وأرصدتها. 9- تطبيق إجراءات الأمن والسلامة في المستودعات. 10- رفع التقارير الدورية عن حالة المستودعات وما تم إنجازه من أعمال للإدارة المسؤولة. مقالات ذات صلة:وظائف إدارة الموارد البشريةأهداف إدارة الموارد البشرية13 نصيحة للمحاسب
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
من هم مستخدمو البيانات المالية
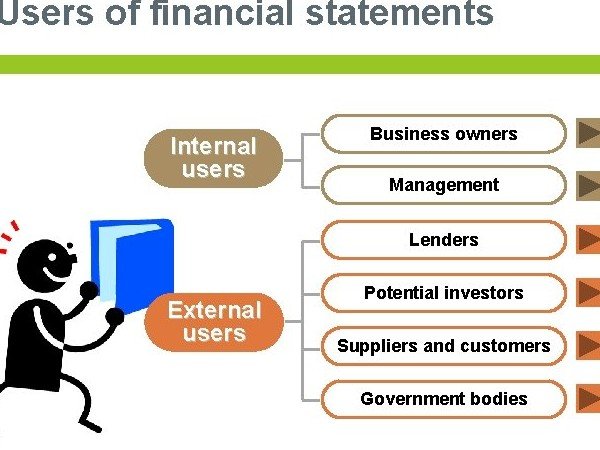
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
مفهوم التحليل المالي وأهميته:
مفهوم التحليل المالي وأهميته: 1- مفهوم التحليل المالي The Concept of Financial Analysis: التحليل المالي بصورة مبسطة هو مجموع الأساليب والطرق الرياضية والإحصائية والفنية التي يقوم بها المحلل المالي على البيانات والتقارير والكشوف المالية من اجل تقييم أداء المؤسسات والمنظمات في الماضي والحاضر وتوقع ما ستكون عليه في المستقبل [1] . في حين يرى آخرون أن التحليل المالي [2] على انه (( مدخل أو نظام لتشغيل البيانات لاستخلاص معلومات تساعد متخذي القرارات التعرف على: الأداء الماضي للمنشاة وحقيقة الوضع المالي والاقتصادي للمنشاة في الوقت الحالي. التنبؤ بالأداء المالي للمنشاة في المستقبل. تقييم أداء الإدارة. )) إذا طبقا للتعريف أعلاه فان التحليل المالي هو عملية استخلاص المعلومات من البيانات المتوفرة من اجل التعرف على أداء المنشاة في الماضي والتنبؤ باداءها في المستقبل وتقييم أداءها الحالي وذلك من اجل مساعدة الإدارة على اتخاذ القرارات. بعض المختصين يرى أن التحليل المالي [3] (( هو حساب النسب التحليلية من القوائم المالية وتفسير هذه النسب لمعرفة اتجاهاتها كأساس للقرارات الإدارية.)) هذا التعريف يشابه التعريف السابق في أن التحليل المالي هو لمساعدة الإدارة في اتخاذ القرارات لكنه يعتبر التحليل المالي أو يختصره بالنسب المالية، في حين أن التحليل المالي لا يُختصر فقط بالنسب المالية بل هو أوسع من ذلك، كما سنرى خلال البحث. مختصون آخرون [4] يرون أن التحليل المالي بأنه (( عبارة عن عملية معالجة منظمة للبيانات المالية المتاحة عن مؤسسة ما للحصول على معلومات تستعمل في عملية اتخاذ قرارات وتقييم أداء المؤسسات التجارية والصناعية في الماضي والحاضر وكذلك في تشخيص أية مشكلة موجودة – مالية أو تشغيلية – وتوقع ما سيكون عليه الوضع في المستقبل)). هؤلاء المختصون يرون أن التحليل المالي هو عملية معالجة للبيانات وهو إقرار بان التحليل المالي هو في حقيقته نظام معلومات وان لم يصرَحوا عن ذلك، لكن المعنى المستفاد يفضي إلى ذلك. البعض الآخر من المختصين [5] يرون، على أن التحليل المالي عبارة عن نظام معلومات حيث أن مدخلات هذا النظام تتمثل بالمعلومات المحاسبية ( قائمة المركز المالي، قائمة الدخل، قائمة التدفقات النقدية وغيرها من القوائم) ومعلومات غير محاسبية كأسعار الأسهم وبعض البيانات الاقتصادية كالتضخم والنمو وغيرها، بينما عمليات هذا النظام تتمثل باستخدام أساليب التحليل المالي المختلفة، في حين أن مخرجات نظام التحليل المالي تتمثل بالمعلومات التي يقدمها التحليل المالي من نسب مالية أو مؤشرات أو أشكال بيانية. ويعتقد الباحث صحة هذا الرأي الذي يعتقد في أن التحليل المالي يعتبر نظاما للمعلومات لكن هؤلاء المختصين لم يبينوا التغذية العكسية لهذا النظام، فطبقا لنظرية النظم [6]، فان أي نظام يتمثل بوجود مدخلات وعمليات تُجرى على هذه المدخلات ومن ثم فان هناك مخرجات لهذا النظام ولكي تكتمل الدورة ومن اجل أن يتكامل النظام ينبغي أن توجد تغذية عكسية، وذلك من اجل أن يتطور النظام ومن اجل أن يواكب التغير الحاصل في البيئة. الباحث يرى أن التغذية العكسية لهذا النظام "نظام التحليل المالي" تتمثل بالتحقق من صحة هذه المخرجات التي قُدمت على شكل نسب أو طرق رياضية أو إحصائية ومدى مطابقتها للواقع – أي إجراء عملية مقارنة - سيما ما يخص التنبؤ بالمستقبل أو التنبؤ بالفشل المالي من اجل تصحيح وتطوير طرقه وأساليبه كي تتطابق مع الواقع أو تكون قريبة منه وهذا ما يفسر تطور التحليل المالي في الفترة الأخيرة . ومن المهم جدا التنويه إلى أن أي نظام يتكون من أنظمة فرعية [7] والتحليل المالي يتكون بدوره من أنظمة فرعية "كنظام التحليل المالي الفرعي لدراسة وتحليل المبيعات، نظام فرعي لدراسة قوى العمل، نظام فرعي لدراسة رأس المال والديون، ....الخ". إذا التحليل المالي عملية تقويمية ورقابية وهو كذلك نظاما للمعلومات حيث انه يستمد مدخلا ته من بيانات وأرقام وتقارير وكشوفات من المنشات المختلفة ومن البيئة الخارجية سواء كانت منها القطاع الذي تعمل فيه هذه المنشاة أو تلك أو البيئة الأكبر " المدينة، البلد، المحيط الإقليمي، الدولي" ومن ثم يقوم بإجراء العمليات على هذه البيانات والأرقام بطرق خاصة ومعروفة للمختصين ومن ثم فان مخرجات هذا النظام تتمثل بالتقارير والنسب والمخططات والمشورة التي يقدمها للمستويات الإدارية المختلفة سواء في المنشات والمنظمات أو على مستوى الاقتصاد الكلي، أما لتغذية العكسية لهذا النظام "نظام التحليل المالي" فانه يتمثل بالتحقق من صحة هذه المخرجات التي قدمت على شكل نسب أو طرق رياضية أو إحصائية ومدى مطابقتها للواقع. الباحث يقترح أن تكون هناك اختصاصات فرعية في مجال التحليل المالي كي تكون عملية تقويم أداء المنشات اكبر وأكثر شمولية بحيث تشمل جميع مفاصل هذه المنشات من اجل تطوير وتحسين أداء المنشات ومن ثم تطوير الاقتصاد بصورة عامة، حتى تكون عملية اتخاذ القرارات ووضع الخطط والعملية الإدارية بصورة عامة عملية علمية ودقيقة تنطلق من خلال دراسة واقعية تأخذ جميع هذه العوامل بنظر الاعتبار. 2- أهمية التحليل المالي: لاشك أن أهمية التحليل المالي تنبع من أهمية هذه الدراسات الاقتصادية والإدارية والمحاسبية في السنوات الأخيرة، حيث أن توسع المنظمات وتباعد مراكز وفروع هذه المنشات الجغرافية بالإضافة إلى توسع وتعقد العمليات الاقتصادية في العالم، وظهور حيل وأدوات جديدة من الغش والخداع والاختلاس، أدى إلى ضرورة وجود أداة رقابية فعالة هي التحليل المالي، وبصورة عامة فان أهمية التحليل المالي تتمثل بالاتي[8] : التحليل المالي أداة من أدوات الرقابة الفعالة وهي أشبه بجهاز الإنذار المبكر والحارس الأمين للمنشاة سيما إذا استخدم بفعالية في المنشات. يمكن استخدام التحليل المالي في تقييم الجدوى الاقتصادية لإقامة المشاريع وتقييم الأداء. التحليل المالي أداة من أدوات التخطيط حيث انه يساعد في توقع المستقبل للوحدات المستقبلية. التحليل المالي أداة من أدوات اتخاذ القرارات المصيرية سيما ما يخص قرارات الاندماج والتوسع والتحديث والتجديد. ثانيا: خطوات التحليل المالي، الجهات المستفيدة منه، مصادر معلومات التحليل، وأنواع التحليل المالي: خطوات التحليل المالي: هناك خطوات محددة يستخدمها المحلل المالي في عملية تحليله ولعل أهمها الآتي [9]: تحديد الغاية أو الهدف من التحليل وهذا يتعلق بقرار الإدارة حول ماهية العمل الذي تريده فهل تريد تقييم الأداء النهائي، أم تريد إجراء تحليل قدرة المشروع على الوفاء بالتزاماته الجارية كما يحدث غالبا في البنوك على سبيل المثال عندما تريد منح قرض لأحد المنشات، أم يراد إجراء تحليل لإنتاجية العمل، وغيرها من الأهداف. بعد ذلك يقوم المحلل بجمع المعلومات المطلوبة حسب نوع التحليل فان كان هدف التحليل تقييم الأداء النهائي فان المحلل يقوم بجمع بيانات عن المصروفات والإيرادات لفترة معينة وتحديد المؤشرات الرئيسية التي لها دور كبير في أداء المشروع مثل المبيعات أو الإنتاج. ثم ينتقل المحلل بعد ذلك إلى تحديد أدواته التي سوف يطبقها في عملية التحليل وهذا يتعلق طبعا بالمستوى العلمي والفني للمحلل ومدى تجربته في مجال التحليل. هنا يقوم المحلل باستخدام البيانات ذات العلاقة من اجل الوصول إلى مؤشرات معينة يستفيد منها في عملية التحليل. بعد الوصول إلى مؤشرات معينة يقوم بتحليل هذه المؤشرات من اجل معرفة اتجاه هذه المؤشرات في المستقبل. ينتهي المحلل بعد ذلك إلى كتابة استنتاجاته وتوصياته على شكل تقرير يقدم إلى الجهة التي طلبت التحليل. الجهات المستفيدة من التحليل المالي User of Financial Analysis: هناك جهات عديدة تستفيد من التحليل المالي فمنها ما هو داخلي يخص المنشاة نفسها ويتمثل بالمستويات الإدارية المختلفة وهناك جهات خارجية تستفيد من التحليل المالي تتمثل بجميع الأطراف خارج المنشاة سواء كانت لهم صلة بالمشروع أو لا وبصورة عامة فان الجهات التي تستفيد من التحليل المالي هي [10] :إدارة المنشاة ملاك المنشاة والمستثمرين الحاليين والمتوقعين في المستقبل دائنو المنشاة والبنوك الجهات الحكومية وأجهزة الرقابة والضريبة مراكز الدراسات والبحوث البورصات وأسواق المال الجامعات والمعاهد شركات التامين الصحف والجرائد والمجلات النقابات مصادر معلومات التحليل المالي : يمكن تقسيم مصادر بيانات التحليل المالي إلى مصدرين هما [11]: مصادر داخلية: وهي مصادر من داخل المنشاة والتي تتمثل بالمعلومات المحاسبية والإحصائية والإدارية والاقتصادية. مصادر خارجية: وتتمثل بجميع المصادر التي تكون خارج المنشاة ولعل أبرزها أسواق المال ومكاتب السماسرة وهيئات البورصة والصحف المتخصصة والمجلات ودوائر الدولة المختلفة التي لها علاقة كوزارة التخطيط ووزارة الاقتصاد ووزارة المالية وأجهزة الإحصاء. بالإضافة إلى ذلك ينبغي التعرف على مستويات الربحية والأداء في القطاعات المختلفة كذلك القطاع الذي تعمل فيه المنشاة المراد إجراء تحليل لها بالإضافة إلى بعض التشريعات التي تتعلق بالضرائب والرسوم الكمركية وسواها، كذلك ينبغي معرفة الظروف الاقتصادية من كساد وتضخم ورواج وغيرها. أنواع التحليل المالي: هناك أنواع عديدة من التحليل المالي ناتجة عن طريقة التبويب التي يستخدمها المحلل أو المختص والأسس التي يعتمدها في التحليل. بصورة عامة سنشير إلى بعض هذه الأنواع [12]: حسب الجهة القائمة بالتحليل [13]: تحليل داخلي وهو التحليل الذي تقوم به جهة داخلية أي من داخل المنشاة المراد إجراء تحليل لها. تحليل خارجي: هذا النوع من التحليل تقوم باجراءه جهات من خارج المنشاة كالبنوك والمصارف والغرف التجارية والصناعية وفي أيامنا هذه المكاتب المتخصصة في الحسابات والتدقيق. حسب الزمن: تحليل رأسي "ثابت أو ساكن" [14]: يتم في هذا النوع من التحليل نسبة بند من بنود احد القوائم المالية الواحدة إلى مجموعة اكبر فمثلا يتم نسبة المدينين إلى الموجودات المتداولة أو نسبة المكائن والآلات إلى الموجودات الثابتة أو إلى إجمالي الموجودات وهكذا بالنسبة للخصوم هذا فيما يخص قائمة المركز المالي على سبيل المثال، أما بالنسبة إلى قائمة الدخل فيتم نسبة احد البنود إلى المبيعات، طبعا مع ملاحظة أن هناك علاقة بين البند والمجموعة التي ينسب لها من اجل أن تكون ذات مدلول. ويتسم هذا التحليل بالسكون والثبات لأنه يدرس العلاقة بين بندين أو مجموعتين في فترة زمنية محددة. تحليل أفقي "المتغير" [15]: هذا النوع من التحليل يتم عن طريق احتساب اتجاه التغير في العناصر الرئيسية للقوائم المالية من سنة إلى أخرى على شكل نسب مئوية من اجل توضيح التغيرات الحاصلة حيث يتم احتساب نسب التغير كما يأتي: قيمة التغير في أي عنصر = قيمة العنصر في سنة المقارنة(مثلا سنة 2006) – قيمة نفس العنصر في سنة الأساس (مثلا سنة 2003). نسبة التغير = قيمة التغير في النقطة (أ) / مبلغ سنة الأساس (سنة 2003). يمكن استخراج نسبة التغير بخطوة واحدة كآلاتي: نسبة التغير = [{قيمة العنصر في سنة المقارنة(سنة 2006) – قيمة نفس العنصر في سنة الأساس (سنة 2003)}/قيمة العنصر في سنة الأساس] * 100 حسب الهدف من التحليل [16]: تحليل قدرة المنشاة على الوفاء بالتزاماتها في الأجل القصير. تحليل قدرة المنشاة على الوفاء بالتزاماتها في الأجل الطويل. التحليل المالي لتقويم ربحية المنشاة. التحليل المالي لتقويم الأداء. التحليل المالي لتقويم التناسق في الهيكل التمويلي العام للمشروع ومجالات استخدامات. ثالثا: استعمالات التحليل المالي: يمكن استعمال التحليل المالي لخدمة أغراض متعددة ومن أهمها الآتي [17]: التحليل الائتماني Credit Analysis [18]: هذا التحليل بصورة عامة يقومون به المقرضين من اجل معرفة الأخطار التي سيواجهونها إذا منحوا قرضا لأحد الأطراف، لذا يقومون بتحليل مديونية الطرف الذي ينوون منحه قرضا من اجل التحقق من أن هذا الطرف قادر على إعادة القرض عند استحقاقه. التحليل الاستثماري Investment Analysis [19]: هذا النوع يهتم بعملية تقييم الأسهم والسندات وتقييم المؤسسات بصورة عامة، وهذا النوع يعتبر من الأنواع المهمة باعتبار أن الاستثمار هو مدار اهتمام نسبة كبيرة من الإفراد والمؤسسات. تحليل الاندماج والشراء Merger & Acquisition Analysis [20]: كما هو معروف فان عملية شراء شركة أو في مجال عملية الاندماج بين الشركات نحتاج إلى القيام بعملية تحليل مالي للمنشاة المراد شراؤها مثلا، من اجل الوقوف على القيمة الحقيقة للمنشاة ومن اجل معرفة موقع المنشاة في السوق بالإضافة إلى أمور كثيرة كالتنبؤ بمستقبل أداء هذه المنشاة وغيرها من أمور. وكما نعرف فان عملية شراء المنشات أو عملية الاندماج من الأمور المهمة والتي تكون مكلفة سيما إذا لم تكن قائمة على دراسة وتحليل دقيق وبالتالي فان الأهمية تتأتى من هذا الجانب. تحليل تقييم الأداء Performance Analysis [21]: هذا النوع هو الآخر من الأنواع المهمة ولعل غالبية الأطراف ( الإدارة والمستثمرون والمقرضون وغيرهم) تقوم بهذا النوع من التحليل باعتبار انه يقوم بتقييم المؤسسات من جهات عديدة كتقييم الربحية وكفاءة المؤسسة في إدارة موجوداتها أو توازنها المالي أو ما يتعلق بالسيولة والنمو وما إلى ذلك من خدمات جليلة يقدمها هذا النوع من التحليل. التخطيط planning [22]: يعتبر التحليل المالي من الأدوات الفعالة في مجال التخطيط حيث يُستعان به في وضع تصور لأداء المنشاة المتوقع وذلك عن طريق الاسترشاد بالأداء السابق لنفس المنشاة. وفي هذا المجال نستطيع القول أن التحليل المالي يلعب دورا فريدا في مجال تقييم الأداء السابق أو الأداء المتوقع. رابعا: معايير التحليل المالي Standards of Financial Analysis: هناك مجموعة من المعايير التي يستخدمها المحلل للتعبير عن مستوى الأداء المالي ومن هذه المعايير الآتي [23]: المعايير التاريخية [24] Historical Standards: هذه المعايير تعتمد على مؤشرات مالية تاريخية أي لسنوات سابقة فمثلا يتم مقارنة نسبة السيولة للسنة الحالية مع نسبة السيولة لأعوام ماضية (لنفس المنشاة) ومن ثم ملاحظة التغيرات الحاصلة، هل التغيرات إلى الأفضل أو إلى الأسوأ وهكذا بالنسبة للنسب أو المعدلات الأخرى. المعايير المستهدفة [25] Targeted Standards: المعايير المستهدفة تعني المعايير التي تعتمد عادة على الخطط المستقبلية للمنشاة والتي تمثل الموازنات التخطيطية، وهذه المعايير يستفيد منها المحلل أو الإدارة للتحقق عن مدى تطبيق الخطط الموضوعة. فالمحلل المالي يقوم بمقارنة المعايير المستهدفة مع المتحقق وبالتالي يحدد فيما إذا كانت هناك انحرافات سواء ايجابية أو سلبية، وبالتالي فان المعايير المستهدفة من الأدوات الهامة في عملية التخطيط أو الرقابة. المعايير الصناعية [26] Industrial Standards: هو معيار يوضع ضمن صناعة معينة سواء ضمن صناعة واحدة محلية أو إقليمية أو دولية، ويحدد هذا المعيار طبقا لما هو متعارف عليه في السوق، طبعا هذه المعايير توضع من قبل مختصين سواء التجمعات المختصة في هذا المجال أو من قبل الاقتصاديين أو الإداريين أو المحللين الماليين أو الاستشاريين وغيرهم من ذوي الخبرة في هذا المجال، ويستفاد من هذه المعايير للمقارنة مع أداء المنشاة ومعرفة أداءها عن كثب. خامسا: الطرق والأساليب المستخدمة في التحليل المالي: للتحليل المالي طرق وأساليب فنية يستخدمها المحلل المالي من اجل الوصول إلى مؤشرات معينة أثناء القيام بعملية التحليل المالي وهذه الطرق منها ما هو تقليدي نشا مع بداية تشكل هذه المعرفة ولازال يشكل أهمية وفعالية في عملية التحليل المالي، كالنسب المالية، وهناك أساليب حديثة نشأت مع تطور العلوم الأخرى كالرياضيات والإحصاء وبحوث العمليات [27]. يتفق اغلب المختصين [28] على أن النسب المالية تنقسم إلى أربع مجموعات رئيسية وكل مجموعة تنقسم بدورها إلى مجموعة من النسب أو المعدلات المالية وهذه المجموعات الأربع هي الآتي: نسب السيولة. نسب الرفع المالي. نسب النشاط أو نسب الدوران. نسب الربحية. في حين أن بعض المختصين [29] يضيف مجموعة خامسة بالإضافة إلى المجموعات الأربع أعلاه، وهذه المجموعة هي، نسب السوق. ولكن نسب هذه المجاميع الخمسة لا تختلف بمجموعها عن المجاميع الأربعة لذا سيقتصر الباحث في استعراضه للنسب المالية على المجاميع الأربعة. قسم آخر من المختصين [30] يقسم النسب المالية حسب نوع القوائم المالية، فهو يقسم النسب كآلاتي: نسب قائمة المركز المالي. نسب قائمة الدخل. النسب المشتركة : أي المشتركة بين قائمة المركز المالي وقائمة الدخل، أي أن النسبة المالية تتكون من عنصر ينتمي إلى احد القائمتين وعنصر آخر ينتمي إلى القائمة الأخرى وبالتالي فان النسبة تتكون من بسط ومقام ينتمي إلى القائمتين، ولكن ينبغي أن تكون هناك علاقة بين العنصرين اللذين أُخذت النسبة لهما وإلا سوف لن يكون هناك معنى للنسبة. النسب المالية المعيارية. بصورة عامة فان هذا التصنيف لا يختلف عن التصنيفات الأخرى من حيث طبيعة النسب المالية، لكن العملية تعتمد على الباحث أو المختص ووجهة نظره في كيفية عرض النسب ومدى بساطة ووضوح عملية التصنيف والعرض لهذه النسب. ولا تخلو هذه العملية من الايجابيات على كل حال بينما يذهب البعض الآخر من المختصين [31] إلى اعتبار أن كل النسب المالية (المجموعات الأربع أعلاه) هي من الأساليب التقليدية - لكنها على كل حال تبقى مهمة ولها اثر مهم في عملية التحليل المالي- وان هناك أساليب حديثة كالأساليب الرياضية والإحصائية وبحوث العمليات. سيتناول الباحث بالشرح المجموعات الرئيسية الأربع للنسب المالية ومن ثم سيسلط الضوء على الأساليب الحديثة. التحليل المالي واستخداماته للرقابة على الأداءوالكشف عن الانحرافات إعداد علي خلف عبد الله إشراف مقالات ذات صلة:كيف تقرأ الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقديةكيف يحميك تحليل دوبونت من الكوارث المالية؟دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عملية
القوائم المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أهداف قائمة التدفقات النقدية
أهداف قائمة التدفقات النقدية الهدف الأول لقائمة التدفقات النقدية هو توفير معلومات عن المتحصلات النقدية والمدفوعات النقدية عن فترة محدده ، والهدف الثاني توفير معلومات وفقا للأساس النقدي من أنشطة التشغيل ، وأنشطة الاستثمار ، وأنشطة التمويل ، المعلومات التي توفرها قائمة التدفقات النقدية إذا تم استخدامها مع الإفصاح المرتبط بها والقوائم المالية الأخرى يجب أن تساعد المستثمرين والدائنين وغيرهم في: تقييم مقدرة المنشأة الاقتصادية على توليد تدفقات نقدية موجبة في المستقبل . تقييم مقدرة المنشأة الاقتصادية على الوفاء بالتزاماتها ومقدرتها على توزيع أرباح ، والحاجة للحصول على تمويل خارجي . تقييم أســباب الاختلافــات بين صافــى الدخــل ( من واقع قائمة الدخـل ) والتدفقــات النقدية ( المتحصلات والمدفوعات ) المرتبطة ( من واقع قائمة التدفقات النقدية ) . تقييم الآثار على المركز المالي للمنشأة الاقتصادية لكل من العمليات الاستثمارية والتمويلية النقدية وغير النقدية خلال الفترة . كما تعتبر قائمة التدفقات النقدية مفيدة في الاجابه على العديد من الأسئلة التي تثور في أذهان الدائنين والمستثمرين والتي تعتبر سهله ولكنها على جانب كبير من الأهمية ، ومن الأمثلة على هذه الأسئلة ما يلي : من أين أتت النقدية خلال الفترة ؟ فيما استخدمت النقدية خلال الفترة ؟ ما هو مقدار التغير في النقدية خلال الفترة ؟ تبيان صافى الزيادة أو النقص في النقدية يعتبر مفيدا نظرا لأن المستثمرين والدائنين وغيرهم من الأطراف المهتمة بالمنشأة يرغبون في أن يعرفون وأن يكون بمقدورهم أن يتفهموا ماذا يحدث لأكثر موارد المنشأة سيوله - النقدية. كما تساعد قائمة التدفقات النقدية في توضيح كيف يكون من الممكن أن تبين المنشأة صافى خسارة ويكون بإمكانها في نفس الوقت القيام بإنفاق رأس مالي ضخم ، أو توضح ما إذا كانت الشركة قد أصدرت أو سددت سندات أو أصدرت أو استعادت أسهما عاديه أو كلاهما خلال الفترة . ومثل هذه المعلومات يمكن استنتاجها عن طريق فحص بعض القوائم المالية الأخرى، ولكن قائمة التدفقات النقدية هي المكان الذي يتم فيه تلخيص جميع العمليات التي تؤثر في النقدية . متطلبات إعداد قائمة التدفقات النقدية العلاقة بين قائمة الدخل وقائمة التدفقات النقدية الفرق بين قائمة الدخل وقائمة التدفقات النقدية مقالات ذات صلة:القوائم المالية المجمعةنقطة التعادل او تحليل التعادل (Break Even Point Analyses.)أهمية استخدام الحاسب الآلي في مجال مراقبة المخزون
