
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
التحليل المالي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
اليسر المالي والعسر المالي؟
اليسر المالي والعسر المالي؟ اليسر المالي (Liquidity) والعسر المالي (Insolvency) هما مصطلحان يستخدمان في المجال المالي لوصف حالة التوفر النقدي والقدرة على تسديد الالتزامات المالية للشركة. ومع ذلك، هناك اختلاف بين اليسر المالي والعسر المالي، وفقاً للتعريفات التالية: أولاً : اليسر المالي (Liquidity): يشير إلى القدرة القصوى للشركة على توليد التدفقات النقدية لتلبية التزاماتها الحالية. يعنى اليسر المالي بالتوافر النقدي وإمكانية تحويل الأصول إلى نقدية بسرعة وسهولة. يمكن استيفاء الالتزامات المالية القصيرة الأجل مثل الفواتير والأقساط ورواتب الموظفين باستخدام التدفقات النقدية المتاحة. عادةً، يعتبر السيولة الجيدة علامة على الصحة المالية والقدرة على تحمل المخاطر. يشير أيضا اليسر المالي إلى حالة مالية جيدة أو مستقرة للشخص أو المنظمة. يعني وجود سير مالي جيد أن هناك توازن في الإيرادات والمصروفات، ويتم سداد الديون في الوقت المناسب، ويتوفر القدرة على الاستثمار وتحقيق الأهداف المالية المستقبلية. ثانياً : العسر المالي (Insolvency): هو الحالة المالية التي تحدث عندما تكون لدى الشركة عجز عن سداد الالتزامات المالية المستحقة. بمعنى آخر، الشركة غير قادرة على تلبية الالتزامات المستحقة بشكل فوري وكامل. يمكن أن ينتج العسر المالي نتيجة لإدارة غير فعالة للتدفقات النقدية، تكاليف عالية، انخفاض في المبيعات، أو تكديس الديون الكبير. العسر المالي قد يؤدي في النهاية إلى افلاس الشركة. كما يشير العسر المالي إلى حالة مالية صعبة أو ضائقة للشخص أو المنظمة في مجال التمويل. يمكن أن يكون العسر المالي نتيجة تراكم الديون، انخفاض الإيرادات، فقدان الوظيفة، زيادة المصروفات، أو أي أزمة مالية أخرى. قد يسبب العسر المالي صعوبات في سداد الديون المستحقة وتحقيق الأهداف المالية. اليسر المالي يشير إلى توافر السيولة وقدرة الشركة على تلبية التزاماتها المالية الحالية، في حين يشير العسر المالي إلى العجز في التوفر النقدي والقدرة على تسديد الالتزامات المالية المستحقة بشكل فوري. لاحظ أن اليسر المالي والعسر المالي ليست حالات متناقضة تمامًا، بل هناك تدرج بين الاثنين. يمكن للأشخاص والمنظمات أن يواجهوا تحديات مالية قصيرة الأجل تؤثر على سيرهم المالي، لكنها تُعتَبَرّ في الغالب تحديات مؤقتة ويمكن العمل على تجاوزها. ومع ذلك، فإن إدارة الأمور المالية بشكل صحيح واتخاذ قرارات تخص المال بحكمة يمكن أن تساعد في الحفاظ على سير مالي جيد وتقليل فرصة العسر المالي. مقالات ذات صلة:كيفية تحليل بيان الدخل؟العلاقة بين بنود القوائم الماليةحدود الاستفادة من قائمة الدخل
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
مخاطر المشتقات المالية و مساهمتها في خلق الأزمات
مخاطر المشتقات المالية و مساهمتها في خلق الأزمات مقدمة تبذل فئة متخصصة يطلق عليها مصطلح المهندسون الماليون، جهودا كبيرة في تلبية احتياجات المستثمرين و رغباتهم الجديدة عن طريق ابتكار عقود و أدوات استثمار مالي جديدة تلبي هذه الرغبات المتطورة و اللامتناهية. و قد أوصلتهم جهودهم إلى ابتكار ما يسمى بعقود المشتقات المالية بأنواعها المختلفة. و بالرغم من أن عقود المشتقات هي مفهوم معقد وصعب فسنحاول التعرف عليه من خلال هذا المقال. أولا: مفهوم عقود المشتقات 1/ تعريف المشتقات المالية هي عقود تعطي لأحد الطرفين الحق في أصل معين في تاريخ محدد، و تلزم الطرف الأخر باحترام التزام مماثل. العقد قد يتعلق بأصل مالي أو بمبلغ من العملات، أو كمية من المواد الأولية.كما قد يتعلق بمؤشر من المؤشرات. العقد قد يربط الطرفين بطريقة ملزمة أو قد يعطي لواحد منهما إمكانية تنفيذ العقد أو عدم تنفيذه، و يعتمد السعر السوقي للمشتقات على سعر الأصل المتعاقد عليه منذ نشأة العقد(1). حمل المادة من هنا مقالات ذات صلة:النسب المستخدمة في التحليل الماليالموازنة والإدارة الماليةBUDGETING
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
قائمة المركز المالي ( الميزانية العمومية)
قائمة المركز المالي ( الميزانية العمومية) لكل مشروع، مهما كان نوعه، مركز مالي، في تاريخ معين. ومن وجهة نظر أصحاب المشروع، يتمثل المركز المالي في مجموع الأصول، التي تمتلكها المنشأة، وما عليها من التزامات تجاه الآخرين. فإن الفرق بين الأصول والالتزامات (الخصوم) يمثل صافي المركز المالي، ويعبر عن حقوق أصحاب المشروع. وتختلف العناصر المكونة للمركز المالي من مشروع إلى آخر، باختلاف العوامل التالية: اختلاف نوع المشروع، وطبيعة نشاطه، سواء كان نشاط زراعي أو صناعي أو تجاري أو خدمي أو اجتماعي. اختـلاف في مصادر الأموال، التي يعتمد عليها المشروع في تمويل عملياته، ومدى الاعتماد على الأموال المقترضة، والأرباح المحتجزة، والمُعاد استثمارها في المشروع. فبينما يعتمد المشروع الفردي،أساساً، على الأموال التي يحصل عليها من أصحاب المشروع، وعلى الديون قصيرة الأجل، المتمثلة في أرصدة الدائنين، والكمبيالات المسحوبة على المشروع، وعلى القروض طويلة الأجل. اختلاف في أوجه استخدام أموال المشروع، في الأصول المختلفة، وحجم الأصول الثابتة بالنسبة إلى الأصول المتداولة. ففي المشروعات التجارية، ومشروعات الخدمات، فإن حجم الأصول المتداولة يكون كبيراً نسبياً، بينما يمثل حجم الأصول الثابتة، في المشروعات الصناعية، الجزء الأكبر من مجموع الأصول. ومن ذلك، يتضح أن قائمة المركز المالي، أو "الميزانية"، تشتمل على جانبين: الأول: يشتمل على الأصول، التي تمثل أوجه الاستثمار، سواء كانت أصولاً ثابتة أو أصولاً متداولة. والثاني: يشتمل على مصادر الأموال، سواء كانت من أصحاب المشروع أو من غيرهم. والهدف من إعداد الميزانية هو تحديد المركز المالي للمنشأة في تاريخ محدد. مقالات ذات صلة:كل ما تحتاجة عن التحليل الماليتحليل التقارير الماليةالموازنة والإدارة المالية
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
نسبة النقدية (Cash Ratio)
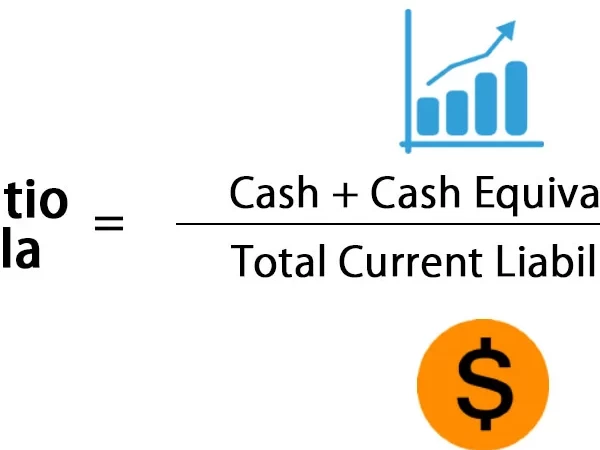
نسبة النقدية (Cash Ratio) نسبة النقدية = النقدية والنقد المعادل + الاوراق المالية القابلة للبيع ÷ الالتزامات المتداولة وتوضح هذه النسبة مدى إمكانية سداد الالتزامات قصيرة الأجل ، كما انها تعطى مؤشراً للإدارة أنه فى خلال أسوأ الأوقات يمكن سداد الالتزامات قصيرة الأجل. وتعتبر الأصول شبه النقدية هى كل ما يمكن تحويله إلى نقدية خلال فترة وجيزة مثل الأوراق المالية القابلة للتداول فى البورصة. مقالات ذات صلة:هل ما تعريف الملاءة المالية؟نسبة هامش EBITDAنسب الرفع المالى Leverage Ratios
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
هل تعرف ما الفرق بين الربح والربحية ؟
هل تعرف ما الفرق بين الربح والربحية ؟ الربح هو المبلغ الإيجابي المتبقي بعد طرح النفقات من الإيرادات، وذلك خلال فترة زمنية محددة، ويعد هذا أحد المقاييس الأساسية لصلاحية العمل، حيث يتم مراقبته عن كثب من قبل المستثمرين والمقرضين، وقد لا يتطابق الربح الناتج مع مبلغ التدفقات النقدية المتولدة خلال نفس فترة التقرير، وذلك لأن بعض عمليات المحاسبة المالية المطلوبة بموجب أساس المحاسبة على أساس الاستحقاق لا تتطابق مع التدفقات النقدية، مثل تسجيل الاستهلاك والإطفاء، ويتم بعد ذلك تحويل مبلغ الأرباح إلى الأرباح المحتجزة والتي تظهر في الميزانية العمومية للشركة، لذلك لا بد من معرفة الفرق بين الربح والربحية، حيث يمكن أن يكون تحقيق الربحية أمرًا صعبًا للغاية بالنسبة إلى شركة ناشئة، حيث أنها تكافح من أجل إنشاء قاعدة عملاء ولم تتأكد بعد من الطريقة الأكثر فاعلية في العمل. فالربح هو رقم مطلق يحدده مقدار الدخل أو الإيرادات التي تتجاوز التكاليف أو النفقات التي تقوم بها الشركة، ويتم احتسابها كإجمالي إيرادات مطروحًا منها إجمالي المصروفات وتظهر في بيان إيرادات الشركة، بغض النظر عن حجم أو نطاق العمل أو الصناعة التي تعمل فيها، فإن هدف الشركة دائمًا هو تحقيق الربح. الربحية تُعرف الربحية على أنها قدرة الشركة على استخدام مواردها لتوليد إيرادات تتجاوز نفقاتها، بمعنى آخر قدرة الشركة على جني الأرباح من عملياتها، وتعد الربحية واحدة من أربع لبنات أساسية للتحليل المالي للبيانات وأداء الشركة ككل، الثلاثة الأخرى هي الكفاءة، الملاءة المالية، وآفاق السوق، ويتم استخدام هذه المفاهيم الأساسية من قبل المستثمرين والدائنين والمديرين لتحليل مدى جودة أداء الشركة والإمكانات المستقبلية التي قد تحصل عليها إذا تمت إدارة العمليات بشكل صحيح متضمنةً الجانبان الرئيسيان للربحية، وهما: الإيرادات والنفقات، لذلك لا بد من معرفة الفرق بين الربح والربحية حيث أن الربحية تبحث في العلاقة بين الإيرادات والنفقات لمعرفة مدى جودة أداء الشركة والنمو المحتمل المستقبلي للشركة. ترتبط الربحية ارتباطًا وثيقًا بالربح ولكن مع اختلاف رئيس واحد، حيث أن الربح هو مبلغ مطلق فإن الربحية هي قيمة نسبية، فهو المقياس المستخدم لتحديد نطاق ربح الشركة فيما يتعلق بحجم النشاط التجاري، بينما الربحية هي مقياس الكفاءة وفي النهاية نجاحها أو فشلها، بمعنى آخر هو قدرة الأعمال على إنتاج عائد على الاستثمار بناءً على مواردها مقارنةً باستثمار بديل، على الرغم من أن الشركة يمكنها تحقيق ربح فإن هذا لا يعني بالضرورة أن الشركة مربحة. مقالات ذات صلة:نسبة هامش EBITDAنسب الرفع المالى Leverage Ratiosرأس المال العامل Working Capital
