
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مفهوم المراجعة الادارية
مفهوم المراجعة الادارية مصطلح المراجعة الادارية تم تناولة على نحو واسع الارتباط مع عدد من المصطلحات الاخرى وهناك العديد من المصطلحات الاخرى ، وهنك العديد من المطلحات التي تستخدم بشكل مترادف وعلى نحو متبادل مع مصطلح المراجعة الادارية ، وذلك نتيجة للتطورات التي حدثت في مهنةالمراجعة . ويمكن التمييز بين ثلاثة اتجاهات للتطورهي في مجال المراجعة التشغيلية ، ومجال مراجعة الاداء ، ومجال المراجعة الادارية سيتم توضيحهم في موضعات مستقلة المصدر : مجلة المحاسب العربي مقالات ذات صلة:التأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعاتمعايير المراجعة الداخلية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
50 مهمة ومسئولية من مهام المدير المالي الناجح
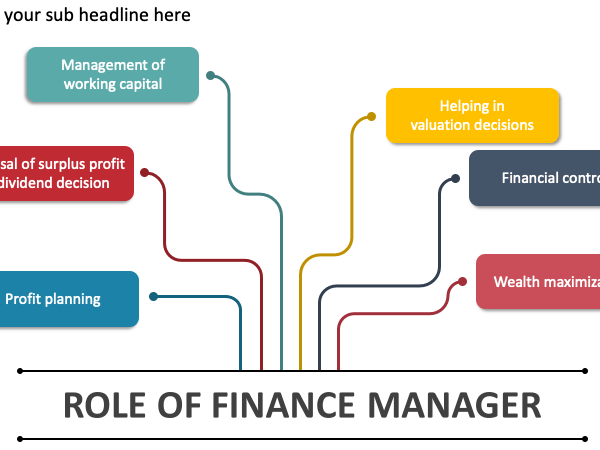
50 مهمة ومسئولية من مهام المدير المالي الناجح المدير المالى هوا الشخص المسئول ماليا فى الشركة امام مجلس ادارة الشركة وعلية ان يعرف كل صادر ووارد فى المؤسسة والشركة بحيث يكون هوا من لدية التبرايرات الميزانيات النهائية والحسابات الختامية فى الشركة التى يعمل فيها ، وهوا المسئول ايضا عن وضع درسات الجدوى للمشاريع ويكون ملم ايضا با ادارة المصادر المالية للشركة تتضمَّن المهام والمسؤوليات والواجبات الوظيفية المكلف بها المدير المالي ما يلي: إدارة ميزانيات الشركة إدارة الحسابات إعداد التقارير الخاصة بأرباح الشركة والإشراف عليها النظر في التكاليف والمصاريف والإيرادات ومراجعتها والتحقق منها تخطيط وتوجيه جهود العاملين في القسم المالي لدى الشركة الإشراف على مجمل العمليات والأنشطة التي يقوم بها قسم المالية في الشركة تحضير التقارير اللازمة وذلك وفقًا لقوانين، وتعليمات، وسياسات الشركة تقديم التقارير المالية شرح وتفسير لغة الأرقام والبيانات المالية تقديم النصائح بخصوص الأنشطة الاستثمارية واقتراح الاستراتيجيات التي على الشركة اتخاذها الحفاظ على المستوى المالي للشركة تحليل الأنشطة المالية اليومية والروتينية للشركة تقديم الخطط المالية المستقبلية التواصل مع المدققين والمحللين الماليين العمل المباشر مع الأقسام الأخرى من الشركة ومناقشة أهداف الشركة وخططها المستقبلية معهم المساهمة في عمليات التخطيط واتخاذ القرارات عرض وتقديم الخطط الإدارية المالية طويلة الأجل تحليل البيانات والمعلومات المالية ادارة النقدية واستثمار الاموال الفائضة تمويل الشركة من مصادر التمويل المختلفة عند الحاجه ادارة صناديق المعاشات ادارة مخاطر التمويل المختلفة كمخاطر تقلب اسعار العملات والتضخم وتغير اسعار الفائدة وغيرها. إعداد الميزانية التقديرية والرقابة على المصروفات والنفقات وتحديد الإنحرافات ما بين ما كان متوقع والواقع الفعلى ورفع التقارير بذلك لمجلس الإدارة التحليل المالى لأنشطة الشركة ومقارناتها مع الشركات الأخرى من نفس الصناعة وتحديد اسباب الفشل ومعالجتها وتحديد نقاط القوة والعمل على تعزيزها مساعدة جميع وحدات المنشأة وتقديم النصح عندما يتعلق الأمر بالإدارة المالية. وضع خطط توفير السيولة النقدية على المدى القصير و المساعدة فى وضع الخطط الإستراتيجية للمنشاة على المدى الطويل إعداد قائمة التدفقات النقدية وإعداد دراسات الجدوى تقديم الإقتراحات ورفع التقارير لمجلس ادارة الشركة القدرة على التعامل مع اى عجز او فشل مالى محتمل متابعة أرصدة البنوك والأسهم والسندات وتخضير التقارير الخاصة بها ورفعها لمجلس الإدارة بالطبع تنفيذ اهداف للإدارة المالية. المحافظة علي اصول وممتلكات الشركة ومتابعتها القيام بكافة الشئون المالية والخدمات المالية بما في ذلك الحسابات والايرادات والمصروفات وتوجيه العمل بها والتنسيق بينها ، والتأكد من سلامة وفاعلية الاداء فيها وتحقيق الانسجام والتكامل بينها والنظر في جميع المسائل التي ترد في هذا الشأن . العمل علي تنفيذ الانظمة واللوائح والقرارات والتعليمات الخاصة بالشئون المالية والعمل علي تعميمها وشرحها وتفسيرها لجميع الادارات الأخرى في الشركة بما يؤدي الى تعميم الشفافية في الممارسات المالية في الشركة . المشاركة في اعمال اللجان والاجتماعات المتعلقة بمجالات عمل الادارة المالية علي سبيل المثال الاجتماعات الدورية والتنسيقية وكذلك لجان المشتريات بما يؤدي الي تسهيل عمل اللجان وتحقيقها للأغراض التي من اجلها شكلت . التنسيق مع الادارات الأخرى في الشركة من خلال الاجتماعات والاتصالات الدورية ،لتحديد احتياجاتها من التسهيلات والخدمات المالية ، والعمل علي توفيرها من اجل تسهيل عمل هذه الوحدات ومساعدتها في انجاز الاعمال المنوطة بها . المشاركة مع ادارة الحاسب الالي في تحديد الاحتياجات من حزم البرامج المتعلقة بنشاط الادارة من اجل الوصول الي الصورة الكاملة لخطوات العمل في الادارة من اجل زيادة الكفاءة والفعالية في الادارة . الاشتراك في اعداد الميزانية التقديرية ، والتنسيق لإحكام المراقبة على النفقات الاساسية والمصروفات الأخرى ، ودراسة الانحرافات السالبة والموجبة الناتجة من مقارنة المنصرف الفعلي بالمقدر ، ورفع التقارير الدورية عن تلك الانحرافات لصاحب الصلاحية . الاقتراح علي ادارة الشركة الكيفية المناسبة حيال السيولة النقدية ، في زيادة ايراداتها . متابعة حركة الصرف الفعلي وتغذية الحسابات الجارية لمقابلة الشيكات الصادرة والتنسيق مع البنوك علي جدولة التحويلات والسحب علي المكشوف . اصدار تعليمات اقفال الحسابات قبل نهاية العام المالي وتشكيل اللجان اللازمة واعداد المصادقات علي الارصدة المدينة والدائنة وحسابات البنوك الجارية وحسابات الاستثمار والرفع بتلك التعليمات الي صاحب الصلاحية لاعتمادها . العمل علي اعداد الحسابات الختامية للشركة واعتمادها من صاحب الصلاحية تقديم المشورة والرأي لجميع الوحدات الادارية بالشركة في المسائل التي تتعلق بالشئون المالية ، ومعالجة ما يرد من مشكلات بهذا الشأن . تحديث وتنظيم السجلات والبيانات والاحصاءات المتعلقة بنشاطات الادارة وحفظها والاستفادة من الامكانات التقنية في معالجتها ، وتزويد الجهات المختصة بالتقارير والمعلومات والبيانات وفقا للقواعد والتعليمات . تحديد احتياجات الادارة من القوى العاملة والاجهزة والادوات ومتابعة توفيرها . اعداد التقارير الدورية عن انجازات الادارة واقتراحات تطوير الاداء فيها وتقديمها الى المدير العام . الموافقه على أو رفض السقف الإئتماني للعملاء وكذلك مصادر تدبير الأموال سواء من بنوك أو من خلال طرح أسهم جديدة. تقديم المشورة بشأن الأنشطة الاستثمارية وتقديم الاستراتيجيات التي يجب على الشركة اتخاذها الحفاظ على الصحة المالية للمنظمة. رصد كافة التدفقات النقدية والمساهمة بتوقع الاتجاهات المستقبلية وتحليل التغييرات وتقديم المشورة. المصدر : مجلة المحاسب العربي مقالات ذات صلة:الاهداف الاساسية لدراسة معايير التقارير المالية الدولية (IFRS)أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبيةقائمة التغيير في حقوق الملكية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ هذا سؤال وجيه. دعونا نبدأ بالقول إن إدارة المخاطر هي تحديد المخاطر وتقييمها وترتيب أولوياتها. يتأكد المدققون الداخليون من أن شركتهم أو مؤسستهم قد حددت المخاطر الصحيحة التي تنطوي عليها جوانب مثل السياسات والإجراءات والضوابط التشغيلية والمزيد. إنهم يعطون الأولوية لهذه المخاطر بناءً على احتماليتها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. المخاطر هي ما سيؤثر على استدامة الشركة وموظفيها والمجتمعات التي تخدمها وجميع أصحاب المصلحة الآخرين. "إذا لم تقم بقياسه، فلن تتمكن من إدارته." مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
إدارة المخاطر المصرفية وإجراءات الرقابة فيها
إدارة المخاطر المصرفية وإجراءات الرقابة فيها إن التطور التقني المطرد في الصناعة المصرفية من ناحية، والتطور في استخدام الوسائل الإلكترونية والأموال الإلكترونية من ناحية أخرى، أدى إلى زيادة الخدمات المصرفية المقدمة من قبل البنوك وتنوعها، وزيادة تعقيد العمليات المصرفية في سوق سمته المنافسة الشديدة. ولمقابلة هذا التطور والمخاطر المرتبطة به أصبح من الضروري مراقبة مستوى المخاطر التي تحيط بالعمل ووضع الإجراءات الرقابية اللازمة للسيطرة على الآثار السلبية لهذه المخاطر وإدارتها بطريقة سليمة. جاء تطور مفاهيم التدقيق الداخلي في المؤسسات المصرفية ليعكس هذه التطورات والاحتياجات الخاصة، حيث أصبح التدقيق الداخلي مصدرًا استشاريًا وتوجيهيًا يساعد في تحمل مسؤوليات إدارة المخاطر، وتقليل المخاطر إلى حدود مقبولة. هذا وقد عرّف معهد المدققين الداخليين الأمريكي التدقيق الداخلي في عام 1999 بأنه «نشاط توكيد واستشارات مستقل وموضوعي، مصمم لإضافة قيمة أعمال الشركة وتحسينها، وهو يساعد على تحقيق أهدافها بطريقة عمل نظامية ومنضبطة لتقويم فعالية إدارة المخاطر والضبط وتحسينها وأنشطة الحكم والسيطرة في الشركة». ونجد من هذا التعريف أن نشاط التدقيق الداخلي مهتم بتقويم إدارة المخاطر وتحسين فعاليتها، حيث يتم من خلال عملية التقويم تحديد المجالات التي تتطلب تركيزًا وعمقًا عند إجراء عملية التدقيق. إن الاعتماد من قبل البنوك كليًا على آلية الرقابة الداخلية ووظيفة التدقيق لإدارة مخاطر التشغيل، أصبح غير كاف حاليًا، فقد ظهرت الحاجة الملحة لبناء أدوات وعمليات خاصة تهدف إلى إدارة مخاطر التشغيل (العمليات)، وقد بدأت البنوك بوضع برامج خاصة لإدارة المخاطر التشغيلية يمكنها أن تقدم الأمن والسلامة للبنك. ويمكن القول أن معرفة المخاطر وتقويمها وإدارتها هي من العوامل الرئيسة في نجاح البنوك وازدهارها وتحقيقها لأهدافها، فإذا كان الدخول في المخاطرة المقصود به الحصول على أرباح أعلى إلا أن عدم إدارة هذه المخاطر بطريقة علمية صحيحة قد يؤدي إلى فقدان العائدات والفشل في تحقيق الأهداف الاستراتيجية للبنك، لذا فإن الفهم الصحيح لإدارة المخاطر المصرفية، والتقويم الذاتي للمخاطر وإجراءات الرقابة، تتطلب الإجابة عن العديد من التساؤلات حول: - ماهية المخاطر وأنواعها؟ - معرفة المخاطر الرئيسة للبنك وتحليلها وتقويمها. - قياس وتقويم وإدارة احتمال وقوع المخاطر وعلاقتها بما يتحقق من عائدات. - فحص وتقويم التأثير المحتمل على الأعمال. - تحديد طرق الرقابة الفعالة لتخفيض المخاطر. - ما المهمات التي يمكن أن تقوم بها إدارة المخاطر في المصارف؟ - ماهية نظم التقويم الذاتي للمخاطر. - كيفية تطبيق إجراءات الرقابة؟ - ما دور إدارة التدقيق الداخلي في إدارة المخاطر؟ كل هذه التساؤلات وغيرها يمكن الإجابة عنها كما يلي: أولاً: مفهوم المخاطر تعرف المخاطر بأنها احتمالية تعرض البنك إلى خسائر غير متوقعة وغير مخطط لها و/أو تذبذب العائد المتوقع على استثمار معين. أي أن هذا التعريف يشير إلى وجهة نظر المدققين الداخليين والمديرين للتعبير عن قلقهم إزاء الآثار السلبية الناجمة عن أحداث مستقبلية محتملة الوقوع لها قدرة على التأثير على تحقيق أهداف البنك المعتمدة وتنفيذ استراتيجياته بنجاح. هذا وقد قام معهد المدققين الأمريكي في معرض تحديده لأهداف التدقيق الداخلي بتأكيد ضرورة أن تشتمل هذه الأهداف على تقويم كفاية نظام الرقابة الداخلية والتنظيم الإداري والضوابط العامة للأعمال وفعاليتها. ويقصد بالضوابط الرقابية العامة للأعمال ضبط الأخطار الأساسية التي تواجه البنك والمرتبطة بعملياته مثل مخاطر الائتمان، ومخاطر صرف العملات، ومخاطر الأرباح والعمليات، والدعاية السلبية...إلخ. ثانيًا: أنواع المخاطر تقسم المخاطر التي تتعرض لها المصارف إلى نوعين رئيسين هما: المخاطر المالية، ومخاطر العمليات. أولاً: المخاطر المالية: تتضمن جميع المخاطر المتصلة بإدارة الموجودات والمطلوبات المتعلقة بالبنوك. وهذا النوع من المخاطر يتطلب رقابة وإشرافًا مستمرين من قبل إدارات البنوك وفقًا لتوجه وحركة السوق والأسعار والعمولات والأوضاع الاقتصادية والعلاقة بالأطراف الأخرى ذات العلاقة. وتحقق البنوك عن طريق أسلوب إدارة هذه المخاطر ربحًا أو خسارة، ومن أهم أنواع المخاطر المالية ما يلي: المخاطر الائتمانية إن من الأهمية بمكان الاعتراف أولاً بأن أي عملية إقراض تكتنفها أخطار معينة وتتفاوت هذه الأخطار تبعًا لكل عملية، ومن ثم يجب على المصرف المقرض أن يحاول كل ما في وسعه منع هذه الأخطار من أن تصبح حقيقة واقعة لأنه إن لم يفعل فلن يحقق العائد الذي يرجوه، وقد تقود هذه الأخطار إلى خسارة الأموال المقرضة أيضًا، لذا فإن المصرف المقرض يقدر خطر منح أحد الأفراد قرضًا. فيعمد إلى تحليل قدرة المقترض على السداد، ومن هنا يجب أن تشكل أقساط السداد (الشهري، الربع السنوي، النصف السنوي، السنوي) وكذلك الأرباح التي سيتم تحقيقها من قبل المصرف عبئًا ممكن الاحتمال لا يؤدي إلى إخلال بتوازن المقبوضات والمدفوعات المستقبلية للمقترض. وغالبًا ما يطلب البنك من العميل تقديم ضمان يمكن البنك من استخدامه إذا عجز المقترض عن السداد. كما أن منح قروض لمقترض فرد أو مقترضين ذوي ارتباط بالبنك من خلال الملكية إذا لم يخضع لرقابة سليمة ربما يؤدي إلى خلق كثير من المشاكل؛ لأن تحديد أهلية المقترض لا يكون موضوعيًا مثل منح السلف للمساهمين والشركة الأم والشركات التابعة والمديرين التنفيذيين، وفي مثل هذه الحالات فإن منح القروض يعتمد على التحيز، وهو ما يؤدي إلى مخاطر الخسائر الناجمة من قبل هذه القروض. مخاطر السيولة وتتمثل هذه المخاطر في عدم قدرة البنك على سداد الالتزامات المالية عند استحقاقها، والبنك الذي لا يستطيع الوفاء بالتزاماته قصيرة الأجل تكون البداية لحدوث ظاهرة العجز الذي إذا استمر يمكن أن يؤدي إلى إفلاسه، وقد تكون مخاطر السيولة كبيرة على البنوك المتخصصة في نشاطات الأموال الإلكترونية إذا لم تستطع التأكد من كفاية الأرصدة لتغطية التسديد في أي وقت محدد، إضافة إلى ذلك قد يؤدي إلى مخاطر السمعة والتأثير على الربحية، هذا ويمكن قياس سيولة البنك من خلال وسائل متعددة. مخاطر التضخم وهي المخاطر الناتجة عن الارتفاع العام في الأسعار ومن ثم انخفاض القوة الشرائية للعملة. مخاطر تقلبات أسعار الصرف وهي المخاطر الناتجة عن التعامل بالعملات الأجنبية وحدوث تذبذب في أسعار العملات، الأمر الذي يقتضي إلمامًا كاملاً ودراسات وافية عن أسباب تقلبات الأسعار. مخاطر أسعار الفوائد وهي المخاطر الناتجة عن تعرض البنك للخسائر نتيجة تحركات معاكسة في أسعار الفوائد في السوق، والتي قد يكون لها الأثر على عائدات البنك والقيمة الاقتصادية لأصوله. وتزداد المخاطر للبنوك المتخصصة التي تعمل في مجال الأموال الإلكترونية نظرًا لتعرضها لمخاطر معدلات فائدة كبرى إلى الحد الذي تنخفض فيه الأصول نتيجة الحركة السلبية لمعدل الفائدة بما يؤثر على مطلوبات الأموال الإلكترونية القائمة. وكذلك هناك أنواع من مخاطر أسعار الفوائد منها: مخاطرة إعادة التسعير، والتي تنشأ من الاختلافات الزمنية في فترة الاستحقاق (للأسعار الثابتة) وأسعار أصول البنك (العائمة). ومخاطرة منحنى العائد، والتي تنشأ عن تغيرات في انسياب منحنى العائد وشكله والمخاطرة القاعدية التي قد تنشأ عن العلاقة غير الصحيحة في الأسعار المكتسبة والمدفوعة بإدارات مختلفة. مخاطر السمعة وتنشأ هذه المخاطر نتيجة الفشل في التشغيل السليم للبنك بما لا يتماشى مع الأنظمة والقوانين الخاصة بذلك، والسمعة عامل مهم للبنك، حيث إن طبيعة الأنشطة التي تؤديها البنوك تعتمد على السمعة الحسنة لدى المودعين والعملاء. ثانيًا: (مخاطر العمليات (التشغيل: يشمل هذا النوع المخاطر العملية المتولدة من العمليات اليومية للبنوك، ولا يتضمن عادة فرصة للربح، فالبنوك إما أن تحقق خسارة وإما لا تحققها، وعدم ظهور أية خسائر للعمليات لا يعني عدم وجود أي تغيير، ومن المهم للإدارة العليا التأكد من وجود برنامج لتقويم تحليل مخاطر العمليات، وتشمل مخاطر العمليات ما يلي: الاحتيال المالي (الاختلاس) تعتبر الاختلاسات النقدية من أكثر أشكال الاختلاس شيوعًا. بين الموظفين، وتمثل معظم الخسائر التي تتعرض لها البنوك نتيجة حالات الاختلاس من الأموال المودعة بالبنوك أو الشيكات السياحية من الفروع وأجهزة الصرف الآلي. وتمثل عملية استعادة تلك الخسائر الناتجة من عمليات الاختلاس من الأمور المعقدة والصعبة، وفي بعض الأحيان تكون مستحيلة فيستدعي ذلك ضرورة تصميم برامج الكشف عن حالات الاختلاس ووضع إجراءات تكون أكثر فعالية لتقليل احتمالية حدوثها، بحيث تكون كلفة هذه الإجراءات لا تزيد بأي حال من الأحوال عن تكلفة محاولة استعادة المبالغ المختلسة و/أو الخسائر المحققة نتيجة عمليات الاختلاس. في دراسة شملت ست دول فإن حوالي 60% من متوسط حالات الاختلاس في أي بنك قام بها موظفون و20% قام بها مديرون. وتشير الدراسة إلى أن حوالي 85% تقريبًا من خسائر العمليات في البنوك خلال السنوات الخمسة كانت لخلل في أمانة الموظفين. التزوير إن خسائر العمليات الناتجة عن التزوير تتمثل في تزوير الشيكات المصرفية أو تزوير الأوراق المالية القابلة للتداول مثل خطابات الاعتماد، أو تزوير الوكالات الشرعية نتيجة عدم قدرة الموظفين العاملين في البنوك على التأكد بصورة كافية من صحة المستندات المقدمة إليهم من العملاء قبل البدء في دفع قيمتها. وتشير إحدى الدراسات إلى أن الخسائر الناتجة عن عمليات التزوير ما بين 10% إلى 18% في البنوك؛ نظرًا لتزايد استخدام التقنية في العمليات المصرفية، وهو ما أدى إلى تطور الفرص للأعمال الإجرامية، التي تطورت أساليبها وزادت صعوبة اكتشافها من خلال الوسائل العالية التقنية. تزييف العملات إن تطور الوسائل التكنولوجية في معظم الدول ساعد على زيادة حالات تزييف العملات، حيث قامت الولايات المتحدة الأمريكية بتقدير حجم عملة الدولار المزورة بنحو بليون دولار أمريكي فئة20،50،100 ويتم تداولها خارج الولايات المتحدة الأمريكية، ولا يمكن لأي خبير في هذا المجال اكتشاف ذلك. السرقة والسطو إن زيادة استخدام معايير السلامة الأمنية لدى البنوك أدى إلى تخفيض حالات السرقة والسطو. هذا وتزداد حالات السرقة والسطو مع تزايد حالات جرائم تعاطي المخدرات والمتاجرة فيها، والتي تعتبر غير منتشرة إلى حد كبير في الدول العربية بعكس الدول الأخرى. الجرائم الإلكترونية تعتبر هذه الجرائم من أكثر الجرائم شيوعًا وتتمثل في المجالات الرئيسة التالية: - أجهزة الصرف الآلي. - بطاقات الائتمان. - نقاط البيع. - عمليات الاختلاس الداخلي من خلال تواطؤ الموظفين. - تبادل البيانات آليًا. - عمليات الاختلاس الخارجي. عمليات التجزئة الآلية تتجه البنوك حاليًا إلى توسيع نطاق خدماتها في هذا الجانب من العمليات والتي تشمل تسديد فواتير الهاتف والكهرباء والمياه وغيرها، الأمرالذي يؤدي إلى زيادة عرضتها للأخطار، ولكن تحسين الإجراءات الأمنية مع الأخذ بوسائل خاصة له أثر في الحد منها إلى أقصى حد ممكن. المخاطر المهنية تتعرض البنوك عمومًا إلى نقص في مخصصاتها للخدمات والمنتجات المالية كأكبر أشكال مخاطر العمليات انتشارًا في القطاع المصرفي، وتندرج تحتها الأخطاء المهنية والإهمال والمخاطر المرتبطة بالمسؤولية القانونية التي يجب التفريق فيها بين المخاطر المهنية التي تؤثر على مجلس الإدارة عن تلك المؤثرة على ذات البنك، علمًا بأن الالتزامات تنشأ من مصادر مختلفة منها: - دعاوى المساهمين. - الخدمات المقدمة للعملاء. - ممارسات موظفي البنوك. - الالتزامات البيئية. - مطالبات التزامات المقترضين. مقالات ذات صلة:دور الرقابة الداخلية على جودة الخدمات المصرفية The Role of the Internal Control on the Quality of Banking Servicesطبيعة التعامل المصرفي وأهميته في التنمية الاقتصادية والاجتماعيةخطابات الضمان الصادرة بدون مارج
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
برنامج الميزان - الأرشفة
برنامج الميزان - الأرشفة يمكننا وضع ضوابط لعملية الأرشفة من نافذة الإعدادات العامة من صفحة الأرشفة حيث يمكننا من خلال هذه الصفحة تحديد رقم بحيث ينبهنا البرنامج في حال تجاوز حجم الملف المرفق للرقم المحدد أو يمكننا تحديد رقم بحيث يمنعنا البرنامج في حال تجاوز حجم الملف المرفق للرقم المحدد من إرفاق هذا الملف. والشكل التالي للتوضيح: ملاحظة هامة: في الحقلين السابقين يجب أن يكون حجم التنبيه أقل من حجم المنع. فمن المنطقي مثلاً أن ينبهنا البرنامج عندما يكون حجم الملف 100 كيلو بايت وأن يمنعنا من إضافته عندما يكون حجمه 500 كيلو بايت ولكن العكس غير منطقي أبداً. مقالات ذات صلة:برنامج الميزان - تعريف العملاتبرنامج الميزان - تعريف فروع الشركة ومستودعاتها ومراكز الكلفةإعداد برنامج الميزان
