
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 أثار التشغيل الإلكتروني على النظم المحاسبية
 الاحتياطيات الأخرى
 كيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
غطاء خطابات الضمان
غطاء خطابات الضمان أ - الغطاء النقدى – جزئى او كلى :- يجب ان يتم احتجاز غطاء خطابات الضمان – الجزء المدفوع نقدا سواء كان كليا او جزئيا- فى حساب خاص (حساب مودعى تأمينات ضمانات باسم العميل) وبدون عائد بحيث لا يختلط بباقى حسابات العميل. اذا كان الغطاء فى حساب جارى العميل بالعملة الأجنبية يتم إيداع الغطاء بحساب مودعى تأمينات ضمانات بالعملة الأجنبية بما يعادل 110% من قيمة خطاب الضمان تحسبا لهبوط الأسعار ب - الغطاء العينى :- 1- إذا كان الغطاء بضمان أوراق مالية مملوكة للعميل ومودعة بالبنك فيجب التحفظ على هذه الأوراق طبقا لتعليمات التسليف بضمان أوراق مالية مع مطالبة العميل تحديد الأوراق التى يرغب فى تجنيبها لهذا الغرض وتثبت بحافظة تأمين(22 أوراق مالية) يوقع عليها العميل ويتم إيداعها ضمانات مقاولين ويحصل الفرع من العميل على امر بيع بدون تاريخ يخول للبنك حق بيع هذه الأوراق فى اى وقت دون الرجوع الى العميل فى حالة مصادرة قيمة خطاب الضمان. 2- إذا كان الغطاء بضمان ودائع لاجل او شهادات ادخار بنك مصر بأنواعها سواء بالعملة المصرية أو العملات الأجنبية فيجب الحصول على تصريح بإصدار خطابات الضمان حسب الاختصاص وطبقا للتعليمات المنظمة للنسب التسليفية بضمان ودائع او شهادات ادخار وفى هذه الحالة يجب ان يوقع العميل على إقرار تنازله عن قيمة الوديعة او الشهادة( إقرار رهن وديعة 93 شئون قانونية) على ذمة خطابات الضمان المصدرة ويعطى تاريخ ثابت ويراعى اخذ إقرار على العميل بتجديد الوديعة تلقائيا لمدة او لمدد أخرى حتى انتهاء التزام العميل فى خطاب الضمان ، ويتم حجز هذه الودائع او الشهادات وعدم التصرف فيها قبل الرجوع الى وحدة خطابات الضمان ويراعى ان يكون هناك تزامن بين استحقاقى الوديعة او الشهادة وخطاب الضمان. وبالنسبة لخطابات الضمان الصادرة بالعملة المصرية بضمان وديعة او شهادة بالعملة الأجنبية يجب الا تتجاوز قيمة خطاب الضمان بالجنيه المصرى عن 80% من القيمة المعادلة للوديعة او الشهادة المحتجزة وذلك تحسبا" لهبوط الأسعار. ويتم احتساب العمولة فى البندين 1 ، 2 السابقين على الأساس الذى تحتسب به العمولة بالنسبة لخطابات الضمان الغير مغطاة نقدا (اى بدون مارج) مع توقيع العميل على عقد إصدار خطابات ضمان مقالات ذات صلة:الرقابة الشرعية في البنوكتصكيك الديون Securitizationالإقراض الداخلي بين البنوك Inter Bank Loans

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
الأجور و الرواتب
الأجور و الرواتب المرتب:- هو ما يحصل عليه الموظف ويصرف له شهرياً. الأجر:- هو ما يحصل عليه العامل ويصرف له يومياً أو أسبوعياً. وتمثل كلا من الأجور والمرتبات تعويضا نقدياً مباشراً يحصل عليه الفرد لقاء مساهمته التي يقدمها للمنظمة التي يعمل بها , فهما متشابهان من حيث المضمون ويختلفان من حيث الاستخدام فالشائع في الرواتب تطلق على شاغلي الأعمال المكتبية و الإدارية ، يحث يتم الدفع لهم على أساس الزمن ويسمون بالموظفين , أما الأجر فهو يطلق على التعويض النقدي الذي يدفع لشاغلي الأعمال الصناعية و الإنتاجية , حيث تدفع تعويضاتهم على أساس كمية الإنتاج أو على أساس الزمن أو على أساسهما معاً. - أهمية الأجور تحظى الأجور بأهمية كبيرة من عدة أطراف في المجتمع حيث يمثل الأجر أو المرتب : للفرد المصدر الرئيسي للدخل , وهنالك أيضا مجموعة كبيرة من الأفراد تعتبر الأجر هو : المصدر الأساسي للدخل وهم من يطلق عليهم مصطلح "ذوي الدخل المحدود". وهنالك الشركات أو المنشات الهادفة للربح ويمثل الأجر لها عنصرا أساسيا من عناصر التكلفة و بالتالي فهي تسعى لإبقائه على ما هو دون زيادة لأنه بزيادته سيؤثر سلبا على إرباح الشركة لزيادة التكاليف , ومن المهتمين أيضا بالرواتب و الأجور الدولة فهو يشكل جزءا كبيرا من مجموع النفقات و أي زيادة في النفقات من الضروري أن تواجه من حلال الزيادة في الإيرادات. - أنواع الأجور 1) الأجر الزمني:- ويحتسب من خلال وحدة الزمن. 2) الأجر الإنتاجي:- و يحتسب من خلال الوحدات الإنتاجية. 3) الأجر النقدي:- ويعبر عنه بما يستلمه من أجر نقدي ويعتمد ذلك على القوة الشرائية للوحدة النقدية . 4) الأجر الأساسي:- ويقابله الأجر الإجمالي . 5) الأجر الكلي:- ويقابله الأجر الصافي والفرق بينهما أنواع الاستقطاعات كالضرائب. 6) الأجر الفردي:- ويقابله الأجر الجماعي , ويرتبط ذلك بطريقة حساب الأجور , فإذا كان إطارها الفرد فهو أجر فردي ، وإذا تجاوزته إلى جماعه فهو أجر جماعي. بداية الأجور والرواتب بدأ الاهتمام بالإنسان كمورد بشري عند تطور الحرف والصناعات الصغيرة, وبدأ بالأساس لتهيئة مساعدين لتنظيم شؤون الحرفة ومساعدة أفرادها. لذلك كان العمل ميدان عمل و دراسة و مدرسة لتعلم الحرفة. لم يحتاج أصحاب الحرف في تلك المرحلة إلى أنظمة أجور ومرتبات ، بسبب صغر حجم المنظمات والعمل كونها أسرية وذات ملكية فردية , لكنهم كانوا بحاجة إلى توفير تعويض لهم عند الشيخوخة , وهذه الحاجيات شكلت بداية الاهتمام بالمورد البشري. - تركيز الدولة والحكومات بالقوانين التي تخص الأجور والرواتب نشطت الكثير من الدول في العقود الأخيرة من القرن العشرين في إصدار قوانين وركزت هذه القوانين على موضوعات من أهمها:- - الحد الأدنى للأجور - التأمينات -المعاشات - دور إدارة الموارد البشرية و المدراء في الأجور و الرواتب ينصب دور الموارد البشرية في عمليات تصميم النظام و إدارته, وتقييم الوظائف ودراسة الأجور في الشركات الأخرى. أما المدراء فيقومون باقتراح فئات الأجر التي يمكن أن يبدأ بها العاملون الجدد , واقتراح زيادات الأجور و البدالات و العلاوات قبل إقراراها من الموارد البشرية , كما أنهم يقومون بتقديم معلومات لإدارة الموارد البشرية لكي تقوم بتقييم الوظائف. - مراحل إعداد نظام الأجور والرواتب تمر عملية نظام الأجور و الرواتب بعدد من المراحل الضرورية وهي : 1- تحديد الأهداف والاستراتيجيات. 2- مسح بيئة المنظمة. 3- تصميم نظام الأجور و الرواتب. 4- صيانة نظام الأجور و الرواتب. - المدخلات Inputs ومن أهم المدخلات التي يرتكز عليها نظام الأجور والرواتب وتشمل على البيانات التالية التي يتم إدخالها للنظام وهي:- - رقم الموظف - اسم الموظف - الدرجة الوظيفية - الراتب الأساسي العمليات والأنشطة OPERATIONS وهي الأنشطة والعمليات التشغيلية المتصلة بالتعامل مع البيانات وهذه العمليات تشمل : - تجميع البيانات - تصنيف وتحليل البيانات - تداول وحفظ واسترجاع البيانات - المخرجات OUTPUTS وهي تتمثل في مجموعة التقارير والإحصاءات التي تنتج عن عمليات الأجور والمرتبات وتشتمل على:- - قوائم مرتبات - قوائم بأسماء العاملين - قوائم بتوزيع العاملين على الإدارات - تصنيف البيانات v أجور v ساعات عمل - إعداد سياسة الرواتب والأجور - يساعد الحاسب الالكتروني في إعداد كشوف الرواتب والأجور للعاملين في المنشأة , وإعداد سياسات سليمة للرواتب والأجور مثال ذلك تقرير بإجمالي رواتب على مستوى المنشأة وعلى مستوى الإدارات أو الفروع ، ثم إجراء مقارنة على فترات زمنية معينة لمعرفة تكلفة العمالة وتطورها . - إعداد نظام الرواتب والأجور يقتضي هذا النظام إنشاء ملفات خاصة لحفظ بيانات أساسية عن الوضع المالي الحالي لكل موظف وبأي تغير يطرأ على حالة الموظف , ويمكن استخراج كشوف معينه مثل كشوف الرواتب والأجور والتعويضات بالإضافة إلى مجاميع نهائية إجماليه لكل بيان مالي. - ملف معلومات الرواتب والأجور الرئيسي ينشأ هذا الملف لحفظ بيانات الأجور وملحقاتها للعاملين في المنشاة وهو يحتوي على بيانات أساسية مثل رقم العامل ، سنة الإدارة التي يعمل بها ، الراتب الأساسي والبدلات المختلفة ويعدل هذه الملف بكافة المتغيرات التي تحدث في الاستحقاقات أو الاستقطاعات في أي وقت من كشف الإدخال الشهري يعد هذا التقرير شهرياً ليوضح كافة التغيرات التي تحدث في المعلومات الخاصة بالاستحقاقات والاستقطاعات للموظف أو التعديل في الراتب الأساسي ويجب أن يغذي جهاز الحاسب الآلي بهذه المعلومات أولا بأول. - كشف ملخص الرواتب والأجور وهو يوضح لإجمالي الأجور والرواتب للموظفين , وكشف إجمالي الرواتب والأجور للمنشاة ككل وكما يوضح إجمالي الرواتب والأجور لجميع العاملين بالمنشاة . * البــــدلات * إعانة الإيجار يجوز دفع إعانة الإيجار في حالة أن يتجاوز الإيجار الذي يدفعه الموظف ما يسمى الإيجار الحدي. * منحة التعليم تتاح منحة التعليم للموظف المعين دوليا الذين يعملون خارج وطنهم . وتكون المنحة مستحقة الدفع حتى نهاية السنة الرابعة من الدراسة لما بعد الثانوية أو درجة أو منح درجة مستوى أول معترف بها ، شريطة أن يكون الحد الأقصى للعمر هو 25 سنة. * بدل الإجلاء يمنح بدل الإجلاء للمستحقين من الموظفين الذين يتم إجلاؤهم من موقع عملهم نتيجة ظروف طارئة حسبما يعترف به ويعلنه منسق الأمم المتحدة لشؤون الأمن. * منحة المهام تدفع منحة المهام للموظف الذى يسافر على نفقة المنظمة فى حالة التعيين أو النقل. *بدل الانتقال والمشقة يقصد من بدل الانتقال والمشقة تشجيع الانتقال بين مواقع العمل وللتعويض عن الخدمة فى مواقع العمل الشاقة. ولا يدخل هذا البند فى حساب المعاش التقاعدى. * بدل السفر وتشمل هذه المستحقات مصروفات السفر المرخص به للموظف، بما فى ذلك نفقات سفر المستحقين من أفراد الأسرة. * بدل العمل الليلي بدل لا يدخل فى حساب المعاش التقاعدى للموظفين الذين يعهد إليهم بالعمل ليلا. * بدل عمل إضافي يدفع الأجر مقابل العمل الإضافى للموظف الذى يعهد إليه بنوبات عمل مقررة بجدول زمنى منتظم تتجاوز مجموع ساعات العمل لأسبوع العمل السائد. ويدخل هذا الأجر فى حساب المعاش التقاعدى. ولا يدفع أجر مقابل العمل الليلى الذى يحصل الموظف مقابله على مدفوعات العمل الإضافى. دراسة النظام القائم نبذة عامة عن النظام له عدة أعمال وتم تقسيم هذه الأعمال إلى ثلاثة مراحل مقسمة كالتالي: أولاً:- مرحلة استلام البيانات : وفيها يتم استقبال البيانات الخاصة بالموظفين الجدد والموظفين القدامى بكل ما يتعلق بالأجور والرواتب من ترقيات وعلاوات وقروض وبدلات ومخالفات ويعتبر المصدر الوحيد لهذه البيانات عبر إدارة شؤون الموظفين الحالية. ثانياً:- مرحلة معالجة البيانات : ويتم في هذه المرحلة إدخال البيانات وحساب الصافي للراتب وذلك بعد المعالجة المالية لكل ما يخص الموظف في هذه الناحية ويتم تحديث هذه العميلة شهرياً. ثالثاً:- مرحلة توزيع الرواتب والأجور : هذه المرحلة التي يتم فيها صرف وتوزيع صافي الرواتب وهذه هي الوظيفة الأساسية التي من أجلها عمل النظام. * تصنيف البيانات : يمكن تصنيف أهم البيانات حسب المادة العلمية التي تم جمعها على النحو التالي: v بيانات خاصة بالموظفين:- وتنقسم الي بيانات شخصية و بيانات مالية . v بيانات خاصة بالعمل الإضافي. v بيانات خاصة بالرواتب. - متطلبات بناء النظام : المتطلبات المادية: * وجود أجهزة لكل قسم لها القدرة على العمل في النظام الجديد. * وجود العتاد الخاص بالشبكة. * وجود أشخاص لهم القدرة على العمل في النظام الجديد. مقالات ذات صلة:الخطر المالياذا استلمت شركة من محاسب سابق عن اى شئ سوف تبحث للاستلام ؟الاحتياطيات الأخرى
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
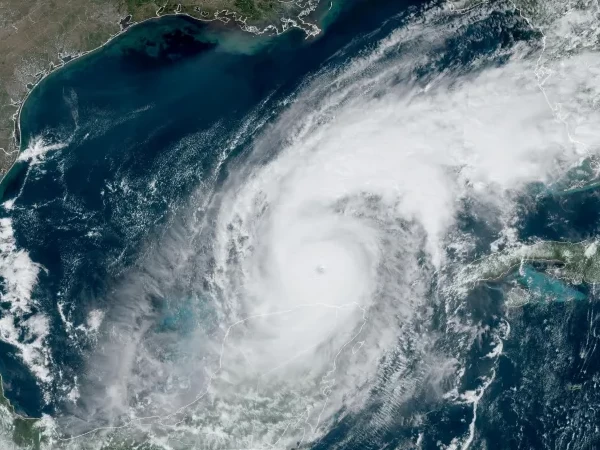
خسائر إعصار "ميلتون" وتأثيره على الاقتصاد العالمي ضربة قاسية للأسواق والاقتصادات الكبرى
خسائر إعصار "ميلتون" وتأثيره على الاقتصاد العالمي ضربة قاسية للأسواق والاقتصادات الكبرى اجتاح إعصار "ميلتون" السواحل الشرقية للولايات المتحدة وأجزاء من أوروبا في شهر أكتوبر 2024، تاركًا خلفه خسائر اقتصادية هائلة. وُصف هذا الإعصار بأنه أحد أقوى الكوارث الطبيعية التي شهدها العالم في العقد الأخير، مما أسفر عن تعطيل الأعمال التجارية، ودمار البنية التحتية، وارتفاع تكاليف الطاقة والغذاء على الصعيد العالمي. ونتيجة لهذا الحدث، تأثرت اقتصادات الدول الكبرى بشكل مباشر، ما يعيد النقاش حول هشاشة الأسواق العالمية في مواجهة التغيرات المناخية. الخسائر الاقتصادية الأولية: تقدر الخسائر الناتجة عن إعصار "ميلتون" بعشرات المليارات من الدولارات، حيث تأثرت قطاعات واسعة مثل العقارات، النقل، الطاقة، والزراعة. في الولايات المتحدة، تضررت العديد من المدن الساحلية، مما أدى إلى توقف الأعمال التجارية في الموانئ والمصانع الحيوية. أما في أوروبا، فقد واجهت الدول الشمالية مثل بريطانيا وهولندا تراجعًا في الأنشطة الاقتصادية نتيجة العواصف الشديدة والأضرار التي لحقت بالبنية التحتية. تأثير الإعصار على الأسواق المالية: شهدت الأسواق المالية العالمية تراجعًا ملحوظًا فور الإعلان عن تأثيرات إعصار "ميلتون"، حيث انخفضت أسعار الأسهم في مختلف البورصات الرئيسية. على وجه الخصوص، تضررت أسهم شركات التأمين التي كانت تواجه مطالبات ضخمة للتعويض عن الأضرار. كما سجلت أسعار النفط ارتفاعًا نتيجة لتوقف الإنتاج في بعض المنشآت النفطية الأمريكية. أزمة الطاقة والغذاء: كان لإعصار "ميلتون" تأثير مباشر على إمدادات الطاقة، حيث أدى توقف بعض المصافي والموانئ الأمريكية إلى تعطيل تدفق النفط والغاز. هذا التوقف، إلى جانب زيادة الطلب على الطاقة بسبب الشتاء القادم في نصف الكرة الشمالي، ساهم في رفع الأسعار، مما زاد من الضغوط على الاقتصاد العالمي. وعلى الجانب الآخر، تأثرت سلاسل التوريد العالمية بالغذاء، خاصةً في الولايات المتحدة، أحد أكبر مصدري الحبوب والمنتجات الزراعية في العالم. التأثيرات الطويلة الأمد على الاقتصاد العالمي: مع استمرار تعافي الدول المتضررة من إعصار "ميلتون"، من المتوقع أن تستمر التأثيرات الاقتصادية السلبية لفترة طويلة. العديد من المشاريع الكبرى ستتأخر بسبب الأضرار التي لحقت بالبنية التحتية، ما سيؤدي إلى انخفاض الإنتاجية وزيادة البطالة في بعض القطاعات. كما أن ارتفاع أسعار الطاقة والغذاء سيؤدي إلى زيادة الضغوط التضخمية على مستوى العالم، خاصة في الدول النامية. الاستجابة الدولية والتحديات المستقبلية: أدى الإعصار إلى تنشيط الجهود الدولية للتعامل مع الكوارث الطبيعية والحد من تأثير التغيرات المناخية على الاقتصاد العالمي. ومع ذلك، تبقى هذه الجهود في حاجة إلى تنسيق أكبر، حيث أن العديد من الدول ما زالت تعاني من ضعف في بنيتها التحتية لمواجهة مثل هذه الكوارث. من جانبها، تعهدت المؤسسات المالية الدولية بتقديم دعم مالي للدول المتضررة، لكن يبقى التحدي الأكبر هو كيفية بناء اقتصادات أكثر مرونة واستدامة في مواجهة تغير المناخ. خاتمة: يأتي إعصار "ميلتون" كتذكير قوي بأهمية بناء أنظمة اقتصادية وبنية تحتية قادرة على الصمود أمام الكوارث الطبيعية المتزايدة بفعل التغيرات المناخية. التأثيرات السلبية على الاقتصاد العالمي من ارتفاع أسعار الطاقة وتعطيل سلاسل التوريد لا تقتصر على الدول المتضررة فقط، بل تتردد أصداؤها في مختلف أنحاء العالم، مما يحتم ضرورة اتخاذ تدابير عاجلة لتعزيز مرونة الأسواق وتحصين الاقتصادات في المستقبل. المصادر: وكالة الأنباء العالمية حول تأثير الكوارث الطبيعية على أسواق الطاقة. مقالات ذات صلة:السياسة النقدية،الأهداف والغايات - الأدوار والآثارالعمليات المحاسبية للعملة الأجنبيةالاستثمار المالي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
وسائل إدارة المخاطر
وسائل إدارة المخاطر يقصد بإدارة المخاطر هي تنظيم متكامل بهدف مجابهة المخاطر بأفضل الوسائل وأقل التكاليف وذلك عن طريق اكتشافه وتحليله وقياسه وتحديد وسائل مجابهته مع اختيار أنسبها لتحقيق الهدف المطلوب. يتم تقسيم وسائل إدارة المخاطر تبعاً لمدى تأثير كل وسيلة على المخاطر وعناصره المختلفة كما في الشكل التوضيحي التالي: من الشكل السابق يتبين أن وسائل إدارة المخاطر متعددة ومتنوعة وتنقسم حسب مدى تأثيرها على الخطر. وسوف يتم هنا تناول إدارة المخاطر باستخدام استراتيجية التحصين كمثال. مقالات ذات صلة:تقرير وكالة الطاقة الدولية: العالم يعود للنفط… فهل فشلت التحولات الخضراء؟النفط الخليجي يشق طريقه إلى الهند تحالف طاقة جديد يعيد رسم خريطة الاقتصاد الآسيويحين تتنفس الأسواق الخليجية… الفيدرالي الأميركي يخفض الفائدة والعوائد ترتفع!

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
النماذج المخصصة لطلب إصدار خطابات الضمان حسب التأمين المودع
النماذج المخصصة لطلب إصدار خطابات الضمان حسب التأمين المودع 1- إصدار خطاب ضمان نظير دفع جزء نقدى وجزء بدون تأمين(نموذج 4 مقاولين) . 2- إصدار خطاب ضمان نظير قيد جزء على الحساب الجارى وجزء بدون تأمين(نموذج 8 مقاولين) . 3- إصدار خطاب ضمان نظير دفع كل القيمة نقدا او خصما على الحساب الجارى (نموذج 17 مقاولين) . 4- إصدار خطاب ضمان بدون تأمين (نموذج 20 مقاولين) . 5- إصدار خطاب ضمان مغطى بضمان أوراق مالية (نموذج 25 مقاولين) . 6- إصدار خطاب ضمان بضمانة- ودائع او شهادات الخ ويصدر بدون تأمين مقالات ذات صلة:أهداف البنوك الإسلاميةالبنوك الإسلامية والتقليديةالمخاطر غير النظامية
