
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
المسئولية المدنية للمراجع الخارجي
المسئولية المدنية للمراجع الخارجي إذا ما وقع المراجع الخارجي تحت طائلة المسئولية المدنية فإنه يصبح مسئولا عن تعويض من قد يلحق بالعميل من خسائر نتيجة إهمالة ، غير أنه يجب ملاحظة أنه إذا اهمل المراجع الخارجي ولم ينتج عن أهمالة أي خسائر للعميل أو الغير فإن هذا المراجع يصبح غير مسئول عن أي تعويص . كيف يقاس الاهمال وتنشأ المسئولية المدنية للمراجعة الخارجي نتيجة إهمال أو تقصير في اداء واجباتة المهنية بالقياس إلى مستوى العناية المهنية المبذولة من المراجع العادي المتمرس متوسط التأهيل والخبرة والكفاءة والذكاء إذا واجه نفس الظروف الخارجية التي أحاطت بالواقعه ، بشرط أن يكون متجرد والا يكون له هلاقة سابقة بنتائج عمليات المراجعة موضوع الحكم ومن ثم فإذا فشل المراجع الخارجي في تحقيق هذا المستوى من الكفاءة والعناية المهنية فإنه يصبح معرضاً للمطالبة بالتعويض عما لحق بعميلة أو الغير من إضرار وخسائر . وتنقسم المسئولية المدنية للمراجع الخارجي إلى : - أولاً : المسئولية العقدية ( تجاة العملاء ويندرج ضمنها المسئولية عن عدم إكتشاف الغش ) ثانياً: المسئولية التقصيرية ( تجاه الغير والطرف الثالث ) مقالات ذات صلة:إجراءات وأساليب المراجعة في ظل المعالجة الآلية للمعلوماتمفهوم المراجعة في ظل المعالجة الآلية للمعلوماتفحص الحسابات لغرض اكتشاف الغش و الإختلاسات
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
إصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها
إصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها مقدمة الهدف من عملية المراجعة الخارجية للقوائم المالية والمبادئ التي تحكمها تشمل المهمة الرئيسية للمراجع الخارجي · إبداء الرأي المحايد عن مدى عدالة وسلامة القوائم المالية للمنشأة في تعبرها عن نتائج أعمالها ومركزها المالي وتدفقاتها النقدية والتغيرات في حقوق الملكية . معيار المراجعة المصري رقم ( 200 ) الهدف من عملية مراجعة قوائم مالية والمبادئ العامة التي تحكمها . - يتمثل هدف مراجعة القوائم المالية في تمكين المراجع الخارجي من إبداء الرأي فيما إذا كانت القوائم المالية قد أعدت في كافة جوانبها الهامة طبقاً لإطار إعداد التقارير المالية المطبقة كما بين المعيار رقم ( 200 ) . - في الوقت الذي تنحصر فيه مسئولية المراجع الخارجي على تكوين وإبداء رأي في القوائم المالية تقع مسئولية إعداد وعرض القوائم المالية بصورة عادلة طبقاً لاطار إعداد التقارير المالية المطبقة على عاتق إدارة المنشأة . تحديد الربح المحاسبي وموقف المراجع الجارجي منها يلاحظ أن الربح المحاسبي لأي منشاة أعمال ، لا يمكن معرفته على درجة التحديد إلا بعد إنتهاء حياة المنتشاة وتصفيتها ، حيث تتحمل الارباح الحقيقية حينئذ في الزيادة في الزيادة التي توؤل إلى أصحاب حقوق الملكية بعد التصفية عما أستثمروا من أموال عند بداية حياة المنشأة . فلو إفترضنا أن حقوق أصحاب المنشأة " الاصول –الخصوم في بداية حياة المنشاة 120.000 ج وفي نهاية حياة المنشاة بعد تصفيتها بلغت حقوق أصحاب المنشأة التي آلت إليهم 90.000 ج . فإن الربح الحقيقي بعد التصفية هو الفرق بينهم وهو 70.000 ج ويمكن قياس تحديد الربح المحاسبي من خلال احدى طريقتين § طريقة الزيادة الصافية في حقوق أصحاب المنشألة § وطريقة مقابلة الايردات بالنفقات " وهذه هي طريقة المحاكم " أولاً : طريقة الزيادة الصافية في حقوق اصحاب المنشأة ( طريقة الميزانية ) وتقوم هذه الطريقة على أساس قياس الاربح الدورية من خلال المقارنة بين ميزانيتين لفترتين متتالينين " يعتبر هذا ربح فترة محاسبية وليس ربح حقيقي " الانتقادات وتنتقد هذه الطريقة حيث أن رقم الربح الناتج عن تطبيقها يشمل على كل من حققته منشاة الاعمال من أرباح أياً كان مصدرها سواء أرباح عادية أو غير عادية أو أرباح رأسمالية . فالربح في هذه الطريقة يتضمن ربح التشغيل العادي بالاضافة إلى الارباح غير العادية التي تحققت خلال الفترة والارباح الرأسمالية ومن ثم فإن رقم الربح هذا لن يعكس المقدرة الكسبية للمنشأة على وجه سليم ، وهذا ما تحاول الطريقة الثانية تفادية من مبدأ مقابلة المصروفات بالايرادات . ثانياً : طريقة مقابلة الايردات بالنفقات " وهذه هي طريقة المحاكم " يلاحظ أنه تتم مقابلة الايرادات الجارية بما يتحملها من نفقات جارية للوصول إلى ربح التشغيل الذي يعبر عن المقدرة الكسبية للمنشاة ، مع فصل المكاسب النتاجة عن أرتفاع أسعار الاصول والتي تعرف بمكاسب الحيازة بصورة مستقلة في الحسابات حيث أنها تعتبر أرباحاً فير قابلة للتوزيع . وتنقسم الايردات إلى إيرادات إيرادية وإيرادات رأسمالية كما تنقسم الايرادات الايراداية بدورها إلى إيرادات عادية وإيرادات غير عادية . ويقصد بالايرادات العادية تلك الايرادات التي تنشأ من مزاولة المنشاة لنشاطاتها العادي ، وذلك مثل إيرادا المبيعات وأربح الاستثمار والتي ترحل إلى الجانب الدائن من حساب الارباح والخسائر . الايرادات الايرادية غير العادية يقصد بها تلك الايرادات التي تنشأ نتيجة عمليات لا تدخل في النشاط العادي للمنشأة ، ولا تتعلق بالفترة المحاسبية الجارية بل قد تخص فترة ماضية وذلك مثل ما تحصل عليه المنشاة لديون مستقة سبق أن إعتبرتها مصروف فس سنوات سابقة . الايرادات الرأسمالية هي تلك الناتجة عن بيع المنشاة لاحد الاصول الثابتة التي تقتنيها ، يقصد المساعدة في الانتاج أو أداء خدمات طويلة الاجل وليس بقصد الاتجار فيها كذلك قد تكون مكاسب ناتجة عن أرتفاع أسعار أصول المنشأة . ويلاحظ أن هذه الايرادات الرأسمالية غير القابلة للتوزيع منها ، في الحقيقة تعتبر من مصادر تكوين الاحتياطيات الرأسمالية والتي يعتبر توزيعها بمثابة إهدار لرأسما المنشأة والي ينبغي المحافظة عليه . أما بالنسبة للإيرادات الرأسمالية فإن مكواناتها تشتمل على الانواع الاتيه : - · الايرادات الناتجة عن بيع الاصول الثابتة بربح . · الايرادات الناتجة عن قبض تعويضات عن أصول ثابتة أكثر من تكلفتنها الدفترية . · أرباح إعادة التقدير . · الايرادات غير العادية · تصفية الالتزمات بأقل من قيمتها الدفترية أي أن هذه المجموعة من الايرادات تحققها المنشأة من أي مصدر بخلاف المصادر المرتبطة بطبيعة نشاطها الذي أنشئت من أجلة . النفقات وتعتبر النفقات بمثابة العنصر الثاني من عنصري القياس نتيجة الاعمال من ربح أو خسارة ، وهي التي يتم مقابلتها مع الايرادات للوصول إلى أرباح الفترة المالية والنفقات عبارة عن المبالغ التي تدفعها المنشاة أو تتعهد بدفعها نظير الحصول على منافع وخدمات · هذا ويجب أن نلاحظ أن § ربح النشاط العاجي ويقصد به الربح الناتج عن النشاط والتي قامت من أجله المنشأة أي أن الربح الناتج عن قيام المنشأة بمزاولة النشاط الذي قامت وتأسست من اجلة . ربح النشاط العادي يقصد به الربح الناتج عن أي نشاط بخلاف النشاط التي قامت من اجله ، أي أن الربح الناتج عن قيام المنشأة بمزاولة أيه أنشطة لم تقم أساساً من أجلها . الربح الرأسمالي يقصد به الربح الناتج عن قيام المنشأة عن قيام بيع أصل ثابت أو أصول ثابته من أصولها الثابتة التي كانت قد أشترتها أو أقتنتها بغرض إستخدامها في القيام بمزاولة نشاطها الرئيسي .الشروط القضائية لتوزيع الارباح والرأسمالية 1- أن تكون قد تحققت فعلاً ومعنى ذلك أن القضاء يستبعد أرباح إعادة التقدير من الحسبان . 2- أن يوجد فائض حقيقي بعد إعادة تقويم سائر الاصول وسائر الخصوم ويسمح له بالتوزيع . ويعني ذلك أن القضاء يرى أن الارباح الرأسمالية تستخدم في تغطية الخسائر والمطلوبات وما يتبقى بعد ذلك يجوز توزيعة . أي أن القضاء يرى أن - الربح الرأسمالي لا يجوز توزيعة ( حث يتم ترحيلة إلى حـساب إحتياطي رأسمالي ) بل يجب ان يستخدم في تغطية الخسائر غير العادية. كيف يتم التحقق من تحقيق المدة الزمنية أولاً : التحقق من سلامة التفرقة بين الانواع المختلفة من المصروفات ومعالجة كل منها المعالجة المحاسبية السليمة . ثانياً : التحقق من سلامة حساب الاستهلاك عن الاصول الثابتة . ثالثاً : التحقق من سلامة تكوين المخصصات الضرورية . رابعاً : التحقق من سلامة إجراء الجرد والتقويم السليم للمخزون السلعي وأخر المدة. خامساً : التحقق من سلامة إجراء التسويات الجردية أخر المدة بطريقة سليمة. سادساً : التحقق من سلامة إحترام تاريخ الاقفال . سابعاً التحقق من سلامة التفرقة بين الايرادات الايرادية والايرادات الرأسمالية . موقع المراجع الخارجي من موضوع تحديد الربح المراجع الخارجي يجب أن يوجه الاهتمام المناسب للتحقق من مدى سلامة وعدالة قيام المنشاة التي يراجعها بتطبيق مبدأ المقابلة المحاسبية ومبدأ المدة المحاسبية ومدى سلامة تطبيق أساس تحقيق الايرادات وكذلك مبدأ التفرقة بين أنواع النفقات ومعالجتها المحالجة المحاسبية السليمة . أنواع تقارير المراجع الخارجي إذا تبين للمراجع الخارجي وجود مخالفات لمعايير المحاسبة المصرية أو لقانون الشركات المساهمة المصرية أو قانون النظام للشركات أو أي مخالفات محاسبية ذات تأثير جوهري على عدالة القوائم المالية والحسابات الختامية للمنشأة وأصبح من الواجب على المراجع الخارجي أن ينبه أدارة المنشأة لهذه المخالفات . 1- تقرير النظيف . 2- تقرير مقيد . 3- تقرير عكسي . 4- تقرير خالي من الرأي . الاحتمال الاول : أن تقوم إدارة المنشأة بتصحيح تلك المخالفات التي بينها لهم المراجع الخارجي . ففي هذه الحالة فإن المراجع الخارجي يقوم بإعداد تقرير مراجعة نظيف . الاحتمال الثاني : إدارة المنشأة أصرت على عدم تصويب المخالفات هناك مواقف ثلاثة · لا تؤثر على عدالة القوائم المالية ------------------------ تقرير مقيد · تؤثر على عدالة القوائم المالية -------------------------- تقرير عكسي في حالة إصرار المنشأة على عدم التصحيح -------------- تقرير خالي من الرأي خالي من الرأي ( يدل على القوائم المالية تختلف كلياً عن الحقائق ) نسأل الله أن ينفع به كل من يقرأ هذه المادة حمل الاصدار بصيغة PDF مجاناً مقالات ذات صلة:دور المحاسب القانونى فى تحليل وتقييم المنشآتمفهوم جودة عملية المراجعةالبرنامج التدريبى للزملاء الجدد KPMG
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
المسئولية التقيرية للمراجع الخارجي
المسئولية التقيرية للمراجع الخارجي فإنها لكي تنشأ أو تثبت فلا بد من توافر الاركان الثلاثة الاتية 1- ضرورة وقوع تقصير أو خطأ من المراجع الخارجي . 2- إصابة المدعي بضرر ناتج عن خطأ أو تصير المراجع الخارجي . 3- وجود علاقة سببية بين خطأ أو تقصير المراجع وبين الضرر لاذي أصاب المدعي . · ملاحظة غاية في الاهمية ويتكون الخطأ أو التقصير في المسئولية التقصيرية من عنصرين الاول : عنصر ماجي ويتمثل في التعدي ويقصد به إنحراف سلوك المراجع الخارجي سواء تعمد الاضرار بالغير أو لم يتعمد وإنما صدر من إهمال وتقصير . الثاني: عنصر معنوي ويتمثل في الادراك والتمييز مقالات ذات صلة:مفهوم جودة عملية المراجعةالبرنامج التدريبى للزملاء الجدد KPMGدراسة تحليلية لتكلفة نظام الكتروني متكامل
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
المسئولية القانونية للمراجع الخارجي
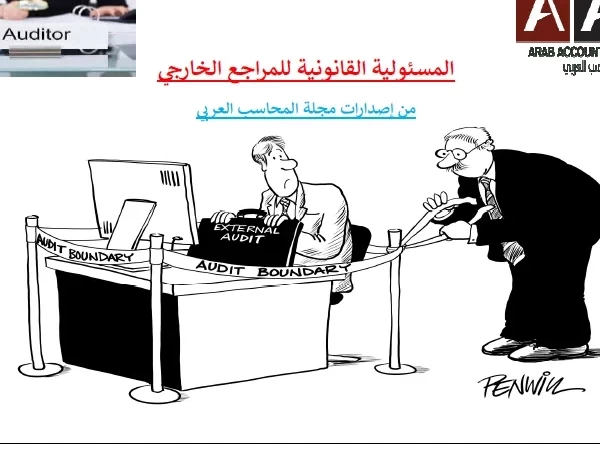
المسئولية القانونية للمراجع الخارجي تتفرع مسئولية المراجع الخارجي إلى : · مسئولية مدنية . · مسئولية جنائية . · مسئولية تأديبية . الوضع القانوني للمراجع الخارجي نص قانون شركات المسهامة المصري على أن المراجع الخارجي يسأل عن صحة البيانات الواردة في تقريرة بوصفة وكيلا عن مجموعة المساهمين ،وبناء عى ذلك فإن المراجع الخارجي المعيين وفقاً لاحكام القانون يقوم بدورة كوكيل عن المساهمين لكي يراجع الحسابات والقوائم التي قامت إدارة الشركة بإعدادها كما أن حقوق المراجع الخارجي وواجابته قد حددها القانون . ويمكن أن يتعرض المراجع الخارجي أثناء قيامة بإداء مهام مهنته لثلاث صور من من المسئولية القانونية 1- مسئولية مدنية . 2- مسئولية جنائية . 3- مسئولية تأديبية . أولاً : المسئولية المدنية :- وتقام دعواها من العميل " هو عميل عملية المراجعة ، أو هو الجمعية العامة للمساهمين ، أو أصحاب حقوق الملكية " أو الغير " الطرف الثالث لمهنة المراجعة في حال التقصير أو الاهمال " في حال قيام المراجع بإلحقا الضرر بعميلة أو بالغير . ثانياً المسئولية الجنائية :- وتقام دعواها إذا أرتكب المراجع الخارجي عملا يمثل إضراراً بالمجتمع وإهدار النظام العام من قبل النيابة العامة . ثالثاً : مسئولية تأديبية :- وهي مسئولية تنشأ إذا قام بإرتكاب مخالفة أو إخلال بكرامة وشرف المهنة او مخالفة لتقاليد المهنة . حدود كل مسئولية من المسئوليات السابقة · المسئولية المدنية : - إذا ثبت أن المراجع مسئول مسئولية مدنية يحكم عليها بتعويض مالي إما للعميل او لغير العميل . · المسئولية الجنائية : - إذا ما ثبتت المسئولية الجنائية على المراجع يصبح أو يحكم عليه بالسجن لمدة متفاوتة وفقاٌ لما نص عليه قانون المساهمة أو المراجعة أو الجنايات المصري . · المسئولية التأديبية : - إذا ثبت على ارملاجع الخارجي يتعرض إلى احد العقوبات التأديبية من جهة المحاسبة والمراجعة وهي نقابة التجاريين بالجزاء من ( لفت النظر ، توجيه اللوم ، الإنزار ، الوقف المؤقت ) وقد تصل إلى سحب ترخيص مزاولة المهنة من المراجع الخارجي سحباً نهائي . المسئولية المدنية للمراجع الخارجي :- إذا ما وقع المراجع الخارجي تحت طائلة المسئولية المدنية فإنه يصبح مسئولا عن تعويض من قد يلحق بالعميل من خسائر نتيجة إهمالة ، غير أنه يجب ملاحظة أنه إذا اهمل المراجع الخارجي ولم ينتج عن أهمالة أي خسائر للعميل أو الغير فإن هذا المراجع يصبح غير مسئول عن أي تعويص . كيف يقاس الاهمال وتنشأ المسئولية المدنية للمراجعة الخارجي نتيجة إهمال أو تقصير في اداء واجباتة المهنية بالقياس إلى مستوى العناية المهنية المبذولة من المراجع العادي المتمرس متوسط التأهيل والخبرة والكفاءة والذكاء إذا واجه نفس الظروف الخارجية التي أحاطت بالواقعه ، بشرط أن يكون متجرد والا يكون له هلاقة سابقة بنتائج عمليات المراجعة موضوع الحكم ومن ثم فإذا فشل المراجع الخارجي في تحقيق هذا المستوى من الكفاءة والعناية المهنية فإنه يصبح معرضاً للمطالبة بالتعويض عما لحق بعميلة أو الغير من إضرار وخسائر وتنقسم المسئولية المدنية للمراجع الخارجي إلى : - أولاً : المسئولية العقدية ( تجاة العملاء ويندرج ضمنها المسئولية عن عدم إكتشاف الغش ) ثانياً: المسئولية التقصيرية ( تجاه الغير والطرف الثالث ) المسئولية العقدية :- في مصر أفصح قانون المساهمة المصري عن المسئولية العقدية للمراجع الخارجي وتتضامن المراجعين الخارجيين - إذا ما تعدو في المشئولية والاجل المحدد لرفع دعوى المسئولية والمطالبة بالتعويض ،حيث بين القانون أن المراجع الخارجي يكون مسئولاًأمام الشركة عن تعويض الضرر الذي يلحقها بسبب الاخطاء التي تقع منه في تفيذ عملة وإذا كان للشركة أكثر من مرجع جارجي إشتركوا في الخطأ كانو مسئوليين أمام الشركة بالتضامن . ولكي تنشأ المسئولية العقدية للمراجع الخارجي فلا بد من توافر أربعة أركان رئيسية 1- أن يكون المراجع الخارجي مكلف بواجب محدد . 2- أن يفشل المراجع في أداء الواجب . 3- إصابة المدعي بضرر نتيجة خطأ المراجع أو فشلة في أداء واجبة . 4- الا يكون اهمال الماجع قد ترتب على إهمال العميل نفسة . · ويلاحظ هنا أن معيار عناية الرجل المهني المعتادة أو عناية الوكيل يستخدم كمعيار لتحديد المشئولية العقدية للمراجع الخارجي . · ويتفرع من المسئولية العقدية كل من : 1- المسئولية عن أعمال المساعدين والخبراء والمراجع الخارجي والمسئولين عن عدم إكتشاف الغش وذلك كما يتبين مما يلي المسئولية عدم إكتشاف الغش بين معيار المراجعة المصري رقم 240 مسئولية المراجع بشأن الغش والتدليس ، أنه ينبغي على المراجع الحفاظ على أسلوب الشك المهني طوال عملية المراجعة وأن كيون مدركاً لامكانية وجود تحريف هام ومؤثر ناتجاً عن الغش .وذلك مع وجوب مراعاة الاعتبارات الاتية عند دراسة مسئولية مراجع الحسابات الخارجي عن عدم إكتشاف الواقعة او الغش " التلاعب بالقوائم المالية " . 1- الظروف لخاصة بواقعة التلاعب . 2- درجة العنياة المهنية التي بذلها مراجع الحسابات الخارجي . 3- ما إذا كانت هناك ظروف كانت تعتبر كفيلة بإثارة الشك من قبل مراجع الحسابات الختامية حول وجود تلاعب أو غش في القوائم المالية . 4- مدى مسئولية إدارة المنشأة محل المراجعة عن عدم إكتشاف واقعة التلاعب او الغش في القوائم المالية . المسئولية التقصيرية للمراجع الخارجي تمثل المسئولية التقصيرةي تجاه الطرف الثالث الفرع الرئسيس الثاني للمسئولية المدنية للمراجع الهارحي وهي تقوم على أساس مساءلة المراجع الخارجي عن خطأة أما غير موكلة ممن لا يرتبطون بعلاقة تعقادية ، ويسخدمون القوائم المالية التي قام بمراجعتها وقدم تقريرة بشانها وذلك ترتباً على إخلال ذلك المراجع بالالتزام بالقانون العام الذي يقض بعدم الاضرار بالغير . لاحظ أن أطراف عقد المراجعة الخارجية هم الطرف الاول : المراجع الخارجي نفسة . الطرف الثاني : أصحاب الشركة المشاهمين وهم ( أصحاب حقوق الملكية أي حملة الاسهم العادية ) وقد نص قانون شركات المساهمة المصري على أن مراجع الحسابات الخارجي يسأل عن صحة البيانات الواردة في تقريرة بوصفة وكيلا عن مجموعة المساهمين أما إدارة شركة المساهمة فهي التي يقوم المراجع الخارجي بالمراجع على الحسابات والقوائم المالية والسجلات ونظام الرقابة الداخلية التي قامت هذه الادارة بإعدادها وذلك فإن الادارة ليست طرفاً ثانياً ولا ثالثاً . أما الطرف الثالث لعملية المراجعة : فهو الطرف بمعنى أي أحد بخلال الطرف الثاني وبخلاف إدارة الشركة " مثل البنوك ، المستثمري المتوقعون ، مصلحة الضرائب ، ومصلحة الشركات ، وهيئة أسواق المال : أما المسئولية التقيرية للمراجع الخارجي فإنها لكي تنشأ أو تثبت فلا بد من توافر الاركان الثلاثة الاتية 1- ضرورة وقوع تقصير أو خطأ من المراجع الخارجي . 2- إصابة المدعي بضرر ناتج عن خطأ أو تصير المراجع الخارجي . 3- وجود علاقة سببية بين خطأ أو تقصير المراجع وبين الضرر لاذي أصاب المدعي . · ملاحظة غاية في الاهمية ويتكون الخطأ أو التقصير في المسئولية التقصيرية من عنصرين الاول : عنصر ماجي ويتمثل في التعدي ويقصد به إنحراف سلوك المراجع الخارجي سواء تعمد الاضرار بالغير أو لم يتعمد وإنما صدر من إهمال وتقصير . الثاني: عنصر معنوي ويتمثل في الادراك والتمييز وخلاصة المسئولية التقصيرية للمراجع الخارجي يمكن بيانها على النحو التالي : - تتمثل أركان المسئولية التقصيري للمراجع الخارجي في 1- تعدي المراجع وتقصيرة وإهمالة . 2- ضرررة يصيب الطرف الثالث حسن النية 3- رابطة سرية بين تعدي المراجع وبين الضرر الذي أصاب الطرف الثالث حسن النية وهنا يجب التفرقة بين حالتين لتحميل هذا الاصدار PDF إضغط هنا مع مقالات مفيدة أخرى نتمنى أن نكون قد قدما شئ مفيد لكم متابعين المجلة الكرام مقالات ذات صلة:إستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
أهمية التمويل الدولي
أهمية التمويل الدولي تختلف أهمية تدفقات رؤوس الأموال بين دول العالم باختلاف وجهات النظر بين الدول المقرضة لرأس المال والدولة المقترضة له من ناحية, وباختلاف نوعية رأس المال المتدفق من ناحية أخرى ويكون تحليل أهمية التمويل كما يلي : 1- أهمية التمويل الدولي بالنسبة للدول المقترضة (المتلقية) :تستهدف الدول المتلقية(*) لرأس المال في الغالب : § تدعيم برامج وخطط التنمية الاقتصادية والاجتماعية. § رفع مستوى معيشة السكان. § مواجهة العجز في موازين المدفوعات وسد الفجوة بين الاستثمارات المطلوبة والمدخرات المحققة. كما يمكن للدول أن تقترض من الخارج لدعم الاستهلاك المحلي والمحافظة على مستوى معيشي معين, فإذا كانت الموارد الخارجية للدولة غير كافية لتمويل الواردات الاستهلاكية, فإن الاعتماد على القروض أو المنح الخارجية يصبح أمرا لا مفر منه لأنه عندما تكون الواردات من الصادرات فإن ذلك يؤدي إلى وجود فجوة في موارد الصرف الأجنبي, ولا بد من سد هذه الفجوة بأحد الأسلوبين : الأول: عن طريق السحب من الاحتياطيات الخارجية المملوكة للدول. والثاني: هو الاقتراض الخارجي, وعادة ما يتم اللجوء إلى الأسلوب الثاني إذ كان مستوى الاحتياطيات الخارجية لا يسمح بالمزيد من السحب منه. كما قد تعلق الدولة أهمية كبيرة على التمويل الخارجي في شكل استثمارات أجنبية مباشرة, وذلك لأن الاستثمارات المباشرة توفر تكنولوجية متقدمة وخبرات إدارية رفيعة المستوى بالإضافة إلى تفاعل المشروعات الممولة من خلال الاستثمارات الأجنبية المباشرة مع الأسواق الدولية, وهو ما يؤدي إلى زيادة الإنتاج من السلع القابلة للتصدير, كما تؤدي إلى توفير فرص توظيف وتحسين جودة الإنتاج. 2- أهمية التمويل الدولي من وجهة نظر الجهات المقرضة : فمن وجهة نظر الجهات المانحة فإن هناك سيادة للأهداف والدوافع السياسية بالنسبة للتمويل المتدفق من المصادر الرسمية الثنائية ومتعددة الأطراف. فيؤكد كل من جريفن واينوس (Griffin & Enos) على دور العوامل السياسية في تحديد الدولة المتلقية من ناحية وفي تحديد حجم تدفقات الرأسماليين المتدفقة إليها من ناحية أخرى. وتحاول الدول التي تمنح قروضا رسمية لدولة أخرى أن تحقق أهدافا عديدة كتصريف الفوائض السلعية لديها وزيادة صادراتها وتشغيل جانب كبير من شركاتها الوطنية في أعمال النقل والوساطة والتأمين والمقاولات وبيوت الخبرة المختلفة بها. كما ان القروض الرسمية الثنائية ترتبط بضرورة إنفاقها في أسواق الدول المانحة (باستثناء حالات قليلة جدا يتم فيها فتح قروض نقدية ولأهداف خاصة). كما أن الحصول على قرض معين من دولة أخرى لا يعني إعطاء الدولة المقترضة الحق في استخدامها بحرية كاملة والشراء من أي سوق من الأسواق الدولية وفقا لأجود أنواع السلع وأرخص الأسعار, ولكن الدولة المانحة تريد تحقيق أهداف عديدة منها : - تحسين صورة الدولة المانحة أمام المجتمع الدولي وإظهارها كدولة تحارب الفقر في العالم. - حماية مصالح بعض القطاعات الإنتاجية بالداخل كالقطاع الزراعي (الذي ينتج كميات كبيرة ويؤدي عدم تصديرها إلى انخفاض أسعارها وإصابة المنتجين بإضرار جسيمة, ولهذا يمكن التخلص من هذه الفوائض السلعية عن طريق القروض والمساعدات). - تحمل الدولة المانحة للقرض المشاريع الممولة بالقرض تكاليف النقل والتأمين لدى شركات تابعة للدولة المانحة بالإضافة إلى تكاليف الخبراء والمشرفين. أما التمويل الدولي متعدد الأطراف: وهو رأس المال الذي يتدفق من المؤسسات الدولية والإقليمية فهو يخضع في تحركه للتيارات السياسية من جانب الدول المسيطرة على إدارة هذه المؤسسات الدولية. 3- أهمية التمويل الدولي على المستوى العالمي : إن أهمية التمويل الدولي من منظور العلاقات الاقتصادية الدولية تكمن في تمويل حركة التجارة الدولية من السلع والخدمات وأي انخفاض في مستوى السيولة الدولية لتمويل حركة التجارة يؤدي إلى انكماش العلاقات الاقتصادية بين الدول, وإذا كان القطاع الخارجي في معظم الدول يعد بمثابة القطاع المحرك للنمو فان انخفاض حجم هذا القطاع وانكماش نشاطه سيؤثر على معدلات النمو ويقلل حجم الإنتاج المخصص للتصدير والسلع المستوردة للاستثمار والاستهلاك. والملاحظة الجديرة بالذكر هي أن الحجم الفعلي لتحركات رؤوس الأموال بين دول العالم فيما بين الأسواق المالية الدولية قد فاق عدة مرات التحرك الفعلي للسلع والخدمات على المستوى الدولي, ولم يعد هناك ارتباط بين التدفقات المالية والتدفقات العينية, وتعرف هذه الظاهرة على المستوى الدولي بظاهرة الاقتصاد الرمزي, وأن الدول المتقدمة وعلى رأسها الولايات المتحددة الأمريكية (USA) هي وحدها المستفيدة من ظهور ونمو الاقتصاد الرمزي, ويعود ذلك إلى امتلاكها للأدوات القادرة على توجيه عمليات التحرك لهذه الأموال كاستخدام السياسة النقدية لجذب رؤوس الأموال وسياسة الصرف الأجنبي بهدف احداث تخفيض في القيمة الحقيقية لديونها الخارجية المقومة بالدولار الأمريكي. وقد استخدمت الولايات المتحدة الأمريكية هذه السياسات منذ أن أصيب ميزانها التجاري بعجز سنة 1972 وحتى الآن. (*) كلمة المتلقية ذات مفهوم واسع لكل التدفقات الرأسمالية سواء كانت قروض أو منح أو استثمارا مباشرا أو أي شكل من أشكال التدفق (بدلا من كلمة المقترضة). لطلـــبة الســــنة الرابعة ليـــسانس تخصص: مالية ، نقود وبنوك إعداد الـــــدكتور: مفــــــــتاح صــــــــالح أستــــــــاذ محـــــاضر قــــسم الاقتــــــصاد جــــــــــــامعة بســــــــــكرة مقالات ذات صلة:عناصر النظام الماليماهية التمويل الدوليمراحل أعداد الميزانية العامة
