
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
الخصائص المميزة للمحاسبة الادارية
الخصائص المميزة للمحاسبة الادارية المحاسبة الادارية موجهة لخدمة الاطراف الداخلية حيث تركز على إعداد التقارير للمستخدمين الداخليين ( الادارة ) جوهر المحاسبة الادارية هو القياس والتوصيل ، القياس يشمل على قيا القيم المستقبلية بالاضافة إلى القيم الفعلية ويكون قياس نقدي وغير نقدي، اما توصيل المعلومات فيتم للادارة داخل المنشاة . أن الهدف من المحاسبة الادارية هو خدمة الادارة في ممارسة وظائفها المختلفة من تخطيط واتخاذ قرارات ورقابة وتقييم اداءوذلك من خلال * تزويد المديرين في المؤسسات والشركات بادوات التقييم المالي والمحاسبي للاداء الاداري بشكل إجمالي وتفصيلي . * القيام بالتحليل العميق للبيانات المحاسبية المتوافرة على بإستخدام منهاج عملية ودقيقة تستندإلى أدوات وتقنيات علمي المحاسبة والادارة مجتمعين بالاضافة إلى الاستعانة ببعض العلوم الاخرى مثل الاقتصاد والاحصاء وبحوث العمليات . * تشكيل نظرة مستقبلية تجاة الانجاز المالي والاداء الربحي للمؤسسة والقيام باصدار التوصيات الملائمة لجعل نظم العمليات الادارية ككل منسجمة مع متطلبات تحقيق الخطة المستقبلية التكاملية للعمل * إجراء الدارسات الشاملة للاخطار المالية والادارية المحتملة على استمرار وحيوية العمل واقتراح سبل العلاج لتلافي اي هزات مالية محتملة للعمل في الوقت الراهن أو المستقبل بالاستناد إلى التحليل المحابي والاداري الشامل لانجاز العمل مقالات ذات صلة:الموازنة النقدية Cash Budgetالمحاسب الإدارى المعتمد C M A) Certified Management Accountant )مفهوم محاسبة المسئولية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
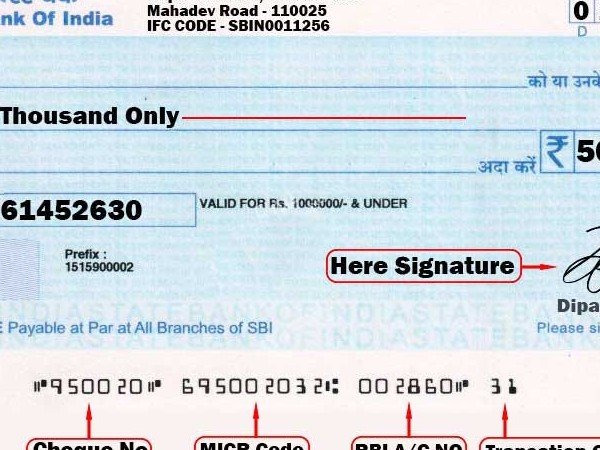
الشيك Cheque
الشيك Cheque أولا: عمليات الإيداع Deposits إيداع نقدية مسحوبة من خزينة المنشأة: ينبغي أن لا تتواجد نقدية كبيرة في خزينة المنشأة، بل من المفضل إيداع جميع المتحصلات بالكامل يوميا في البنك، ومن ثم تودع النقدية في البنك بموجب قسيمة ايداع يقوم البنك بمراجعتها واستلام المبلغ وتسليمها إلى مندوب المنشاة بعد ختمها والتوقيع عليها. ويجرى القيد الآتي لعملية الإيداع: … من حـ/ البنك … إلى حـ/ الصندوق 2-إيداع الشيكات الواردة: · تتسلم المنشأة شيكات من العملاء وغيرهم سدادا لحساباتهم، وفي هذه الحالة يتم التأشير على الشيكات " غير قابل للتحويل" وتثبت تفاصيلها في قائمة ويحرر بها قسيمة إيداع مستقلة توطئة لإيداعها في البنك في اليوم التالي. ويجري القيد بفرض أن المنشأة استلمت 500 دينار من احمد حسن سدادا لحسابه: 500 من حـ/ البنك 500 إلى حـ/ احمد حسن إيداع الشيك رقم .. الوارد الينا من احمد حسن سدادا لحسابه 3- رفض الشيكات Dishonoring · · وقد يحدث أن يرفض البنك الذي يتعامل معه احمد حسن صرف الشيك نظرا لعدم وجود رصيد أو أن التوقيع غير مماثل للنموذج الذي يحتفظ يه البنك أو لأن أحمد حسن قد أعطي تعليمات بإيقاف صرف الشيك وفي هذه الحالة نجد أن بنك المنشأة يخطرها بالواقعة بموجب إشعار يتم القيد التالي على أساسه: 500 من حـ/ احمد حسن 500 الى حـ/ البنك ويلاحظ أن القيد السابق يجعل حساب احمد حسن مدينا بالمبلغ من جديد باعتبار السداد السابق لم يتم ، وعلى العموم فان رفض الشيكات يعتبر حالة نادرة من بين المئات من الشيكات التي تتسلمها المنشأة وذلك للضمانات التي يضعها القانون التجاري على التعامل بالشيكات ضمانا لحسن سير المعاملات واستقرارها. تظهير الشيكات: ليس من المفضل تظهير الشيكات لاحد الموردين سدادا لمبالغ مستحقة على المنشأة، إذ ينبغي إيداع جميع المتحصلات في حـ/ البنك، ولكن في حالات معينة قد تقوم المنشأة بتظهير الشيكات الواردة، فلو أنها استلمت الشيك السابق الإشارة اليه في المثال السابق مع نية تظهيره إلى المورد فان الشيك عند استلامه يعامل معاملة النقدية ويكون القيد : 500 من حـ/ الصندوق 500 الى حـ/ احمد حسن وعند تظهيره إلى المورد خليل يكون القيد: 500 من حـ/ خليل 500 إلى حـ/ الصندوق ولو فرضنا أن هذا الشيك قد رفض لأي سبب من الأسباب فيكون القيد 500 من حـ/ احمد حسن 500 إلى حـ/ خليل أي أننا قمنا بإلغاء اثر السداد والتظهير . ثانيا: عمليات السحب من الحساب الجاري في البنك: يتم السحب بموجب شيكات، والشيك عبارة عن أمر صادر من الساحب إلى البنك المسحوب عليه مبلغ معين لأمره أو لأمر شخص آخر يسمى المستفيد . وينبغي أن يحتفظ بدفتر الشيكات لدى صاحب المنشأة أو لدى موظف مسئول ، ولا ينبغي تشجيع توقيع الشيكات " على بياض" مقدماُ على سبيل تسهيل العمليات ، إذ ]أن ذلك يشجع على التلاعب في الصرفيات. وفيما يلي بعض القيود المحاسبية لعمليات السحب المختلفة، وان كان قد سبق ذكرها من قبل في موضع آخر من الكتاب. السحب من البنك لتمويل خزينة المنشأة: يسحب الشيك ويتم صرفه من البنك ويودع المبلغ في الخزينة ويجرى القيد التالي في حالة سحب 100 دينار: 100 من حـ/ الصندوق 100 إلى حـ/ البنك سحب مبلغ من البنك وإيداعه في الصندوق بشيك رقم…. سداد ثمن مشتريات بشيك : في هذه الحالة يتم الشراء بموجب شيك ويجري القيد التالي بفرض أن البضاعة قيمتها 600 دينار. 600 من حـ/ المشتريات 600 إلى حـ/ البنك شراء بضاعة بفاتورة رقم … وسداد الثمن بشيك رقم.,.. ثالثاُ: مصروفات وفوائد الحساب الجاري : Bank Charges and interests تتضمن مصروفات البنك قيمة دفاتر الشيكات والدمغة ومصروفات تحصيل الشيكات ومقابل المكاتبات … الخ. ويرسل البنك إلى المنشأة دوريا أشعارا مدينا بالمصروفات التي حملها على المنشأة ويتم القيد التالي بموجب هذا الأشعار في دفاتر المنشأة. … من حـ/ مصروفات البنك … إلى حـ/ البنك مصروفات البنك بموجب الأشعار رقم…. أما بالنسبة للفوائد فهذه لا يحسبها البنك إلا في حالات خاصة نظرا لان المبالغ المودعة لديه معرضة للسحب بالكامل في أي وقت وفي حالة احتسابها يرسل البنك أشعارا بها وتقوم المنشأة بإثباتها دفتريا كالآتي: .. من حـ/ البنك .. إلى حـ/ فوائد البنك الدائنة ما أضافه البنك لحسابنا من فوائد بموجب الأشعار رقم … ويلاحظ أن الفوائد التي قيدها البنك لحساب المنشأة هي إيرادات للمنشأة ومن ثم سميت بالفوائد الدائنة. أحيانا يحمل البنك المنشأة بفوائد مدينة وذلك إذا تم الاتفاق بين البنك والمنشأة على تسهيلات ائتمانية في صورة السماح للمنشأة " بالسحب على المكشوف" أي بسحب مبالغ من البنك دون أن يكون هناك رصيد لها، وفي هذه الحالة يرسل البنك إلى المنشاة أشعارا بمبلغ الفائدة المستحقة على الأرصدة المكشوفة خلال المدة حيث يتم قيده كالآتي : · · … من حـ/ فوائد البنك المدينة ,,, إلى حـ/ البنك الفوائد التي حملها لنا البنك مقابل السحب على المكشوف بإشعار رقم … رابعا: حساب الإيداع DEPOSIT ACOUNT بمقتضى هذا الحساب يتم إيداع المبلغ لمدة معينة لا يحق للمنشأة السحب خلالها نظير فوائد يرتفع معدلها كلما طالت المدة وكبر المبلغ المودع ، وغالبا لا تحسب تلك الفوائد إذا سحب المودع مبلغه قبل نهاية المدة المحددة. ويفتح هذا الحساب باسم حـ/ البنك-إيداع تمييزا له عن حـ/ البنك (الجاري) ويجعل مدينا بالمبالغ المودعة نقدا أو المحولة من الحساب الجاري وفقا للقيد التالي : .. من حـ/ البنك (إيداع) .. إلى حـ/ الصندوق أو البنك (جاري) فتح حساب إيداع بالبنك بفاتورة رقم … 5% سنويا. وتستحق الفوائد على حساب الإيداع في نهاية المدة المتفق عليها وتقوم المنشأة أما بتحصيلها نقدا أو تطلب من البنك قيدها في حسابها الجاري . ويجري القيد التالي في دفاتر المنشأة: … من حــ/ الصندوق (أو البنك) .. الي حـ/ فوائد البنك الدائنة قيمة الفوائد المستحقة على حساب الإيداع بإشعار رقم … مقالات ذات صلة:عمولة خطابات الضمانالنماذج المخصصة لطلب إصدار خطابات الضمان حسب التأمين المودعغطاء خطابات الضمان
الشركات الناشئة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 27 نوفمبر 2025
خمس 5 عمليات مالية لازم أي شركة ناشئة تبدأ تشغلها بشكل تلقائي من أول يوم
خمس 5 عمليات مالية لازم أي شركة ناشئة تبدأ تشغلها بشكل تلقائي من أول يوم لو شغلت العمليات المالية الأساسية بشكل تلقائي، هتوفر وقت كبير كان بيروح في الشغل اليدوي، وهتزود الدقة، والالتزام، وكمان هتشوف أرقامك بوضوح أكبر. المشكلة إن أغلب الشركات الناشئة لسه شغالة بإكسيلات، ومراجعات متأخرة، وأنظمة مش متشابكة… وده بيعمل لخبطة، وأخطاء مكلفة، وبيوقف التطور. في المقال ده، هشرح لك أهم خمس عمليات مالية لازم تتشغل تلقائيًا فورًا، وإزاي ده هيخفّض المجهود، يرفع الدقة، ويحط أساس قوي لنمو الشركة. 1- الحسابات الدائنة (Accounts Payable) لو بتتعامل مع مورّدين كتير، إدخال الفواتير يدويًا والموافقات ممكن يعطّلوك جامد. تشغيل العملية دي تلقائيًا بيسهل الدنيا جدًا. ليه تشغلها تلقائيًا؟ النظام بيقارن الفواتير بأوامر الشراء لوحده. الموافقات بتروح للمسؤول فورًا. كل حاجة بتتوثق في سجلات إلكترونية واضحة. بتفيد الشركات الناشئة إزاي؟ بتخلي حركة الفلوس أوضح، والمدفوعات أدق، ومفيش فواتير بتتنسى أو تتدفع مرتين. كل اللي عليك تربط برنامج تشغيل الحسابات الدائنة ببرنامج المحاسبة… وخلاص تبقى ماشي صح. 2- الحسابات المدينة (Accounts Receivable) الفلوس اللي داخلة هي روح الشركة. لما تشغل عملية الفوترة والتحصيل تلقائيًا، بتقبض أسرع وبتحافظ على السيولة. ليه تشغلها تلقائيًا؟ الفواتير بتتطلع وتتتبعت لوحدها. تذكيرات الدفع بتتبعت للعميل تلقائي. لوحة متابعة بتبين المتأخرات لحظيًا. بتفيد الشركات الناشئة إزاي؟ بتخلص من وجع دماغ المطاردة وراء العملاء، وبتخلي التحصيل ثابت ومنظم. كمان بتقلل مدة التأخير في التحصيل لأن التذكيرات بتطلع بالميعاد من غير تدخل. 3- إدارة المصروفات (Expense Management) متابعة المصروفات بالإيميل والإكسيل بتعمل فوضى ومفيش أي سيطرة. لما العملية تتشغل تلقائيًا، الدنيا بتبقى واضحة ومتراقبة. ليه تشغلها تلقائيًا؟ الإيصالات بتتسجل تلقائيًا عن طريق الموبايل أو الإيميل. أي مصروف مخالف للسياسة بيتعرف عليه ويتحجز تلقائيًا. الموافقات بتخلص فورًا. بتفيد الشركات الناشئة إزاي؟ بتدي صورة لحظية عن المصروفات، وبتساعدك توقف أي تجاوز قبل ما يحصل. ممكن كمان تحدد حدود صرف لكل قسم… سيطرة من الآخر. 4- التقارير المالية (Financial Reporting) التقارير الشهرية بتاكل وقت رهيب لو معمولة يدوي. لما تشغلها تلقائيًا، هتلاقي التقارير جاهزة ودقيقة، وفي أي وقت. ليه تشغلها تلقائيًا؟ النظام بيجمع البيانات من كل مكان ويعرضها في Dashboard جاهز. مفيش تضارب أرقام أو مراجعة إكسيلات. الرسوم البيانية جاهزة ومفهومة. بتفيد الشركات الناشئة إزاي؟ بتخليك تتحرك أسرع لأن كل رقم قدامك لحظيًا. وقبل اجتماعات المستثمرين أو مجلس الإدارة… بدل ما تقعد تعمل تقارير بالساعات، هتلاقيها جاهزة. 5- الرواتب والضرائب (Payroll & Compliance) غلطة بسيطة في الرواتب ممكن تكلف كتير وتسيب انطباع سيء عند الموظفين. تشغيل الرواتب تلقائيًا بيمنع الأخطاء وبيضمن الالتزام بالقوانين. ليه تشغلها تلقائيًا؟ حساب المرتبات والضرائب بيتم وحده. الربط مع HR يخلي بيانات الموظفين دايمًا محدّثة. النظام يكشف أي خطأ أو مخالفة قبل ما تحصل غرامات. بتفيد الشركات الناشئة إزاي؟ بتضمن إن كل موظف يقبض في ميعاده بدون مشاكل، وبتلتزم بالقوانين سواء محليًا أو في دول مختلفة لو عندك فريق موزّع. إزاي تختار نظام تشغيل تلقائي للعمليات المالية؟ اختار نظام يقدر: يندمج مع برنامج المحاسبة عندك. يكبر معاك كل ما شركتك تكبر. يحافظ على سرية البيانات. يديك تحليلات ولوحات متابعة جاهزة. وانا اصنحكم ببرنامج قيود المحاسبي وتقدر تحصل على نسخة مجانية من البرنامج لمدة 14 يوم اضغط هنا إزاي التشغيل التلقائي بيقوي السيطرة المالية؟ لأنه ببساطة بيدي: ثبات: القواعد ثابتة ومفيش أخطاء بشرية. شفافية: كل خطوة متسجلة وواضحة. أمان: كل واحد له صلاحيات محددة. اشتغل بذكاء… مش بمجهود زيادة الشركة الناشئة اللي عملياتها ماشية تلقائيًا… بتكبر أسرع، وبمجهود أقل، وبأخطاء أقل. تشغيل العمليات التلقائي مش رفاهية — ده أساس النجاح على المدى الطويل. مقالات ذات صلة:أسس إعداد التقارير الجيدةالتمويل والادارة الماليةنظم المعلومات المحاسبية Accounting Information Systems

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولة
مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولة 1- قياس لكيفية أستعداد المراجع لقبول إحتمال أن يكون بالقوائم تحريف جوهري بعد إنتهاء عملية المراجعة والوصول إلى غير متحفظ . 2- وعندما يقرر المراجع مخاطر المراجعة عند أقل مستوى مقبول للخطر يعني أن المراجع يرغب في انه يكون أكثر تأكيداً من ان القوائم المالية غير محرفة جوهيراً . ويلاحظ أن تأكيدات المراجعة تكون محكمة ( متممة ) لمخاطر المراجعة مثلاً : و كانت مخاطر المراجعة المقبولة 2% فإن ذلك يعني أن التأكيد في المراجعة 98% وكلاهما تفيد بنفس المعنى ومما سبق يمكن تعريف الخطر العام للمراجعة بأنه : فشل المراجع إكتشاف الاخطا الجوهريه التي تحتويها القوائم المالية ومن ثم الخكم الخاطئ عليها فيذكر أنها سليمة على غير الحقيقة أو أنها سليمة إذا أظهر على نحو خاطئ أنها مشوهة أو محرفة . ويتكون هذا الخطر من ثلاثة أخطار فرعيين وهي 1- الخطر الحتمي ( المتلازم ) 2- خطر الرقابة 3- خطر الاكتشاف · الخطر الحتمي : هو الذي ينشأ من طبيعة العنصر محل لمراجعة . · خطر الرقابة : هو الخطر النابع عن ضعف الرقابة الداخلية بالشركة . · خطر الاكتشاف : وهو يتعلق بمدى فاعلية إجراء المراجعة في إكتشاف الاخطار . ويتضمن خطر الاكتشاف عنصرين هما الاول : مخاطر المراجعة التحليلية . الثاني : مخاطر المراجعة التفصيلية نموذج خطر المراجعة لاغراض التقييم خطر المراجعة المحقق = الخطر الحتمي X خطر المراجعة المحقق ÷ خطر الاكتشاف المحقق نموذج خطر المراجعة لاغراض التخطيط - نموذج خطر الكراجعة هو نموذج يعكس العلاقات بين كل من خطر المراجعة المقبول والخطر الحتمي ( المتأصل ) وخطر الرقابة وخطر الاكتشاف المخطط خطر الاكتشاف المخطط = خطر المراجعة المقبول ÷ الخطر الحتمكي لخطر الرقابة فإذا كان خطر الاكتشاف المخطط قد تم تقديرة بدرجة مرتفعة فإن المراجع يستطيع القيام بالاتي 1- يإخذ أحجام العينات صفر 2- يستطيع تأدية إجراءات المراجعة بناء على السند دون الانتظار إعداد القوائم المالية 3- يستكيع المراجع إختيار إجراءات مراجعة توفر ادلة الاثبات ذات حجية أقل ( تكاليف منخفضة ) أما إذا كان خطر الاكتشاف المخطط قد تم تقديرة بدرجة منخفضة فغن المراجع يستطيع القيام بالاتي 1- يأخذ حجم العينات كبيرة 2- يستطيع المراجع تأدية معظم إجراءات المراجعة بعد إعداد القوائم المالية 3- يستطيع المراجع إختيار إجراءات مارجعة موفرة أدلة الاثبات ذات حجية عالية ( تكاليف مرتفعة ) ويربط المراجع بين مستوى خطر الرقابة ومستوى الخطر الحتمي واللذان لا يتحكم فيها مستوى خطر الاكتشاف ولاذي يتحكم فيخ عن طريق توسيع حجم العينة ومن ثم تخفيض خطر المراجعة . وبما أن خطر المراجعة النهائي يتكون من محصلة الاخطار الثلاثة التي تؤدي إليه وهي خطر الرقابة وخطر الاكتشاف والخطر الحتمي فإنخطر الاكتشاف = الخطر النهائي ÷ الخطر الرقابة X خطر الحتمي ويجب أن يحدد المراجع الخطر النهائي في نسبة صغيرة حيث أن مكمل النسبة هو مستوى الثقة في الحكم الذي يصدرة على القوائم المالية وتتراوح هذه النسبة بين 5 – 10 % عادة ويحسب مستوى تخفظ المراجع وقدرته على تحمل المخاطر . مثال وعلى سبيل المثال إذا حدد المراجع مستوى الخطر النهائي للمراجعة عند 5% وحدد من خلال الفحص نظام الرقابة الداخلي مستوى خطر الرقابة 60% ثم حدد مستوى الخطر الحتمي عند 80% فإن مستوى الاكتشاف = الخطر النهائي 5% ÷ الخطر الحتمي 0.06 X خطر الرقابة 0.08 = 0.1 تقريباً مقالات ذات صلة:المراجعة في ظل المعالجة الآلية للمعلوماتالغش المالي والرقابة الداخلية: كيف تحمي أموالك وتعزز كفاءة عملياتك الماليةكيف تقوم بإجراء التدقيق الداخلي؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
تطوير نظام المحاسبة في الشركات الصغيرة
اعداد د .احمد جميل محمد عبده مدقق مالي ومستشار ضريبي ahmadalborg@yahoo.com الاردن 00962787544476 تطوير نظام المحاسبة في الشركات الصغيرة تعد الشركات الصغيرة العمود الفقري للاقتصاد في العديد من الدول، وتوفر فرص عمل كبيرة، ومن المهم جدًا الاهتمام بتطوير نظام المحاسبة الخاص بها لتحقيق النجاح المستمر والاستمرارية في العمل. فغالبًا ما يتجاهل الكثيرون أهمية تطوير نظام المحاسبة في الشركات الصغيرة، وهو ما يؤدي إلى تخطي العديد من الفرص الحاسمة التي يمكن أن تساعد في نمو تلك الشركة وتحسين أدائها المالي، ولكن يجب أن يكون النظام المحاسبي الفعال على رأس الأولويات في أي شركة تسعى للنمو، وخاصة الشركات الصغيرة. وبما أن هذه الشركات تشكل العديد من المشاريع الناشئة وتعتبر أساسية في الاقتصاد، فإنه من الأهمية بمكان أن تواجه تحديات في عملها، ومن بين أهم هذه التحديات هي صعوبة تنظيم الجوانب المحاسبية والمالية، مما يؤدي إلى صعوبة في تتبع الإيرادات والنفقات، وعدم تحديد التكاليف الفعلية للإنتاج وتقديم الخدمات. للبدء في حل هذه المشكلة ينبغي على الشركات الصغيرة وضع خطط محددة لتطوير النظام المحاسبي، حتى يتم تحديد الأهداف الرئيسية والمراحل المحددة لتحقيقها، كما يجب اختيار النظام المحاسبي المناسب لحجم الشركة ومتطلباتها، ويجب أن يكون متوافقًا مع الخطة الاستراتيجية للشركة، والانتقال بذلك إلى استخدام نظام محاسبي متكامل ومنظم ويتيح استخدامه العديد من المزايا من بينها توفير الوقت والجهد في تسجيل البيانات المالية، وتحسين دقة السجلات المالية وتقارير الأداء، وإدارة النقدية وتوفير الوقت والجهد في إعداد البيانات المالية الشهرية والسنوية. ويمكن أن يساعد النظام المحاسبي المتكامل في تحليل البيانات المالية بشكل أفضل، وتوفير التقارير المالية والضريبية بشكل أسرع وأكثر دقة، وتحسين عمليات الفوترة والتحصيل والدفع، كما يمكن للنظام المحاسبي أن يوفر معلومات مهمة لاتخاذ القرارات الاستراتيجية والمالية، وتحليل أداء الشركة وتحديد نقاط القوة والضعف والفرص الجديدة. وبشكل عام، يعد استخدام النظام المحاسبي المتكامل أمرًا ضروريًا لنجاح الشركات الصغيرة، ولتطوير نظام محاسبي فعال في الشركات الصغيرة العديد من الخطوات الحاسمة والمهمة التي يجب اتباعها: أولًا، يجب تحديد الأهداف والمتطلبات المحاسبية اللازمة لتحقيق الأهداف، بحيث تتوافق هذه الأهداف والمتطلبات مع خطة الشركة الاستراتيجية، وأن يكون النظام المحاسبي المستخدم متوافقًا معها، كما يجب تحديد المتطلبات الضريبية والمالية الأخرى التي تواجه الشركة وضمان تلبية هذه المتطلبات من خلال نظام المحاسبة. ثانيًا، يجب اختيار النظام المحاسبي المناسب الذي يتناسب مع احتياجات واساسيات عمل الشركة وميزانيتها، بحيث يتميز هذا النظام بكونه سهل الاستخدام ويوفر الوظائف المحاسبية اللازمة لتلبية احتياجات الشركة، مع الانتباه الى ان هذا النظام يسمح بتوسّع والتحديث في حال تغيرت احتياجات الشركة. ثالثًا، يجب تحسين إجراءات المحاسبة وتبسيطها داخل النظام قدر الإمكان، حيث يمكن تحسين الإجراءات عن طريق استخدام التكنولوجيا، والانتقال إلى الحوسبة ، ويمكن أيضًا تحسين إجراءات المحاسبة عن طريق استخدام الأتمتة والتحكم في العمليات اليدوية لتوفير الوقت والجهد. رابعًا، يجب تدريب وتطوير فريق المحاسبة لتحسين مهاراتهم وزيادة فهمهم لنظام المحاسبة، وذلك عن طريق تقديم دورات تدريبية وورش عمل متخصصة، كما يجب توفير الموارد اللازمة لتحسين الكفاءة والإنتاجية في العمل. خامسًا، يجب الانتباه إلى تنظيم السجلات المحاسبية والمالية، وذلك بإدخال البيانات بشكل دقيق ومنتظم، وإجراء عمليات التدقيق الدورية للتأكد من صحة البيانات والتقارير. سادسًا، يمكن استخدام برامج المحاسبة لتسهيل إدارة السجلات المحاسبية والمالية، وتوفير الوقت والجهد في إدخال البيانات وإصدار التقارير، وكذلك تحسين التعاون بين أعضاء الفريق. سابعًا، يمكن استشارة محاسب محترف لتقييم نظام المحاسبة الحالي وتوفير النصائح والتوجيهات لتحسينه وتطويره، وكذلك لتوفير الدعم والمشورة فيما يتعلق بالقوانين واللوائح المحاسبية والضريبية. وفي النهاية تطوير نظام المحاسبة في الشركات الصغيرة يتطلب الكثير من الجهد والتركيز، ولكنه يشكل عاملًا حاسمًا للنجاح والنمو المستمر في أي مؤسسة صغيرة، واتباع تلك الخطوات يساعد الشركات الصغيرة على تحقيق النمو المستمر والاستمرارية في العمل و يشكل عاملًا حاسمًا للنجاح في أي مؤسسة صغيرة. مقالات ذات صلة:تعريف الشركةجدول مقارنة بين الشركات التجارية و المدنيةكيف نقيم أداء شركة ماليا؟
