
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
العمليات المحاسبية الأساسية على قاعدة بيانات الشركة - برنامج الميزان
العمليات المحاسبية الأساسية على قاعدة بيانات الشركة - برنامج الميزان بعد إنشاء قاعدة البيانات الخاصة بالشركة وتجهيزها للبدء بالعمل, ننتقل إلى عمليات إدخال البيانات التي تتم على قاعدة البيانات والتي سيتم شرحها بالتفصيل فيما يلي: 1- إدخال بيانات الفواتير والتحكم بإعداداتها: إدخال بيانات الفواتير: في حال أنشأنا قاعدة بيانات جديدة للشركة وفق نوع SimpleAccTree فإنه عندها سيتكون في قاعدتنا بشكل تلقائي الفواتير الأساسية التي تحتاجها معظم الشركات, ويمكن الوصول إلى هذه الفواتير من قائمة فاتورة حيث نجد في هذه القائمة فواتير: شراء, مبيع, مردود شراء, مردود مبيع, بضاعة أول المدة, بضاعة آخر المدة, مناقلة بدون سعر, مناقلة بسعر. وإن كل فاتورة من الفواتير السابقة تتألف بشكل رئيسي من الأجزاء التالية مقالات ذات صلة:برنامج الامين - مزايا تقنيةبرنامج الامين - التقارير والوثائق المطبوعةبرنامج الامين - السلامة والأمان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مفهوم العملية المالية الأجنبية
مفهوم العملية المالية الأجنبية العملية المالية الأجنبية : هي أي عملية تتم بعملة أجنبية ( خلاف العملة المحلية ) ويجب تسويتها باستخدام عملة اجنبية غير العملة المحلية للدولة موطن النشأة. فمثلا : قيام شركة مصرية باستيراد وتصدير بضاعة لشركة سعودية على ان يتم السداد أو التحصيل بالريال السعودي أو الدولار الأمريكي او أي عملة أجنبية أخرى ( يعني خلاف الجنية المصري ) ... تمثل عمليات يتطلب اثباتها في دفاتر الشركة المصرية ضرورة ترجمتها إلى ما يعادلها بالجنية المصري . أما اذا تم السداد او التحصيل بالجنية المصري فليست عمليات اجنبية . إيداع شركة ما مبلغ مبالغ بالدولار في أحد طرفي العملية أجنبي ... فقد يكون الطرفين محليين ( داخل دولة واحدة ) بينما التعامل بعملة اجنبية كشرط أساسي . يجب ترجمة العمليات المالية الأجنبية إلى ما تساوية بالعملة المحلية ( الجنية المصري ) باستخدام سعر صرف معين وذلك لتسجيلها في الدفاتر والسجلات المحاسبية بالجنية المصري . إذاً الترجمة تعني التعبير النقدي عن العملية الأجنبية بواسطة العملة المحلية المستخدمة في التسجيل في الدفاتر والسجلات المحاسبية واعداد التقارير المالية . مقالات ذات صلة:النفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منهامواضع ارتكاب الخطأ خلال مراحل العمل المحاسبي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي هناك العديد من الأدوات المالية التي يمكن استخدامها للإدارة المالية وتحقيق أهداف مالية محددة. هذه مجرد عينة من الأدوات المالية المتاحة، وتختلف الأدوات المالية المناسبة حسب الأهداف الشخصية والمهنية والظروف المالية لكل فرد أو مؤسسة. يجب دائمًا استشارة مستشار مالي قبل استخدام أي أداة مالية لضمان تلبية الاحتياجات وتلافي المخاطر المحتملة. إليك بعض الأدوات المالية الشائعة-: 1- ميزانية: وثيقة تحدد التدفقات النقدية المتوقعة والمصروفات المخططة لفترة زمنية محددة مثل العام المالي. تساعد الميزانية على تخطيط وتحقيق الأهداف المالية المحددة ورصد الأداء المالي. 2- تقارير مالية: وثائق تلخص النتائج المالية لشركة أو مؤسسة، مثل التقرير الدوري للدخل والميزانية العمومية وقوائم الدفعات النقدية. توفر هذه التقارير معلومات هامة للمساهمين والمسؤولين لتقييم أداء المؤسسة واتخاذ القرارات المالية. 3- حسابات الودائع والاستثمار: تتضمن الحسابات المصرفية التقليدية وحسابات التوفير والودائع الثابتة والحسابات الجارية. تسمح هذه الأدوات المالية بتخزين الأموال وكسب الفوائد على الودائع أو الاستثمار في أدوات توفر عوائد مالية مثل الشهادات المالية وصناديق التحوط. 4- الأوراق المالية: تشمل الأسهم والسندات والخيارات وصناديق المؤشرات. تعتبر هذه الأدوات متغيرة القيمة وتستخدم للمضاربة أو الاستثمار لتحقيق عوائد مالية. يجب مراعاة المخاطر المرتبطة بهذه الأدوات قبل الاستثمار فيها. 5- قروض وتمويل: بغض النظر عن حرمة القروض، تشمل القروض المصرفية والتمويل من شركات التمويل والمزايدات على السندات. يستخدم القروض والتمويل لتوفير رأس المال لمشاريع التوسع أو تلبية احتياجات التمويل القصيرة الأجل. 6-التأمين: يوفر الحماية المالية ضد المخاطر المحتملة مثل التأمين على الحياة والتأمين الصحي والتأمين على الممتلكات. يستخدم التأمين لتحويل المخاطر المالية على المؤسسات أو الأفراد للشركات التأمين. 7-وسائل الدفع الإلكترونية: تشمل البطاقات الائتمانية والبطاقات الاستهلاكية والتحويلات البنكية الإلكترونية والمحافظ الرقمية. تستخدم هذه الأدوات المالية لإجراء المعاملات المالية بسهولة وسرعة. 8-أدوات التخطيط للتقاعد: تشمل صناديق التوفير للتقاعد وحسابات الجمعية التعاونية للتقاعد. يساعد استخدام هذه الأدوات في التخطيط المبكر للتقاعد وتحقيق الاستقرار المالي في المرحلة المتقدمة من الحياة. 9- المشتقات: وتشمل الخيارات والعقود الآجلة والمبادلات. تستمد المشتقات قيمتها من أصل أو أداة مالية أساسية. تستخدم عادة للتحوط من تقلبات الأسعار أو لأغراض المضاربة. 10-الصناديق المشتركة: هي أدوات استثمارية تجمع الأموال من مستثمرين متعددين للاستثمار في محفظة متنوعة من الأسهم أو السندات أو الأوراق المالية الأخرى. تدار الصناديق المشتركة من قبل مديري الصناديق المحترفين. 11- الصناديق المتداولة في البورصة (ETFs): على غرار الصناديق المشتركة ، تجمع صناديق الاستثمار المتداولة أموال المستثمرين للاستثمار في محفظة متنوعة من الأوراق المالية. ومع ذلك ، يتم تداول صناديق الاستثمار المتداولة في البورصات مثل الأسهم الفردية ، مما يوفر للمستثمرين المرونة في الشراء والبيع طوال يوم التداول. 12-صناديق الاستثمار العقاري (REITs): هي الشركات التي تمتلك أو تشغل أو تمول العقارات المدرة للدخل. يمكن للمستثمرين شراء أسهم في صناديق الاستثمار العقاري ، مما يمنحهم التعرض للأصول العقارية دون شراء العقارات مباشرة. 13-السلع: وتشمل السلع المادية مثل الذهب والنفط والغاز الطبيعي والمنتجات الزراعية وغيرها. يمكن تداول السلع من خلال العقود الآجلة ، مما يسمح للمستثمرين بالمضاربة على تحركات الأسعار أو إدارة المخاطر المرتبطة بالأصول الأساسية. 14- التمويل الجماعي: هذه طريقة لجمع الأموال عن طريق جمع مساهمات صغيرة من عدد كبير من الأفراد ، عادةً من خلال منصات الإنترنت. يتم استخدامه بشكل شائع لتمويل المشاريع أو الشركات الناشئة أو المبادرات الاجتماعية. 15-رأس المال الاستثماري: يقدم أصحاب رأس المال الاستثماري التمويل للشركات في مرحلة مبكرة أو الشركات ذات النمو المرتفع مقابل الحصول على حصة في رأس المال. عادة ما يستثمرون في الشركات ذات إمكانات النمو الكبيرة. 16-العملات المشفرة: العملات الرقمية أو الافتراضية التي تستخدم التشفير للأمن. ومن الأمثلة على ذلك البيتكوين والإيثريوم. يمكن استخدام العملات المشفرة للمعاملات أو لأغراض الاستثمار، علما بأني لا اثق في مثل هذه التعاملات او هذا النوع من الاستثمار ولكن هو فعلا موجود بالسوق. 17- خطط التقاعد: خطط التقاعد التي وضعها أصحاب العمل أو الحكومات لتوفير الدخل للأفراد بعد التقاعد. أنها تساعد الأفراد على الادخار والاستثمار من أجل أمنهم المالي في المستقبل. 18- التعهيد الجماعي: وهو يتضمن تعهيد المهام أو الأفكار أو حل المشكلات إلى جمهور أو مجتمع. يمكن للأفراد أو المؤسسات استخدام منصات التعهيد الجماعي لجمع المدخلات أو الحلول الإبداعية أو التمويل. 19- السندات: هي سندات دين حيث يقرض المستثمرون أموالاً لمُصدر (حكومة أو بلدية أو شركة) مقابل مدفوعات فائدة دورية وعودة رأس المال عند الاستحقاق. 20-شهادة الإيداع (CD): القرص المضغوط هو وديعة لأجل مقدمة من البنوك والاتحادات الائتمانية ، حيث يقوم الأفراد بإيداع مبلغ معين من المال لفترة محددة بسعر فائدة ثابت. عادة ما يكون للأقراص المدمجة أسعار فائدة أعلى من حسابات التوفير العادية. 21- أذون الخزانة (أذون الخزانة): هي سندات دين قصيرة الأجل تصدرها الحكومة لتمويل أنشطتها. تُباع أذون الخزانة عادةً بخصم من قيمتها الاسمية وتوفر عائدًا ثابتًا للمستثمرين عند الاستحقاق. 22-المعاشات: المعاش هو منتج مالي تبيعه شركات التأمين ، ويوفر تدفق دخل مضمون للمقدم السنوي مقابل دفع مبلغ مقطوع أو سلسلة من المدفوعات. 23-عقود الخيار: توفر الخيارات للمشتري الحق ، ولكن ليس الالتزام ، بشراء (خيار الشراء) أو بيع (خيار البيع) أصل أساسي بسعر محدد مسبقًا خلال فترة زمنية محددة. تُستخدم الخيارات بشكل شائع للتحوط أو المضاربة على تحركات الأسعار 24- الاكتتاب العام الأولي (IPO): يحدث الاكتتاب العام عندما تعرض شركة خاصة أسهمها للجمهور لأول مرة. يمكن للمستثمرين شراء هذه الأسهم ويصبحوا مالكين جزئيًا للشركة. 25- صناديق التحوط: صناديق التحوط هي شراكات استثمارية خاصة تجمع الأموال من الأفراد ذوي الملاءة المالية العالية والمستثمرين المؤسسيين. يستخدمون استراتيجيات استثمار مختلفة ، مثل الصفقات الطويلة والقصيرة ، لتوليد عوائد ، وغالبًا ما تستهدف عوائد أعلى معدلة حسب المخاطر من الاستثمارات التقليدية. 26- المنتجات المهيكلة: هي أدوات مالية معقدة تجمع بين أصول أو مشتقات متعددة لتقديم ملامح مخصصة للمخاطر والعائد. تشمل الأمثلة التزامات الدين المضمونة (CDOs) والأوراق المالية المدعومة بالأصول (ABS). 27- أدوات سوق المال: توفر سندات الدين قصيرة الأجل هذه ، مثل أذون الخزانة والأوراق التجارية ، خيارًا استثماريًا منخفض المخاطر وعائدات منخفضة نسبيًا. أدوات سوق المال عالية السيولة وغالبًا ما تستخدم لإدارة المراكز النقدية. 28-الإقراض من نظير إلى نظير (P2P): تربط منصات الإقراض P2P المقترضين مباشرة بالمستثمرين الراغبين في إقراض المال. هذا الشكل من الإقراض يزيل الوسطاء الماليين التقليديين ، مما قد يوفر عوائد أعلى للمستثمرين ومعدلات أقل للمقترضين. من المهم ملاحظة أن كل أداة مالية تحمل مجموعة المخاطر والاعتبارات الخاصة بها. يُنصح بإجراء بحث شامل وفهم المخاطر المرتبطة والتشاور مع المتخصصين الماليين قبل اتخاذ أي قرارات استثمارية. مقالات ذات صلة:نبذه عن تحليل البيانات المالية ( تحليل القوائم المالية )مختصر شرح المؤشرات المالية المهمةالنسبة الحالية (Current Ratio)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
تعريف سوق الصرف الأجنبي
تعريف سوق الصرف الأجنبي يعتبر المكان الذي تجري فيه تبادل العملات الدولية المختلفة بيعا وشراء, وسوق الصرف ليست كغيرها من الأسواق المالية أو التجارية, إذ أنه ليس محددا بمكان معين يجمع البائع والمشتري, وإنما يتم التعامل في سوق الصرف بواسطة أجهزة الهـاتف والتلكس والفاكس داخل غرف التعامل بالصرف الأجنبي (Dealing Rooms) في البنوك العاملة في مختلف المراكز المالية مثل: نيويورك, لندن, طوكيو, فرانكفورت, سنغافورة, هونغ كونغ, سان فرانسيسكو, سيدني, زيوريخ, تورنتو, بروكسل, البحرين, هونغ كونغ ...إلخ, ويعمل كشبكة تتجه على توحيد المجال الاقتصادي الدولي. وتكون غرف التعامل في البنوك مزودة بأجهزة المعلومات مثل رويتر وتيلرات (Reuter Monitor) وداوجونز , ...إلخ), والتي تعرض على شاشاتها التغيرات الفورية التي تطرأ على أسعار العملات المختلفة وأسعار الفائدة على الودائع بالعملات الحرة لآجال مختلفة على مدى 24 ساعة. ويجري التعامل بين البنوك في مجال الصرف الأجنبي إما لحسابها الخاص: عندما تقوم بتغطية مراكزها المكشوفة بالعملات الأجنبية أو في محاولاتها تحقيق أرباح من عمليات المضاربة في النقد الأجنبي, وإما أنها تشارك في السوق باعتبارها مؤسسات وسيطة بين عملائها المصدرين والمستوردين. تعتبر نسبة التحويل بين العملات التي تقوم بها المصارف هذه كناية عن أسعار نسبية للعملات وتعرف غالبا بأسعار الصرف أو معدلات الصرف (Cours de change, taux de change). وتتقلب هذه الأسعار من يوم إلى آخر (au jour le jour) تبعا لتغيرات العرض والطلب للعملات, ويميز تقليديا بين معدلات الصرف الثنائية أوالمزدوجة (Bilatéraux) ومعدلات الصرف الفعلية (Effectifs). 1-معدل الصرف الثنائي أو المزدوج: هو سعر العملة A بالنسبة للعملة B فإذا قيل على سبيل المثال أن الدولار الأمريكي يساوي 105.70 ين ياباني (25/11/1999), فهذا يعني تبيان حال سعر الصرف المزدوج الفوري للدولار الأمريكي بالنسبة للين الياباني. 2-معدل الصرف الفعلي: للعملة A هو معدل وسطي مرجح (Moyenne pondérée) بمعدلات الصرف الثنائية أو المزدوجة لـA بالنسبة لعملات البلدان التي يقيم معها البلد المصدر للعملة A علاقات تجارية, ومعدلات الترجيح, في المعدل الوسطي المرجح ترتبط بالحصص النسبية للمبادلات التجارية الثنائية في التجارة الدولية الإجمالية للبلد المعني. وبالإمكان الانتقال من معدل الصرف الفعلي إلى معدل الصرف الفعلي الحقيقي, هذا الأخير هو معدل الصرف الفعلي مصححا بعد الأخذ بالاعتبار لتوازن معدلات التضخم مع نفس الشركاء التجاريين. لطلـــبة الســــنة الرابعة ليـــسانس تخصص: مالية ، نقود وبنوك إعداد الـــــدكتور: مفــــــــتاح صــــــــالح أستــــــــاذ محـــــاضر قــــسم الاقتــــــصاد جــــــــــــامعة بســــــــــكرة مقالات ذات صلة:الاطار النظري للمحاسبة الحكوميةالعوامل المؤثرة في أسعار الصرفتأثير مراقبة الصرف على إعادة التوازن إلى ميزان المدفوعات
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
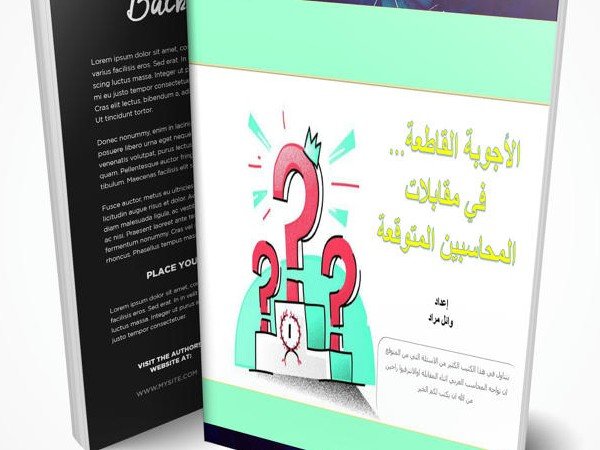
الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020
الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020 زملائي الاعزاء ،،، أضع بين ايديكم اليوم إصدار وكتاب جديد بعنوان الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020 وهي عبارة عن مادة تكون مرجع لك اثناء وقبل ذهابك لعمل المقابلات ومن خلال خبراتي ومعرفتي وكذلك من خلال مصادر خارجية سواء كتب او مواقع او مقالات ، حيث قمت بتجميع أكبر عدد من الاسئلة واعدة ترتيبها وتنسيقعها وتنقيح الاسئلة والتي من المتوقع ان تطرح عليكم في المقابلات الشخصية أثناء تقدمك لوظيفة محاسب أو اي من الوظائف الخاصة بالحسابات في اي من الشركات راجين من الله ان يقدم لكم كل خير وأن يسدد خطاكم ، وعليه يجب الاستعداد للمقابلة الشخصية من خلال جمع المعلومات التي تشكل بالوظيفة ، ، وقد وضعت بين ايديكم اليوم عدد لا بأس به من الاسئلة المتوقع طرحها عليكم في المقابلات الشخصية راجيا من الله ان تساعدكم في الوصول الى ما تريديون . للعلم وصل الكتاب اليوم لكل من ترك بياناته في النموذج الذي اعلنا عليه سابقا تابعونا سيتم نشر الكتاب خلال الفترة القادمة على موقعنا الالكتروني : https://www.aam-web.com اي ايميل سوف يضع بالتعليقات لم يتم النظر اليه إنتظروا رابط التحميل هنا رابط تتحميل المادة العلمية مقالات ذات صلة:توقعات ساكسو بنك للربع الثاني 2020: اقتصاد عالمي غير متوازنمعهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسطمعهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصة
