
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 كيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها
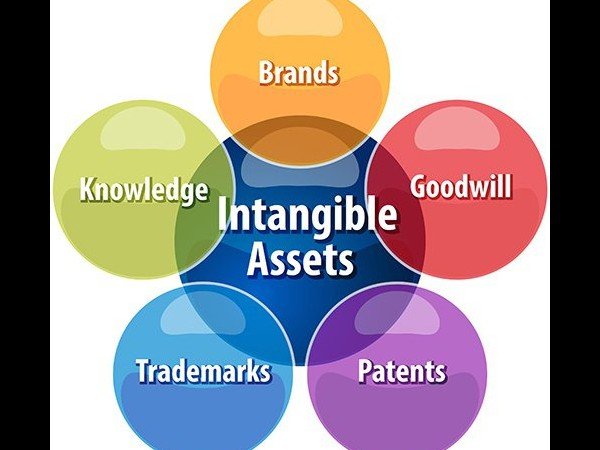 أنواع الاصول غير الملموسة
 هل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي كتير من الشركات بتستثمر في أنظمة محاسبية متطورة، وبرضو بتتفاجئ باختلاسات أو أخطاء جسيمة كانت ممكن تتمنع بضوابط بسيطة. الرقابة الداخلية مش مجرد إجراءات ورقية، هي البنية اللي بتحمي أصول الشركة وقراراتها المالية. مبدأ الفصل بين المهام أخطر حاجة في أي دورة مالية إن نفس الشخص يكون مسؤول عن تنفيذ العملية والموافقة عليها والتسجيل المحاسبي ليها في نفس الوقت. لازم الصلاحيات دي تتوزع، حتى لو الشركة صغيرة. التسويات البنكية الدورية مش مجرد إجراء روتيني، التسوية البنكية المنتظمة بتكشف أي حركة غير مبررة بسرعة، وكل ما اتأخرت زادت صعوبة تتبع المشكلة. الموافقات متعددة المستويات للمصروفات والمدفوعات اللي فوق حد معين، لازم يكون فيه أكتر من مستوى موافقة، مش بس لمنع الغش، لكن كمان لمنع الأخطاء غير المقصودة في القرارات الكبيرة. المراجعة الداخلية المستقلة وجود جهة مراجعة داخلية مش تابعة للإدارة التنفيذية بشكل مباشر بيدّي طبقة حماية إضافية، وبيساعد مجلس الإدارة يطمّن إن الأرقام اللي بتوصله فعلاً بتعكس الواقع. الرقابة الداخلية القوية مش عبء إداري، هي استثمار بيوفر على الشركة خسائر أكبر بكتير من تكلفة تطبيقها، وأي مدير مالي جاد لازم يحطها في أول أولوياته.

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
فحص الحسابات لغرض اكتشاف الغش و الإختلاسات
فحص الحسابات لغرض اكتشاف الغش و الإختلاساتترتب على كبر حجم الوحدات و تعدد عملياتها تعذر قيام المدقق الخارجي بالتدقيق التفصيلي وعلى ذلك تحولت عملية التدقيق الكامل إلى تدقيق إختباري . وترتب على ذلك عدم إمكانية إعتبار مدقق الحسابات مسؤولا ً عن عدم كشف الغش و الإختلاس المحكم التدبير ، وبشرط أن يكون قد اتخذ في عمله عناية و مسلك المدقق العادي من حيث عدم التقصير في فحص الأنظمة الداخلية للرقابة ، وفي تحديد كمية الإختبارات اللازمة ، وفي تنفيذ عملية التدقيق نفسها . وهنا يبرز دور عملية الفحص لإكتشاف عمليات الغش و الإختلاس و تحديد المسؤول عنها و الطريقة التي تمت بها ؟؟ ويتم ذلك في شكل تكليف من أصحاب الوحدة أو من إدارته أو من أي جهاز حكومي أو رقابي يشرف على أعمال الوحدة ، وذلك حيث يثبت الشك لدى أحد الأطراف السابقة في و جود غش أو تلاعب بالدفاتر و السجلات . وينقسم الغش و الإختلاس إلى نوعين ، الأول التلاعب في الحسابات ( الغش) بدون إختلاس والثاتي الإختلاس ، ويشمل إختلاس بعض ممتلكات الوحدة مثل : إختلاس النقدية أو البضاعة أو الأوراق المالية أو الكمبيالات ......الخ . ويتوقف حجم وطبيعة الفحص الذي يقوم به الفاحص على نوع و ظروف الغش المرتكب ، إذ لا يمكن وضع قواعد موحدة للسير عليها في كل الأحوال ، وعلى سبيل المثال فإن الغش أو الإختلاس الذي يحدث في قسم واحد من أقسام الوحدة بواسطة موظف واحد يجعل من الفحص عملية محدودة ، في حين أنه في حالة حدوث الغش أو الإختلاس في الوحدة على نطاق واسع وعن طريق التواطؤ بين الموظفين تصبح عملية الفحص واسعة النطاق . وكبداية يمكن القول أن الفحص سيتم وفقاً لقواعد التدقيق المعروفة مع القيام بالتدقيق المستندي كاملاً وتحقيق وجود جميع الموجودات مع توجيه الإهتمام نحو نقاط الضعف في نظام اللرقابة الداخلية والتي يظن الفاحص أنها كانت الطريق لحدوث الغش أو الإختلاس . وفيما يلي عرض لبعض صور الإختلاس و التلاعب مع الإهتمام بإيضاح دور الفاحص بالنسبة لكل منها ، وطبيعة تقرير الفاحص : 1.إختلاس النقدية . 2.إختلاس البضاعة . 3.إختلاس الموجودات . 4.التلاعب في الحسابات ( الغش ) ونتناول ماتقدم بالشرح وذلك على النحو التالي : 1ـ إختلاس النقدية : Misappropriation Of Cash ويتم ذلك بعدة طرق منها : •إختلاس قيمة مبيعات نقدية . •إختلاس تحصيلات العملاء . •إثبات فواتير شراء صورية . •التلاعب في الأجور و الرواتب . •تزوير مستندات صرف النقدية أو المصروفات النثرية. وفيما يلي شرح موجز لصور هذه الإختلاسات كما يلي : -إختلاس قيمة مبيعات نقدية : ويكتشف الفاحص هذا الإختلاس عن طريق الإجراءات التالية : 1.مطابقة الملخصات التي يعدها عمال البيع بالملخصات التي يعدها أمين الخزينة. 2.وخوفاً من وجود إحتمال للتواطؤ بين عمال البيع و أمين الخزينة ، يجب الإحتفاظ بسجلات للعهد الموجودة لدى كل بائع حيث تثبت فيها قيمة البضاعة المسلمة لهم بسعر البيع ويخصم منها قيمة مبيعاتها ، ويكون الباقي عبارة عن قيمة رصيد البضاعة الموجودة لديهم ، وإذا تم الجرد الفعلي لتلك البضائع و تبين أن قيمتها أقل من رصيدها الظاهر بسجلات العهد دل ذلك على عجز في البضاعة ، وهذا بالطبع يمثل مقدار الإختلاس . -إختلاس تحصيلات العملاء : ويأخذ هذا الإختلاس صوراً عديدة منها : 1.إثبات المبلغ المختلس في شكل خصم مسموح به : ويعني ذلك ان المبلغ المسدد بواسطة العميل لا يقيد في دفتر النقدية و لا يورد لخزينة الوحدة و إنما يختلس ، ويسوى رصيد حساب العميل المدين كما لو أن العميل منح خصماً مسموحاً به بقيمة ذلك الرصيد ، ويكتشف ذلك الإختلاس عن طريق فحص الشروط الخاصة بمنح الخصم المسموح به للعملاء، ومراجعة فواتير البيع التي تتضمن خصماً ، والتأكد من إعتماد الخصم المسموح به المقيد بالدفاتر من قبل المختصين في الوحدة 2.إثبات المبلغ المختلس في شكل دين معدوم : ويعني ذلك أن المبلغ المسدد بواسطة العميل لا يقيد في دفتر النقدية ولا يورد لخزينة الوحدة وإنما يختلس ، ويسوى رصيد حساب العميل المدين على أنه قد أعتبر ديناً معدوماً ، ويستطيع الفاحص إكتشاف هذا الإختلاس بإتباع مايلي : أ-التأكد من أن جميع الديون التي أعدمت و أستبعدت من حسابات العملاء قد أعتمدت من الجهات المختصة . ب-التحقق من سلامة و قانونية إعدام تلك الديون . 3.إثبات المبلغ المختلس في شكل مردودات مبيعات صورية : يعني ذلك ان المبلغ المسدد بواسطة العميل لايقيد في دفتر النقدية ولايورد لخزينة الوحدة وإنما يختلس و يسوى رصيد حساب العميل المدين على أنه قد قام برد البضاعة له إلى الوحدة ، ويستطيع الفاحص إكتشاف هذا الإختلاس بإتباع ما يلي : أ-تدقيق الإشعارات الدائنة التي تحررها المنشأة وترسلها للعملاء مع ما قيد بدفتر يومية مردودات المبيعات . ب-تدقيق بعض الإشعارات الدائنة مع ماقيد بسجلات البضاعة الواردة وسجلات المخازن للتأكد من ورود البضاعة المرتدة فعلاً و دخولها في حيازة الوحدة 4.إستخدام تجزئة الدفعات لتسوية تحصيلات العملاء المختلسة : وهنا يلجأ المختلس إلى سداد الرصيد المستحق على أحد العملاء الذين تم اختلاس تسديداتهم عن طريق إستخدام المبالغ المحصلة من عملاء آخرين ، وتستمر هذه العملية بصورة متكررة ويستطيع الفاحص إكتشاف هذا الإختلاس بإتباع ما يلي : أ-بفرض أن جميع المتحصلات النقدية أو الشيكات تودع بالبنك ، يقوم الفاحص بمراجعة تسديدات العملاء على الإيداعات بالبنك كما هي واردة في كشف حساب البنك ، مع التأكد من تطابق التواريخ و المبالغ المسددة من العملاء مع المبالغ المودعة بالبنك . ب-فحص حسابات المدينين و ملاحظة الأرصدة المتأخر سدادها و التغيرات التي طرأت على طريقة السداد . ج-إرسال المصادقات إلى العملاء بأرصدة حسلباتهم لدى الوحدة ويطلب منها إرسال موافقتهم أو عدم موافقتهم إلى المدقق مباشرة . -إثبات فواتير شراء صورية : حين يحدث تواطؤ بين موظفي الوحدة وبين أحد الموردين فإن إختلاس النقدية في هذه الحالة يتم عن طريق إثبات فواتير شراء صورية أو بمبالغ أكثر من قيمة البضاعةالمستلمة منهم ، أو قيد فواتير الشراء مرتين ، ويترتب على العمليات السابقة ظهور حساب المورد بأعلى من حقيقته وعند سداد حسابه يختلس الفرق ، ويمكن إكتشاف هذ الإختلاس من خلال الإجراءات التالية : أ-التأكد من إعتماد عملية الشراء من الموظف المختص . ب-الإطلاع على فاتورة الشراء و مطابقة ما ورد بها بما قيد بدفتر النقدية تحت خانة المشتريات النقدية . ج-التأكد من ورود البضاعة المشتراة وذلك بالإطلاع على سجلات المخازن ودفتر البضاعة الواردة . د-يجب أن يقوم الفاحص بإعتبار بعض فواتير المشتريات مع أوامر و عقود الشراء وإذا كانت المشتريات تتم بطريقة المناقصة أو المزايدة فعليه أن يطاع على ملفات المناقصات أو المزايدات . -التلاعب في الأجور : يتم ذلك عن طريق إدراج أسماء عمال وهميين في كشوف الأجور أو بإستخدام فئات أجر أعلى من الحقيقة و إختلاس المبالغ المقابلة ، ويكتشف هذا الإختلاس من خلال الإجراءات التالية : أ- إجراء مطابقة بين بطاقات الحضور ( الدوام) أو كشوف تسجيل ساعات العمل وبين ماهو وارد بكشوف الإستحقاقات المختلفة . ب-مطابقة الشيكات المسحوبة للأجور مع إجمالي كشوف الأجور و الرواتب . ج-تدقيق بعض ملفات العمال للتأكد من صحة إجراءات التعيين و العلاوات و الإستقطاعات المختلفة . د-التأكد من وجود توقيع العامل أو ختمه على كشوف الأجور و الرواتب . -تزوير مستندات صرف النقدية أو المصروفات النثرية : يمكن للفاحص إكتشاف الإختلاسات المتعلقة بهذا البند عن طريق تدقيق مستندات الصرف مع ماهو مقيد بدفتر المصاريف النثرية بعد فحص المستندات نفسها ، والتأكد من صحتها شكلاً و موضوعاً . وبالنسبة لبعض المصروفات النثرية الصغيرة التي لا توجد مستندات مؤيدة لها ، يجب على الفاحص أن يحصل على إعتماد لها من الجهة المختصة ، وعلى الفاحص قبل كل هذا جرد المتبقي من رصيد السلفة المستديمة و مطابقة الرصيد مع مستندات الصرف وأصل السلفة وعمل محضر بنتيجة الجرد . 2-إختلاس البضاعة : ويتم ذلك عن طريق عدم إثبات البضاعة الواردة في دتر المخزون وإختلاسها ، أو بصرف كمية من البضاعة أقل مما هو مثبت في أذونات الصرف ثم غختلاس الفرق، أو عن طريق إختلاس البضاعة المرتدة من العملاء، وقد يتم إختلاس البضاعة عن طريق التواطؤ مع العملاء عن طريق توريد بضاعة لهم وعدم قيدها على حسابهم وغقتسام الثمن معهم . ## ويمكن إكتشاف إختلاس البضاعة بإتباع الإجراءات التالية : أ-فحص أنظمة الرقابة الداخلية الخاصة بعمليات الشراء والبيع والتخزين والتحقق عن مدى كفاية هذه الأنظمة في منع التلاعب أو الإختلاسات . ب-التاكد من جدية عملية الجرد التي قامت بها إدارة الوحدة و الإطلاع على كشوف أو قوائم الجرد التفصيلية ، لجرد البضاعة جرداً فعلياً في تاريخ الفحص و مطابقة نتيجة الجرد بالرصيد الواجب أن يكون ، آخذاً بالإعتبار رصيد بضاعة أول المدة . ج-مطابقة صور فواتير المشتريات مع سجلات المخازن للتحقق من أن البضاعة المشتراة قد أثبتت الوحدة دخولها إلى المخازن ، وتم زيادة كميات المخزون بها . د-تدقيق فواتير الخصم التي يرسلها الموردون للوحدة مع إشعارات الرد مع سجلات البضاعة ، للتأكد من خروج البضاعة المرتدة من حيازة الوحدة فعلاً . ه-مطابقة صور فواتير المبيعات مع سجلات المخازن ، للتحقق من أن البضاعة المبيعة قد تم إثبات خروجها من مخازن الوحدة ، وتم تخفيض كميات المخزون بها . و-تدقيق الإشعارات الدائنة التي تحررها المنشأة و ترسلها للعملاء مع ما قيد بسجلات البضاعة الواردة وسجلات المخازن للتأكد من ورود البضاعة المرتدة و دخولها في حيازة الوحدة . 3-إختلاس الموجودات : تمثل الموجودات – الأصول الثابتة- جزءاً هاماً من رأس المال المستثمر في الوحدات المختلفة لهذا من الضروري إحكام الرقابة الداخلية عليها ، وعلى الأخص ضرورة الإحتفاظ بسجل للموجودات الثابتة ، يتضمن توضيحات تفصيلية عن كل مفردة من مفردات هذه الموجودات مثل تاريخ شراء الأصل ، ثمن التكلفة ، العمر الإنتاجي المقدر ، الإضافات ، الإستبعادات ، معدل الإهتلاك السنوي ، الصيد المتبقي .... إلخ . ## ولإكتشاف الإختلاس الخاص بالموجودات يجب تطبيق الإجراءات التالية : أ-جرد الأصول جرداً فعلياً في تاريخ الفحص . ب-مقارنة نتيجة الجرد الفعلي بما هو مقيد في سجلات الأصول السابق ذكرها . 4-التلاعب في الحسابات ( الغش) : قد يحدث تلاعب في دفاتر أو سجلات الوحدة دون أن يتضمن ذلك تغطية إختلاسات في النقدية أو في البضاعة أو في الموجودات المختلفة للوحدة ، وفي هذه الحالة يهدف هذا التلاعب إلى تحقيق هدفين أساسين : •التلاعب بهدف تغير نتيجة أعمال الوحدة من ربح أو خسارة . ويتم التلاعب في هذه الحالة بطرق عديدة نذكر منها : أ-تأجيل قيد المشتريات التي تتم أخر السنة المالية حتى أوائل الفترة التالية ، وذلك بالرغم من ورود البضاعة إلى الشركة ، وقيدها في سجلات المخازن ، وظهورها ضمن مخزون أخر المدة ، وذلك بقصد تضخيم الأرباح . ب-تأجيل قيد إثبات رد المشتريات آخر الفترة المالية وإبقائها بالمخزن وإدراجها ضمن البضاعة الباقية في قوائم الجرد ، بالرغم من تسجيل تلك المردودات في دفتر اليومية الخاص وترحيلها إلى حساب المورد . ج-تأجيل إثبات المبيعات التي تتم آخر الفترة المالية بسجلات المخازن و إدراجها ضمن المخزون السلعي بالرغم من إثبات تلك المبيعات في دفتر اليومية الخاص ، وترحيلها إلى حسابات العملاء المختصة لغرض تضخيم الأرباح . د-تأجيل إثبات مردودات المبيعات بدفتر اليومية الخاص و ترحيلها إلى حسابات العملاء المختصة بالرغم من ورود البضاعة المرتدة إلى المخازن وإدراجها في قوائم الجرد . •التلاعب بهدف إظهار المركز المالي للوحدة على غير حقيقته . ويتم التلاعب في هذه الحالة بطرق عديدة نذكر منها : أ-إعتبار بعض المصروفات الإيرادية مصروفات رأسمالية . ب-عدم تكوين المخصصات والإهلاكات الكافية . •إجراءات إكتشاف التلاعب في الحسابات : أ-فحص عمليات الشراء و البيع و المردودات المرتبطة بهما فحصاً شاملاً وعلى الأخص تلك التي تتم في أواخر السنة المالية . ب-التأكد من عدم وجود خلط بين المصروفات الإيرادية و المصروفات الرأسمالية . ج-فحص تكوين المخصصات و الإهتلاكات والتأكد من كفايتها . د-تحقيق الأصول و الإلتزامات للتأكد من صحة تقويمها . مقالات ذات صلة:كيف تقوم بإجراء التدقيق الداخلي؟ما هي فوائد التدقيق الداخلي؟ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الغش المالي والرقابة الداخلية: كيف تحمي أموالك وتعزز كفاءة عملياتك المالية
الغش المالي والرقابة الداخلية: كيف تحمي أموالك وتعزز كفاءة عملياتك المالية الغش والرقابة الداخلية والنقدية هي موضوعات هامة في مجال المحاسبة والمالية، حيث تعد هذه العوامل محورية للحفاظ على نزاهة العمليات المالية وضمان دقة وسلامة التقارير المالية. في هذا المقال، سنتناول كل عنصر من هذه الموضوعات ونوضح أهميته ودوره في المؤسسات. الغش المالي الغش المالي يشير إلى التصرفات غير القانونية أو غير الأخلاقية التي يقوم بها الأفراد أو الشركات بهدف تحقيق مكاسب مالية غير مشروعة. قد يتضمن ذلك التلاعب بالبيانات المالية، التضليل في المعلومات المحاسبية، أو استغلال الثغرات في النظم المحاسبية لتحقيق أهداف شخصية. أشكال الغش المالي يمكن أن تتنوع وتشمل: الاختلاس: وهو قيام الموظف بسرقة أموال الشركة أو أصولها. التلاعب بالتقارير المالية: مثل تضخيم الأرباح أو تقليل المصروفات لتضليل المساهمين أو الجهات التنظيمية. الفساد: قبول أو دفع رشاوى مقابل خدمات غير قانونية أو تفضيلية. الغش المالي ليس فقط مشكلة قانونية، بل يؤثر أيضًا على سمعة الشركات ويؤدي إلى فقدان ثقة المستثمرين والعملاء. لذلك، من الضروري اتخاذ التدابير اللازمة لمنعه والكشف عنه في المراحل المبكرة. الرقابة الداخلية الرقابة الداخلية هي مجموعة من العمليات والإجراءات التي تضعها المؤسسات لضمان تحقيق الأهداف التنظيمية وحماية الأصول ومنع الغش والتأكد من دقة البيانات المالية. تشمل الرقابة الداخلية السياسات والتدابير التي تهدف إلى إدارة المخاطر وضمان الالتزام بالقوانين والمعايير. أهمية الرقابة الداخلية: منع الغش: عبر وضع سياسات صارمة ورقابة منتظمة يمكن للشركات الحد من فرص الغش. حماية الأصول: الرقابة الداخلية تضمن استخدام الأصول بشكل فعال وتمنع إهدار الموارد. تحقيق الكفاءة التشغيلية: من خلال تحسين العمليات وتقليل الأخطاء. التزام القوانين: الرقابة الداخلية تساعد على ضمان الامتثال للوائح والقوانين المحلية والدولية. تشمل عناصر الرقابة الداخلية الجيدة: الفصل بين المهام: لضمان عدم تحكم شخص واحد في كل العمليات المرتبطة بإدارة الأموال أو الأصول. التوثيق والمراجعة الدورية: لضمان الشفافية وسهولة اكتشاف الأخطاء أو المخالفات. التحقق من العمليات: سواء من خلال المراجعة الداخلية أو التحقق من الوثائق والتقارير. النقدية والرقابة عليها النقدية تعد من أهم الأصول التي تحتاج إلى رقابة شديدة نظرًا لأنها الأكثر عرضة للسرقة أو الغش. تشمل النقدية الأموال الموجودة في البنوك أو الصناديق الصغيرة أو الحسابات النقدية للشركة. أهمية الرقابة على النقدية تكمن في أنها: تمنع الغش والسرقة: الرقابة الصارمة على حركة النقدية تقلل من احتمالية اختلاس الأموال أو التلاعب بها. تضمن دقة السجلات المالية: من خلال التأكد من أن جميع العمليات النقدية مسجلة بشكل صحيح وشفاف. تساهم في تحسين إدارة التدفق النقدي: الرقابة الفعالة على النقدية تساعد في تحسين التخطيط المالي وضمان استدامة العمليات التشغيلية. أساليب الرقابة على النقدية تشمل: المراجعة اليومية لحسابات النقدية: للتأكد من عدم وجود أي تباينات أو اختلافات في الأرصدة. الفصل بين مهام الصرف والتحصيل: بحيث يكون شخص واحد مسؤول عن التحصيل وآخر مسؤول عن الصرف لضمان الشفافية. استخدام النظم الإلكترونية: مثل الأنظمة المحاسبية الآلية التي تسجل وتحلل العمليات النقدية بشكل دقيق وتلقائي. الخلاصة الغش المالي، والرقابة الداخلية، والرقابة على النقدية هي ثلاث ركائز أساسية تضمن نزاهة وسلامة العمليات المالية في أي مؤسسة. من خلال تطبيق نظم رقابة داخلية فعالة ورقابة صارمة على النقدية، يمكن للشركات الحد من الغش وحماية أصولها وتحقيق كفاءة أكبر في عملياتها المالية. مقالات ذات صلة:الوضع القانوني للمراجع الخارجيمخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولةالعوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
5 أهداف المراجعة
5 أهداف المراجعة تعددت أهداف المراجعة وأختلف باختلاف نوع المراجعة المطلوب القيام بها ويمكن إيجار هذه الأهداف في الآتي : 1-إبداء رأي فني محايد عن مدي صدق وعدالة القوائم المالية للمنشأة محل المراجعة . 2-إبداء رأي فني محايد عن مدي كفاءة أداء المنشأة . 3-التحقق من أن الوحدة أو النشاط أو البرامج الخاضع للمراجعة حصل علي احتياجاته من الموارد بصورة اقتصادية وأن استخدامه لهذا الموارد تم بكفاءة للحصول علي أكبر قدر ممكن من المخرجات مع تقديم التوصيات اللازمة لتحسين ومحو أسباب الإشراف في حالة وجودها . 4-التحقق من أن النتائج المستهدفة من أداء النشاط أو البرنامج الحكومي تحققت بأكبر قدر من الفعالية مع تقديم التوصيات اللازمة لتحسين الفعالية والحد من أسباب الفشل التي تعترض إنجاز الأهداف المرجوة . 5-فحص المعلومات المتعلقة بالأنشطة الاجتماعية والبيئية للمنشأة بهدف إبداء رأي فني محايد عن مدي دقة هذه المعلومات وإمكانية الاعتماد عليها في تكوين صورة صادقة عن الأداء الاجتماعي والبيئي للمنشأة . ويستفيد من الخدمات التي تقدمها المراجعة الخارجية ( المستقلة ) فئات وطوائف متعددة مختلفة تتمثل مقالات ذات صلة:إستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أنواع الأخطاء المحاسبية وطرق تصحيحها
أنواع الأخطاء المحاسبية وطرق تصحيحها يمكن تصنيف الأخطاء بالدفاتر والسجلات علي النحو التالي : أولا : الأخطاء العمدية : وهي الأخطاء التي ترتكب عن قصد أو تدبير سابق بقصد التضليل أو إخفاء غش أو اختلاس وهي ترقي إلي مرتبة الغش أو التزوير . ثانياً : الأخطاء غير العمدية : وهي الأخطاء غير المقصودة والتي تقع بسبب السهو أو الجهل وعدم الدراية بكيفية تطبيق المعايير والمبادئ والإجراءات المحاسبية . هذا وتنقسم الأخطاء سواء كانت عمدية أو غير عمدية إلي الأنواع التالية : أخطاء الحذف : تأخذ أخطاء الحذف صورة من الصور التالية : - حذف كلي: وذلك بألا تقيد عملية بأكملها في دفتر اليومية أو لا ترحل العملية بالكامل إلي الحسابات المختصة بدفتر الأستاذ وقد يكون هذا سببه التعمد في ارتكابها مثل عدم إثبات عملية متحصلات نقدية واختلاس قيمتها ، ومثل هذا النوع من الأخطاء لا يؤثر علي توازن ميزان المراجعة ويصعب اكتشافه . - حذف جزئي : ويقصد به طرفا من العملية لم يرحل إلي الحسابات المختصة بدفتر الأستاذ وهذا يؤثر بطبيعة الحال علي توازن ميزان المراجعة مثال ذلك عدم ترحيل فاتورة بيع أجل بحساب العميل بدفتر الأستاذ المساعد وذلك بعد قيدها في يومية المشتريات ، وهذا الخطأ يندرج تحت مجموعة الأخطاء غير العمدية. أخطاء إرتكابية : وهذه الأخطاء الناتجة عن قيد العمليات بطريقة غير صحيحة ، وقد يكون خطأ كليا أي أن الخطأ في طرفي العملية متساو وهذا لا يؤثر في توازن ميزان المراجعة . ومثال ذلك خطأ في العمليات الحسابية في فاتورة بيع قيدت بيومية المبيعات ورحلت إلي الحسابات الشخصية في. ولا شك أن وجود نظام رقابة داخلة سليم يقلل من احتمالات حدوث مثل هذا الأخطاء . هذا الإرتكابية إلي قسمين هما : أخطاء فنية : وهي التي تنشأ نتيجة خطأ في تطبيق أو إتباع المبادئ أو الإجراءات أو الطرق أو السياسات المحاسبية في معالجة العمليات المالية بالدفاتر و السجلات سواء أثناء القيد أو الترحيل أو إجراء التسويات الجردية أو عند إعداد الحسابات الختامية أو القوائم المالية . وتعتبر الأخطاء الفنية من أخطر أنواع الأخطاء نظرا لما تحدثه من تأثير علي نتائج الأعمال والمركز المالي وجدير بالذكر أن إلمام مراجع الحسابات بالمبادئ المحاسبية المتعارف عليها سوف تساعده في اكتشاف مثل هذه الأنواع من الأخطاء . الأخطاء المتكافئة ( المعرضة ). ويقصد بها الأخطاء التي تتكافأ مع بعضها بحيث يمحو خطأ أثر خطأ أخر في الدفاتر ، والتكافؤ هنا يجعل الأخطاء لا يؤثر علي تؤثر علي المراجعة ، مما يصعب من مهمة مراجع الحسابات في اكتشافها ، وتكرار مثل هذه الأخطاء يعطي دلالة علي عدم سلامة النظام المحاسبي من ناحية وضعف نظام الرقابة الداخلية من ناحية أخري . 1- أسباب ارتكاب الأخطاء بالدفاتر : يعزي وجود الأخطاء والغش إلي واحد أو أكثر من الأسباب التالية: جهل وعدم دارية المحاسبين بكيفية التطبيق السليم للمبادئ أو الإجراءات أو الطرق أو السياسات المحاسبية السليمة المتعلقة بقيد العمليات ، أو عرض المعلومات المحاسبية في الحسابات أو إجراء التسويات الجردية اللازمة أو عرض المعلومات المحاسبية في الحسابات الختامية أو القوائم المالية . إهمال أو تقصير من موظفي قسم الحسابات في أداء أعمالهم . وجود دافع غير أخلاقي وغير مشروع لدي مرتكبي الأخطاء للتلاعب بالمعلومات المحاسبية . 2- مواطن ارتكاب الأخطاء خلال مراحل العمل المحاسبي المختلفة ومدي إمكانية تصويبها . لما كان العمل المحاسبي عملا بشريا فإن احتمالات حدوث أخطاء بذلك العمل يعد أمرا طبيعيا ومن ثم فإن تعرف المحاسب والمراجع علي المواطن حدوث الأخطاء أو ارتكابها وطبيعة كل خطأ من كل مرحلة من مراحل العمل المحاسبي يعد أمرا ضروريا لمعرفة كيفية اكتشاف الخطأ وكيفية تصويبه وسوف نعرض فيها يلي فرص واحتمالات حدوث أو ارتكاب الأخطاء خلال مراحل العمل المحاسبي المختلفة ومدي إمكانية تصويبها. مرحلة القيد الأولي للبيانات المحاسبية بالدفاتر والسجلات : تتمثل هذه المرحلة في التعرف علي العمليات من واقع مستنداتها وتحليل العمليات المالية إلي طرفيها المدين والدائن ثم قيد العمليات بدفتر أو بدفاتر اليومية وتنتهي هذه المرحلة بترحيل القيود إلي الحسابات المختصة بدفتر الأستاذ وتتمثل الأخطاء التي يمكن حدوثها أو ارتكاب في هذه المرحلة في الأتي : الفشل في التعرف علي العملية : وهذا الفشل يعني أن المحاسب لم يتفهم العملية بشكل سليم وهذا غاليا ما يرجع إلي نقص كبير في الكفاءة العملية والعملية للمحاسب . تحليل غير سليم للعمليات : وينتج عن ذلك خطأ في الحساب المدين أو الحساب الدائن للعملية المالية وهذا قد يقع عن قصد أو بدون قصد ويترتب علي ذلك خطأ في التوجيه المحاسبي لطرفي القيد أيضاً ومن الأمثلة الشائعة لهذا الخطأ الخلط بين المصروفات الرأسمالية والمصروفات الإرادية . استبعاد لعمليات كان يجب قيدها : ويتمثل ذلك في استبعاد ( عدم القيد بدفتر اليومية ) عمليات شراء حدثت في نهاية العام وسجلت بدفاتر المخازن وتضمنها الجرد الأمر الذي إلي نقص في تكلفة المبيعات وزيادة في مجمل الربح كما يظهر المركز المالي علي غير حقيقته . قيد عمليات كان يجب استبعادها : ومن أمثلة ذلك قيام بعض المحاسبين بإرباح قيمة عمليات في فترة مالية معينة لا تخصها هذا العمليات ، وقد يكون ذلك مرجعة الرغبة في تحقيق هدف محدد مسبقا وبذلك يكون الخطأ متعمدا ( غشا ) ، أو قد يكون هذا التصرف بسبب نقص الكفاءة المهنية . فقد يقوم بعض المحاسبين بتسجيل نقدية تم تحصيلها في أوائل الفترة المالية ضمن عمليات الفترة المالية السابقة لها وذلك بقصد إظهار مركز نقدي للفترة السابقة أقوي من الحقيقة . مرحلة التجميع والترحيل : وهي المرحلة التالية لمرحلة القيد بالدفاتر وهي أيضا لا تخلو من حدوث أخطاء قد تتمثل في الخطاء في تجميع اليوميات المساعدة ، أو في ترصيد الحسابات المختلفة بدفاتر الأستاذ ، أو عند إعداد موازين المراجعة وهي أخطاء حسابية . مرحلة التحضير لإعداد القوائم المالية ( مرحلة إجراء التسويات الجردية ) : في هذا المرحلة هناك احتمالات كثيرة ومتنوعة لحدوث الأخطاء أو ارتكابها تتمثل في الأتي : - خطأ في جرد وتقييم بضاعة أخر المدة . - خطأ في حساب المقدمات والمستحقات بالنسبة للإيرادات والمصرفات . - خطأ في جرد وتقييم النقدية بالخزينة وترجمة العملاء الأجنبية . - خطأ في إعداد مذكرة التسوية لحساب النقدية بالبنك . - خطأ في حساب الديون المعدومة والمخصصات المرتبطة بالمدينين . - خطأ في حساب القيمة الحالية لأوراق القبض وخصص الأجيو . - خطأ في جرد وتقييم الاستثمارات المالية . - خطأ في جرد وتقييم الأصول الثابتة ومجمعات الإهلاك المرتطبة بها . - خطأ في جرد وتقييم الدائنين و أوراق الدفع . مرحلة إعداد القوائم المالية : وهي المرحلة الأخيرة التي تمر بها البيانات المحاسبية ، وفيها حدوث العديد من الأخطاء منها : * التبويب غير السليم لعناصر قائمة نتيجة الأعمال . * التبويب غير السليم لعناصر قائمة المركز المالي . * إدراج عناصر وهمية بقائمة نتيجة الأعمال . * إدراج عناصر وهمية بقائمة المركز المالي . * إسقاط عناصر ( عدم إدراج ) من قائمة نتيجة الأعمال * إسقاط عناصر ( عدم إدراج ) من قائمة المركز المالي . * إعطاء مسميات غير حقيقية لبعض عناصر قائمة نتيجة الأعمال أو قائمة المركز المالي . * عدم الإفصاح عم كل الالتزامات التي يمكن أن تتعرض لها المنشأة مثل تجنب الإشارة إلي المسئوليات العرضية التي قد تتعرض لها المنشأة في المستقبل حدود مسئولية مراجع الحسابات عما يوجد في الدفاتر من أخطاء أو غش أو تلاعب . أن الهدف الأساسي للمراجعة هو تكوين رأي فني بشأن القوائم المالية ومدي دلالتها عن عدالة نتائج لأعمال والمراكز المالي والتغيرات في المركز المالي وفقا للمبادئ المحاسبية المتعارف عليها والمطبقة علي أسس ثابتة . وبالتالي فإنه طبقا لمعايير المراجعة المتعارف عليها فإن مسئولية المراجع – في حدود القيود التي تفرضها عملية المراجعة بطبيعتها – تخطيط فحصه للبحث عن الأخطاء والغش الذي يكون له أثر جوهري علي القوائم المالية وأن يبذل العناية والمهارة اللازمة . ويلاحظ أن عبارة البحث عن الأخطاء والغش تختلف عن عبارة اكتشاف الأخطاء والغش فالبحث معناه أنه عند قيام المراجعة بتخطيط عملية المراجعة عن فإنه يتعين عليه يكون مدركا لاحتمال وجود أخطاء أو غش . ويتم تحقق بحث المراجعة عن الأخطاء الجوهرية والغش بالقيام بإجراءات المراجعة التي تعتبر في رأيه مناسبة لظروف الحال لتكوين رأي في القوائم المالية . فإذا أوضحت عملية الفحص أن هناك دلائل علي وجود أخطاء أو غش فيتعين علي المراجع في هذه الحالات أن يوسع من نطاق مراجعته أو فحصه حتى يتأكد من عدم وجود خطأ أو غش أو يكشف عنه . هذا ونتيجة لتحول عملية المراجعة من مراجعة كاملة إلي مراجعة اختيارية تقوم علي أساس الاختبارات ، فقد ترتب علي هذا التحول في عملية المراجعة أنه لا يمكن اعتبار المراجع مسئولا عن جميع الأخطاء أو الغش أو التلاعب الموجود بالدفاتر والسجلات . وإنما يعتبر المراجع مسئولا فقط عم الأخطاء أو التلاعب الذي يظهرها فحصه العادي للسجلات والدفاتر ، إذا كانت كمية الاختيارات التي أجراها ومستواه المهني لفحص والمراجعة التي قام بها قد وصلت إلي درجة العناية المهنية المعقولة . هذا وما إذا كان المراجع قاد بعملة خير قيام ، ولم يقصر في فحصه لأنظمة الرقابة الداخلية ، أو في كمية الاختبارات التي أجراها ، ولم يقصر في أي مرحلة من مراحل عمله أو الأشراف علي مندوبية ، أي أنه أتخذ العناية المهنية المعقولة ، فإنه لا يعتبر مسئولا عما تحويله الدفاتر من أخطاء أو غش دفين رسمت خطوطه وأحكمت أطرافه بدقة . ويتعين علي المراجع إذا تطرق إليه أدني شك عن وجود أخطاء أو تلاعب بالدفاتر ،أن يوسع من نطاق اختباراته حتى يزيل هذا الشك ، أو يكشف هذا الخطأ والتلاعب . تصويب الأخطاء : من الخصائص التي تتصف بها المعلومات المحاسبية المسجلة بالدفاتر والسجلات هي احتمال وجود أخطاء بها وتحدث الأخطاء لأحد سببين أو هما معا : جهل أو عدم دراية المحاسب بالقواعد والمبادئ المحاسبية المتعلق بتحليل العمليات وتسجيلها وترحيلها والخط في تطبيقها . إهمال أو تقصير من جانب المحاسبين في أداء أعمالهم ويتم تصنيف الأخطاء من وجهات نظر متعددة فمن حيث تأثيرها علي ميزان المراجعة تصنيف كما يلي : أولا : الأخطاء التي تسبب عدم توازن ميزان المراجعة : عندما لا يتوازن ميزان المراجعة فإن ذلك يدل علي وجود خطأ حسابي أو محاسبي كالآتي : * خلط في تصنيف الأرصدة بين مدين ودائن في الميزان المراجعة . * خطأ حسابي في عملية الترصيد . * خطأ في جمع جانبي الحساب تمهيدا لإجراء عملية الترصيد . * خطأ في عملية الترحيل من دفتر اليومية إلي دفتر الأستاذ . * خطأ في التسجيل بدفتر اليومية . * عدم إدراج رصيد أحد الحسابات في ميزان المراجعة ويتم البحث عن الخطأ لاكتشافه وتصحيحه وفقا للإجراءات التالية : * مراجعة عمليات نقل الأرصدة من الحسابات إلي ميزان المراجعة والتحقق من وضع رصيد الحساب في الموقع الصحيح بميزان المراجعة . * مراجعة عملية الترحيل من دفتر اليومية إلي الحسابات بدفتر الأستاذ . * إجراء عمليات مقارنات بين ميزان المراجعة الجاري تصويبه وميزان المراجعة السابق لاكتشاف الحسابات التي لم يتم لإدراجها في ميزان المراجعة الجاري تصويبه . وعندما يتم اكتشاف أسباب الفرق ( الخطأ ) فإنه يتم تصويبها بقيود في دفتر اليومية كما هو الحال في الأخطاء المحاسبية التي تحدث بدفتر اليومية أو يتم تصويبها مباشرة في الحسابات التي حدثت فيها الأخطاء طبقا لطبيعة الخطأ كما هو الحال بالنسبة للأخطاء الحسابية . ثانياً : الأخطاء التي لا تؤثر علي توازن ميزان المراجعة : هي الأخطاء التي تحدث ومع ذلك يظل ميزان المراجعة متوازنا ويمكن تصنيف هذه الأخطاء كما يلي : - خطأ في أسم الحساب . - خطأ في نوع الحساب . - خطأ متكافئ . - خطأ حذف . وسوف نتناول فيما يلي هذه الأنواع بدارسة طبيعتها وكيفية تصويبها : تصويب الأخطاء بدفتر اليومية : كما سبق أن أسلفنا يعتبر دفتر اليومية دفتر قانوني ولقد أكد القانون علي ضرورة خلو دفتر اليومية من الشطب أو التحشير حتى لا يفقد الدفتر قانونيته لذلك عندما يحدث خطأ في دفتر اليومية سواء كان خطأ حذف أو خطأ فني أو خطأ ارتكابي فإن تصويب الخطأ لا يجب أن يتم بالشطب أو الكشط أو التحشير ولكن يتم باستخدام احدي الطريقتين المتعارف عليهما والتي يتم توضيحيهما علي النحو التالي : الطريقة المطولة : يتم تصويب الخطأ بالطريقة المطولة كما يلي : 1- إلغاء القيد الخطأ بإجراء قيد عكسي للقيد الخطأ . 2- إجراء القيد الصحيح وفقا للأصول الفنية . الطريقة المختصرة : تختصر هذه الطريقة عملية التصويب بإلغاء الجزء الخطأ فقط بالقيد وتصويبه في خطوة واحدة . مقالات ذات صلة:المسئولية العقدية للمراجع الخارجيالمسئولية المدنية للمراجع الخارجيالوضع القانوني للمراجع الخارجي
