
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

المحاسبة المالية
- بواسطة وائل مراد
- September 27, 2026
شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبين
شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبين من أكتر الحاجات اللي بتلخبط ناس كتير في المحاسبة، موضوع المصروفات والإيرادات المؤجلة والمستحقة. وده لأنه مرتبط بمبدأ الاستحقاق، اللي بيقول إننا نسجّل الإيراد أو المصروف وقت حدوثه… مش وقت القبض أو الدفع. ففي السطور الجاية، هشرح لك الموضوع بشكل بسيط ومباشر يخليك فاهم الفكرة 100% وتعرف تتعامل معاها في شغلك سواء كنت محاسب أو صاحب بيزنس. أولاً: المصروف المؤجل (Deferred Expense) يعني إيه؟ هو مصروف الشركة دفعته فعلًا، لكن الاستفادة منه لسه مخلصتش… يعني هيوفّر لك منفعة في أكتر من فترة محاسبية. أمثلة بسيطة: التأمين المدفوع مقدّمًا. إيجار مدفوع عن سنة كاملة. اشتراك برامج أو خدمات لمدة طويلة. الفكرة باختصار بدفع دلوقتي… وبستفيد بعدين لذلك بيظهر كمصروف مؤجل (أصل) ويتحوّل لمصروف على الفترات اللي بأستفيد فيها. ثانياً: الإيراد المؤجل (Deferred Revenue) يعني إيه؟ هو إيراد الشركة قبضته بدري، لكن لسه مجابتوش الخدمة أو السلعة كاملة للعميل. أمثلة: اشتراك سنوي في منصة أو خدمة تدريب. دفعة مقدّم مقابل مشروع لسه هيتنفّذ. الفكرة قبضت فلوس… بس لسه مقدمتش الخدمة فالمبلغ ده يعتبر التزام على الشركة لحد ما تقدّم الخدمة. ثالثاً: المصروف المستحق (Accrued Expense) يعني إيه؟ مصروف حصل فعلًا في الفترة الحالية… لكن لسه مدفعش. أمثلة: أجور مستحقّة للشهر ولسه المظروف متوزّعش. كهربا متستخدمة ولسه الفاتورة مجتش. مصروف قانوني تم تقديم الخدمة ولسه الدفع لاحقًا. الفكرة استخدمت/استفدت… ولسه هادفع فلازم يتسجّل كمصروف والتزام في نفس الوقت. رابعاً: الإيراد المستحق (Accrued Revenue) يعني إيه؟ هو إيراد الشركة قدّمت خدمته… لكن لسه مقبضتش فلوسها. أمثلة: شغل محاسبة أو استشارات تمّ تقديمه للعميل لكن الدفع آخر الشهر. توريد بضاعة تم استلامها لكن الفاتورة لسه قيد التحصيل. الفكرة قدّمت خدمة… ولسه هاقبض فبيتسجّل كإيراد وأصل (مدينون/عملاء). خلاصة الفرق في سطرين النوع حصل ولا لسه؟ دفع ولا قبض؟ مصروف مؤجل لسه هستفيد دافع بدري إيراد مؤجل لسه هقدّم الخدمة قابض بدري مصروف مستحق حصل فعلاً لسه هادفع إيراد مستحق حصل فعلاً (قدّمت خدمة) لسه هاقبض مقالات ذات صلة:حوكمة الشركات - الرقابة ضد الفساد المالي والإدارينشأة المحاسبةالخصم المكتسب والمسموح به بطريقة بسيطة جداً
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 27, 2026
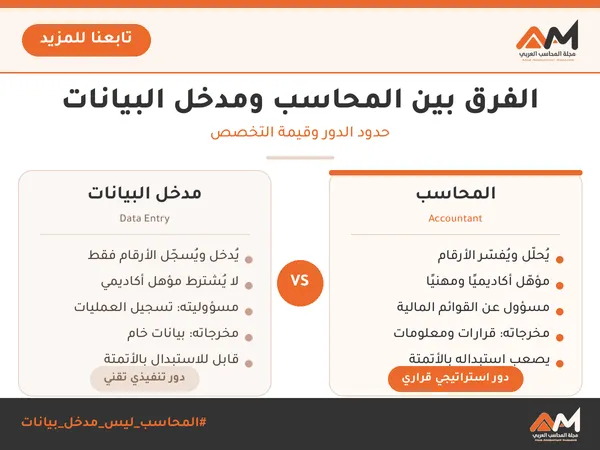
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
التحليل المال
- بواسطة وائل مراد
- September 27, 2026
هل ما تعريف الملاءة المالية؟
هل ما تعريف الملاءة المالية؟ الملاءة هي قدرة الشركة على امتلاك أصول كافية لتغطية التزاماتها. الأصول التجارية هي الأشياء التي يمتلكها النشاط التجاري ، والمطلوبات هي ما يدين به النشاط التجاري لهذه الأشياء. لماذا هذا مهم؟ كل عمل لديه مشاكل مع التدفق النقدي في بعض الأحيان ، وخاصة عند بدء العمل. الملاءة المالية (Financial Solvency): سمى أيضا "القدرة على السداد"، وتشير إلى قدرة الشركة على الوفاء بالالتزامات النقدية المطلوب سدادها على المدى الطويل، وتختلف السيولة عن الملاءة المالية، حيث تعبر السيولة عن الأجل القصير. ويؤدي عدم توفر الشركة على الملاءة المالية إلى إفلاسها في النهاية. حتى تتسم الشركة بالملاءة المالية، فإن ذلك يحتم عليها أن يزيد مجموع أصولها عن إجمالي التزاماتها المالية، وتؤدي الملاءة المالية إلى زيادة قدرة الشركة على تجنب مخاطر التعثر المالي التي قد تتعرض لها نتيجة لتغير الظروف الاقتصادية، ويستخدم المقرضون الملاءة المالية أيضا كأحد أهم المعايير التقييم عروض الشركة والحكم عليها من أجل الموافقة على التمويل. إذا كان لدى الشركة الكثير من الفواتير للدفع ، ولم يكن هناك ما يكفي من الأصول (بما في ذلك الأموال النقدية ، بالطبع) لدفع تلك الفواتير ، فلن يستمر العمل. الملاءة المالية على ورقة الميزان التجاري تتعلق الملاءة المالية مباشرة بالميزانية العمومية للشركة. توضح الميزانية العمومية علاقة الأصول التجارية من جهة بخصومها وحقوق الملكية (الملكية) على الجانب الآخر. المعادلة المحاسبية التقليدية هي أن الأصول متساوية الخصوم بالإضافة إلى حقوق الملكية. إذا كان لدى أحد الشركات ، على سبيل المثال ، أصول بقيمة 100.000 دولار وخصم قدره 100.000 دولار ، فلا يملك المالك أي حقوق ملكية. البنك ، إذا جاز التعبير ، يملك الشركة. ولكن إذا كان لدى الشركة أصول بقيمة 100.000 دولار وخصم قدره 50.000 دولار فقط ، فإن المالك يمتلك المزيد من الأصول التجارية ويمكنه تحويلها إلى أموال نقدية إذا لزم الأمر. تدابير الملاءة المالية أو النسب غالباً ما يتم قياس الملاءة كنسبة من الأصول إلى الخصوم. تذكر أن الملاءة تقارن الأصول بالخصوم - هل هناك أصول كافية لدفع الفواتير؟ في هذه النسب ، تتمثل أفضل طريقة لقياس الملاءة في إدراج جميع المطلوبات: الحسابات المستحقة الدفع ، والضرائب المستحقة الدفع ، والقروض المستحقة الدفع ، والإيجارات المستحقة الدفع - كل ما تدين به الشركة. هناك نوعان من معدلات قياس الملاءة: النسبة الحالية هي إجمالي الأصول المتداولة مقسومًا على إجمالي المطلوبات المتداولة. الأصول المتداولة هي النقدية والحسابات المستحقة القبض والمخزون والنفقات المدفوعة مسبقاً. لا يتم النظر في الأصول الأخرى طويلة الأجل مثل المعدات في هذه النسبة لأن الأمر يستغرق وقتًا طويلاً لبيعها للحصول على المال لدفع الفواتير ، ولن يتم بيعها مقابل القيمة الكاملة. من أجل أن يكون المدين وخصوم التغطية ، يجب أن يكون لنشاط تجاري نسبة متداولة من 2 إلى 1 ، وهذا يعني أن لديه عدد من الأصول المتداولة ضعف الخصوم المتداولة. تعترف هذه النسبة بحقيقة أن بيع الأصول للحصول على النقد قد يؤدي إلى خسائر ، لذلك هناك حاجة إلى المزيد من الأصول. تستخدم نسبة السيولة النقدية وحسابات القبض فقط ، حيث أن هذه الأصول هي الوحيدة التي يمكن استخدامها لسداد الديون بسرعة ، في حالة الحاجة النقدية الطارئة. النسبة السريعة هي نسبة 1 إلى 1 ، وهذا يعني أن النقد والحسابات المستحقة يجب أن تساوي قيمة الدين. هذا ، كما يمكنك أن تتخيل ، هو نسبة أكثر صعوبة لتحقيقه. الملاءة كما تراه من وجهة نظر المقرض هذه النسب مهمة لصاحب العمل ، ولكن أيضا للمقرض. إذا كان البنك يدرس قرضًا لنشاط تجاري ، فإنه سينظر بعناية في هذه النسب لتحديد ما إذا كانت الشركة لديها بالفعل الكثير من الديون وليس لديها أصول كافية لسداد ذلك الدين. الملاءة والسيولة والقدرة على البقاء وغالبا ما يتم الخلط بين الملاءة المالية السيولة ، لكنها ليست نفس الشيء. السيولة هي مقياس قصير الأجل لنشاط تجاري ، في حين أن الملاءة المالية هي تدبير طويل الأجل. ترتبط السيولة بالمزيد من التدفقات النقدية قصيرة الأجل ، بينما يرتبط الملاءة المالية بدرجة أكبر بالاستقرار المالي طويل الأجل. الملاءة هي أيضا الخلط مع الجدوى. تتعلق الصلاحية بقدر أكبر من قدرة الشركة على تحقيق أرباح على مدى فترة زمنية طويلة. مقالات ذات صلة:نسب الرفع المالى Leverage Ratiosرأس المال العامل Working Capitalقائمة التدفق النقدي
التحليل المالي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
كيف تقرأ الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقدية
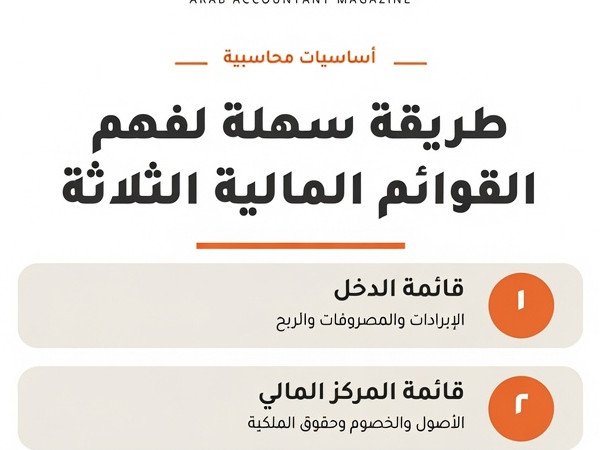
التحليل المالي | سلسلة المفاهيم الأساسية القوائم المالية الثلاث: دليلك العملي لقراءة صحّة الشركة بثقة كيف تقرأ الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقدية — بأسلوب واضح ومثال رقمي مُفصَّل حين يقف المدير حائرًا أمام أرقامه تخيّل أن صاحب شركة توزيع عام منتهى السنة المالية يجلس أمام محاسبه، وعلى الطاولة بيان مالي من أربعين صفحة. يشير المحاسب بفخر إلى ربح صافٍ بلغ 180 ألف دينار، فيبتسم المدير... ثم يكتشف بعد أسبوعين أنه لا يملك سيولة كافية لدفع رواتب الموظفين. كيف ذلك؟ الجواب يكمن في ثلاثة وثائق مترابطة يسيء كثيرون فهمها أو يكتفون بالنظر إلى إحداها دون الأخريين. القوائم المالية الثلاث — الميزانية العمومية، وقائمة الدخل، وقائمة التدفقات النقدية — ليست مجرد متطلبات قانونية يُوقَّع عليها في نهاية السنة. إنها في جوهرها لغة تُخبرك بثلاثة أشياء مختلفة تمامًا: ماذا تملك الشركة وماذا تدين، وكم ربحت أو خسرت، وأين ذهبت أموالها فعليًا. إتقان قراءة هذه الوثائق الثلاث معًا هو الفرق بين مدير يتخذ قرارات بناءً على صورة كاملة، وآخر يُفاجأ بأزمة لم يرَها قادمة. المهارة الحقيقية للمحاسب لا تكمن في إعداد هذه القوائم وحده، بل في قدرته على إقناع أصحاب القرار بما تقوله الأرقام قبل فوات الأوان. أولًا: الميزانية العمومية — صورة الشركة في لحظة بعينها ▌ التعريف الميزانية العمومية (Balance Sheet) هي القائمة التي تُظهر الوضع المالي للشركة في تاريخ محدد. تُبنى على المعادلة الأساسية في المحاسبة التي لا تتغير منذ أن ابتكر ليوناردو فيبوناتشي ومن جاء بعده أسسَ القيد المزدوج: الأصول = الخصوم + حقوق الملكية. لا شيء يمسّ هذه المعادلة؛ فكل صفقة تُؤثر على طرفيها في آنٍ واحد. ▌ الهدف من الميزانية تُجيب الميزانية العمومية على سؤال محوري: هل تملك الشركة أكثر مما تدين؟ وهل تستطيع مواجهة التزاماتها القصيرة الأجل دون ضغط مالي؟ يستخدمها المُقرضون لتقدير درجة المخاطر، ويستخدمها المستثمرون لقياس القيمة الدفترية، ويستخدمها المدراء لمعرفة ما إذا كانت الأصول تُستغَل بكفاءة. ▌ التطبيق العملي: قراءة الميزانية بذكاء الميزانية تنقسم إلى جانبين. الجانب الأيمن يضم الأصول مُرتَّبة تنازليًا حسب السيولة: النقد في المقدمة، ثم الذمم المدينة، ثم المخزون، ثم الأصول الثابتة كالمباني والمعدات. الجانب الأيسر يضم الخصوم — قصيرة الأجل أولًا مثل الموردين والقروض قصيرة الأجل، ثم الطويلة الأجل كالقروض البنكية متعددة السنوات — ثم يأتي حقوق الملكية وهو ما تبقّى للمساهمين بعد خصم كل الديون. أحد أهم النسب المشتقة من الميزانية هو نسبة التداول (Current Ratio)، التي تُقسم الأصول المتداولة على الخصوم المتداولة. نسبة أقل من واحد تعني أن الشركة تواجه ضغطًا على السيولة قصيرة الأجل، وهي تحذير يجب ألا يُتجاهل. كذلك تُظهر نسبة الدين إلى حقوق الملكية (D/E Ratio) مدى اعتماد الشركة على التمويل الخارجي مقارنةً بأموال المساهمين. ▌ مثال رقمي لنأخذ شركة "الشرق للأثاث" كمثال توضيحي. في 31 ديسمبر 2024 كانت أصولها المتداولة: نقد 45 ألف دينار، ذمم مدينة 120 ألف، مخزون 90 ألف. أصول ثابتة: معدات ومصنع بقيمة دفترية 650 ألف. إجمالي الأصول: 905 آلاف دينار. في المقابل: خصوم متداولة 80 ألف، قروض طويلة الأجل 320 ألف، وحقوق ملكية 505 آلاف. نسبة التداول = 255 / 80 = 3.19 — وضع سيولة مريح جدًا. أما D/E فتبلغ 0.79 مما يشير إلى اعتماد معتدل على الدين. الميزانية العمومية تُشبه صورة فوتوغرافية للشركة في لحظة بعينها. تُخبرك بما تملكه، وما تدين به، وما تبقّى لأصحابها. لكنها لا تُخبرك كيف وصلت إلى هذه الصورة وهنا يأتي دور القائمة التالية ثانيًا: قائمة الدخل — فيلم الأداء طوال العام ▌ التعريف قائمة الدخل (Income Statement)، التي يُطلق عليها أيضًا قائمة الأرباح والخسائر، هي السجل الزمني للأداء التشغيلي. على عكس الميزانية التي تصف حالة في نقطة زمنية محددة، تصف قائمة الدخل ما جرى خلال فترة — شهر، ربع سنة، سنة كاملة. إنها الإجابة عن: "ماذا فعلت الشركة بمواردها؟ هل أنتجت قيمة أم أهدرتها؟" ▌ الهدف من قائمة الدخل تُوضّح هذه القائمة مسار تحوّل الإيرادات إلى ربح — أو خسارة. تبدأ بالمبيعات الإجمالية، ثم تُخصم منها تكلفة البضاعة المباعة للوصول إلى مجمل الربح، ثم المصروفات التشغيلية للوصول إلى الربح التشغيلي، ثم الفوائد والضرائب للوصول إلى الربح الصافي. كل خطوة تُخبر قصة مختلفة عن كفاءة الشركة. ▌ التطبيق العملي: التعرّف على هوامش الربح الهامش الإجمالي للربح (Gross Margin) هو أول مؤشر يجب تتبّعه، ويُحسب بقسمة مجمل الربح على الإيرادات. هامش بنسبة 40% يعني أن كل 100 دينار مبيعات تُولّد 40 دينارًا قبل المصروفات التشغيلية. تراجع هذا الهامش عامًا بعد عام إشارة خطر واضحة تستحق التحقيق الفوري — هل ارتفعت تكاليف الإنتاج؟ هل يتنازع المنافسون على الأسعار؟ كذلك تُبيّن قائمة الدخل الفرق بين الربح التشغيلي (EBIT) والربح الصافي. شركة قد تُسجّل ربحًا تشغيليًا ممتازًا ثم تتحوّل إلى ربح صافٍ ضئيل بسبب أعباء فائدة كبيرة — وهذا يكشف عن مشكلة هيكل تمويل لا مشكلة تشغيل. ▌ مثال رقمي في العام ذاته لشركة "الشرق للأثاث": إيرادات المبيعات 850 ألف دينار، تكلفة البضاعة المباعة 510 آلاف، فيكون مجمل الربح 340 ألف (هامش 40%). بعد خصم مصروفات البيع والإدارة البالغة 95 ألف، والاستهلاك 45 ألف، يُصبح الربح التشغيلي 200 ألف. تُخصم فوائد الديون 32 ألف وضرائب 34 ألف، فيُسجَّل الربح الصافي 134 ألف دينار. هامش صافٍ = 15.8%، وهو مقبول في قطاع التصنيع. ▌ خلاصة قائمة الدخل قائمة الدخل هي الفيلم الذي يحكي قصة العام كاملًا. لكن الفيلم قد يُظهر بطلًا منتصرًا بينما هو في الحقيقة يحتضر ماليًا — لأن الربح المُسجَّل أحيانًا لا يعني نقدًا في اليد. وهنا تأتي أهمية القائمة الثالثة. ثالثًا: قائمة التدفقات النقدية — الحقيقة التي لا تكذب ▌ التعريف قائمة التدفقات النقدية (Cash Flow Statement) هي أصدق القوائم المالية الثلاث لأنها لا تقبل التلاعب الحسابي المتاح في قائمة الدخل. تُصنَّف التدفقات إلى ثلاثة أقسام: التدفقات من الأنشطة التشغيلية، والتدفقات من الأنشطة الاستثمارية، والتدفقات من الأنشطة التمويلية. النقد الحقيقي المتحرك بين هذه الأقسام لا يمكن تزييفه. ▌ الهدف من قائمة التدفقات تُجيب هذه القائمة عن السؤال الذي يُقلق كل مدير مالي: هل تولّد الشركة نقدًا فعليًا من عملياتها، أم أن ربحها مجرد أرقام على الورق؟ التدفق التشغيلي الموجب هو علامة صحة؛ أما التدفق التشغيلي السالب المستمر فيعني أن الشركة تلتهم نقدها بدلًا من توليده — وهذا هو السيناريو الذي أربك مدير شركة التوزيع في قصتنا الافتتاحية. ▌ التطبيق العملي: كيف تقرأ كل قسم القسم الأول — التشغيلي — يبدأ بالربح الصافي ثم يُعدَّل ليشمل البنود غير النقدية كالاستهلاك (يُضاف مجددًا لأنه خصم حسابي لا يُدفع نقدًا)، ثم التغيّرات في رأس المال العامل. ارتفاع الذمم المدينة يعني أن الشركة باعت لكن لم تقبض — وهذا يُقلّل التدفق النقدي الفعلي رغم ارتفاع الأرباح. القسم الثاني — الاستثماري — يكشف عن قرارات النمو: هل تضخّ الشركة أموالًا في توسّع حقيقي أم في أصول لا تُنتج عائدًا؟ القسم الثالث — التمويلي — يُظهر مدى اعتماد الشركة على الاقتراض أو إصدار أسهم جديدة لتمويل أنشطتها. ▌ مثال رقمي في مثالنا: ربح صافٍ 134 ألف دينار + استهلاك 45 ألف - زيادة الذمم المدينة 55 ألف - زيادة المخزون 30 ألف = تدفق تشغيلي صافٍ 94 ألف دينار. التدفق الاستثماري: شراء معدات جديدة (80 ألفًا) = سالب 80 ألف. التدفق التمويلي: سداد قرض 40 ألف = سالب 40 ألف. صافي التغيّر في النقد: 94 - 80 - 40 = سالب 26 ألف دينار. الشركة ربحت 134 ألفًا لكن رصيدها النقدي انخفض — لأنها استثمرت وسدّدت ديونًا في الوقت ذاته. القرار سليم ما دام التدفق التشغيلي موجبًا ومستدامًا. إذا كانت الميزانية صورة فوتوغرافية والدخل فيلمًا، فقائمة التدفقات النقدية هي شريان الدم الذي تتحقق منه للتأكد أن المريض ما زال يتنفس. الترابط الذهبي بين القوائم الثلاث ما يميّز المحاسب المتمرّس عن المبتدئ هو إدراكه أن القوائم الثلاث تحكي قصة واحدة بثلاث لغات. الربح الصافي في قائمة الدخل يُؤثّر مباشرةً في حقوق الملكية بالميزانية عن طريق بند الأرباح المحتجزة. النقد في نهاية قائمة التدفقات يتطابق تمامًا مع رصيد النقد في الميزانية العمومية. أي خطأ في أحدها سيظهر حتمًا كتناقض في الأخرى. في المراجعة المالية، يبدأ المراجع المحترف دومًا بمقاطعة القوائم الثلاث قبل أي شيء. إذا أعلنت شركة ربحًا صافيًا قياسيًا مع تدفق تشغيلي سالب لثلاث سنوات متتالية، فهذه إشارة تستدعي تساؤلات جدية حول جودة الأرباح المُعلَنة. خمس قواعد ذهبية لتحليل القوائم كالمحترفين القاعدة الأولى: لا تكتفِ بعدد واحد. الربح الصافي وحده لا يُخبرك شيئًا دون مقارنته بالسنة الماضية والقطاع ذاته. القاعدة الثانية: اتبع النقد دائمًا. حين يتباعد الربح المحاسبي عن التدفق النقدي، تحقّق من السبب فورًا. القاعدة الثالثة: اقرأ الإيضاحات. الأرقام في القوائم هي الملخّص؛ الجوهر يكمن في الهوامش والإيضاحات التي تُوضّح السياسات المحاسبية المُتَّبعة. القاعدة الرابعة: قارن على مدى ثلاث سنوات على الأقل؛ الاتجاهات تقول ما لا تقوله الأرقام المنفردة. القاعدة الخامسة: افهم النموذج التجاري أولًا — شركة تأجير تختلف عن شركة تصنيع في مفاتيح قراءة كل قائمة. الأرقام لا تكذب — لكنها تصمت إن لم تسألها عاد مدير شركة التوزيع إلى محاسبه وطلب منه ثلاثة أشياء: قائمة التدفقات النقدية، ونسبة التداول، ومقارنة الذمم المدينة بالمبيعات. في دقائق، فهم أن ربحه الورقي البالغ 180 ألف دينار كان محاصرًا في فواتير لم تُسدَّد بعد، وأن تسعة من كبار عملائه يتأخرون بمتوسط تسعين يومًا. القرار؟ سياسة تحصيل أكثر صرامة وخطوط ائتمان احتياطية مع البنك. القوائم المالية الثلاث ليست وثائق للأرشيف؛ إنها أداة تشخيص تُستخدم شهريًا لا سنويًا. كلما اعتاد الفريق المالي على قراءتها معًا وتفسيرها بسياق الأعمال، كلما تحوّلت المحاسبة من سجل تاريخي إلى رادار استراتيجي يرى ما هو قادم قبل أن يصل. المراجع والمصادر ١. هيئة المعايير الدولية للتقارير المالية (IFRS Foundation) — معايير IAS 1 (عرض القوائم المالية) و IAS 7 (قائمة التدفقات النقدية)، 2024. ٢. مجلس معايير المحاسبة المالية الأمريكية (FASB) — ASC 230: Statement of Cash Flows. ٣. Penman, S.H. (2013). Financial Statement Analysis and Security Valuation. 5th Edition. McGraw-Hill. ٤. هيئة السوق المالية السعودية — دليل القوائم المالية للمستثمرين، 2023. ٥. مجمع المحاسبين القانونيين المُعتمَدين (ACCA) — F7 Financial Reporting Study Guide, 2024. ─── مجلة المحاسب العربي ─── مقالات ذات صلة:التقسيم وفقا للأساليب التقليدية والحديثةالنسب المعياريةالنسب المالية المشتركة
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
الفرق بين الأسهم والسندات من منظور المستثمر
الفرق بين الأسهم والسندات من منظور المستثمر الأسهم (Stocks) بتمثل حصة ملكية في الشركة، يعني إنت شريك في الأرباح والخسائر، وعائدك مش مضمون ومرتبط بأداء الشركة، لكن إمكانية النمو فيه أعلى على المدى الطويل. السندات (Bonds) بتمثل دَين على الشركة أو الجهة المصدرة، وإنت بتاخد فايدة ثابتة (أو متغيرة) لحد تاريخ الاستحقاق، وعندك أولوية في السداد لو الشركة اتعرضت لصعوبات مقارنة بحاملي الأسهم. قاعدة عملية للمستثمر المبتدئ كل ما زاد عمرك الاستثماري (يعني عندك وقت أطول قدامك)، ممكن تتحمل نسبة أسهم أعلى. وكل ما اقتربت من هدفك المالي (زي التقاعد)، الأفضل تزود نسبة السندات لتقليل المخاطرة على رأس مالك.
