
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
أساليب التحليل المالي
أساليب التحليل المالي تحدثنا في العدد السابع عن التحليل المالي من حيث المفهوم والاهمية والاهداف في هذا العدد سوف نتطرق على السالي التحليل المالي حيث سنتطرق على اسلوبين من هذه الاساليب بشي من التفصيل وسنتحدث في العدد القادم ان شاء الله عن بقية الاساليب . علماً ان هذه الاساليب هي الاكثر شيوعاً وهنا اساليب اخرى متعددة غير هذه الاساليب . يتوجب على المحلل المالي استعمال الأدوات التحليلية المناسبة والتي تمكنه من الحصول على المعلومات اللازمة من اجل الوصول إلى نتائج أو قرارات عقلانية تحافظ على مسيرة المنشأة نحو تحقيق أهدافها وأهداف المستثمرين وجميع الأطراف المهتمة بنتائج هذا التحليل , ومن أهم هذه الأدوات التحليلية التي يمكن استعمالها لهذه الغاية وأكثرها انتشاراً :القوائم المالية المقارنة . النسب المالية . تحليل التعادل . قائمة التدفق النقدي . أولاً – القوائم المالية المقارنة : تعتمد هذه الأداة التحليلية على بيان التغيرات التي تطرأ على كل بند من بنود القوائم المالية من سنة لسنة خلال سنوات عديدة , وذلك من خلال المقارنة بين بنود القوائم المالية للسنوات المختلفة , حيث تساعد هذه المقارنة في التوقف على مدى التقدم أو التراجع الذي حققته المنشأة على مدى سنوات حياتها[1] ,والتحليل بمقارنة القوائم المالية يهدف إلى تحديد نقاط القوة والضعف في الهيكل المالي لمساعدة الإدارة في اتخاذ القرارات المناسبة . وقبل القيام بهذه الدراسة لابد من ترتيب القوائم المالية وتصنيفها بالشكل الملائم وذلك لتصبح قابلة للدراسة بشكل سليم , ويأخذ تحليل القائم المالية المقارنة احد الشكلين التاليين [2]: التحليل الرأسي : في هذا الشكل من التحليل يتم تحويل الأرقام المطلقة للبنود في القوائم المالية إلى نسب مئوية في كل مجموعة والهدف من هذا إظهار الأهمية النسبية لأحد العناصر أو لكل العناصر التي تشكل مجموعة معينة في القائمة من جهة ولإظهار الأهمية النسبية للمجموعات الفرعية التي تشكل مجموع القائمة من جهة أخرى , ولعل أهم ما يوفره هذا التحليل توضيحه للأهمية النسبية للبنود التي تتكون منها قائمة معينة ويمكن استخراج الأهمية النسبية للبنود من خلال الصيغة التالية: قيمة البند الوزن النسبي للبند = ـــــــــــــــــــــــــــــــــــــــــــــــ × 100 مجموع البنود التي ينتمي إليها البند وبعد استخراج الوزن النسبي لكل البنود يقوم المحلل المالي برصد هذه النسب والتعرف على أسباب ارتفاعها أو انخفاضها . ولكن يؤخذ على هذا الأسلوب من التحليل بأنه يقتصر على فترة زمنية واحدة مما يجعل المؤشرات التي يتم الحصول عليها ليست ذات جدوى كبيرة , وكذلك تغير الوزن النسبي لعنصر ما في مجموعة معينة ليست بالضرورة راجع إلى تغير قيمة هذا العنصر , ربما يكون هذا التغير بسب تغير قيمة المجموعة رغم ثبات قيمة العنصر نفسه . التحليل الأفقي : ويقوم هذا التحليل بدراسة سلوك واتجاهات البنود المختلفة في القوائم المالية ورصد التغيرات الحادثة فيها من خلال أكثر من فترة مالية مما يؤدي إلى إظهار التغيرات التي طرأت على هذه البنود , ومن هنا وصف هذا الأسلوب بأنه أسلوب حركي ديناميكي بعكس أسلوب التحليل الراسي الذي يوصف بأنه تحليل سكوني . ويتم هذا التحليل للقوائم المالية عن طريق دراسة الاتجاه وحساب الأرقام القياسية لعدد من الفترات الزمنية بعد أخذ أرقام العناصر لقترة معينة على أنها رقم فترة الأساس وتحسب الأرقام القياسية لسنوات المقارنة من خلال المعادلة : قيمة العنصر في سنة المقارنة ـــــــــــــــــــــــــــــــــــــــــــــــــــــــ × 100 قيمة العنصر في سنة الأساس ويقوم المحلل المالي من خلال هذا التحليل برصد سلوك واتجاهات البنود المختلفة من خلال إيجاد التغير فيها بالقيم المطلقة والنسب المئوية على حد سواء وهو مايساعده بشكل أفضل على انجاز تحليله . ومن الجدير ذكره هنا ضرورة إعطاء عملية اختيار سنة الأساس أهمية خاصة واختيارها بشكل سليم وبحيث تكون هذه السنة صالحة لان تكون أساسا للمقارنة , وان تكون هذه السنة سنة طبيعية لم تتعرض لظروف استثنائية تؤثر على الأداء العام في المنشأة , وذلك لان صحة النتائج التي نحصل عليها من حساب الأرقام القياسية تتوقف على مدى صحة اختيار سنة الأساس وكذلك القدرة على الاستفادة من هذه النتائج . ثانياً – النسب المالية: تعد النسب المالية وسيلة هامة من وسائل تحليل المركز المالي وربحية المنشأة[3] , وهي عبارة عن نسبة مئوية بين عنصر أو أكثر من مجموعة معينة وعنصر آخر أو أكثر من مجموعة أخرى , وتعتبر النسب المالية من الأدوات المفيدة في التحليل المالي إذا استخدمت بدقة وفُسرت نتائجها بعناية وهي من أقدم أدوات التحليل المالي حيث ظهرت في العقد الثاني من القرن التاسع عشر , كما تعد النسب المالية وسيلة هامة وناجحة في تقويم الأداء والرقابة المالية وذلك للأسباب التالية[4]: سهولة استخراجها من القوائم المالية إمكانية الاعتماد على النسب المالية في تحديد اتجاهات النمو والانكماش لأوجه النشاط كافة في المشروع . إمكانية متابعة أوجه النشاط في المشروع عن طريق مقارنة النسب المستخرجة لعدة سنوات إمكانية إجراء المقارنات بين النسب المماثلة لعدد من المنشآت المتماثلة من حيث النشاط للحكم على مدى نجاح أعمال المشروع موضع الدراسة . أنواع النسب المالية : تصنف النسب المالية وفق أسس مختلفة ومتعددة , فقد تصنف حسب مصادر المعلومات التي تكونت منها النسب , أو حسب الهدف من التحليل , أو حسب الأنشطة الاقتصادية للمشروع ولامجال هنا لذكر جميع هذه التصنيفات إنما سيتم عرض النسب المالية الأكثر دلالة وفائدة في دراسة وتحليل المركز المالي واهم هذه النسب : نسب السيولة نسب الربحية نسب النشاط نسب التغطية نسب السيولة : تعتبر السيولة في أي مؤسسة من المؤشرات الهامة التي تقيس مقدرة هذا المؤسسة على مواجهة الالتزامات الناجمة عن أعمالها الاعتيادية , ودراسة السيولة تتناول الفترة الزمنية اللازمة لتحويل الأصل إلى نقدية وكذلك تكاليف تحويل هذا الأصل إلى نقدية ,وتتم دراسة سيولة المشروع بواسطة النسب الثلاث التالية : نسبة التداول : وتقيس هذه النسبة قدرة المنشأة على الوفاء بالتزاماتها قصيرة الأجل وهي تعكس نسبة الأصول المتداولة إلى الخصوم المتداولة وتعطى بالعلاقة التالية : الأصول المتداولة نسبة التداول = ـــــــــــــــــــــــــــــــــ ×100 الخصوم المتداولة ولا توجد هناك نسبة دقيقة ومعينة لأخذها كمعيار للحكم على سيولة أي منشأة و هي تختلف من منشأة إلى أخرى حسب طبيعة نشاط هذه المنشاة , إلا انه عادة مايقوم المحلل المالي بالحكم علة مؤشرات نسبة التداول من خلال مقارنتها بالمعيار النمطي المتعارف عليه وهو (1:2) حيث يشير هذا المعيار إلى إن تحتفظ أي منشأة بوحدتي نقد من الأصول المتداولة لكل وحدة نقدية من الالتزامات . الأمر الذي يساعد المنشات على سداد ديونها في المدى القصير دون أن تتأثر الأنشطة المختلفة فيها بهذا السداد . نسبة السيولة السريعة : في هذه الحالة يتم استبعاد المخزون عند احتساب هذه النسبة وتعطى بالعلاقة التالية : الأصول المتداولة – المخزون نسبة السيولة السريعة = ـــــــــــــــــــــــــــــــــــــــــــــــــــ ×100 الخصوم المتداولة والسبب في استبعاد المخزون عند احتساب هذه النسبة يعود إلى وجود عدة أصناف من المخزون لا يمكن بيعها بسهولة لأنها تكون مكملة لأصناف أخرى وكذلك عادة مايتم بيع المخزون بالدين وهذا يعني انه يتحول إلى ذمم مدينة قبل إن يتحول إلى نقد نسبة الجاهزية النقدية : في هذه الحالة يتم مقارنة الأصول النقدية وشبه النقدية والتي تمثل الأموال النقدية وشبه النقدية والتي تمثل الأموال النقدية في صندوق المنشأة أو في المصارف وكذلك أوراق القبض القابلة للخصم والأوراق المالية القابلة للبيع في سوق الأوراق المالية وحيث يتم مقارنتها مع الخصوم المتداولة بالعلاقة : الأصول النقدية نسبة الجاهزية النقدية = ـــــــــــــــــــــــــــــــــــــــــــ × 100 الخصوم المتداولة نسب الربحية : يعتبر تحقيق الأرباح السبب الرئيسي في قيام المنشآت الاقتصادية واستمرارها وكذلك يتم اللجوء إلى دراسة معدلات الربحية لهذه المنشآت ومقارنتها مع المنشآت المماثلة لها لما لهذا التحليل من أثر مباشر على تحليل باقي أوجه النشاط في هذه المنشآت ويمكن دراسة ربحية أي مشروع بواسطة نوعين من النسب هي : نسب ربحية المبيعات : وهي نسبة هامش الربح , وهامش الربح الإجمالي نسبة هامش الربح : ويقيس هذا المؤشر المبلغ المتبقي على شكل نسبة مئوية من كل وحدة نقدية بعد دفع المنشأة لثمن بضائعها وكلما زادت هذه النسبة كان ذلك أفضل[5] وتحسب العلاقة : مجمل الربح هامش الربح = ـــــــــــــــــــ × 100 صافي المبيعات نسبة هامش الربح الصافي : وهذه النسبة تبين لنا مقدار الربح الصافي الذي تحققه المنشأة من صافي مبيعاتها التمحققة وتحسب بالعلاقة التالية : صافي الربح هامش الربح الصافي = ـــــــــــــــــــ × 100 صافي المبيعات نسب ربحية الاستثمارات : نسبة العائد على الاستثمار : وتوضح هذه النسبة العلاقة بين صاف الربح بعد الضريبة ومجموع الأصول , وكذلك تقيس هذه النسبة مدى كفاءة المنشأة في تحقيق الأرباح من استخدام الأصول المتاحة وتعطى بالعلاقة التالية : صافي الربح بعد الضريبة العائد على الاستثمار = ــــــــــــــــــــــــــــــــــــــــــ × 100 إجمالي الأصول العائد على حقوق الملكية : وتقيس هذه النسبة العائد المتحقق من استثمار المالكين في المنشأة وتعطى بالعلاقة التالية : صافي الربح بعد الضريبة العائد على حقوق الملكية = ــــــــــــــــــــــــــــــــــــــــــ × 100 حقوق الملكية نسبة الربح الشامل : صافي الربح الشامل بعد الضريبة نسبة الربح الشامل = ــــــــــــــــــــــــــــــــــــــــــــــــــــــــ × 100 صافي المبيعات نسب النشاط : تستخدم هذه النسب لتقييم كفاءة المنشأة في إدارة موجوداتها المتاحة حيث إن دوران هذه الأصول يحدد زمن الدورة التشغيلية والذي يعرف بالزمن اللازم لتحويل النقد إلى بضاعة ثم نقد مرة أخرى [6] ومن هذه النسب التالية : معدل دوران المخزون : وتبين هذه النسبة قدرة وكفاءة المنشأة في أدارة المخزون وبيع بضائعها وتعطى بالعلاقة التالية : صافي المبيعات معدل دوران المخزون = ـــــــــــــــــــــــ × 100 وسطي المخزون ويتوقف ارتفاع وانخفاض معدل دوران المخزون على طبيعة السلع التي تتعامل فيها المنشأة من حيث سرعة التلف والبضائع التي ترغب المنشأة بالتخلص منها بشكل سريع بينما يكون عكس ذلك في المنشآت التي تتعامل مع سلع لها قدرة تخزينية كبيرة كالسلع المعمرة والمجوهرات الثمينة وغيرها . معدل دوران الحسابات المدينة :يستخدم هذا المعدل لتقويم كفاءة المنشأة في تحصيل ديونها وتقويم السياسة الائتمانية المتبعة في هذه المنشأة : صافي المبيعات الآجل معدل دوران الحسابات المدينة = ــــــــــــــــــــــــــــــــ × 100 وسطي الحسابات المدينة متوسط فترة التحصيل : وتعتبر هذه النسبة من المؤشرات التي تساعد في تقييم سياسة منح الائتمان وسياسة التحصيل في المنشأة حيث تقيس السرعة التي تقوم بها المنشأة بتحصيل ديونها من الغير وسطي الحسابات المدينة متوسط فترة التحصيل = ـــــــــــــــــــــــــــــــــــ × عدد أيام الفترة المدروسة صافي المبيعات الآجلة معدل دوران الأصول الثابتة : وهذا المعدل يقيس كفاءة المنشأة في استخدام أصولها الثابتة في تحقيق المبيعات وهذا المعدل يدل أما على زيادة الاستثمار في الأصول الثابتة أو وجود طاقة معطلة صافي المبيعات معدل دوران الأصول الثابتة = ــــــــــــــــــــــــــــــــــ × 100 صافي الأصول الثابتة معدل دوران صافي رأس المال العامل : وهذا المعدل يقيس مقدرة المنشأة في استغلال الأصول السائلة التي تحتفظ بها المنشأة المبيــعات معدل دوران رأس المال العامل = ـــــــــــــــــــــــ × 100 رأس المال العامل نسب التغطية : تقيس هذه النسب مدى اعتماد إدارة المنشأة على كل مصدر من مصادر التمويل ومن أهم هذه النسب : 1-نسبة المديونية : توضح نسبة المديونية مدى اعتماد المنشأة على المصادر الخارجية في تمويل استثماراتها ، وكلما انخفضت هذه النسبة كلما دل ذلك على اعتماد المنشأة على مصادرها الذاتية في تمويل استثماراتها إجمالي القروض نسبة المديونية = ـــــــــــــــــــــــ × 100 إجمالي الموجودات نسبة المديونية طويلة الأجل : وتبين مدى اعتماد المنشأة على المصادر الخارجية في تمويل استثماراتها إجمالي القروض طويلة الأجل نسبة المديونية طويلة الأجل = ــــــــــــــــــــــــــــــــــــــــــــ × 100 إجمالي رأس المال الدائم نسبة الملكية وتعطى بالعلاقة التالية : حقوق الملكية نسبة الملكية = ـــــــــــــــــــــــ × 100 إجمالي الأصول نسبة حقوق الملكية إلى الأصول الثابتة : وتبين مدى مساهمة أموال الملكية في تمويل الأصول الثابتة حقوق الملكية نسبة حقوق الملكية إلى الأصول الثابتة = ــــــــــــــــــــــــــــــــــــ × 100 صافي الأصول الثابتة نسبة تغطية فوائد القروض :وتبين هذه النسبة إلى أي مدى يمكن لأرباح المنشأة أن تتدنى ولايزال باستطاعتها تغطية ودفع الفوائد عن قروضها وتعطى بالعالقة الرياضية التالية : الأرباح قبل الفوائد والضرائب نسبة تغطية الفوائد = ــــــــــــــــــــــــــــــــــــــــــــــــ × 100 الفوائد المدفوعة مشاكل وحدود النسب المالية يوجد هناك حدوداً لاستخدام النسب المالية بسبب بعض العيوب الذاتية فيها مما يؤدي إلى نتائج مظللة في بعض الأحيان لذلك لابد من أخذ هذه المحددات بعين الاعتبار عند التحليل باستخدام النسب المالية ولعل ابرز هذه المشاكل ما يلي[7] : مشكلة اختيار الأساس السليم للمقارنة مشكلة اختلاف ظروف المقارنة من مشروع إلى آخر ومن فترة إلى أخرى مشكلة التغير في قيمة النقد الاختلاف في المصطلحات والمفاهيم المحاسبية مشكلة المعطيات في الأجل القصير والى اللقاء في العدد القادم باذن الله مخلف محمد سليمان ماجستير في إدارة الإعمال مقالات ذات صلة:كيف يحميك تحليل دوبونت من الكوارث المالية؟دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عمليةفن التحليل المالي: أداة المحاسب لتحويل الأرقام إلى قرارات استراتيجية
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
الجهات المستفادة من المحاسبة المالية
الجهات المستفادة من المحاسبة المالية أصحاب المؤسسة: إنّ المؤسسة الاقتصادية قد تكون شركة فردية أو شركة أشخاص او شركة تضامن أو شركة مساهمة, أو قد تكون مؤسسة غيرربحية (الشركات الحكومية و الخيرية ), و في جميع هذه الأشكال فإنّ صاحب هذه المؤسسة لا يستطيع التعرف على أوضاعها و التحقق من أنها تسير نحو تحقيق أهدافها إلا بتوفر هذه المعلومات المحاسبية. إدارة المؤسسة : يصعب على إدارة المؤسسة ان تقوم بالمعرفة الجيده بشؤون المؤسسة, فإذا كان حجم الشركة الاقتصادية كبيرا إلى الحد الذي لا تتمكن معه الإدارة من متابعة أنشطة الشركة بسهولة,فإنه لا بد من المتابعة عن طريق التقارير و النظام المحاسبي جزء من نظام المعلومات في المؤسسة. الدائنون : من المعروف إن أهم مصدرين لتمويل المؤسسة هما: الملاك و الدائنون. و الدائنون إما أن يكونوا مؤسسات مالية كالبنوك و شركات الاستثمار أو من يتعامل مع المؤسسة بالأجل بضائع بهدف إعادة بيعها أو أصولا ثابتة. المستثمرون : يقصد بهم من لديهم أموال يريدون استثمارها في مشروع قائم أو مشروع جديد, و المستثمر لن يتخذ قرار الاستثمار إلا بعد توفر المعلومات الكافية عما يستثمر فيه, ليس فقط عن المشروع نفسه, و إنما عن مشاريع الاستثمار البديلة حتى تتم المقارنة بين المشاريع الاخرى الحكومة : تعمل المؤسسة في محيط اقتصادي تحكمه أنظمة و تشرف عليها أجهزة حكومية, بالإضافة إلى أن بعض المؤسسات الاقتصادية تشارك الدولة و المجتمع في إدارتها و البعض الآخر يتلقى اعانات من قبل الدولة, هذه العوامل تجعل من الدولة أحد المستفيدين من المعلومات المحاسبية. الموظفون عملاء المنشاة مقالات ذات صلة:المدير المالي التقليدي و المدير المالي الحديث15 خطوة للعمل في شركة ( مؤسسة ) قائمة وليس لديها اي دفاتر منتظمة؟تعرف على ما هي حوكمة الشركات ؟
المحاسبة المالية
- بواسطة وائل مراد
- September 27, 2026
دورة إعداد محاسب مالي محترف
دورة إعداد محاسب مالي محترف يهدف هذا الكتاب إلى تأهيل المحاسب للعمل بكفاءة وثقة في المجال المهني من خلال إلمامه بأصول المحاسبة وإتقان المهارات المالية الأساسية. يتناول الكتاب عدة موضوعات رئيسية تشمل: ✅ تصميم الدليل المحاسبي وطريقة إعداد الحسابات. ✅ العمليات التمويلية والرأسمالية مثل رأس المال، القروض، والأصول الثابتة. ✅ طرق حساب الإهلاك والمعالجة المحاسبية له. ✅ إعداد القوائم المالية مثل قائمة الدخل والميزانية العمومية. ✅ تحليل البيانات المالية واتخاذ القرارات المستندة إلى المعلومات المحاسبية. الكتاب من إعداد وائل مراد، ويهدف إلى تزويد المحاسب بالمهارات اللازمة ليكون محترفًا قادرًا على مواكبة التطورات المالية والمحاسبية. 📥 للاطلاع على الكتاب كاملًا: متوفر عبر مجلة المحاسب العربي. مقالات ذات صلة:الفرق بين الفوائد المكتسبة والفوائد المحققة24 أداة لتطوير نفسك كمدير ماليمقومات المحاسب الناجح تحديث سبتمبر 2026لمقارنة طرق حساب الإهلاك المذكورة في الكتاب جرّب مقارنة القسط الثابت مقابل القسط المتناقص، ولتطبيق ما تتعلمه حل تحديات المحاسبة على الموقع. راجعت هيئة التحرير هذا المقال في سبتمبر 2026.
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
أهمية التحليل المالي
أهمية التحليل المالي تتبع أهمـية التحليــل المـالي باعتبـاره أداة تهـتم بدراسـة القـوائم الماليـة بشـكل تحلييلـي مفـصل يوضح العلاقات بين عناصر هذه القـوائم ، والتـغيرات التي تطـرأ علي هذه العناصـر في فـترة زمنية محـددة ،أو فتـرات زمنيـة متعـددة :إضـافة ألي توضـيح حجـم هذا التـغير علي الهيكـل المـالي العام للمنشأة ، ويمكن تفصيل أهمية التحليــل المـالي في النقاط التالية : تحديد القدرة الائتمانية للشركة · تحديد القدرة الايرادية للشركة ( وتحديد مدي كفاءة النشاط الذي تقوم به الشركة ) · تحديد الهيكل التمويلي الأمثل واتخطيط المالي للشركة · تحديد حجم المبيعات المناسب من خلال تحليل التعادل والتحليل التشغيلي · تحديد قيمة الشركة الصافية ومؤشر للمركز المالي الحقيقي للشركة · تحديد هيكل التكاليف في الشركة · تقييم أداء الادارة العليا · المساعدة في وضع السياسات والبرامج المستقبلة للشركة وتوفير أرضية مناسبة لاتخاذ القرارت · تحديد القيمة العادلة لاسهم الشركة مقالات ذات صلة:التحليل الرأسيأهم المؤشرات للتحليل الماليهدف الربحية ومعايير قياسها
القوائم المالية
- بواسطة وائل مراد
- September 27, 2026
شرح شامل خطوات إعداد القوائم المالية
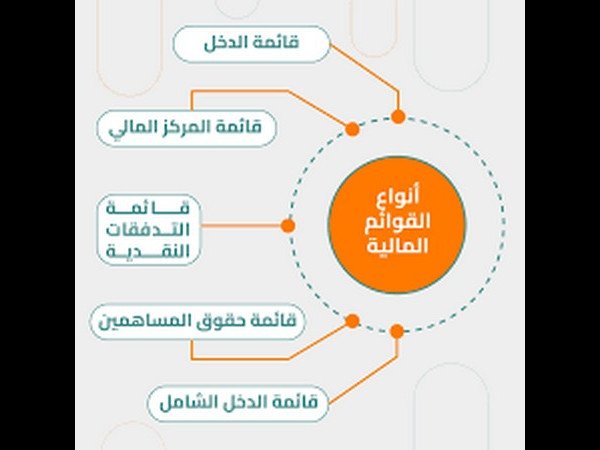
شرح شامل خطوات إعداد القوائم المالية تُعد دورة إعداد القوائم المالية من أهم الدورات المحاسبية التي يجب على كل محاسب أو مدير مالي الإلمام بها، لأنها تمثل الإطار العملي الذي يربط بين تسجيل العمليات اليومية وبين عرض الصورة الحقيقية للوضع المالي للشركة. تهدف هذه الدورة إلى إعداد قوائم مالية دقيقة وموثوقة تساعد الإدارة والمستثمرين وأصحاب القرار على فهم الأداء المالي واتخاذ قرارات سليمة. تعتمد دورة إعداد القوائم المالية على مجموعة من الإجراءات المتتابعة التي تُنفذ وفقًا للمعايير المحاسبية المعتمدة، سواء المعايير الدولية (IFRS) أو المعايير المحلية أو مبادئ المحاسبة المقبولة عمومًا (GAAP). أولًا: جمع المعلومات المالية تبدأ الدورة بجمع جميع المستندات والبيانات المالية اللازمة، مثل الفواتير، إيصالات القبض والصرف، كشوف الحسابات البنكية، سجلات الأصول والالتزامات، وأي مستندات متعلقة بالأطراف الخارجية. تمثل هذه المرحلة الأساس الذي تُبنى عليه دقة القوائم المالية. ثانيًا: تسجيل العمليات المالية في هذه المرحلة يتم تسجيل جميع العمليات المالية في الدفاتر المحاسبية وفقًا للمبادئ والمعايير المحاسبية، وتشمل عمليات الشراء والبيع، القبوض والمدفوعات، الرواتب والأجور، وكذلك الأصول والخصوم. الدقة هنا ضرورية لتجنب الأخطاء لاحقًا. ثالثًا: القيود والتسويات المحاسبية قبل إعداد القوائم المالية، تُجرى القيود والتسويات اللازمة لتصحيح الأخطاء وتطبيق مبدأ الاستحقاق، مثل تسويات الإهلاك، المصروفات المستحقة، والإيرادات المقدمة، وذلك لضمان أن تعكس البيانات الواقع المالي بدقة. رابعًا: إعداد القوائم المالية الأساسية يتم في هذه المرحلة إعداد القوائم المالية الرئيسية، وتشمل: الميزانية العمومية قائمة الدخل قائمة التدفقات النقدية قائمة التغيرات في حقوق الملكية وتُعرض هذه القوائم وفق شكل منظم ومتوافق مع المعايير المحاسبية المعتمدة. خامسًا: المراجعة والتدقيق تشمل هذه المرحلة المراجعة الداخلية للتأكد من صحة التسجيلات والالتزام بالسياسات المحاسبية، بالإضافة إلى المراجعة الخارجية من مراجع مستقل لإبداء الرأي المهني حول عدالة القوائم المالية ومصداقيتها. سادسًا: الإفصاح ونشر القوائم المالية بعد اعتماد القوائم المالية، يتم الإفصاح عن المعلومات الجوهرية ونشر القوائم للأطراف ذات العلاقة مثل المساهمين، المستثمرين، البنوك، والجهات الرقابية، وفقًا للقوانين واللوائح المعمول بها. سابعًا: تحليل القوائم المالية لا تكتمل دورة إعداد القوائم المالية دون تحليلها، حيث يتم استخدام المؤشرات والنسب المالية لتحليل الربحية والسيولة والملاءة المالية، ومقارنة الأداء مع الفترات السابقة أو الشركات المنافسة. ثامنًا: التقارير واتخاذ القرارات تُستخدم نتائج التحليل المالي في إعداد التقارير النهائية التي تساعد الإدارة على تقييم الأداء، تحديد نقاط القوة والضعف، استكشاف الفرص، واتخاذ قرارات مالية وإدارية استراتيجية. مقالات ذات صلة:50 مهمة ومسئولية من مهام المدير المالي الناجح6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات المالية تحديث سبتمبر 2026راجع مصطلح قائمة الدخل بالعربي والإنجليزي في القاموس، ولتطبيق الخطوات عمليًا جرّب مسار من القيد إلى القوائم المالية. راجعت هيئة التحرير هذا المقال في سبتمبر 2026.
