
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
علاقة نظام التكاليف بنظام المحاسبة المالية
علاقة نظام التكاليف بنظام المحاسبة المالية تتصف المحاسبة المالية بأن بياناتها تاريخية أي أنها تسجل الأحداث المالية التي حدثت فعلاً بعد حدوثها، وإن المحاسبة المالية تُركز على الإجماليات دون الاهتمام بتفصيلات الأحداث المالية. أما نظام محاسبة التكاليف فبياناته تاريخية بما حدث فعلاً، وكذلك بياناته تقديرية ومعيارية وهي بيانات متعلقة بالمستقبل. كما أن نظام محاسبة التكاليف يقدم بيانات تحليلية أي تفصيلية وليست إجمالية. أي أن محاسبة التكاليف تغطي القصور الموجود في نظام المحاسبة المالية. وعلى الرغم من استقلال نظام محاسبة التكاليف عن نظام المحاسبة المالية إلا أن هناك ارتباط وثيق بينهما تتضح مظاهره في الآتي: أ) مطابقة بيانات ونتائج كلا النظامين، فطالما أن النظامان يخدمان نشاطاً واحداً فإن تفصيلات محاسبة التكاليف لابد وأن تتفق مع اجماليات المحاسبة المالية. ب) هناك تداول بين النظامين للبيانات، فمحاسبة التكاليف تستفيد من البيانات التي يستخدمها نظام المحاسبة المالية. وفي الوقت ذاته هناك بيانات أخرى تنساب من نظام التكاليف إلى نظام المحاسبة المالية. ج) هناك تعاون بين نظام محاسبة التكاليف ونظام المحاسبة المالية في إعداد الحسابات الختامية والمركز المالي. مقالات ذات صلة:استخدام الاساليب الكمية وبحوث العمليات فى خفض التكاليف7 خطوات لتسعير المنتجات بذكاء: خطوات عملية لحساب التكلفة وتحقيق الربحالفرق بين نظام الدفع ونظام السحب في التكاليف الادارية
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
القوائم المالية المجمعة
القوائم المالية المجمعة القوائم المالية المجمعة : هي تلك القوائم المالية لمجموعة و التي يتم عرضها و كأنها لمنشِأة اقتصادية واحدة. السيطرة : هي مدى القدرة على التحكم في السياسات المالية والتشغيلية لمنشأة وذلك للحصول على منفعة من أنشطتها . طريقة التكلفة : هي طريقة محاسبية يتم بناءً عليها إثبات الاستثمار بالتكلفة. و يعترف المستثمر بإيرادات الاستثمار فقط في حدود ما يستلمه المستثمر من توزيعات الأرباح المحققة للشركة المستثمر فيها بعد تاريخ الاقتناء و تعتبر التوزيعات المستلمة بالزيادة عن تلك الأرباح بمثابة استرداد للاستثمار و يتم الاعتراف بها كتخفيض لتكلفة الإستثمار . المجموعة : هي الشركة القابضة و كل الشركات التابعة لها. حقوق الأقلية : هي ذلك الجزء من ناتج التشغيل ربح أو خسارة و من صافى أصول شركة تابعة و التي تتعلق بحقوق لا تمتلكها الشركة القابضة بشكل مباشر أو غير مباشر عن طريق إحدى الشركات التابعة للشركة القابضة. الشركة القابضة : هي المنشأة التي يكون لديها شركة تابعة أو أكثر . القوائم المالية المستقلة : هي تلك القوائم التي يتم عرضها بواسطة الشركة القابضة أو أي مستثمر في شركة شقيقة أو شريك في منشأة تخضع لسيطرة مشتركة و التي يتم فيها معالجة الاستثمارات على أساس الحصة المباشرة فى الملكية و ليس على أساس نتائج الأعمال وصافى أصول الشركات المستثمر فيها . الشركة التابعة : هي المنشأة التي تسيطر عليها شركة أخرى ( الشركة القابضة ) وهى تشمل شركات الأفراد أيضاً. حمل من هنا القوائم المالية المجمعة - التغييرات فى المجموعة حمل من هنا القوائم المالية المجمعة - المجموعات الأكثر تعقيدا حمل من هنا القوائم المالية المجمعة - المجموعات البسيطة حمل من هنا القوائم المالية المجمعة - مراجعة حمل من هنا القوائم المالية المجمعة - مراجعة 2 حمل الملف كاملاً من هنا مقالات ذات صلة:متطلبات إعداد قائمة التدفقات النقديةتعلم كيف تقرأ وتعد القوائم المالية!الإفصاح الكامل في القوائم المالية
القوائم المالية
- بواسطة وائل مراد
- September 26, 2026
شرح شامل خطوات إعداد القوائم المالية
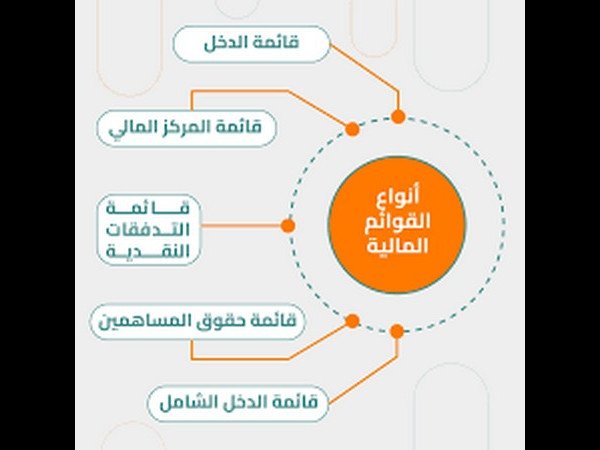
شرح شامل خطوات إعداد القوائم المالية تُعد دورة إعداد القوائم المالية من أهم الدورات المحاسبية التي يجب على كل محاسب أو مدير مالي الإلمام بها، لأنها تمثل الإطار العملي الذي يربط بين تسجيل العمليات اليومية وبين عرض الصورة الحقيقية للوضع المالي للشركة. تهدف هذه الدورة إلى إعداد قوائم مالية دقيقة وموثوقة تساعد الإدارة والمستثمرين وأصحاب القرار على فهم الأداء المالي واتخاذ قرارات سليمة. تعتمد دورة إعداد القوائم المالية على مجموعة من الإجراءات المتتابعة التي تُنفذ وفقًا للمعايير المحاسبية المعتمدة، سواء المعايير الدولية (IFRS) أو المعايير المحلية أو مبادئ المحاسبة المقبولة عمومًا (GAAP). أولًا: جمع المعلومات المالية تبدأ الدورة بجمع جميع المستندات والبيانات المالية اللازمة، مثل الفواتير، إيصالات القبض والصرف، كشوف الحسابات البنكية، سجلات الأصول والالتزامات، وأي مستندات متعلقة بالأطراف الخارجية. تمثل هذه المرحلة الأساس الذي تُبنى عليه دقة القوائم المالية. ثانيًا: تسجيل العمليات المالية في هذه المرحلة يتم تسجيل جميع العمليات المالية في الدفاتر المحاسبية وفقًا للمبادئ والمعايير المحاسبية، وتشمل عمليات الشراء والبيع، القبوض والمدفوعات، الرواتب والأجور، وكذلك الأصول والخصوم. الدقة هنا ضرورية لتجنب الأخطاء لاحقًا. ثالثًا: القيود والتسويات المحاسبية قبل إعداد القوائم المالية، تُجرى القيود والتسويات اللازمة لتصحيح الأخطاء وتطبيق مبدأ الاستحقاق، مثل تسويات الإهلاك، المصروفات المستحقة، والإيرادات المقدمة، وذلك لضمان أن تعكس البيانات الواقع المالي بدقة. رابعًا: إعداد القوائم المالية الأساسية يتم في هذه المرحلة إعداد القوائم المالية الرئيسية، وتشمل: الميزانية العمومية قائمة الدخل قائمة التدفقات النقدية قائمة التغيرات في حقوق الملكية وتُعرض هذه القوائم وفق شكل منظم ومتوافق مع المعايير المحاسبية المعتمدة. خامسًا: المراجعة والتدقيق تشمل هذه المرحلة المراجعة الداخلية للتأكد من صحة التسجيلات والالتزام بالسياسات المحاسبية، بالإضافة إلى المراجعة الخارجية من مراجع مستقل لإبداء الرأي المهني حول عدالة القوائم المالية ومصداقيتها. سادسًا: الإفصاح ونشر القوائم المالية بعد اعتماد القوائم المالية، يتم الإفصاح عن المعلومات الجوهرية ونشر القوائم للأطراف ذات العلاقة مثل المساهمين، المستثمرين، البنوك، والجهات الرقابية، وفقًا للقوانين واللوائح المعمول بها. سابعًا: تحليل القوائم المالية لا تكتمل دورة إعداد القوائم المالية دون تحليلها، حيث يتم استخدام المؤشرات والنسب المالية لتحليل الربحية والسيولة والملاءة المالية، ومقارنة الأداء مع الفترات السابقة أو الشركات المنافسة. ثامنًا: التقارير واتخاذ القرارات تُستخدم نتائج التحليل المالي في إعداد التقارير النهائية التي تساعد الإدارة على تقييم الأداء، تحديد نقاط القوة والضعف، استكشاف الفرص، واتخاذ قرارات مالية وإدارية استراتيجية. مقالات ذات صلة:50 مهمة ومسئولية من مهام المدير المالي الناجح6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات المالية
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2026
ماهية محفظة الأوراق المالية
ماهية محفظة الأوراق المالية إن تبويب الاستثمار من زاوية التعددية يشمل استثمار فردي، واستثمار متعدد يسمى المحفظة، وكلمة محفظة تشير إلى " وجود أكثر من استثمار، ولذلك يمكن القول بأن محفظة الأوراق المالية أو الاستثمارات هي تلك التي تضم مجموعة من الاستثمارات الفردية1فعملية تكوين محفظة استثمارية يتطلب عملية اختيار الأصول داخل المحفظة بطريقة منهجية تأخذ في الاعتبار المخاطرة والعائد على الاستثمار بالنسبة لهذه الأصول من أجل تحقيق المقايضة Trade off الأكثر كفاءة بينهما2، فتبلغ نسبة محفظة الأوراق المالية والأذون أي الودائع لدى البنوك في نهاية يوليو- سبتمبر سنة 1998 نسبة 30.1%3 مما يعبر عن ازدياد اهتمام البنوك بتكوين محفظة بهدف تعظيم ربحيتها في ظل تقليل المخاطرة التي تتعرض لها البنوك في المستقبل، فالمحفظة عبارة عن " سلة من الأوراق المالية لشركات مختلفة، يتم اختيارها وتنويعها من مختلف الأنشطة الصناعية والتجارية لكي تعطي أعلى عائد وتقلل مخاطر الاستثمار إلى أقل حد ممكن4. 1 د. سعيد توفيق عبيد، الاستثمار في الأوراق المالية، مكتبة عين شمس، القاهرة، 1999، ص 159. 2 د. محمود صبح، الحرية المالية، مكتبة عين شمس، القاهرة، الطبيعة الأولى، 1999، ص82 3 البنك المركزي المصري، المحلية الاقتصادية، المجلد التاسع والثلاثين، العدد الأول ، 98/99، ص3 4 د. محمد حامد محمد، تكوين محافظ الأوراق المالية وإداراتها، القاهرة ، بدون ناشر، 1997، ص2. مقالات ذات صلة:أسباب تفشي ظاهرة غسل الأموالالشروط اللازمة لتحقيق أهداف إدارة المستودعاتالأهداف الرئيسة لوظيفة التخزين
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2026
ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟
ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟ يعتقد كثير من المحاسبين والمراجعين أن المحاسب هو المحاسب والمراجع هو المراجع, وعملهم مهنه تنطبق على المؤسسات المالية الإسلامية والمؤسسات التقليدية سواء بسواء, وهذا الاعتقاد خاطئ لأن من لم يفهم طبيعة نشاط المؤسسة التى يقوم بالمحاسبة والمراجعة على معاملاتها لا يستطيع أداء عمله على الوجه الأحسن, وتأسيساً على هذه البدهية يجب أن يتوفر فى المحاسب والمراجع فى المؤسسات المالية الإسلامية مجموعة من الصفات والشروط من أهمها ما يلي : (1) أن يكون مؤمناً برسالة المؤسسات المالية الإسلامية, وأن عمله فيها أومعها يعتبر عبادة وطاعة وليس وظيفة وعادة. (2) أن يكون متحلياً بالأخلاق الإسلامية وملتزماً بها فى كل سلوكياته, فهذا من موجبات النجاح فى عمله, وأن يكون ذلك من سمته . (3) أن يكون مُلِماّ بالأصول الشرعية لمعاملات المؤسسات المالية الإسلامية, باعتبارها المعايير والضوابط والمرجعية لعمله ومن شروط جودة الأداء . (4) أن يكون عليماً بطبيعة أنشطة المؤسسات المالية الإسلامية فاهماً بآلية تنفيذها وفقاً للعقود والوثائق والنماذج والمستندات الخاصة بها . (5) أن يكون ذو حنكة وبصيرة وحس وإدراك للحلال فيتبعه وللحرام فيجتنبه, وهذا ما يطلق عليه فراسة المؤمن.(6) أن يستشعر مسئولية أمانة حمل رسالة المؤسسات المالية الإسلامية أمام نفسه وأمام المسئولين عنه وأمام المجتمع الإسلامي وأمام الأمة الإسلامية وأمام الله يوم المساءلة. (7) أن يكون على علم بالفتاوي للمعاملات المعاصرة الصادرة من مجامع ومراكز وهيئات الفتوي. (8) أن يكون على علم بأحدث السبل والوسائل والأدوات المعاصرة فى تنفيذ المعاملات لتطوير أدائه إلى الأفضل .(9) أن يكون مقداماً فى استخدام أساليب التقنية المعاصرة فى تنفيذ عمله فهذا من موجبات جودة الأداء المهني . (10) أن يكون مبتكراً ومبدعاً ومطوراً فى وسائل وأساليب المحاسب والمراجعة التى يستخدمها بما يجود أدائه . من كتاب المحاسب والمراجع القانوني الإسلامي دكتور / حسين حسين شحاتة مقالات ذات صلة:أنواع المخازنهل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟تعريف العمليات التمويلية
