
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عين على الأسواق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 نوفمبر 2025
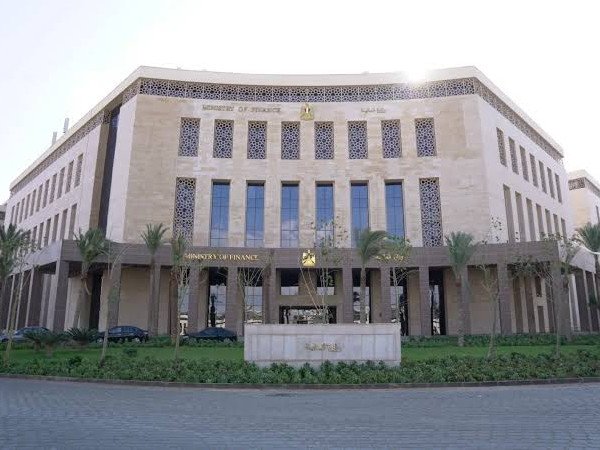
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026 أعلنت الحكومة المصرية عن تفاصيل خطتها لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026، في إطار جهودها لسداد استحقاقات أدوات الدين وتمويل عجز الموازنة العامة للدولة. ونشرت وزارة المالية الخطة على موقعها الإلكتروني الرسمي، مؤكدةً أنه سيتم طرح 105 مزادات لأدوات الدين خلال الفترة من أكتوبر الماضي إلى نهاية ديسمبر المقبل بقيمة إجمالية تبلغ 2.524 تريليون جنيه مصري. ووفقًا للخطة، سيطرح البنك المركزي المصري، الذي يدير الإصدارات نيابةً عن الحكومة، 52 مزادا لأذون خزانة بقيمة 2.042 تريليون جنيه مصري، و48 مزادا لسندات خزانة بقيمة 462 مليار جنيه مصري، وخمسة مزادات لصكوك سيادية بقيمة 20 مليار جنيه مصري خلال هذه الفترة. في أكتوبر وحده، طُرحت مزادات بقيمة 845 مليار جنيه مصري، بينما سيشهد نوفمبر إصدارات بقيمة 687 مليار جنيه مصري، يليها 992 مليار جنيه مصري مُخطط لها في ديسمبر. يُظهر الجدول التفصيلي أن الحكومة ستُصدر ثلاثة عشر مزادًا لأذون خزانة لأجل 91 يومًا بقيمة 350 مليار جنيه مصري، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 182 يومًا بقيمة 451 مليار جنيه مصري. كما سيتم طرح ثلاثة عشر مزادًا آخر بقيمة 561 مليار جنيه مصري لأذون لأجل 273 يومًا، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 364 يومًا بقيمة إجمالية تبلغ 680 مليار جنيه مصري. تتضمن خطة الاقتراض أيضًا ثلاثة عشر مزادًا لسندات حكومية لأجل عامين بقيمة إجمالية 124 مليار جنيه مصري. كما تُحدد ثمانية مزادات لسندات متغيرة الفائدة لأجل ثلاث سنوات بقيمة 40 مليار جنيه مصري، إلى جانب ثلاثة عشر مزادًا لسندات ثابتة الفائدة لأجل ثلاث سنوات بقيمة إجمالية 246 مليار جنيه مصري. بالإضافة إلى ذلك، سيتم إجراء ثمانية مزادات لسندات متغيرة العائد لأجل خمس سنوات بقيمة 32 مليار جنيه مصري، وستة مزادات لسندات ثابتة العائد لأجل خمس سنوات بقيمة 20 مليار جنيه مصري. ولأول مرة، تتضمن الخطة إصدار خمسة مزادات لصكوك سيادية بقيمة إجمالية تبلغ 20 مليار جنيه مصري. لا تزال البنوك العاملة في السوق المصرية أكبر المستثمرين في أذون وسندات الخزانة، التي تصدرها الحكومة بانتظام لتمويل عجز الموازنة العامة للدولة. تُطرح هذه الأوراق المالية من خلال خمسة عشر بنكًا مشاركًا كمتعاملين رئيسيين في السوق الأولية. ثم تعيد هذه البنوك بيع جزء من الإصدارات في السوق الثانوية للمستثمرين المحليين والأجانب من المؤسسات والأفراد. مقالات ذات صلة:شروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلاميةلماذا النشاط المالي ؟اختصارات العملات حول العالم
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
المحاسبة في الوحدات الحكومية
المحاسبة في الوحدات الحكومية علم يشتمل على مجموعة من المفاهيم و المبادئ و الأساليب العلمية التي تساعد في إثبات العمليات المالية الخاصة بالنشاط الحكومي. المحاسبة الحكومية: هي مجموعة من المبادئ و الفروض المحاسبية التي تحكم تسجيل العمليات الخاصة بالوحدات الحكومية ( الوزارات و المصالح و المؤسسات) و تبويبها و ترحيلها و تلخيصها بهدف التأكد من ضبط الأموال العامة و الرقابة عليها و استخدامها الاستخدام الأمثل. أهداف المحاسبة الحكومية: ضبط الأموال العامة و الرقابة على تحصيلها و صرفها. الاستغلال الأمثل للموارد المالية المتاحة. مساعدة الأجهزة الحكومية على تحقيق أهدافها / عن طريق نظام معلومات سليم و هذا النظام المحاسبي السليم يهتم بحفظ أموال الدولة و الرقابة على تحصيلها و صرفها و يبدأ هذا الاهتمام أولا بإعداد الميزانية العامة للدولة ثم إحكام الرقابة على تنفيذها. الميزانية العامة للدولة: هي خطة تقديرية لإيرادات و نفقات الدولة خلال فترة قادمة غالبا ما تكون سنة و تبدأ السنة المالية في المملكة من أول يوم من برج الجدي و تنتهي بنهاية برج القوس. مراحل أعداد الميزانية العامة للدولة: توجد 3 مراحل لإعداد الميزانية كالتالي: أولا: مرحلة الإعداد : - تصدر وزارة المالية و الاقتصاد الوطني تعميمات و ترسلها للجهات الحكومية لتقديم مشروع ميزانياتهم موضحا بها التعليمات الواجب إتباعها و التواريخ التي يجب مراعاتها. - عندما يرد مشروع ميزانيات الجهات الحكومية كل على حده تقوم الوزارة المالية و الاقتصاد الوطني بمناقشته و تعديله حسب الأهداف و الظروف ثم تجميعها و وضعها في مشروع واحد (مشروع الميزانية) و يرفع لمجلس الوزراء. ثانيا: مرحلة الاعتماد: - يتم عرض مشروع الميزانية على مجلس الوزراء لمناقشته و اقتراح التعديلات اللازمة و عند إقرار مجلس الوزراء يتم رفعه للسلطة العليا ( الملك ) لاعتماده بمرسوم ملكي . ثالثا: مرحلة التنفيذ: يبدأ تنفيذ الميزانية بمجرد اعتمادها حيث تبلغ كل وزارة و مصلحة و مؤسسة بميزانيتها النهائية للعمل بموجبها. تبويب الميزانية: يقصد بالتبويب تجميع البيانات و الحسابات المتشابهة في مجموعة واحدة لكي يسهل على الجهات الحكومية تحضير ميزانيتها فقد وضعت وزارة المالية دليلا بأنواع الإيرادات و أنواع المصروفات حيث قسمت المصروفات إلى 4 أبواب و الإيرادات إلى 12 باب رئيسي, كما قسمت كل نوع رئيسي إلى أقسامه التابعة له و أعطت كل منها رقم معين و وضع ذلك كله في دليل سمي دليل تبويب الميزانية. أولا:إجراءات عمليات القبض تحرر الإدارة المالية في الوحدة الحكومية أمر قبض (و هو عبارة عن أمر صادر من الإدارة المالية لأمين الصندوق باستلام مبلغ معين من شخص معين) يسلم جزؤه الأيمن لدافع النقود الذي يقوم بدورة بتسليم النقود إلى أمين الصندوق و الجزء الأيسر ( الكعب) يبقى في الدفتر للرجوع إليه عند الحاجة. يستلم أمين الصندوق أمر القبض مع النقود و يحرر إيصال استلام (و هو عبارة عن إقرار من أمين الصندوق باستلام مبلغ معين) من أصل و صورتين يسلم الأصل لدافع النقود و نسخة ترفق بكشف المقبوضات و نسخة تبقى في دفتر الإيصالات الخاصة بأمين الصندوق. في نهاية كل يوم أو فترة معينة حسب حجم الحركة أو حسب نظام العمل بالمصلحة يعد أمين الصندوق كشف المقبوضات(وهو عبارة عن بيان بالمقبوضات التي حصلها أمين الصندوق) و يرسله إلى الإدارة المالية مع أوامر القبض و صور إيصالات الاستلام. تقوم الإدارة المالية بإعداد إذن أو أذونات تسوية (و هو مستند قيد يتضمن تفصيل القيود المحاسبية وفقا لقاعدة القيد المزدوج) و تجري بناء عليها القيود في السجلات ثانيا: إجراءات عملية الصرف تبدأ من الإدارة التي استفادت من الخدمة أو الجهة طالبة الصرف (فإجراءات صرف رواتب الموظفين تبدأ من إدارة شؤون الموظفين) بتحرير الجزء (أ) من أمر اعتماد الصرف ثم يرسل إلى الإدارة المالية مرفقا به فواتير وكشوف وإيصالات الاستلام. يقوم مدير الإدارة المالية أو رئيس المحاسبة و الممثل المالي ورئيس الجهاز الحكومي بتوقيع أمر اعتماد الصرف بعد عمل بعض الإجراءات المحاسبية والرقابية عليه وبذلك ينتهي الجزء (ب) من أمر اعتماد الصرف. يقوم الموظف المختص بتحرير الحوالة أو أمر الدفع حسب المبلغ المطلوب صرفه وتقيد أرقامها وتواريخها في الجزء (ج) الأخير من اعتماد الصرف. عند تحرير الحوالة( تستخدم عندما يكون المبلغ المراد صرفه أقل من 20000 ريال وتسحب من صندوق المصلحة) يعد أمين الصندوق كشف بالمدفوعات(وهو بيان بالمدفوعات التي خرجت من الصندوق) يرسله إلى الإدارة المالية حيث تقوم بدورها بإعداد إذن أو اذونات تسوية وبناء عليها تجري القيود في السجلات. عند تحرير أمر الدفع (يستخدم عندما يكون المبلغ المراد دفعه 20000 أو أكثر) يسحب على الإدارة المالية التي تقوم بدورها بتحرير شيك مسحوب على مؤسسة النقد وتحرير إشعار إلى الإدارة المالية بإرسال الشيك وبناء على هذا الإشعار تقوم الإدارة المالية في الجهة الحكومية بإعداد إذن تسوية ومن ثم القيد في دفتر اليومية. تسلم الحوالة أو أمر الدفع لصاحب الاستحقاق بعد الحصول على توقيعه على أمر اعتماد الصرف بالاستلام أو يمكن إرسالهم بالبريد المسجل تختم الأوراق بختم صرف لإلغائها ,ثم توضع في اضبارة لإرسالها إلى ديوان المراقبة العامة. مقالات ذات صلة:تعرف على انواع الشركات مع مجلة المحاسب العربيتطوير نظام المحاسبة في الشركات الصغيرةالمحاسبة في المنشآت ذات الأقسام
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مفهوم العملية المالية الأجنبية
مفهوم العملية المالية الأجنبية العملية المالية الأجنبية : هي أي عملية تتم بعملة أجنبية ( خلاف العملة المحلية ) ويجب تسويتها باستخدام عملة اجنبية غير العملة المحلية للدولة موطن النشأة. فمثلا : قيام شركة مصرية باستيراد وتصدير بضاعة لشركة سعودية على ان يتم السداد أو التحصيل بالريال السعودي أو الدولار الأمريكي او أي عملة أجنبية أخرى ( يعني خلاف الجنية المصري ) ... تمثل عمليات يتطلب اثباتها في دفاتر الشركة المصرية ضرورة ترجمتها إلى ما يعادلها بالجنية المصري . أما اذا تم السداد او التحصيل بالجنية المصري فليست عمليات اجنبية . إيداع شركة ما مبلغ مبالغ بالدولار في أحد طرفي العملية أجنبي ... فقد يكون الطرفين محليين ( داخل دولة واحدة ) بينما التعامل بعملة اجنبية كشرط أساسي . يجب ترجمة العمليات المالية الأجنبية إلى ما تساوية بالعملة المحلية ( الجنية المصري ) باستخدام سعر صرف معين وذلك لتسجيلها في الدفاتر والسجلات المحاسبية بالجنية المصري . إذاً الترجمة تعني التعبير النقدي عن العملية الأجنبية بواسطة العملة المحلية المستخدمة في التسجيل في الدفاتر والسجلات المحاسبية واعداد التقارير المالية . مقالات ذات صلة:النفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منهامواضع ارتكاب الخطأ خلال مراحل العمل المحاسبي

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
اعداد دراسات الجدوى مع قوالب توضيحية
اعداد دراسات الجدوى مع قوالب توضيحية إن تطوير أى مشروع بدءاً بفكرته وانتهاءاً بتشغيله ، هو عملية متكاملة تتم من خلال عدة مراحل متتابعة ، يطلق على هذه السلسلة المتتابعة من المراحل : " دورة تطور المشروع " Project Cycle أو " دورة حياة المشروع ” تتكون هذه الدورة من خمس مراحل أساسية مراحل دراسة المشروع دورة تطور المشروع " Project Cycle مرحلة تحديد أو تشخيص المشروع ( الافكار) مرحلة إعداد أو صياغة المشروع (دراسة الجدوى ) مرحلة تقييم المشروع (تقييم دراسة الجدوي للتوصل إلى قرار) مرحلة التنفيذ أو الاستثمار (إقامة المشروع ) مرحلة التشغيل (حيث تبدأ مهمة إدارة الشركة ) لمعرفة المزيد مع القوالب التوضيحية يرجى تحميل الملف وبالتوفيق من هنا مقالات ذات صلة:تعرف على خطوات إعداد دراسة الجدوى الإقتصاديةالتخطيط المالي باستخدام الموازنه التقديريهخصائص الاساس النقدي في ظل قياس البدائل الاستثمارية ( نقدياً ) خاص بدراسات الجدوى
المحاسبة المالية
- بواسطة وائل مراد
- 19 فبراير 2025
دورة إعداد محاسب مالي محترف
دورة إعداد محاسب مالي محترف يهدف هذا الكتاب إلى تأهيل المحاسب للعمل بكفاءة وثقة في المجال المهني من خلال إلمامه بأصول المحاسبة وإتقان المهارات المالية الأساسية. يتناول الكتاب عدة موضوعات رئيسية تشمل: ✅ تصميم الدليل المحاسبي وطريقة إعداد الحسابات. ✅ العمليات التمويلية والرأسمالية مثل رأس المال، القروض، والأصول الثابتة. ✅ طرق حساب الإهلاك والمعالجة المحاسبية له. ✅ إعداد القوائم المالية مثل قائمة الدخل والميزانية العمومية. ✅ تحليل البيانات المالية واتخاذ القرارات المستندة إلى المعلومات المحاسبية. الكتاب من إعداد وائل مراد، ويهدف إلى تزويد المحاسب بالمهارات اللازمة ليكون محترفًا قادرًا على مواكبة التطورات المالية والمحاسبية. 📥 للاطلاع على الكتاب كاملًا: متوفر عبر مجلة المحاسب العربي. مقالات ذات صلة:الفرق بين الفوائد المكتسبة والفوائد المحققة24 أداة لتطوير نفسك كمدير ماليمقومات المحاسب الناجح تحديث سبتمبر 2026لمقارنة طرق حساب الإهلاك المذكورة في الكتاب جرّب مقارنة القسط الثابت مقابل القسط المتناقص، ولتطبيق ما تتعلمه حل تحديات المحاسبة على الموقع. راجعت هيئة التحرير هذا المقال في سبتمبر 2026.
