
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات برنامج قيود المحاسبي
- بواسطة وائل مراد
- 8 نوفمبر 2025
تعرف على برنامج قيود المحاسبي: شريكك الذكي في إدارة حسابات شركتك
تعرف على برنامج قيود المحاسبي: شريكك الذكي في إدارة حسابات شركتك تخيل كده إنك ماسك مشروع صغير أو شركة، وكل يوم فيه فواتير، ومصاريف، ومبيعات، ومشتريات، ودفاتر بتتكدس في كل حتة. الموضوع ممكن يكون مرهق جدًا لو بتعمله يدوي. هنا بييجي دور برنامج قيود المحاسبي، اللي بيخلّي كل ده يتم بشكل سهل ومنظم من مكان واحد، بضغطة زر واحدة. يعني إيه برنامج قيود المحاسبي؟ قيود هو برنامج محاسبي سحابي (Cloud Accounting Software) سعودي الصنع، معمول مخصوص للشركات الصغيرة والمتوسطة علشان يساعدها تدير حساباتها بسهولة ومن غير وجع دماغ. تقدر تدخل عليه من أي مكان ومن أي جهاز — موبايل، لابتوب، أو حتى تابلت — كل اللي محتاجه إنك تكون متصل بالإنترنت. مميزات برنامج قيود اللي بتخليه مختلف سهولة الاستخدام واجهة البرنامج بسيطة جدًا ومفهومة حتى لو مش محاسب محترف. هتلاقي كل حاجة قدامك: الفواتير، العملاء، الموردين، التقارير، والمخزون. تقارير مالية جاهزة بدل ما تقعد بالساعات تعمل ميزان مراجعة أو قائمة دخل، قيود بيطلعلك كل التقارير دي أوتوماتيك بضغطة واحدة. كمان تقدر تختار الفترة اللي عاوزها وتشوف أداء شركتك في ثانية. إدارة الفروع والمخزون لو عندك أكتر من فرع أو أكتر من مخزن، قيود هيساعدك تتابع كل حاجة بالتفصيل. تقدر تعرف كل فرع بيكسب كام وبيصرف كام في لحظتها. الربط مع البنوك والفواتير الإلكترونية من المميزات القوية جدًا إن قيود متوافق مع نظام الفواتير الإلكترونية في السعودية، وكمان تقدر تربطه بحسابك البنكي علشان تتابع حركة الإيداع والسحب أوتوماتيك. أمان عالي جدًا كل بياناتك متخزنة في سحابة آمنة (Cloud Server)، يعني حتى لو الجهاز اتعطل أو ضاع، بياناتك في أمان تام. إزاي تبدأ تستخدم برنامج قيود؟ الموضوع بسيط جدًا، كل اللي عليك: تدخل على موقعهم الرسمي qoyod.com تعمل حساب جديد تختار الباقة اللي تناسبك (فيه كمان تجربة مجانية علشان تجربه بنفسك) تبدأ تضيف حساباتك وشجرة الحسابات الخاصة بشركتك تخيل كده إنك أول مرة تفتح البرنامج، هتلاقي شاشة منظمة فيها الأقسام الأساسية: العملاء والموردين الفواتير والمصروفات التقارير المالية الإعدادات العامة كل حاجة مترتبة بمنطق يخليك توصل بسرعة لأي بيانات محتاجها. مثال واقعي بسيط تخيل إنك فاتح محل أدوات كهربائية، وعندك موردين كتير وفواتير شراء كل يوم. بدل ما تكتبهم في دفاتر أو إكسيل، تقدر تدخلهم في قيود، والبرنامج هيعملك تلقائيًا قيود اليومية ويحدث حساب المورد والمخزون والربح والخسارة بدون أي مجهود منك. ربط الحسابات بالفروع أو الأنشطة لو عندك كذا نشاط أو أكتر من فرع، تقدر في قيود تربط كل عملية بفرع معين، زي مثلاً: فرع الجيزة فرع الرياض فرع جدة وده بيساعدك تعرف أرباح كل فرع لوحده وتقرر تتوسع فين أو تقلل مصاريف فين. نصائح عملية لتنظيم حساباتك على قيود قبل ما تبدأ، حضّر شجرة حسابات مرتبة تناسب طبيعة شغلك. استخدم التصنيفات (Tags) علشان تسهل البحث بعد كده. اعمل نسخ احتياطي شهري لتقاريرك (حتى لو البيانات محفوظة في السحابة). راجع الفواتير والمصروفات بشكل دوري علشان تكتشف أي اختلاف بدري. استخدم خاصية الربط البنكي علشان توفر وقتك في إدخال العمليات يدويًا. مقالات ذات صلة:برنامج الميزان - الإعدادات العامةبرنامج الميزان - تنسيق الإعدادات العامة للبرنامج قبل البدء بالعملبرنامج الميزان - الآلة الحاسبة
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- 8 يونيو 2026
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
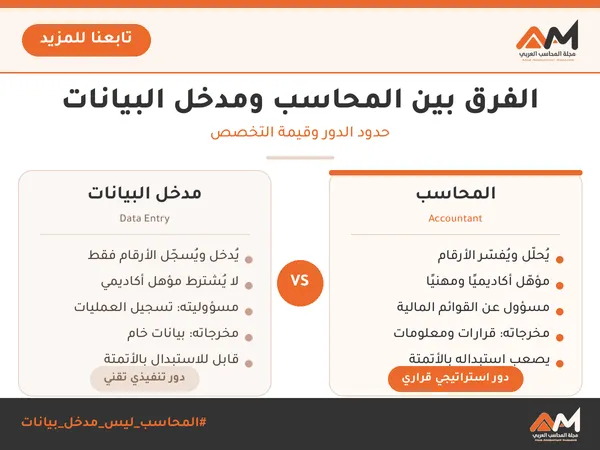
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
العمليات المحاسبية للعملة الأجنبية
العمليات المحاسبية للعملة الأجنبية أولا: المحاسبة عن العمليات الخارجية: عندما تتعامل شركه محليه في الأسواق الخارجية فإنها تتعرض للكثير من مشكلات التسويق والنقل والمشكلات المالية . ومن أهم تلك المشكلات المالية : تقلبات أسعار صرف العملات الاجنبيه التي تتم بها التعاقدات في السوق الدولية. فمثلا: إذا اشترت شركه سعوديه آلات من شركه المانيه فقد تطلب الاخيره سداد ثمن الصفقة با اليورو ,وهذا يعني انه على الشركة السعودية التعامل مع احد البنوك لاستبدال اليورو بالريال السعودي ,وهذا يعني أيضا إن الشركة السعودية قد تحقق أرباح أو تتحمل خسائر نتيجة تقلبات قيمه اليورو بالنسبة للريال السعودي. ولا تقتصر المشكلات المالية على ذلك فقط بل تتضمن أيضا كل التعاملات التي تقتضي دفع أو تحصيل عملة أجنبيه أو الدخول في تعاقدات يتم الدفع أو التحصيل فيها بالعملة الأجنبية. مثل: عمليات الاستيراد والتصدير والاقتراض والإقراض بعملات أخرى غير العملة المحلية. بالإضافة إلى الاستثمارات التي تتم بواسطة شركات محليه في منشات أجنبيه سواء كان ذلك بطريق مباشر عن طريق امتلاك فروع تعمل في دوله أجنبيه , أو غير مباشر عن طريقه امتلاك أسهم في رأس مال شركات أجنبيه . المفاهيم المستخدمة في أسواق تبادل العملات : معدل الاستبدال أو سعر الصرف هو عبارة عن معدل تبادل وحدة واحدة لعملة معينه وبين عدد الوحدات التي يتم تبادلها من عمله أخرى (1 دولار = 3.75 ريال سعودي ) . ونفرق هنا بين سعرين للصرف. الأول: سعر صرف فوري: هو سعر صرف العملة للصفقات الحالية ويتم الإعلان عن أسعار الصرف الفوري بواسطة شركه الصرافة و البنوك التي تتعامل في العملة بصفه مستمرة وعند الإعلان عن أسعار الصرف يتم نشر كلا من سعر الشراء وسعر البيع في وقت واحد ويمكن نشر أسعار صرف العملات بطريقتين : معدل سعر الصرف المباشر: وهو ذلك المبلغ الذي يتم دفعه من العملة المحلية للحصول على وحدة واحدة من العملة الاجنبيه حيث يتم التعبير مثلا عن المعدل المباشر لسعر صرف الريال بالنسبة للدولار على أساس عدد الريالات مقابل دولار واحد = 3.75 ريال. معدل سعر الصرف غير المباشر : وهو ذلك المبلغ الذي يتم دفعه من العملة الاجنبيه للحصول على وحدة واحدة من العملة المحلية وهو عبارة عن مقلوب المعدل المباشر , فمثلا يتم التعبير عن المعدل غير المباشر للريال بالنسبة للدولار على أساس عدد الدولارات مقابل ريال واحد . 1 ريال = 1 دولار = 0,67 دولار 3.75 الثاني : سعر الصرف الآجل أو المستقبلي : هو سعر الصرف للصفقات المستقبلية وعاده تتم التعاقدات على السعر الآجل على مده تتراوح بين ( 30-180) يوم , وعادة في أوقات الاستقرار الاقتصادي (والتي نادرا ماتحدث ) يتساوى كلا من سعر الصرف الفوري مع سعر الصرف الآجل . المحاسبة عن العمليات الخارجية : تعبر العمليات التي تتم بالعملات الأجنبية عن أنشطه اقتصاديه يتم التعبير عن مبالغها بالعملة الأجنبية وليس بالعملة المحلية ومن ثم يجب على احد أطراف العملية استبدال عملته بعمله أجنبيه حتى يتمكن من الوفاء بالتزاماته . وحتى يمكن تسجيل مثل تلك الصفقات في دفاتر الشركة الملزمة بسداد العملة الاجنبيه يجب ترجمه قيمه الصفقة إلى العملة التي تستخدمها الشركة في التسجيل في دفاترها وفي إعداد قوائمها المالية , بالإضافة إلى ذلك وفي نهاية كل عام عند إعداد القوائم المالية يجب أن تقوم الشركة بتعديل ارصده الحسابات التي تمثل ارتباطات بعمله أجنبيه لتعكس اثر التغير في أسعار الصرف وبالطبع قد يترتب على عمليه التعديل المذكورة تحقيق أرباح أو خسائر بالنسبة للشركة يجب أن تظهر في قوائمها المالية . مثال: في 1/1/1427هه اشترت شركه سعوديه 10000يورو للاحتفاظ بها لتوقع حاجتها لها قريبا لسداد ثمن بعض الصفقات ,وقد كان سعر الصرف 4.5 ريال ← لليورو. و في 30/12/1427 تاريخ إعداد القوائم المالية كان سعر الصرف 4.4 ريال ← لليورو. و في 1/2/1428 تم بيع اليورو الذي تحتفظ به الشركة بسعر 4.6 ريال ←لليورو . المطلوب: إجراء القيود اللازمة لإثبات العمليات السابقة. لتحميل المادة إضغط على حمل الملف أدناه ثانيا : المعالجة المحاسبية لعمليات الاستيراد والتصدير با العملة الاجنبيه : تتم معظم صفقات الاستيراد والتصدير في الأسواق الدولية عن طريق فتح اعتمادات مستنديه ومنح تسهيلات ائتمانية ومن ثم ظهور حسابات المدينين والدائنين في دفاتر طرفي الصفقة وإذا تضمنت الصفقة دفع أو تحصيل القيمة بعمله أجنبيه يجب قياس قيمتها بالعملة المحلية حتى يمكن إثباتها في الدفاتر وتتم عمليه القياس بترجمة القيمة التي تم التعاقد عليها باستخدام سعر الصرف الفوري السائد وقت التعاقد . إذا تم إعداد القوائم المالية قبل سداد الالتزامات أو تحصيل الديون المترتبة على الصفقة فلابد من تعديل قيمه تلك الالتزامات والديون الواجبة التسوية بالعملة الأجنبية لتعكس الأرباح أو الخسائر الناتجة من تغير أسعار الصرف وقت إعداد القوائم المالية عن تلك التي كانت سائدة عند إتمام الصفقة , وفي هذه الحالة يتم استخدام سعر الصرف الفوري السائد وقت إعداد القوائم المالية في إجراء التسوية . * في ضوء ماسبق يمكن عرض المعالجة المحاسبية لعمليات الاستيراد والتصدير با العملة الاجنبيه كما يلي : في تاريخ إتمام الصفقة يتم تسجيل قيمتها بالعملة المحلية باستخدام سعر الصرف الفوري في نفس التاريخ . عند إعداد القوائم المالية في نهاية العام تتم إعادة تقييم بنود المدينين بالعملة الأجنبية باستخدام سعر الصرف الفوري في نهاية العام ويتم إثبات الفروق المترتبة على إعادة التقييم كأرباح أو خسائر العملات الأجنبية وتظهر بقائمه الدخل المعدة عن العام الحالي . في تاريخ الاستحقاق (سداد أو تحصيل ) قيمه الصفقة تتم إعادة تقييم المديونية باستخدام سعر الصرف الفوري في تاريخ الاستحقاق ويتم في نفس الوقت إثبات الفروق المترتبة على إعادة التقييم كأرباح أو خسائر العملات الأجنبية وتظهر في قائمه الدخل المعدة عن العام الحالي . ** ويلاحظ إن المعالجة السابقة تتفق مع المعيار الأمريكي , رقم 52 حيث يعتبر إن عمليه الشراء أو البيع منفصلة تماما عن عمليه الارتباط بعمله تخالف العملة المحلية وتعرف هذه المعالجة باسم " طريقه الصفقتين " بمقتضى هذه الطريقة يتم الاعتراف بالمكاسب أو الخسائر الناتجة عن إعادة تقييم الأصول و الالتزامات المقومة بعملات أجنبيه وتضمينها قائمه الدخل عن العام الذي فيه تغيرات في سعر الصرف . مقالات ذات صلة:السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرينمصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026السعودية تخفّض علاوات الرواتب للمواهب الأجنبية: تحوّل مفصلي في سياسات التوظيف ورؤية 2030

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
كيف تبدأ رحلتك في المحاسبة : 5 نصائح أساسية للطلاب والخريجين
كيف تبدأ رحلتك في المحاسبة : 5 نصائح أساسية للطلاب والخريجين إذا كنت تدرس المحاسبة أو تخرجت مؤخرًا وتبحث عن بداية قوية في هذا المجال، فاعلم أن النجاح في المحاسبة يتطلب أكثر من مجرد معرفة النظرية. في هذا المقال، نقدم لك 5 نصائح عملية تساعدك على الانطلاق في رحلتك المهنية بثقة واحترافية. افهم الأساسيات بعمق المحاسبة تعتمد على مبادئ وقواعد واضحة مثل المعادلة المحاسبية والدورة المحاسبية. تأكد من فهمك الكامل لهذه الأساسيات. ابدأ بقراءة كتب مرجعية مثل "Principles of Accounting". استكشف مقاطع فيديو تعليمية تشرح المفاهيم بطريقة مبسطة. استخدم تطبيقات مجانية مثل Quizlet لاختبار معلوماتك. نصيحة: حاول تطبيق ما تتعلمه على سيناريوهات حقيقية، مثل إعداد ميزانية شخصية أو تحليل دخل ومصروفات مشروع صغير. استثمر في الدورات التدريبية المتخصصة التعليم الجامعي قد يزودك بالأساسيات، ولكن لتطوير مهاراتك التقنية، ستحتاج إلى دورات تدريبية إضافية. دورات مثل: QuickBooks for Beginners لتعلم البرامج المحاسبية. Excel for Accountants لتحسين مهاراتك في جداول البيانات. المنصات الموصى بها: Coursera وLinkedIn Learning. نصيحة: اختر دورات تمنحك شهادات معتمدة تضيف قيمة لسيرتك الذاتية. مقالات في تطويرك كمحاسب مارس المحاسبة عمليًا الخبرة العملية ضرورية لفهم تحديات الواقع. ابحث عن فرص تدريب داخلي في شركات أو مكاتب محاسبة. تطوع لإدارة الحسابات في الجمعيات الخيرية أو المشاريع الصغيرة. استخدم برامج مثل Tally أو Odoo لإعداد سجلات وهمية. نصيحة: لا تنتظر فرصة مثالية، كل تجربة عملية تضيف إلى خبرتك وتمنحك ميزة تنافسية. تابع أحدث التطورات في المجال عالم المحاسبة يتغير باستمرار مع تحديثات في القوانين والمعايير. تابع معايير المحاسبة الدولية (IFRS). اشترك في مواقع ومجلات محاسبية مثل: Arab Accountant Magazine Accounting Today تابع خبراء محاسبة على منصات التواصل مثل لينكدإن. نصيحة: خصص ساعة أسبوعيًا للاطلاع على الأخبار والمقالات المحاسبية. ابحث عن مرشد مهني وجود مرشد (Mentor) في بداية حياتك المهنية يمكن أن يكون مفيدًا للغاية. تواصل مع محاسبين محترفين على LinkedIn. انضم إلى مجموعات محاسبة على وسائل التواصل الاجتماعي. لا تخجل من طلب النصيحة، فالخبراء يقدرون عادةً مشاركة خبراتهم. نصيحة: اختر مرشدًا لديه خبرة عملية في مجالات تهمك، مثل المحاسبة الإدارية أو الضرائب. GPS للمحاسب: دليل وأفكار للوصول إلى الهدف رحلة النجاح في المحاسبة تبدأ بالالتزام بالتعلم المستمر، واكتساب الخبرة، وبناء شبكة علاقات مهنية قوية. تذكر أن الطريق قد يكون مليئًا بالتحديات، ولكن مع العمل الجاد والمثابرة، ستصل إلى أهدافك المهنية. هل أنت مستعد لبدء رحلتك؟ استكشف المزيد من الموارد المجانية والدورات التدريبية المتاحة على موقعنا لتطوير مهاراتك اليوم! مقالات ذات صلة:GPS للمحاسب: دليل وأفكار للوصول إلى الهدفكن المحاسب الذي لا يُستغنى عنه: 10 خطوات نحو التميز والنجاح المهنيالذكاء الصناعي وتأثيره على مهنة المحاسبة هل المحاسب في خطر ولا الفرصة لسه في إيده؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
تحليل التقارير المالية
تحليل التقارير المالية تعتبر التقارير المالية المنتج النهائي للمحاسبة و تنقسم التقارير إلى قسمين: تقارير خاصة: تعد استجابة لطلب معين تقارير عامة: تعد وفق معايير المحاسبة المتعارف عليها ليطلع عليها كل ذي علاقة بالمنشأة أو كل مهتم بأمورها (حـ /المتاجرة، حـ/أ.خ ، قائمة المركز المالي) وهذه التقارير قد تكفي المطلع عليها أو تجيب على تساؤلاته حول المنشأة و قد يحتاج إلى المزيد من التحليل و المقارنة للتعرف على واقع المنشأة بشكل أدق و يتم ذلك من خلال تحليل القوائم. أنواع تحليل القوائم المالية أولا : مقارنة القوائم المالية : أ - مقارنة أفقية: مقارنة أفقية لقوائم المنشأة نفسها: يتم مقارنة القوائم المالية نفسها لسنة مالية مع القوائم المالية لنفس المنشأة في سنة أو سنوات أخرى. و هذا الأسلوب من المقارنة يعطي القارئ تصورا عن وضع كل مفردة من مفردات القوائم المالية في كل فترة و يمكن أن نبحث عن أسباب التغير و تأثيره حسب أهمية العنصر لديه. مقارنة أفقية لقوائم المنشأة مع منشآت أخرى: تتم مقارنة القوائم المالية للمنشأة في سنة مالية أو سنوات مالية مع القوائم المالية لسنوات أخرى إما بشكل فردي أو بشكل متوسط مجموعة منشآت. ب- مقارنة رأسية: تتم المقارنة الرأسية للقوائم المالية بنسبة أرقام مفردات القوائم المالية إلى إحدى هذه المفردات التي يرغب المحلل نسبة الأرقام إليها. (الأصول المتداولة تمثل 25% من مجموع الأصول مثلا) أو ( النقدية تمثل 90% من الأصول المتداولة) و يمكن للمحلل أن يستخدم التحليل الرأسي و التحليل الأفقي معا .( نسبة الأصول المتداولة إلى مجموع الأصول لعام 1422 وثم مقارنتها مع الشركات الأخر ى) و تجدر الإشارة إلى أن تفسير نتائج المقارنة يترك للمحلل نفسه حسب هدفه من التحليل و حسب الظروف المحيطة به. النسـب المــالية تستخدم النسب المالية في التحليل المالي لاستخراج أو استنباط علاقة بين الرقمين المنسوب أحدهما للآخر . و هذه النسب تساعد على التعرف على وضع المنشأة موضع التحليل. و من أهم النسب المالية : الســيولة: و يقصد بالسيولة مقدرة المنشأة على الوفاء بالتزاماتها قصيرة الأجل دون اللجوء إلى الاستدانة أو بيع أصل ثابت. و هناك عدد من المؤشرات على السيولة منها: رأس المال العامل: و هو الفرق بين أصول المنشأة المتداولة و مطلوباتها قصيرة الأجل أي أن مجموع أصولها المتداولة يزيد عن مجموع التزاماتها قصيرة الأجل. ( بمعنى آخر أن الالتزامات قصيرة الأجل يمكن أن تسدد من الأصول المتداولة و يفيض مبلغ معين) مثال: فيما يلي بعض الأرصدة التي ظهرت في دفاتر إحدى المنشآت: الحل وباقي المادة العلمية بالمرفقات مقالات ذات صلة:مخاطر المشتقات المالية و مساهمتها في خلق الأزماتأنواع التخطيط الماليفقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي
