
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
العمليات المحاسبية الأساسية على قاعدة بيانات الشركة - برنامج الميزان
العمليات المحاسبية الأساسية على قاعدة بيانات الشركة - برنامج الميزان بعد إنشاء قاعدة البيانات الخاصة بالشركة وتجهيزها للبدء بالعمل, ننتقل إلى عمليات إدخال البيانات التي تتم على قاعدة البيانات والتي سيتم شرحها بالتفصيل فيما يلي: 1- إدخال بيانات الفواتير والتحكم بإعداداتها: إدخال بيانات الفواتير: في حال أنشأنا قاعدة بيانات جديدة للشركة وفق نوع SimpleAccTree فإنه عندها سيتكون في قاعدتنا بشكل تلقائي الفواتير الأساسية التي تحتاجها معظم الشركات, ويمكن الوصول إلى هذه الفواتير من قائمة فاتورة حيث نجد في هذه القائمة فواتير: شراء, مبيع, مردود شراء, مردود مبيع, بضاعة أول المدة, بضاعة آخر المدة, مناقلة بدون سعر, مناقلة بسعر. وإن كل فاتورة من الفواتير السابقة تتألف بشكل رئيسي من الأجزاء التالية مقالات ذات صلة:برنامج الامين - مزايا تقنيةبرنامج الامين - التقارير والوثائق المطبوعةبرنامج الامين - السلامة والأمان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
من هم مستخدمو البيانات المالية
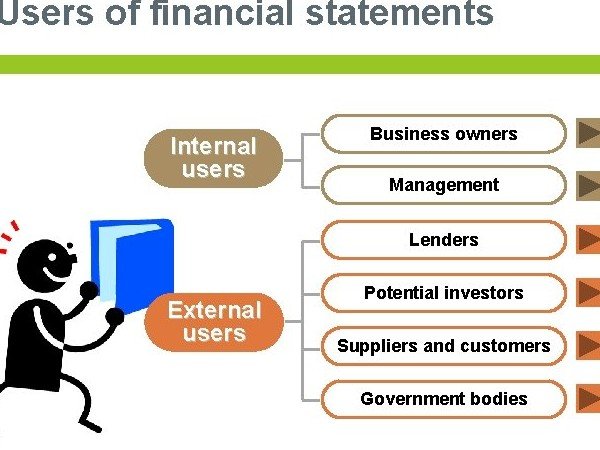
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مفهوم العملية المالية الأجنبية
مفهوم العملية المالية الأجنبية العملية المالية الأجنبية : هي أي عملية تتم بعملة أجنبية ( خلاف العملة المحلية ) ويجب تسويتها باستخدام عملة اجنبية غير العملة المحلية للدولة موطن النشأة. فمثلا : قيام شركة مصرية باستيراد وتصدير بضاعة لشركة سعودية على ان يتم السداد أو التحصيل بالريال السعودي أو الدولار الأمريكي او أي عملة أجنبية أخرى ( يعني خلاف الجنية المصري ) ... تمثل عمليات يتطلب اثباتها في دفاتر الشركة المصرية ضرورة ترجمتها إلى ما يعادلها بالجنية المصري . أما اذا تم السداد او التحصيل بالجنية المصري فليست عمليات اجنبية . إيداع شركة ما مبلغ مبالغ بالدولار في أحد طرفي العملية أجنبي ... فقد يكون الطرفين محليين ( داخل دولة واحدة ) بينما التعامل بعملة اجنبية كشرط أساسي . يجب ترجمة العمليات المالية الأجنبية إلى ما تساوية بالعملة المحلية ( الجنية المصري ) باستخدام سعر صرف معين وذلك لتسجيلها في الدفاتر والسجلات المحاسبية بالجنية المصري . إذاً الترجمة تعني التعبير النقدي عن العملية الأجنبية بواسطة العملة المحلية المستخدمة في التسجيل في الدفاتر والسجلات المحاسبية واعداد التقارير المالية . مقالات ذات صلة:النفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منهامواضع ارتكاب الخطأ خلال مراحل العمل المحاسبي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي هناك العديد من الأدوات المالية التي يمكن استخدامها للإدارة المالية وتحقيق أهداف مالية محددة. هذه مجرد عينة من الأدوات المالية المتاحة، وتختلف الأدوات المالية المناسبة حسب الأهداف الشخصية والمهنية والظروف المالية لكل فرد أو مؤسسة. يجب دائمًا استشارة مستشار مالي قبل استخدام أي أداة مالية لضمان تلبية الاحتياجات وتلافي المخاطر المحتملة. إليك بعض الأدوات المالية الشائعة-: 1- ميزانية: وثيقة تحدد التدفقات النقدية المتوقعة والمصروفات المخططة لفترة زمنية محددة مثل العام المالي. تساعد الميزانية على تخطيط وتحقيق الأهداف المالية المحددة ورصد الأداء المالي. 2- تقارير مالية: وثائق تلخص النتائج المالية لشركة أو مؤسسة، مثل التقرير الدوري للدخل والميزانية العمومية وقوائم الدفعات النقدية. توفر هذه التقارير معلومات هامة للمساهمين والمسؤولين لتقييم أداء المؤسسة واتخاذ القرارات المالية. 3- حسابات الودائع والاستثمار: تتضمن الحسابات المصرفية التقليدية وحسابات التوفير والودائع الثابتة والحسابات الجارية. تسمح هذه الأدوات المالية بتخزين الأموال وكسب الفوائد على الودائع أو الاستثمار في أدوات توفر عوائد مالية مثل الشهادات المالية وصناديق التحوط. 4- الأوراق المالية: تشمل الأسهم والسندات والخيارات وصناديق المؤشرات. تعتبر هذه الأدوات متغيرة القيمة وتستخدم للمضاربة أو الاستثمار لتحقيق عوائد مالية. يجب مراعاة المخاطر المرتبطة بهذه الأدوات قبل الاستثمار فيها. 5- قروض وتمويل: بغض النظر عن حرمة القروض، تشمل القروض المصرفية والتمويل من شركات التمويل والمزايدات على السندات. يستخدم القروض والتمويل لتوفير رأس المال لمشاريع التوسع أو تلبية احتياجات التمويل القصيرة الأجل. 6-التأمين: يوفر الحماية المالية ضد المخاطر المحتملة مثل التأمين على الحياة والتأمين الصحي والتأمين على الممتلكات. يستخدم التأمين لتحويل المخاطر المالية على المؤسسات أو الأفراد للشركات التأمين. 7-وسائل الدفع الإلكترونية: تشمل البطاقات الائتمانية والبطاقات الاستهلاكية والتحويلات البنكية الإلكترونية والمحافظ الرقمية. تستخدم هذه الأدوات المالية لإجراء المعاملات المالية بسهولة وسرعة. 8-أدوات التخطيط للتقاعد: تشمل صناديق التوفير للتقاعد وحسابات الجمعية التعاونية للتقاعد. يساعد استخدام هذه الأدوات في التخطيط المبكر للتقاعد وتحقيق الاستقرار المالي في المرحلة المتقدمة من الحياة. 9- المشتقات: وتشمل الخيارات والعقود الآجلة والمبادلات. تستمد المشتقات قيمتها من أصل أو أداة مالية أساسية. تستخدم عادة للتحوط من تقلبات الأسعار أو لأغراض المضاربة. 10-الصناديق المشتركة: هي أدوات استثمارية تجمع الأموال من مستثمرين متعددين للاستثمار في محفظة متنوعة من الأسهم أو السندات أو الأوراق المالية الأخرى. تدار الصناديق المشتركة من قبل مديري الصناديق المحترفين. 11- الصناديق المتداولة في البورصة (ETFs): على غرار الصناديق المشتركة ، تجمع صناديق الاستثمار المتداولة أموال المستثمرين للاستثمار في محفظة متنوعة من الأوراق المالية. ومع ذلك ، يتم تداول صناديق الاستثمار المتداولة في البورصات مثل الأسهم الفردية ، مما يوفر للمستثمرين المرونة في الشراء والبيع طوال يوم التداول. 12-صناديق الاستثمار العقاري (REITs): هي الشركات التي تمتلك أو تشغل أو تمول العقارات المدرة للدخل. يمكن للمستثمرين شراء أسهم في صناديق الاستثمار العقاري ، مما يمنحهم التعرض للأصول العقارية دون شراء العقارات مباشرة. 13-السلع: وتشمل السلع المادية مثل الذهب والنفط والغاز الطبيعي والمنتجات الزراعية وغيرها. يمكن تداول السلع من خلال العقود الآجلة ، مما يسمح للمستثمرين بالمضاربة على تحركات الأسعار أو إدارة المخاطر المرتبطة بالأصول الأساسية. 14- التمويل الجماعي: هذه طريقة لجمع الأموال عن طريق جمع مساهمات صغيرة من عدد كبير من الأفراد ، عادةً من خلال منصات الإنترنت. يتم استخدامه بشكل شائع لتمويل المشاريع أو الشركات الناشئة أو المبادرات الاجتماعية. 15-رأس المال الاستثماري: يقدم أصحاب رأس المال الاستثماري التمويل للشركات في مرحلة مبكرة أو الشركات ذات النمو المرتفع مقابل الحصول على حصة في رأس المال. عادة ما يستثمرون في الشركات ذات إمكانات النمو الكبيرة. 16-العملات المشفرة: العملات الرقمية أو الافتراضية التي تستخدم التشفير للأمن. ومن الأمثلة على ذلك البيتكوين والإيثريوم. يمكن استخدام العملات المشفرة للمعاملات أو لأغراض الاستثمار، علما بأني لا اثق في مثل هذه التعاملات او هذا النوع من الاستثمار ولكن هو فعلا موجود بالسوق. 17- خطط التقاعد: خطط التقاعد التي وضعها أصحاب العمل أو الحكومات لتوفير الدخل للأفراد بعد التقاعد. أنها تساعد الأفراد على الادخار والاستثمار من أجل أمنهم المالي في المستقبل. 18- التعهيد الجماعي: وهو يتضمن تعهيد المهام أو الأفكار أو حل المشكلات إلى جمهور أو مجتمع. يمكن للأفراد أو المؤسسات استخدام منصات التعهيد الجماعي لجمع المدخلات أو الحلول الإبداعية أو التمويل. 19- السندات: هي سندات دين حيث يقرض المستثمرون أموالاً لمُصدر (حكومة أو بلدية أو شركة) مقابل مدفوعات فائدة دورية وعودة رأس المال عند الاستحقاق. 20-شهادة الإيداع (CD): القرص المضغوط هو وديعة لأجل مقدمة من البنوك والاتحادات الائتمانية ، حيث يقوم الأفراد بإيداع مبلغ معين من المال لفترة محددة بسعر فائدة ثابت. عادة ما يكون للأقراص المدمجة أسعار فائدة أعلى من حسابات التوفير العادية. 21- أذون الخزانة (أذون الخزانة): هي سندات دين قصيرة الأجل تصدرها الحكومة لتمويل أنشطتها. تُباع أذون الخزانة عادةً بخصم من قيمتها الاسمية وتوفر عائدًا ثابتًا للمستثمرين عند الاستحقاق. 22-المعاشات: المعاش هو منتج مالي تبيعه شركات التأمين ، ويوفر تدفق دخل مضمون للمقدم السنوي مقابل دفع مبلغ مقطوع أو سلسلة من المدفوعات. 23-عقود الخيار: توفر الخيارات للمشتري الحق ، ولكن ليس الالتزام ، بشراء (خيار الشراء) أو بيع (خيار البيع) أصل أساسي بسعر محدد مسبقًا خلال فترة زمنية محددة. تُستخدم الخيارات بشكل شائع للتحوط أو المضاربة على تحركات الأسعار 24- الاكتتاب العام الأولي (IPO): يحدث الاكتتاب العام عندما تعرض شركة خاصة أسهمها للجمهور لأول مرة. يمكن للمستثمرين شراء هذه الأسهم ويصبحوا مالكين جزئيًا للشركة. 25- صناديق التحوط: صناديق التحوط هي شراكات استثمارية خاصة تجمع الأموال من الأفراد ذوي الملاءة المالية العالية والمستثمرين المؤسسيين. يستخدمون استراتيجيات استثمار مختلفة ، مثل الصفقات الطويلة والقصيرة ، لتوليد عوائد ، وغالبًا ما تستهدف عوائد أعلى معدلة حسب المخاطر من الاستثمارات التقليدية. 26- المنتجات المهيكلة: هي أدوات مالية معقدة تجمع بين أصول أو مشتقات متعددة لتقديم ملامح مخصصة للمخاطر والعائد. تشمل الأمثلة التزامات الدين المضمونة (CDOs) والأوراق المالية المدعومة بالأصول (ABS). 27- أدوات سوق المال: توفر سندات الدين قصيرة الأجل هذه ، مثل أذون الخزانة والأوراق التجارية ، خيارًا استثماريًا منخفض المخاطر وعائدات منخفضة نسبيًا. أدوات سوق المال عالية السيولة وغالبًا ما تستخدم لإدارة المراكز النقدية. 28-الإقراض من نظير إلى نظير (P2P): تربط منصات الإقراض P2P المقترضين مباشرة بالمستثمرين الراغبين في إقراض المال. هذا الشكل من الإقراض يزيل الوسطاء الماليين التقليديين ، مما قد يوفر عوائد أعلى للمستثمرين ومعدلات أقل للمقترضين. من المهم ملاحظة أن كل أداة مالية تحمل مجموعة المخاطر والاعتبارات الخاصة بها. يُنصح بإجراء بحث شامل وفهم المخاطر المرتبطة والتشاور مع المتخصصين الماليين قبل اتخاذ أي قرارات استثمارية. مقالات ذات صلة:نبذه عن تحليل البيانات المالية ( تحليل القوائم المالية )مختصر شرح المؤشرات المالية المهمةالنسبة الحالية (Current Ratio)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
المحاسبة والرقابة على التكاليف الصناعية غير المباشرة
المحاسبة والرقابة على التكاليف الصناعية غير المباشرة تتكون تكاليف الإنتاج من مجموعة عناصر مختلفة تشمل المواد والأجور والمصروفات الأخرى ، ويتركز اهتمام محاسبة التكاليف في تجميع البيانات المتعلقة بعناصر التكلفة ومتابعة تدفقها فيما بين مراكز الأنشطة المختلفة للوحدة ،كما يتركز اهتمامها في تبويب تلك التكاليف بطرق متعددة تختلف باختلاف الهدف من كل تبويب . ويعتبر تبويب عناصر التكاليف بحسب علاقتها وارتباطها بوحدات النشاط من أهم الطرق وأكثرها استخداما لقياس وتحديد تكلفة الوحدة المنتجة ، حيث يتم تقسم عناصر التكاليف طبقا لذلك إلى : عناصر تكاليف مباشرة : وتشتمل على مواد مباشرة ، أجور مباشرة ، ومصروفات صناعية مباشرة عناصر تكاليف غير مباشرة : وتشتمل على مواد غير مباشرة ، أجور غير مباشرة ، خدمات (مصروفات) صناعية غير مباشرة . وتبرز أهمية المحاسبة عن التكاليف غير المباشرة في الآتي : تتكون التكاليف الصناعية غير المباشرة من العديد من عناصر التكاليف المشتركة أو العامة ( الإيجار ، القوى المحركة ،...) التي لا توجد علاقة مباشرة بينها وبين وحدات الإنتاج تتكون التكاليف الصناعية غير المباشرة من عناصر كثيرة تتغير بدرجات متفاوتة مع التغير في حجم الإنتاج أو مستوى النشاط المشروع ينتج العديد من الوحدات المنتجة التي تختلف كل منها في مواصفاتها و مدى استفادتها من مراكز الإنتاج ومراكز الخدمات الإنتاجية ، ولهذا ليس من المنطق توزيع عناصر التكاليف الصناعية غير المباشرة على الوحدات المنتجة بالتساوي ، بل يجب استخدام معدلات تحميل تتفق مع مدى استفادة كل منتج من التكاليف . ولما كان من الضروري تحميل التكاليف الصناعية غير المباشرة على الوحدات المنتجة باستخدام معدلات تحميل تقديرية ، يصبح من المحتم مراعاة الدقة عند تقدير تلك العناصر واختيار أسس تحميلها . فقد يقوم المشروع بإنتاج منتج واحد أو عدد قليل من المنتجات لها مواصفات متشابهة ويمر كل منها على نفس العمليات الصناعية . وفي هذه الحالة تحمل التكاليف الصناعية غير المباشرة للوحدات المنتجة باستخدام معدل تحميل تقديري واحد . وتزداد المشكلة تعقيدا عندما ينتج المشروع عددا كبيرا من وحدات الإنتاج التي تختلف في مواصفاتها والعمليات الصناعية التي تمر عليها ونسبة استفادتها من كل مركز من مراكز النشاط في المشروع . ففي هذه الحالة يتطلب الأمر إعداد معدل تحميل تقديري لكل مركز من المراكز ، حتى يمكن تحديد ما يخص كل نوع من المنتجات من الخدمات التي تؤديها مراكز النشاط المختلفة . وتتضمن إجراءات تحديد معدلات التحميل للتكاليف الصناعية غير المباشرة إتباع الخطوات الآتية : أولا : تحديد مراكز التكاليف : أ- مراكز تكاليف إنتاج ب- مراكز خدمات إنتاجية ج- مراكز تكاليف تسويقية د- مراكز خدمات إدارية وتمويلية هـ - مراكز العمليات الرأسمالية ثانيا : حصر وتقدير التكاليف الصناعية غير المباشرة : تحدث التكاليف الصناعية غير المباشرة أثناء السنة المالية ، ومن الصعوبة بمكان معرفتها أولا بأول ، ولا بد من الإنتظار حتى نهاية السنة ، مما يفقد محاسبة التكاليف أهميتها . لذلك يجب على المحاسب أن يقوم بتحديد التكاليف الصناعية غير المباشرة مقدما على أساس تقديري والعمل على تحميل وحدات النشاط ( وحدات التكلفة ) بنصيبها من العناصر التقديرية . ثالثا : تخصيص وتوزيع التكاليف الصناعية غير المباشرة على المراكز : يمكن التمييز بين ثلاث أنواع من بنود التكاليف غير المباشرة لأغراض التحميل على مراكز التكلفة وهي : أ- بنود خاصة : وهي عبارة عن بنود التكاليف التي يستفيد منها مركز تكلفة واحد فقط أي أنها تخصه دون غيره من المراكز ولذلك تحمل عليه مباشرة مثلا إهلاك الآلات في مركز نعين يحمل رأسا على هذا المركز ، بينما تكلفة المواد غير المباشرة لمركز آخر تحمل عليه دون غيره من المراكز ، وكذلك تكلفة الوقت الضائع العادي في مركز آخر تحمل على نفس المركز الخاصة به . ب- بنود مشتركة : وهي عبارة عن بنود التكلفة التي يشترك في الاستفادة منها مجموعة من مراكز التكاليف دون مراكز أخرى وتوزع على المراكز المستفيدة حسب الأساس المناسب مثلا مصاريف القوى المحركة توزع على المراكز التي يوجد بها آلات أو معدات حسب قوة الآلات والمعدات ( بالحصان ، أو ساعات دوران التشغيل ، أو ساعات الدوران) ج-بنود عامة : هي عبارة عن البنود التي يستفيد منها جميع مراكز التكاليف بالمنشأة دون استثناء ويتم توزيعها على المراكز المستفيدة حسب الأساس المناسب لطبيعة كل عنصر مثلا إيجار المبنى يعتبر بند عام ويوزع على جميع المراكز على أساس المساحة التي بشغلها كل مركز . و من الملاحظ بالنسبة للبنود الخاصة أنها لا توزع وإنما يتم تخصيص البند بصورة مباشرة على مركز معين يعتبر هو المستفيد الوحيد من هذا البند ( يطلق على هذه العملية تخصيص ) ، بينما بالنسبة للبنود المشتركة أو العامة فلا يمكن تخصيصها لمركز تكلفة معين ، بل يجب توزيعها على المراكز المستفيدة طبقا لطبيعة كل بند من البنود ( يطلق على هذه العملية توزيع ) . وفيما يلي بعض بنود التكاليف الصناعية غير المباشرة وأسس توزيعها على المراكز التي تشترك في الاستفادة منها : البند الأساس المناسب للتوزيع مصروفات المباني إيجار المباني، استهلاك المباني ، تصليحات المباني ، الضرائب ، التأمين على المباني ، مصروفات التدفئة أو التكييف هذه البنود تتعلق باختصاص واحد أو وظيفة واحدة لذا يمكن إنشاء مركز خاص بها يسمى مركز المباني ، وفي حالة عدم وجود مركز للمباني ضمن مراكز التكاليف بالمنشأة توزع هذه البنود حسب المساحة في المراكز المستفيدة مصروفات الإضاءة قراءة العدادات في المراكز المستفيدة ، أو عدد اللمبات أو المساحة في كل مركز مصروفات صيانة وتصليحات الآلات الساعات التي قضاها عمال الصيانة في كل مركز أو ساعات دوران الآلات ، أو قيم الآلات في كل مركز مصروفات التأمين على الآلات أو الأصول قيم الآلات أو الأصول في كل مركز إهلاك الآلات أو الأصول قيم الآلات أو الأصول في كل مركز مصروفات القوى المحركة قوة الآلات بالحصان أو عدد ساعات دوران الآلات في كل مركز مصروفات الإشراف (أجور المشرفين ) عدد العاملين أو سعات العمل في كل مركز مصروفات الخدمات المقدمة للعاملين ( مطعم ، عيادة طبية ، شؤون أفراد ) عدد العاملين أو الأجور في كل مركز أو ساعات العمل مصروفات التخزين المساحة التخزينية المخصصة لكل مركز ، حجم المواد المنصرفة لكل مركز ، عدد أذون أو مرات الصرف لكل مركز مقالات ذات صلة:الفرق بين نظام الدفع ونظام السحب في التكاليف الادارية6 فروقات بين التكاليف المعيارية وتكاليف تيار القيمة – خد لك فكرة عنهمالهدف من وجود تقييم الأداء المتوازن
