
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
القوائم المالية
- بواسطة وائل مراد
- 24 فبراير 2025
شرح شامل خطوات إعداد القوائم المالية
شرح شامل خطوات إعداد القوائم المالية تُعد دورة إعداد القوائم المالية من أهم الدورات المحاسبية التي يجب على كل محاسب أو مدير مالي الإلمام بها، لأنها تمثل الإطار العملي الذي يربط بين تسجيل العمليات اليومية وبين عرض الصورة الحقيقية للوضع المالي للشركة. تهدف هذه الدورة إلى إعداد قوائم مالية دقيقة وموثوقة تساعد الإدارة والمستثمرين وأصحاب القرار على فهم الأداء المالي واتخاذ قرارات سليمة. تعتمد دورة إعداد القوائم المالية على مجموعة من الإجراءات المتتابعة التي تُنفذ وفقًا للمعايير المحاسبية المعتمدة، سواء المعايير الدولية (IFRS) أو المعايير المحلية أو مبادئ المحاسبة المقبولة عمومًا (GAAP). أولًا: جمع المعلومات المالية تبدأ الدورة بجمع جميع المستندات والبيانات المالية اللازمة، مثل الفواتير، إيصالات القبض والصرف، كشوف الحسابات البنكية، سجلات الأصول والالتزامات، وأي مستندات متعلقة بالأطراف الخارجية. تمثل هذه المرحلة الأساس الذي تُبنى عليه دقة القوائم المالية. ثانيًا: تسجيل العمليات المالية في هذه المرحلة يتم تسجيل جميع العمليات المالية في الدفاتر المحاسبية وفقًا للمبادئ والمعايير المحاسبية، وتشمل عمليات الشراء والبيع، القبوض والمدفوعات، الرواتب والأجور، وكذلك الأصول والخصوم. الدقة هنا ضرورية لتجنب الأخطاء لاحقًا. ثالثًا: القيود والتسويات المحاسبية قبل إعداد القوائم المالية، تُجرى القيود والتسويات اللازمة لتصحيح الأخطاء وتطبيق مبدأ الاستحقاق، مثل تسويات الإهلاك، المصروفات المستحقة، والإيرادات المقدمة، وذلك لضمان أن تعكس البيانات الواقع المالي بدقة. رابعًا: إعداد القوائم المالية الأساسية يتم في هذه المرحلة إعداد القوائم المالية الرئيسية، وتشمل: الميزانية العمومية قائمة الدخل قائمة التدفقات النقدية قائمة التغيرات في حقوق الملكية وتُعرض هذه القوائم وفق شكل منظم ومتوافق مع المعايير المحاسبية المعتمدة. خامسًا: المراجعة والتدقيق تشمل هذه المرحلة المراجعة الداخلية للتأكد من صحة التسجيلات والالتزام بالسياسات المحاسبية، بالإضافة إلى المراجعة الخارجية من مراجع مستقل لإبداء الرأي المهني حول عدالة القوائم المالية ومصداقيتها. سادسًا: الإفصاح ونشر القوائم المالية بعد اعتماد القوائم المالية، يتم الإفصاح عن المعلومات الجوهرية ونشر القوائم للأطراف ذات العلاقة مثل المساهمين، المستثمرين، البنوك، والجهات الرقابية، وفقًا للقوانين واللوائح المعمول بها. سابعًا: تحليل القوائم المالية لا تكتمل دورة إعداد القوائم المالية دون تحليلها، حيث يتم استخدام المؤشرات والنسب المالية لتحليل الربحية والسيولة والملاءة المالية، ومقارنة الأداء مع الفترات السابقة أو الشركات المنافسة. ثامنًا: التقارير واتخاذ القرارات تُستخدم نتائج التحليل المالي في إعداد التقارير النهائية التي تساعد الإدارة على تقييم الأداء، تحديد نقاط القوة والضعف، استكشاف الفرص، واتخاذ قرارات مالية وإدارية استراتيجية. مقالات ذات صلة:50 مهمة ومسئولية من مهام المدير المالي الناجح6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات المالية تحديث سبتمبر 2026راجع مصطلح قائمة الدخل بالعربي والإنجليزي في القاموس، ولتطبيق الخطوات عمليًا جرّب مسار من القيد إلى القوائم المالية. راجعت هيئة التحرير هذا المقال في سبتمبر 2026.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
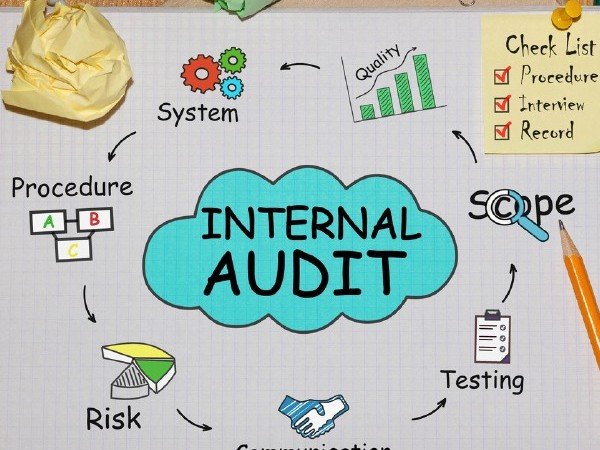
كيف تقوم بإجراء التدقيق الداخلي؟
كيف تقوم بإجراء التدقيق الداخلي؟ في حين أن هناك العديد من العناصر التي تدخل في التدقيق الداخلي، والعديد من المعايير الخاصة بالصناعة التي يجب اتباعها، إلا أن هناك بعض الخطوات العامة التي تتبعها جميع عمليات التدقيق الداخلي. الخطوة الأولى في أي تدقيق داخلي هي تطوير فهم لملف المخاطر الخاص بالمنظمة. يتضمن ذلك تقييم أنواع المخاطر التي تواجهها المنظمة، وكذلك مدى خطورة تلك المخاطر. بعد تطوير فهم ملف تعريف المخاطر في المنظمة، يقوم المدقق الداخلي بعد ذلك بتحديد الضوابط الموجودة للتخفيف من تلك المخاطر. ويشمل ذلك مراجعة السياسات والإجراءات، بالإضافة إلى إجراء مقابلات مع الموظفين الذين لديهم معرفة بعمليات المنظمة. بمجرد أن يكون لدى المدقق الداخلي فهم جيد لبيئة المخاطر والرقابة، سيبدأ في اختبار فعالية تلك الضوابط من خلال إجراء جولات سير العملية أو المقابلات مع الموظفين، ومراجعة الوثائق، واستخدام أساليب تحليلية أخرى. وأخيرا، سيقوم المدقق بتجميع النتائج التي توصل إليها في تقرير ويقدم توصيات إلى الإدارة حول كيفية معالجة أي أوجه قصور تم تحديدها. في حين أن الخطوات الموضحة أعلاه توفر نظرة عامة على عملية التدقيق الداخلي، إلا أن هناك العديد من الاختلافات اعتمادًا على المنظمة التي يتم تدقيقها والمعايير المحددة التي يجب اتباعها. بشكل عام، يوفر التدقيق الداخلي معلومات قيمة حول مدى جودة أداء المنظمة مقابل أهدافها من خلال تقييم بيئة الرقابة واختبار تلك الضوابط لتحديد ما إذا كانت فعالة أو تحتاج إلى تحسين. سواء كنت تجري عمليات التدقيق الداخلي الخاصة بك أو يقوم بها شخص آخر نيابةً عنك، فمن المهم أن تتذكر أن كل عمل لديه نقاط قوة ونقاط ضعف، ومن الجيد دائمًا معرفة ما هي تلك النقاط مقالات ذات صلة:مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولةالعوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
خطوات حساب الزكاة
خطوات حساب الزكاة يتم حساب زكاة المال وفق الخطوات التالية ([1]) : أولاً : تحديد تاريخ حلول أداء الزكاة ، وهو التاريخ الذي تجب وتحسب عنده الزكاة ، ويختلف هذا التاريخ حسب طبيعة المال وظروف المزكي ، ما عدا زكاة الزروع والثمار والمعادن والركاز حيث تؤدي الزكاة عند الحصاد أو الحصول علي المعادن ، وفي حالة تحديد بداية الحول لأول مرة يكون عندما يصل المال النصاب ، ويجوز فى بعض الأحوال حساب الزكاة عن كسور السنة عندما يستدعى الأمر ذلك . ثانياً : تحديد وتقويم (قياس) الأموال المختلفة المملوكة للمزكي في نهاية الحول وبيان ما يدخل منها في الزكاة حسب الشروط السابق بيانها ، ويطلق عليها اصطلاح " الموجودات الزكوية أو الأموال الزكوية ويكون التقويم على أساس القيمة السوقية أو القيمة الجيدة المرجوَّة أو الجرد الفعلى حسب نوع المال . ثالثاً : تحديد وتقويم (قياس) المطلوبات (الالتزامات أو الخصوم) الواجبة الخصم من الأموال الزكوية وفق أحكام ومبادئ فقه الزكاة . رابعاً : تحديد وعاء الزكاة عن طريق طرح المطلوبات الحالةّ من الموجودات (الأموال) الزكوية ، ويحسب هذا الوعاء بالمعادلة الآتية : وعاء الزكاة = الأموال الزكوية ــ المطلوبات الواجبة الخصم (الحالة) . أو = الإيرادات الزكوية ـ المصروفات والنفقات الواجبة الخصم . خامساً : تحديد وتقدير نصاب الزكاة حسب نوع المال أو نوع النشاط وهو يختلف من زكاة إلي أخري ، علي النحو التالي : (أ) ـ نصاب الثروة النقدية وعروض التجارة والمستغلات والرواتب والمهن الحرة ، ما يعادل 85 جراماً من الذهب ـ العيار الخاص (21) أو (24) حسب كل نظام بلد . (ب) ـ نصاب الثروة الزراعية ، ما يعادل أوسق أو 50 كيلة . (جـ) ـ نصاب الأنعام : لها جداول خاصة . سادساً : مقارنة وعاء الزكاة المحدد في الخطوة (رابعاً) بالنصاب المحدد في الخطوة (خامساً) لمعرفة ما إذا كانت تستحق زكاة أم لا ؟ فإذا وصل الوعاء النصاب تحسب الزكاة المستحقة . سابعاً : تحديد القدر الذي يؤخذ من وعاء الزكاة يطلق عليه في لغة المحاسبة النسبة المئوية أو سعر الزكاة ، على النحو التالى : (أ) ـ رُبْع العشر (2.5%) كما هو الحال في زكاة النقدين وعروض التجارة والصناعة وإيراد كسب العمل والمال المستفاد والمستغلات والمهن والحرف . (ب) ـ نصف العشر (5%) كما هو الحال في زكاة الزروع والثمار التي تروي بالآلات (بتكلفة) (جـ) ـ العشر (10%) كما هو الحال في زكاة الزروع والثمار التي تروي بالعيون الآلات ــ بدون كلفة . (د) ـ الخمس (20%) كما هو الحال في زكاة الركاز . ثامناُ : حساب مقدار الزكاة عن طريق ضرب الوعاء في قدر (نسبة) الزكاة وبذلك يكون المحاسب قد توصل إلي تحديد مقدار الزكاة المستحقة . تاسعاً : تحميل مقدار الزكاة المستحقة علي النحو التالي : أ ـ حالة المنشآت الفردية والأفراد : يتحملها المالك أو الفرد . ب ـ حالة شركات الأشخاص يوزع مقدار الزكاة علي الشركاء بنسبة رءوس أموالهم حسب الموضح في عقد الشركة . جـ ـ حالة شركات الأموال : يقسم مقدار الزكاة علي عدد الأسهم لمعرفة نصيب كل سهم من مقدار الزكاة ثم معرفة نصيب كل مساهم من الزكاة حسب مقدار ما يملك من أسهم . ([1]) ـ يُرْجَع إلى د . حسين حسين شحاتة : " دليل المحاسبين للزكاة " ، مرجع سابق ، المبحث الثانى ، صفحة 6 وما بعدها . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:حكم التهرب من الضريبة بدعوى أداء الزكاةحكم التطبيق المعاصر للضريبة بجانب الزكاةضوابط التطبيق المعاصر الزكاة

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
التحول إلى معايير التقارير المالية الدولية (IFRS): خطوات عملية للمنشآت
التحول إلى معايير التقارير المالية الدولية (IFRS): خطوات عملية للمنشآت التحول من المعايير المحلية إلى معايير التقارير المالية الدولية (IFRS) قرار استراتيجي، مش مجرد تغيير في طريقة إعداد القوائم المالية. الشركات اللي بتتعامل مع التحول ده كمشروع تقني بس، غالباً بتواجه مشاكل في التنفيذ. الخطوة الأولى: تقييم الفجوة (Gap Assessment) قبل أي تنفيذ، لازم تعرف الفروقات الجوهرية بين السياسات المحاسبية الحالية ومتطلبات IFRS، خصوصاً في بنود زي الإيرادات، الأدوات المالية، والأصول الثابتة. الخطوة الثانية: إعادة تقييم الأصول والالتزامات معايير زي IFRS 9 وIFRS 16 بتغيّر طريقة قياس الأدوات المالية وعقود الإيجار بشكل جوهري، وده بيتطلب مراجعة دقيقة للقوائم المالية الافتتاحية عند التحول. الخطوة الثالثة: تأهيل الأنظمة المحاسبية كتير من أنظمة ERP القديمة مش مجهزة للتعامل مع متطلبات الإفصاح الموسعة في IFRS، فتحديث النظام أو ضبط إعداداته خطوة أساسية مش اختيارية. الخطوة الرابعة: تدريب الفريق المالي التحول مش بيقف عند تاريخ معين، الفريق المحاسبي محتاج فهم مستمر لكيفية تطبيق المعايير على العمليات اليومية، مش بس وقت إعداد القوائم السنوية. التحول لـ IFRS بينجح لما تتعامل معاه كتغيير في منهجية التفكير المالي للشركة كلها، مش بس كتغيير في القوائم اللي بتتقدم للمساهمين.
تطوير المحاسبين
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
كن المحاسب الذي لا يُستغنى عنه: 10 خطوات نحو التميز والنجاح المهني
خطوات نحو النجاح: 10 نصائح لتحقيق تميزك كمحاسب محترف لتصبح محاسبًا ناجحًا، هناك عدة نقاط يمكن أن تساعدك في تحقيق النجاح في هذا المجال. إليك بعض النقاط التي يمكن أن تكون جزءًا من بحثك حول كيفية أن تصبح محاسبًا ناجحًا: التعليم والتدريب المستمر: تبدأ النجاح في مجال المحاسبة بالحصول على التعليم الجيد والتدريب المناسب. دراسة المحاسبة والحصول على شهادات معترف بها في هذا المجال تعتبر خطوة أساسية فهم مبادئ المحاسبة: تعتمد المحاسبة على مفاهيم أساسية. يجب أن تكون ملمًا بالقواعد المحاسبية وأساسيات المالية والضرائب والتقارير المالية. المهارات التقنية: استخدام البرمجيات المحاسبية والأدوات التكنولوجية الحديثة يمكن أن يكون لها تأثير كبير على كفاءتك ودقتك في العمل. الدقة والانتباه للتفاصيل: المحاسبة تتطلب دقة عالية وانتباهًا للتفاصيل، فعليك أن تكون دقيقًا في التحليل والتسجيلات المالية. القدرة على التفاعل الاجتماعي والاتصال الفعال: يجب أن تكون قادرًا على التواصل بشكل فعّال مع العملاء والزملاء وفهم متطلباتهم وتوجيههم. الإدارة الجيدة للوقت: تنظيم الوقت وإدارته بشكل فعّال يلعب دورًا هامًا في أداء العمل والوصول إلى النجاح. التطوير المهني المستمر: يجب عليك مواصلة تعلمك وتطوير مهاراتك المهنية بمتابعة التحديثات في مجال المحاسبة وحضور الدورات وورش العمل. الأخلاقيات المهنية: تكمن أهمية كبيرة في الالتزام بالمعايير الأخلاقية في مجال المحاسبة، والعمل بنزاهة وأمانة في التعامل مع المعلومات المالية. التخصص والتنوع: فرص النجاح تكون أفضل عندما تكون لديك خبرة واسعة في مجالات محاسبة مختلفة، بالإضافة إلى الاهتمام بتخصصات معينة إذا كنت تفضل ذلك. التجربة العملية: الحصول على فرص عمل عملية وتطبيق المفاهيم النظرية في بيئة عمل حقيقية يساعد في بناء المهارات وتعزيز الخبرة. اعتمادًا على هذه النقاط، يمكنك بناء بحثك حول كيفية أن تصبح محاسبًا ناجحًا والخطوات التي يجب اتخاذها لتحقيق النجاح في هذا المجال. مقالات ذات صلة:خارطة طريق المحاسب المحترف من محاسب تقليدي إلى شريك في اتخاذ القراركيف تبدأ رحلتك في المحاسبة : 5 نصائح أساسية للطلاب والخريجينGPS للمحاسب: دليل وأفكار للوصول إلى الهدف
