
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
العلاقة بين بنود القوائم المالية
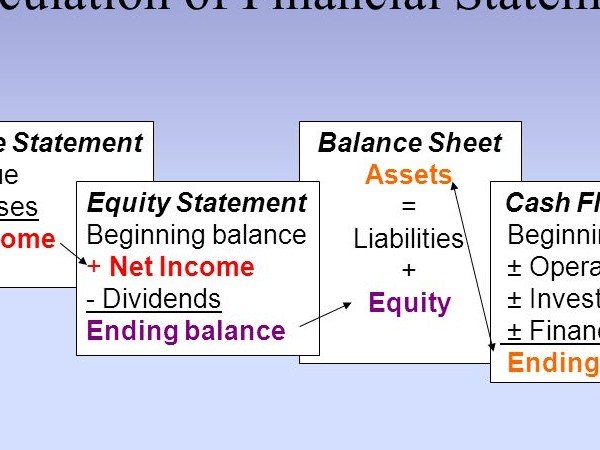
العلاقة بين بنود القوائم المالية إن البيانات المالية ليست بنوداً معزولة، فهي مرتبطة ارتباطاً وثيقاً وتتدفق فيما بينها لتعطي صورة أكبر عن الظروف المالية للشركة. يمكن أن يكون كل بيان مستقلاً ليقدم لمحة سريعة عن المعلومات المقدمة. لكن بشكل منفصل، فإنها لا تسمح بإلقاء نظرة متعمقة على الوضع المالي للشركة بأكمله. إن فهم هذه العلاقات بين البيانات المالية يسمح بإجراء تحليل شامل للأداء المالي للشركة ومركزها وتدفقاتها النقدية. فهو يوفر نظرة ثاقبة لحركة الأموال، والتغيرات في حقوق الملكية، والصحة المالية العامة للشركة. تسلط هذه العلاقات الضوء على الترابط بين البيانات المالية وكيف يمكن أن يكون للتغيرات في بيان واحد آثار على البيانات الأخرى. ومن خلال تحليل هذه العلاقات، يمكن لأصحاب المصلحة الحصول على فهم أعمق للوضع المالي للشركة والأداء وديناميكيات التدفق النقدي. هذه العلاقات تساعد في فهم تداخل بنود القوائم المالية وتأثيرها على بعضها البعض. يجب على المحللين الماليين والمستثمرين النظر في هذه العلاقات وتحليلها لفهم الوضع المالي وأداء الشركة. بنود القوائم المالية مترابطة ويوجد علاقة وثيقة بينها. إليك بعض العلاقات الرئيسية بين بنود القوائم المالية: 1. العلاقة بين قائمة الدخل وقائمة قائمة المركز المالي - الإيرادات المسجلة في قائمة الدخل تؤدي إلى زيادة الأصول أو تقليل الخصوم في قائمة المركز المالي. - المصروفات المسجلة في قائمة الدخل تؤدي إلى زيادة الخصوم أو تقليل الأصول في قائمة المركز المالي. - الربح الصافي الناتج من قائمة الدخل يؤثر في قيمة حقوق الملكية (حقوق المساهمين أو حقوق المالكين) في قائمة المركز المالي. 2. العلاقة بين قائمة المركز المالي وقائمة التدفقات النقدية - التغييرات في الأصول والخصوم في قائمة المركز المالي تؤثر على التدفقات النقدية من أنشطة التشغيل والاستثمار والتمويل في قائمة التدفقات النقدية. - زيادة النقد أو الأرصدة النقدية في قائمة المركز المالي تنعكس في التدفقات النقدية من أنشطة التشغيل والاستثمار والتمويل في قائمة التدفقات النقدية. 3. العلاقة بين قائمة الدخل وقائمة التدفقات النقدية - الأرباح المحققة في قائمة الدخل تؤثر على النقد المتولد من أنشطة التشغيل في قائمة التدفقات النقدية. - المصروفات غير النقدية، مثل الاستهلاك والإطفاء، في قائمة الدخل تؤثر على التدفقات النقدية من أنشطة التشغيل في قائمة التدفقات النقدية. بالتأكيد! فيما يلي بعض العلاقات الإضافية بين العناصر في البيانات المالية: 4. العلاقة بين الميزانية العمومية وقائمة التدفق النقدي - تنعكس التغيرات في النقد وما في حكمه في الميزانية العمومية في قائمة التدفق النقدي، وتحديداً في التدفق النقدي من أنشطة التشغيل والاستثمار والتمويل. - تؤثر أنشطة الاستثمار والتمويل في قائمة التدفق النقدي على أرصدة الأصول والالتزامات في الميزانية العمومية. 5. العلاقة بين قائمة الدخل وقائمة التدفق النقدي: - المصروفات غير النقدية مثل الإهلاك والإطفاء تظهر في قائمة الدخل ولكنها لا تؤثر على التدفقات النقدية. تتم إضافتها مرة أخرى في قسم أنشطة التشغيل في بيان التدفق النقدي. - قد تختلف مصاريف ضريبة الدخل في قائمة الدخل عن النقدية المدفوعة للضرائب، وهو ما ينعكس في التدفق النقدي من الأنشطة التشغيلية في قائمة التدفق النقدي. 6. العلاقة بين قائمة التدفق النقدي وقائمة الدخل: - صافي النقد المقدم أو المستخدم من قبل الأنشطة التشغيلية في قائمة التدفق النقدي مشتق من صافي الدخل المدرج في قائمة الدخل. - تساهم التدفقات النقدية التشغيلية في تكوين النقدية المتاحة للأنشطة الأخرى مثل الاستثمار والتمويل. 7. العلاقة بين قائمة الدخل والميزانية العمومية: - يتدفق صافي الدخل من قائمة الدخل إلى جزء الأرباح المحتجزة في الميزانية العمومية، والذي يمثل الأرباح أو الخسائر التراكمية للشركة مع مرور الوقت. - إن توزيعات الأرباح أو التوزيعات المعلنة في قائمة الدخل تقلل من الأرباح المحتجزة وبالتالي تؤثر على قسم حقوق الملكية في الميزانية العمومية. 8. العلاقة بين الميزانية العمومية وقائمة التدفق النقدي: - تؤثر التغييرات في رأس المال العامل، مثل الحسابات المدينة والمخزون والحسابات الدائنة، التي تنعكس في الميزانية العمومية، على التدفق النقدي من الأنشطة التشغيلية في قائمة التدفق النقدي. - يعكس التدفق النقدي من الأنشطة الاستثمارية في قائمة التدفق النقدي التغيرات في الأصول الثابتة، مثل الممتلكات والمصانع والمعدات، والتي تظهر في الميزانية العمومية. بالتأكيد! فيما يلي بعض العلاقات الإضافية بين العناصر في البيانات المالية: 9. العلاقة بين قائمة الدخل وقائمة حقوق الملكية (للمؤسسات الفردية) أو قائمة حقوق المساهمين (للشركات): - يتم إظهار صافي الدخل من قائمة الدخل كزيادة في حقوق المالك أو حقوق المساهمين في القائمة المقابلة. - توزيعات الأرباح المدفوعة للمالكين أو المساهمين تقلل من حقوق المالك أو حقوق المساهمين الواردة في البيان. 10. العلاقة بين الميزانية العمومية وقائمة التدفقات النقدية: - يجب أن تتطابق الأرصدة النقدية في البداية والنهاية في الميزانية العمومية مع الرصيد النقدي الوارد في قائمة التدفقات النقدية - يجب أن يتوافق صافي النقد المقدم أو المستخدم من قبل جميع الأنشطة في قائمة التدفقات النقدية مع التغير في الرصيد النقدي المدرج في الميزانية العمومية. 11. العلاقة بين قائمة الدخل وقائمة التدفقات النقدية: - يتم إضافة مصاريف الاستهلاك والإطفاء الواردة في قائمة الدخل إلى صافي الدخل في قائمة التدفقات النقدية لأنها مصاريف غير نقدية. - يتم إدراج الفوائد وضرائب الدخل المدفوعة، والتي تظهر في قائمة الدخل، في قسم الأنشطة التشغيلية في قائمة التدفقات النقدية. مقالات ذات صلة:الإيرادات غير المكتسبة Unearned Revenuesالديون المشكوك في تحصيلهاكيفية تحليل بيان الدخل؟
القوائم المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
أغراض (استخدام) تقرير الميزانية العمومية
أغراض (استخدام) تقرير الميزانية العمومية تقرير الميزانية العمومية هو أداة مهمة في إدارة الموارد والأموال في المؤسسات والحكومات. يتم إعداد هذا التقرير لتوضيح الإيرادات والنفقات العامة على مرحلة زمنية محددة، ويعرض التركيبة الدقيقة للحسابات والمعاملات المالية للمنظمة. تقرير الميزانية العمومية يهدف إلى تحليل وتقدير القدرة على التكاليف واستخدام الموارد، وتقدير الفائض أو العجز المالي وتوزيع الموارد بطريقة فعالة وعادلة. هذا يساعد على تحسين الإدارة المالية واتخاذ قرارات استثمارية صحيحة. من المهم للمؤسسات والحكومات أن يبلغوا المواطنين والجمهور بشكل شفاف وواضح حول استخدام الأموال العامة. تقرير الميزانية العمومية يوفر هذه الشفافية من خلال توضيح المصادر والاستخدامات للأموال العامة، وكذلك تقديم معلومات حول التزامات المؤسسة المالية وتحليل الأداء المالي. إضافة إلى الشفافية، يساهم تقرير الميزانية العمومية في مجموعة متنوعة من الأغراض الأخرى. على سبيل المثال، يساعد في تنسيق الأنشطة والموارد في المؤسسة بشكل أفضل، حيث يوفر نظرة شاملة على المصروفات المتوقعة ويسمح للإدارة بتحديد الاحتياجات والأولويات والتخطيط المالي. تستخدم المؤسسات والحكومات تقرير الميزانية العمومية أيضًا لتقييم أداء الموظفين والأقسام المختلفة. يمكن استخدام هذا التقرير لتحليل النفقات والإنفاق وتقدير العجز أو الفائض في الميزانية، وبالتالي تحديد المجالات التي تحتاج إلى تحسين وتطوير. علاوة على ذلك، يمكن استخدام تقرير الميزانية العمومية لأغراض الشفافية المالية والتوجيه الاستراتيجي للمؤسسة. يمكن للجمهور والمساهمين تقييم كيفية استخدام الموارد المالية وتقييم الأداء المالي للمؤسسة على المدى الطويل. هذا يساهم في بناء الثقة والشفافية بين المؤسسة والجمهور. لخلاصة، يعد تقرير الميزانية العمومية أداة هامة في إدارة الموارد المالية واتخاذ القرارات المالية الصحيحة. يساعد في تحقيق الشفافية والعدالة وتقدير الأداء المالي وتوجيه الاستراتيجيات المستقبلية للمؤسسة. تقرير الميزانية العمومية هو أداة قوية يجب أن يكون لديها دور مهم في جميع المنظمات والحكومات لتحقيق النمو والتنمية المستدامة. مقالات ذات صلة:أهداف التقارير الماليةشرح شامل خطوات إعداد القوائم المالية6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
الإفصاح الكامل في القوائم المالية
الإفصاح الكامل في القوائم المالية يعني مبدأ الإفصاح الكامل أن تكون القوائم المالية شاملة على كافة المعلومات اللازمة للتعبير الصادق, والتي تمكن من عطاء مستخدمي هذه القوائم صورة واضحة صحيحة عن المنشأة. وهناك ثلاث مستويات للإفصاح هي: 1- الإفصاح الكافي: الأكثر شيوعاً في الاستخدام ويشير إلى الحد الأدنى من المعلومات الواجب الإفصاح عنه. 2- الإفصاح العادل: يقدم المعلومات التي تفي باحتياجات الأطراف المعنية على قدم المساواة ( لمستخدموا القوائم ). 3- الإفصاح الكامل: شمولية القوائم المالية, لعرض كافة المعلومات الملائمة لمستخدمي القوائم المالية. ولا شك أن: مستوى الإفصاح العادل و الكامل يعتبران أكثر إيجابية من مستوى الإفصاح الكافي. تزايد متطلبات الإفصاح: تختلف مبررات تزايد متطلبات الإفصاح في السنوات الأخيرة, من أهمها: أ ـ تعقد المعاملات المالية. ب ـ الحاجة إلى معلومات وقتية. جـ ـ المحاسبة وسيلة للتوجيه والرقابة. مبدأ الإفصاح الكامل ومشاكل التطبيق المصاحبة: من أهم المشاكل المصاحبة لتحقيق مبدأ الإفصاح الكامل. أولاً: تكاليف الإفصاح جوهرية في بعض الحالات, مع الصعوبة في تحديد المنافع والعوائد المتولدة عنه. ثانياً: مازالت المهنة في مرحلة تطوير معايير وإرشادات تحدد مدى أهمية وطريقة وضرورة الإفصاح. متطلبات وكيفية الإفصاح: من المتعارف محاسبياً أن تقديم كافة المعلومات الأساسية عن المنشأة في القوائم المالية الأساسية الأربعة هي: قائمة المركز المالي . قائمة الدخل. قائمة التدفقات النقدية. قائمة التغيرات في حقوق الملكية. الأمر الذي كان يمثل صعوبة بالغة, إذا كيف يمكن تركيز الأحداث الاقتصادية الكثيرة و المتنوعة في تقارير موجزة. ومن هنا يمكن القول أنة بالإضافة إلى القوائم المالية الأساسية يتسع نطاق التقرير المالي ليشمل معلومات أخرى كمية ووصفية يتم الإفصاح عنها بالأساليب التالية: 1 ـ الإيضاحات المرفقة بالقوائم المالية. والتي تعتبر جزءً لا يتجزأ من القوائم المالية وتشمل: أ ـ الملاحظات المرفقة بالقوائم المالية: مثل 1- التغييرات في السياسات المحاسبية. 2- الاحتمالات الشرطية. 3- طرق تقييم المخزون. 4ـ عدد الأسهم المصدرة والمتداولة. 5ـ المقاييس البديلة للتكلفة التاريخية. ب ـ المعلومات الإضافية في شكل جداول أو ملاحق مرفقة: مثل 1 - الإفصاح عن أثر التغييرات في الأسعار. 2- معلومات عن احتياطيات الغاز و البترول. 3 ـ الوسائل الأخرى في التقرير المالي: أ. خطاب مجلس الإدارة للمساهمين: (عن الأحداث غير مالية, توقعات الوضع الاقتصادي ومستقبل البضاعة, خطط النمو, الموازنة الرأسمالية, التغييرات في سياسات الشركة وفي المراكز الإدارية العليا ). ب. تحليلات ومناقشات الإدارة: ( للجوانب الثلاثة هي: السيولة, مصادر رأس مال العامل, نتائج التشغيل ). جـ. مسئوليات الإدارة عن القوائم المالية: ( مثل إجراءات وضع وتقييم نظام للرقابة الداخلية ). د - المسئولية الاجتماعية: ( للجوانب البيئية والاجتماعية المحيطة بالمنشأة مثل: قرارات استثمار, قرارات منح قروض... تجاه منشآت معينة ). وتتمثل مسؤولية الشركة نحو المشاكل والظروف المحيطة ( بالمسئولية تجاه التلوث البيئي , والموارد البشرية , والتفاعل مع المجتمع ). تقرير المراجع الخارجي: ويعتبر تقريره احد المصادر الهامة للمعلومات, فالمراجع شخص مهني يقوم بالفحص المستقل للبيانات المحاسبية المقدمة بواسطة المنشأة, ليقوم بإصدار رأي غير متحفظ أو إيجابي. معيار العرض والإفصاح العام في المملكة: نظراً لاختلاف البيئات و التشريعات القانونية, والظروف الاقتصادية والمشاكل المحاسبية السائدة عند إعداد هذه المعايير والمبادئ المحاسبية وقد استشعرت وزارة التجارة أهمية المتغيرات البيئية. وقد صدر قرار وزير التجارة رقم 692 بتاريخ 28/2/1406 هــ باعتماد بيان أهداف ومفاهيم المحاسبة المالية الذي تم على ضوءه إعداد معيار العرض والإفصاح العام, باعتباره مرجعاً رسمياً يتم الاسترشاد به من قبل جميع المحاسبين. فقد قامت بمتابعة معيار العرض و الإفصاح العام في التطبيق خلال فترة الاسترشاد للتأكد من مدى صلاحيته للتطبيق الإلزامي , وبعد الدراسة الملائمة والمتأنية صدر قرار وزير التجارة رقم 852 بتاريخ 7/10/1410 هـ بالالتزام بمتطلبات العرض والإفصاح العام عند إعداد القوائم المالية للمنشات ومراجعتها وليكون بذلك أول معيار سعودي يحكم الممارسة المحاسبية . أ ــ مقدمة عامة من المعيار: يحدد معيار العرض والإفصاح العام . متطلبات العرض والإفصاح العام في القوائم المالية للمنشات الهادفة للربح والعرض والإفصاح العام المتعلقة بالقوائم المالية الموحدة والقوائم المالية للمنشآت التي لا تزال في مرحلة الإنشاء. يحدد كيفية معالجة التغييرات المحاسبية, والمكاسب أو الخسائر المحتملة. متطلبات إيضاح تعريف الوحدة وطبيعة عملها. الارتباطات والأحداث اللاحقة لإعداد القوائم المالية. ب ــ نطاق المعيار: ينطبق هذا المعيار. على القوائم المالية للمنشآت الهادفة للربح على اعتبارات محددة للأهمية النسبية يجب أخذها في الاعتبار. 1ــ إبراز البنود أو الأجزاء أو المجموعات الواجب عرضها في القوائم المالية. 2ــ أو دمجها مع بنود أو أجزاء أو مجموعات معروضة في القوائم المالية. ولا تنطبق هذه الاعتبارات على المواضيع الأخرى التي يتعرض لها معيار العرض والإفصاح العام. ــ محتويات المعيار: تم تقسيم المعيار إلى أربعة أقسام رئيسية هي: 1 ــ معيار العرض العام. 2 ــ معيار الإفصاح العام. 3 ــ متطلبات العرض و الإفصاح العام للقوائم المالية الموحدة. 4 ــ متطلبات العرض و الإفصاح العام للمنشآت التي لاتزال في مرحلة الإنشاء. معيار العرض العام: ويختص معيار العرض العام بتحديد متطلبات عرض المعلومات في القوائم المالية مجتمعة ومتطلبات عرض المعلومات في كل قائمة على حدة. أولاً: المتطلبات العامة للعرض من حيث: أ – المجموعة الكاملة للقوائم المالية. ب – ترتيب عرض القوائم المالية. جـ - اعتبارات الأهمية النسبية. د – الأسس العامة لعرض المعلومات في القوائم المالية. ثانياَ: متطلبات العرض العام للقوائم المالية كل على حدة من حيث: أ ـ عرض المعلومات في قائمة المركز المالي. ب - عرض المعلومات في قائمة الدخل. جـ - عرض المعلومات في قائمة مصادر واستخدام الأموال. د ـ عرض التغييرات في حقوق أصحاب رأس المال. هــ - عرض المعلومات في قائمة الأرباح المبقاة. معيار الإفصاح العام: ويختص معيار الإفصاح العام بتحديد متطلبات الإفصاح في القوائم المالية, حيث يتضمن الإيضاحات المرفقة. 1- في شكل ملاحظات مرفقة. 2 - معلومات إضافية في شكل جداول أو ملاحق مرفقة على معلومات أخرى كمية ووصفية. وقد حدد معيار الإفصاح العام متطلبات الإفصاح في القوائم المالية لكل مما يلي: أ ـ طبيعة نشاط المنشأة. ب ـ السياسات المحاسبية الهامة . جـ - التغييرات المحاسبية ومعالجتها محاسبياً. د ـ الأحداث اللاحقة. هـ - المكاسب والخسائر المحتملة ومعالجتها محاسبياً. و ـ الارتباطات المالية. متطلبات المعيار المتعلقة بالقوائم المالية الموحدة: اختص بتحديد المتطلبات الإضافية خلافاً لمتطلبات العرض والإفصاح. متطلبات العرض والإفصاح العام للشركات في مرحلة الإنشاء: تحديد متطلبات العرض و الإفصاح والإيضاح التي تتميز به القوائم المالية للشركات في مرحلة الإنشاء بالإضافة إلى مقتضيات العرض و الإفصاح العام. الخاتمة. قد تجاهل هذا المعيار بعض متطلبات الإفصاح المناسبة، إلا أن صدور مثل هذا المعيار يعتبر بحق حدثاً ريادياً هاماً لتطوير الممارسة المحاسبية في المملكة والرقي بها وضرورة الإسراع في إيجاد معايير محاسبية أخرى تكون ملائمة للمتغيرات البيئية في المملكة وحسب الحاجة إليها . أستاذة المادة / الجوهرة بنت حسن القحطاني مقالات ذات صلة:أهداف قائمة التدفقات النقديةالفرق بين قائمة الدخل وقائمة التدفقات النقديةهدفا الربحية والسيولة للمنشآت الاقتصادية
التحليل المالي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
كيف يحميك تحليل دوبونت من الكوارث المالية؟
الرقم اللي خدع القاعة كلها كيف يحميك تحليل دوبونت من الكوارث المالية؟ في واحدة من جلسات التدريب اللي بقدّمها للمحاسبين، حبيت أعمل تجربة بسيطة. كتبت على السبورة أرقام شركتين، ومسحت أسمائهم، وسبت بس سطر واحد: العائد على حقوق الملكية (ROE) للشركتين = 18%. وسألت القاعة: لو إنت مستثمر، تحط فلوسك في أنهي واحدة؟ نص القاعة قال "الاتنين زي بعض، الرقم واحد". والنص التاني فضل يبص في الورق مش لاقي فرق. وكان فيه واحد بس، قاعد في الآخر، قاللي جملة خلتني أبتسم: "أنا حاسس إن في حاجة ناقصة، بس مش عارف أقولها إزاي". هو كان عنده حق. وده بالظبط اللي خلاني أحب أكتب المقال ده. المشكلة مش في الرقم... المشكلة إننا بنكتفي بيه الـ ROE من أشهر النسب اللي أي حد بيتعلم تحليل مالي بيحفظها بدري. عائد حقوق الملكية، صافي الربح على حقوق المساهمين، النسبة اللي بتقولك المساهم بياخد عائد قد إيه على فلوسه. كله تمام. بس المشكلة إن الرقم ده بيلخّص تلات حكايات مختلفة في رقم واحد. ولما بتكتفي بالرقم، إنت فعليًا بتقرا آخر صفحة في الرواية وبتسيب الباقي. وهنا بييجي دور أداة بحبها جدًا، وأعتبرها من أذكى ما وصلنا له في التحليل المالي: **تحليل دوبونت**. الاسم جاي من شركة دوبونت الأمريكية، اللي طوّرت الطريقة دي من حوالي مية سنة عشان تفهم مصادر عوائدها بشكل أعمق. والفكرة، رغم عمرها، لسه شغالة لحد دلوقتي بنفس القوة. دوبونت ببساطة: فكّك الرقم تفهم الحكاية اللي بيعمله تحليل دوبونت إنه بياخد الـ ROE ويقسمه لتلات أجزاء، كل جزء بيحكيلك جانب مختلف من أداء الشركة: الجزء الأول، هامش صافي الربح** (صافي الربح ÷ المبيعات). ده بيقيس ربحية الشركة. يعني من كل دينار مبيعات، بيتبقى منه كام كصافي ربح؟ الرقم ده بيتكلم عن قوتك في التسعير وقدرتك على ضبط تكاليفك. الجزء التاني، معدل دوران الأصول** (المبيعات ÷ إجمالي الأصول). ده بيقيس الكفاءة التشغيلية. بمعنى، الأصول اللي إنت حاطط فيها فلوسك، بتطلّعلك مبيعات بقد إيه؟ شركة بتشغّل أصولها صح، غير شركة عندها أصول نايمة مش بتنتج حاجة. الجزء التالت، الرافعة المالية** (إجمالي الأصول ÷ حقوق الملكية). وده الجزء اللي لازم تركز معاه. بيقيس اعتماد الشركة على الديون في تمويل أصولها. وهو بالظبط الجزء اللي ممكن يطلّع الـ ROE لفوق... من غير ما يكون ورا الرقم أي تحسّن حقيقي في الشغل. وبكده تبقى المعادلة: ROE = هامش الربح × دوران الأصول × الرافعة المالية نرجع لشركتين السبورة دلوقتي خلّينا نفكك الـ 18% بتوع كل شركة، وهتشوف معايا الفرق بيبان لوحده. الشركة الأولى طلعت عندها هامش ربح محترم، ودوران أصول قوي، ورافعة مالية في حدود معقولة. يعني الـ 18% دول جايين من شغل حقيقي: الشركة بتبيع كويس، وبتستغل أصولها صح، وديونها متزنة. دي شركة واقفة على رجلين. الشركة التانية؟ حكاية مختلفة خالص. هامش الربح ضعيف، دوران الأصول متوسط مش أكتر، لكن الرافعة المالية عالية جدًا. يعني الـ 18% هنا مش جايين من ربحية ولا كفاءة، جايين أساسًا من الديون. الشركة دي بتستلف عشان تضخّم العائد، وأول ما الفايدة تطلع، أو الإيراد يتعثّر شوية، الرقم الجميل ده بيتقلب عليها وبيبقى مصدر خطر مش مصدر فخر. نفس الرقم على السبورة. وقرارين متعاكسين تمامًا. ساعتها الواحد اللي حسّ إن في حاجة ناقصة، بصلي وقال: "يعني الرقم كان بيكدب علينا؟". قلتله لأ، الرقم مكانش بيكدب، إحنا اللي مكنّاش بنسأله السؤال الصح. وهنا الفايدة الحقيقية بالنسبالك دوبونت مش بس بيكشفلك الفرق، ده كمان بيقولك تشتغل فين بالظبط لو عايز تحسّن. لو الـ ROE عندك واطي، وفككته ولقيت المشكلة في الهامش، يبقى عندك مشكلة في التسعير أو في التكاليف، وده مكانها. ولو المشكلة في دوران الأصول، يبقى في عندك أصول معطلة أو مخزون راكد بياكل من كفاءتك. ولو لقيت إنك بتعتمد على الرافعة عشان تطلّع رقم حلو، خد بالك، إنت بتتفرّج على عائد مستعار مش عائد كسبته. يعني الأداة دي بتنقلك من واحد بيتفرّج على الأرقام، لواحد بيفهمها وبياخد قرار على أساسها. وده فرق كبير بين محاسب ومحلل. اللي حابب أوصّله لكل اللي بيتدربوا معايا الرقم الجميل في القوائم المالية ممكن يكون أخطر من الرقم الوحش، لأن الوحش بيخلّيك تنتبه، والجميل بيخلّيك تطمن وتنام. والمحلل اللي بيفرق، مش اللي بيعرف يحسب النسبة، ده اللي بيقف بعد ما يحسبها ويسأل: "طيب، الرقم ده جه منين؟". دي العادة اللي لو زرعتها في نفسك، هتغيّر طريقة قراءتك للأرقام للأبد. وهتلاقي نفسك بتشوف اللي ناس كتير حواليك مش بيشوفوه. مجلة المحاسب العربي مقالات ذات صلة:النسب المعياريةالنسب المالية المشتركةالمجموعات الأربعة للنسب المالية
القوائم المالية
- بواسطة وائل مراد
- September 27, 2026
شرح شامل خطوات إعداد القوائم المالية
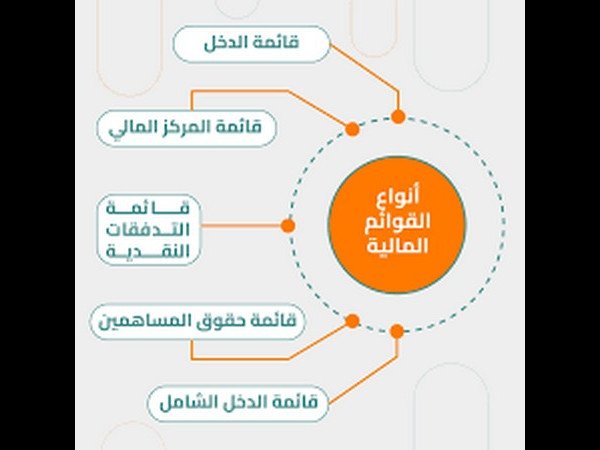
شرح شامل خطوات إعداد القوائم المالية تُعد دورة إعداد القوائم المالية من أهم الدورات المحاسبية التي يجب على كل محاسب أو مدير مالي الإلمام بها، لأنها تمثل الإطار العملي الذي يربط بين تسجيل العمليات اليومية وبين عرض الصورة الحقيقية للوضع المالي للشركة. تهدف هذه الدورة إلى إعداد قوائم مالية دقيقة وموثوقة تساعد الإدارة والمستثمرين وأصحاب القرار على فهم الأداء المالي واتخاذ قرارات سليمة. تعتمد دورة إعداد القوائم المالية على مجموعة من الإجراءات المتتابعة التي تُنفذ وفقًا للمعايير المحاسبية المعتمدة، سواء المعايير الدولية (IFRS) أو المعايير المحلية أو مبادئ المحاسبة المقبولة عمومًا (GAAP). أولًا: جمع المعلومات المالية تبدأ الدورة بجمع جميع المستندات والبيانات المالية اللازمة، مثل الفواتير، إيصالات القبض والصرف، كشوف الحسابات البنكية، سجلات الأصول والالتزامات، وأي مستندات متعلقة بالأطراف الخارجية. تمثل هذه المرحلة الأساس الذي تُبنى عليه دقة القوائم المالية. ثانيًا: تسجيل العمليات المالية في هذه المرحلة يتم تسجيل جميع العمليات المالية في الدفاتر المحاسبية وفقًا للمبادئ والمعايير المحاسبية، وتشمل عمليات الشراء والبيع، القبوض والمدفوعات، الرواتب والأجور، وكذلك الأصول والخصوم. الدقة هنا ضرورية لتجنب الأخطاء لاحقًا. ثالثًا: القيود والتسويات المحاسبية قبل إعداد القوائم المالية، تُجرى القيود والتسويات اللازمة لتصحيح الأخطاء وتطبيق مبدأ الاستحقاق، مثل تسويات الإهلاك، المصروفات المستحقة، والإيرادات المقدمة، وذلك لضمان أن تعكس البيانات الواقع المالي بدقة. رابعًا: إعداد القوائم المالية الأساسية يتم في هذه المرحلة إعداد القوائم المالية الرئيسية، وتشمل: الميزانية العمومية قائمة الدخل قائمة التدفقات النقدية قائمة التغيرات في حقوق الملكية وتُعرض هذه القوائم وفق شكل منظم ومتوافق مع المعايير المحاسبية المعتمدة. خامسًا: المراجعة والتدقيق تشمل هذه المرحلة المراجعة الداخلية للتأكد من صحة التسجيلات والالتزام بالسياسات المحاسبية، بالإضافة إلى المراجعة الخارجية من مراجع مستقل لإبداء الرأي المهني حول عدالة القوائم المالية ومصداقيتها. سادسًا: الإفصاح ونشر القوائم المالية بعد اعتماد القوائم المالية، يتم الإفصاح عن المعلومات الجوهرية ونشر القوائم للأطراف ذات العلاقة مثل المساهمين، المستثمرين، البنوك، والجهات الرقابية، وفقًا للقوانين واللوائح المعمول بها. سابعًا: تحليل القوائم المالية لا تكتمل دورة إعداد القوائم المالية دون تحليلها، حيث يتم استخدام المؤشرات والنسب المالية لتحليل الربحية والسيولة والملاءة المالية، ومقارنة الأداء مع الفترات السابقة أو الشركات المنافسة. ثامنًا: التقارير واتخاذ القرارات تُستخدم نتائج التحليل المالي في إعداد التقارير النهائية التي تساعد الإدارة على تقييم الأداء، تحديد نقاط القوة والضعف، استكشاف الفرص، واتخاذ قرارات مالية وإدارية استراتيجية. مقالات ذات صلة:50 مهمة ومسئولية من مهام المدير المالي الناجح6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات المالية تحديث سبتمبر 2026راجع مصطلح قائمة الدخل بالعربي والإنجليزي في القاموس، ولتطبيق الخطوات عمليًا جرّب مسار من القيد إلى القوائم المالية. راجعت هيئة التحرير هذا المقال في سبتمبر 2026.
