
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
إدارة الأعمال للمحاسب والمدير: القيادة وإدارة الفرق والموارد البشرية والتخطيط الاستراتيجي والمشروعات الصغيرة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 تقييم الاداء في منظمات الاعمال
 استراتيجية تمكين العاملين
 الإحتياطي الحسابي في تأمنات الاشخاص وتكوين الاموال
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
Businessweek
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 3 مارس 2026
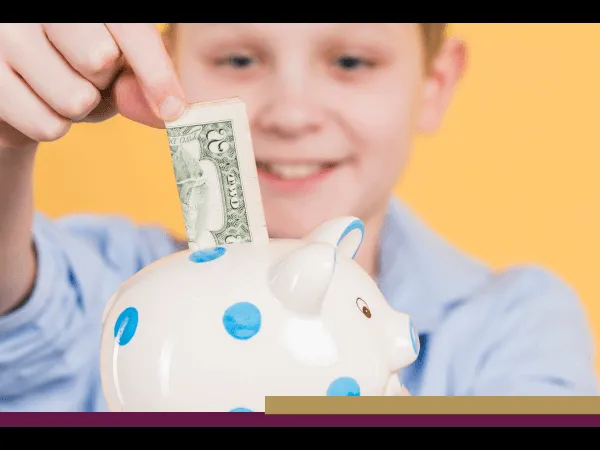
كيف نربي جيل "ألفا" على الوعي المالي في عصر الرقمنة الكاملة؟
في لحظة يضغط فيها طفل صغير على زر "دفع" عبر شاشة هاتفه، يختفي المبلغ دون أن يمسك ورقة نقدية أو يعد قطع معدنية. هذه اللحظة البسيطة تكشف للكثير من الآباء حقيقة محرجة: أن فهمهم للمال التقليدي لم يعد كافياً لتفسير عالم أطفالهم الرقمي. جيل "ألفا" – المولودون بين 2010 و2024 – يعيشون في زمن يتحكمون فيه بمصروفهم أكثر من أي جيل سابق في نفس العمر، سواء من خلال بيع أغراض مستعملة عبر الإنترنت أو صناعة محتوى على وسائل التواصل أو حتى كسب المال من البث المباشر. وفقاً لمسح أجراه "مورنينغ كونسلت" بالتعاون مع "بلومبرغ بيزنس ويك"، فإن نحو 80% من أطفال جيل "ألفا" في الولايات المتحدة كسبوا أموالاً مقابل أعمال منزلية، ونصف هؤلاء باعوا أشياء غير مرغوب فيها مرة واحدة على الأقل، بينما حصل 38% على دخل من إنتاج المحتوى أو العمل كمؤثرين. هذا الواقع يجعل مهمة تعليمهم المالية أكثر تعقيداً، لكنه يفتح أبواباً لجعل الحديث عن المال أمراً يومياً طبيعياً، كما تؤكد أناماريا لوساردي، المديرة الأكاديمية لمبادرة اتخاذ القرارات المالية في جامعة ستانفورد. تقول لوساردي: "الآباء الأكثر نجاحاً هم الذين يتحدثون بانتظام مع أطفالهم عن المال، بدلاً من تجنب الموضوع". الخبراء يتفقون على أن الأساسيات لا تتغير – تحديد الميزانية، الادخار، اتخاذ قرارات مدروسة – لكن طريقة تقديمها تحتاج إلى تحديث يتناسب مع الواقع الرقمي. إليك أبرز النصائح العملية التي جمعناها من مستشارين ماليين وأكاديميين متخصصين: ابدأ بالنقود الملموسة لتبني أساساً قوياً رغم سيطرة الدفع الإلكتروني، يظل فهم القيمة الحقيقية للمال يبدأ بالشيء الملموس. يقول مات شيرز، المخطط المالي في "شير إمباورمنت فاينانشال": "عندما يمسك الطفل بالنقود ويرى كيف تقل أو تزيد في محفظته، يدرك مفهوم المفاضلة بطريقة لا يوفرها الضغط على زر". توصي أوليفيا ميتشل، أستاذة في كلية وارتون، بمنح مصروف أسبوعي منتظم مع فرص كسب إضافي مقابل مهام منزلية، وفتح حساب ادخار يظهر الرصيد بوضوح. كما ينصح شيرز بتشجيع جمع مقتنيات بسيطة مثل بطاقات رياضية، حيث يتعلم الطفل قيمة الندرة والطلب من خلال متابعة أسعارها. انتقل تدريجياً إلى العالم الرقمي تحت إشرافك بعد استيعاب الأساسيات، يأتي دور المدفوعات الرقمية. يشدد بريان بليكمان من "أونوارد فاينانشال أدفايزينغ" على أهمية التجربة المعتدلة: "دعهم يجربون أبل باي أو حتى شراء عملة مشفرة صغيرة كدرس، لكن مع ضوابط صارمة مثل حدود منخفضة وإشراف الوالدين". يوصي ببطاقات خصم مخصصة للأطفال مثل "غرين لايت"، التي تتيح للوالدين مراقبة الإنفاق وفرض قيود، مع تجنب البطاقات مسبقة الدفع ذات الرسوم العالية. اجعل الدروس عملية ويومية النقاشات العائلية حول الميزانية وسداد الفواتير ضرورية، كما يقترح "مضاهاة" مدخرات الأطفال لتشجيعهم. ترى أليسا كراسنر ميزيس أن التسوق عبر الإنترنت فرصة ذهبية: "دعهم يقارنون الأسعار في عدة متاجر قبل الشراء، ثم يذهبون لإتمام الصفقة فعلياً". عرض أرصدة حسابات الادخار أو برامج مثل "529" للتعليم يساعد في إظهار نمو المال مع الوقت. حتى شرح موازنة دفتر الشيكات التقليدي يبقى مفيداً كأداة تعليمية لفهم التدفقات النقدية. في النهاية، الهدف ليس صنع مستثمرين محترفين في سن مبكرة، بل جعل المال موضوعاً مفتوحاً وغير مخيف. مع تزايد تأثير المؤثرين والإعلانات الرقمية والمخاطر مثل الاحتيال عبر الإنترنت، يصبح دور الوالدين حاسماً في توجيه أطفالهم نحو قرارات مالية سليمة في عالم يتغير بسرعة مذهلة. مقالات ذات صلة:الركائز الأساسية للنظام اليابانى فى إدارة الموارد البشريةاستراتيجية تمكين العاملينإدارة سلسلة التوريد ( الشراء والتخزين )
اخطاء إدارية
- بواسطة وائل مراد
- 3 مارس 2026
غلطة إدارية بتخنق الشركة وبتضيع وقت وفلوس
يا جماعة، بعد الغلطة الأولى اللي كانت "المدير اللي مش بيسمعش"، النهارده هنتكلم عن غلطة تانية منتشرة جدًا في شركاتنا العربية – خصوصًا المتوسطة والصغيرة – وهي عدم التفويض أو "المايكرومانجمنت"، يعني المدير اللي عايز يمسك كل حاجة بنفسه، من أصغر فاتورة لحد أكبر قرار. المدير ده بيفتكر إنه لو ساب المهمة لحد تاني هتبوظ، أو إن محدش يقدر يعملها زيه، أو خايف يفقد السيطرة. النتيجة؟ الشركة بتتحول لـ"دكان" المدير الشخصي، والموظفين بيبقوا مجرد "مساعدين" مش شركاء في الإنجاز. إيه اللي بيحصل لما المدير ميفوّضش؟ الوقت بيضيع: المدير بيغرق في تفاصيل صغيرة (زي مراجعة كل إيصال مصروف أو تعديل جدول شحن بنفسه)، فمش بيلحق يفكر في الاستراتيجية الكبيرة، زي تطوير عملاء جدد أو تحسين التكاليف. الموظفين بيحسوا إنهم مش مهمين: لما المدير ميسيبش قرار صغير ياخده الموظف، ده بيقتل المبادرة. المحاسب بيخاف يقترح تعديل في طريقة تسجيل المصروفات، والموظف الإداري بيستنى موافقة على أي حاجة، فالإنتاجية بتنزل. الأخطاء المحاسبية بتكتر: لأن المدير مش متخصص في كل حاجة، فممكن يعدي غلطة في الحسابات أو الضرائب عشان "هو شافها كده وخلاص"، ومحدش يقدر ينبهه بسبب الخوف. النمو بيتوقف: الشركة مش هتكبر لو كل قرار لازم يمر على مكتب المدير. العملاء بيزهقوا من التأخير، والمنافسين بيسبقوهم، والموظفين الجيدين بيمشوا عشان ميلاقوش فرصة للنمو. المدير نفسه بيتعب: بيحس إنه مش قادر ياخد إجازة يوم، لأن "الدنيا هتقف"، وده بيؤدي للـ burnout والقرارات السريعة الغلط. شركة تجارية متوسطة في الكويت كان صاحبها بيتابع كل فاتورة مشتريات بنفسه، وبيوافق على كل صرفية حتى لو ٥٠ دينار. المحاسب كان بيحضّر تقارير شهرية كويسة، لكن المدير كان بيعدل فيها يدويًا عشان "أنا أعرف أكتر". النتيجة؟ تأخير في دفع الموردين، غرامات تأخير، وخسارة في الخصومات النقدية. بعد سنتين، الشركة خسرت ٢٥٪ من حجم أعمالها، والمحاسب ساب الشغل، والمدير لحد دلوقتي بيشتكي "الناس مش بتفهم". إزاي نصلح الغلطة دي؟ ابدأ صغير: فوّض مهام بسيطة أولًا، زي مراجعة الفواتير الشهرية أو إعداد جدول الرواتب، وتابع النتيجة بدون تدخل مباشر. حدد حدود واضحة: قول "ده في حدود صلاحيتك لحد ٥٠٠ دينار/جنيه، فوق كده راجعني" – كده الثقة تبني تدريجيًا. درّب وثقّف: اعمل تدريب للموظفين على السياسات المالية والمحاسبية، عشان تطمن إن القرارات هتكون صح. ركز على النتيجة مش الطريقة: خلّي هدفك النهائي (مثل دقة الحسابات ٩٩٪)، مش إزاي وصلوله. كافئ التفويض الناجح: لو الموظف عمل شغل كويس في مهمة مفوضة، اعترف بيه – ده بيشجع الباقي. التفويض مش ضعف، بالعكس ده قوة. المدير اللي بيفوّض بيبني فريق قوي، بيوفر وقته للأمور الاستراتيجية، وبيحمي الشركة من الخساير اللي بتيجي من التأخير والأخطاء المتكررة. في النهاية: لو عايز الشركة تكبر.. لازم تسيب الناس تكبر معاها. مقالات ذات صلة:مفهوم المراجعة الاداريةالركائز الأساسية للنظام اليابانى فى إدارة الموارد البشريةاستراتيجية تمكين العاملين
VIP Content
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 يناير 2026
إدارة السيولة النقدية لماذا تفشل شركات رابحة محاسبيًا بسبب الكاش؟
خاص بالعضوية المميزة
مقدمة: المشكلة الحقيقية التي لا يراها كثير من أصحاب الأعمال واحدة من أخطر المفارقات في عالم الأعمال أن شركات كثيرة تُظهر أرباحًا جيدة في القوائم المالية، لكنها تعاني من اختناق نقدي قد يصل إلى التوقف الكامل عن النشاط. كخبير عملت مع شركات صغيرة ومتوسطة وكبيرة في أسواق عربية وخليجية، أستطيع القول بثقة: وفق دراسة أجراها بنك U.S. Bank ونشرتها منظمة SCORE (الشريك الرسمي للإدارة الأمريكية لشؤون الأعمال الصغيرة SBA)، فإن سبب الفشل في 82% من حالات إغلاق الشركات الصغيرة ليس الخسارة، بل سوء إدارة السيولة النقدية. صاحب العمل قد يكون ناجحًا في المبيعات، متميزًا في التشغيل، لكنه يتعامل مع النقدية بعشوائية: يدفع قبل أن يقبض، يوسّع قبل أن يؤمّن، ويستثمر قبل أن يحسب توقيت التدفقات. والنتيجة؟ ضغط مستمر، تأخير التزامات، قروض غير مخططة، وخطر حقيقي على استمرارية النشاط. أولًا: ما المقصود بإدارة السيولة النقدية؟ (ببساطة وعمق) إدارة السيولة النقدية لا تعني فقط “كم رصيد البنك اليوم”، بل تعني: توقيت دخول النقدية توقيت خروج النقدية الفجوة الزمنية بينهما القدرة على الوفاء بالالتزامات في موعدها دون ضغط السيولة = قدرة الشركة على التنفس المالي اليومي، بينما الربح = نتيجة محاسبية قد لا تتحول إلى نقدية إلا بعد شهور. وهنا يقع الخلط القاتل. ثانيًا: أخطاء شائعة يرتكبها أصحاب الأعمال (من واقع خبرة عملية) التركيز على الأرباح وإهمال الكاش كثير من أصحاب الشركات يقول: "أنا مربح" لكن السؤال الأهم: هل تقبض في الوقت المناسب؟ التوسع قبل تثبيت التدفقات النقدية فتح فرع جديد، شراء معدات، تعيين موظفين… كل هذا قبل ضمان أن النشاط الحالي يولّد نقدية مستقرة. البيع الآجل بدون سياسة تحصيل واضحة المبيعات تزيد، لكن النقدية لا تأتي. والشركة تتحول فعليًا إلى بنك لعملائها. الاعتماد على الحساب البنكي كمؤشر وحيد الرصيد اليوم لا يعكس التزامات الغد. خلط المصروفات الشخصية بمصروفات الشركة خطأ قاتل في الشركات العائلية والمشروعات الصغيرة. ثالثًا: خطوات تطبيقية لإدارة السيولة داخل شركتك (قابلة للتنفيذ) الخطوة 1: إعداد توقعات تدفقات نقدية (Cash Flow Forecast) أسبوعي للشركات الصغيرة شهري للشركات المتوسطة ربع سنوي للشركات الكبيرة لا تتوقع، خطّط بالأرقام. الخطوة 2: تقصير دورة التحصيل تقليل آجال السداد تحفيز السداد المبكر ربط الخصومات بالتحصيل وليس بالبيع الخطوة 3: إدارة الموردين بذكاء تفاوض على آجال أطول اربط الدفع بدورة التحصيل لا تدفع مبكرًا دون فائدة حقيقية الخطوة 4: فصل الحسابات بصرامة حساب بنكي للشركة رواتب ثابتة للإدارة لا سحب عشوائي الخطوة 5: الاحتفاظ باحتياطي نقدي قاعدة عملية: احتياطي يغطي 3 إلى 6 أشهر مصروفات تشغيلية رابعًا: سيناريو عملي من الواقع شركة مقاولات تحقق أرباحًا جيدة، لكن: تحصيلها بعد 120 يوم تدفع الموردين خلال 30 يوم رواتب شهرية ثابتة تمويل التوسع من الكاش المتاح ضغط نقدي دائم، تأخير رواتب، قروض قصيرة الأجل بفوائد عالية. الحل لم يكن زيادة المبيعات، بل: إعادة هيكلة دورة التحصيل جدولة الموردين إيقاف التوسع مؤقتًا إعداد تقرير تدفق نقدي أسبوعي بعد 6 أشهر، الشركة أقل توترًا، أكثر استقرارًا، وأعلى قدرة على التفاوض. خامسًا: أدوات ومؤشرات مالية يجب على صاحب القرار متابعتها التدفق النقدي التشغيلي هل النشاط الأساسي يولّد نقدية فعلية؟ دورة التحويل النقدي (Cash Conversion Cycle) كم يوم تحتاج لتحويل المبيعات إلى كاش؟ نسبة السيولة الجارية قدرة الشركة على الوفاء بالتزاماتها قصيرة الأجل. الفجوة التمويلية الفرق بين توقيت القبض والدفع. هذه مؤشرات حيوية لصاحب قرار، وليست أرقام محاسبية فقط. سادسًا: تأثير إدارة السيولة على الربحية والاستدامة ✔ سيولة قوية = قدرة على التفاوض ✔ سيولة مستقرة = توسع آمن ✔ سيولة واضحة = قرارات استثمارية صحيحة الشركات لا تفشل بسبب فكرة سيئة، بل بسبب نقص النقدية في الوقت الخطأ. سابعًا: توصيات احترافية تُستخدم كدليل عمل لا تتخذ قرار توسع دون سيناريو نقدي اجعل تقرير التدفقات النقدية جزءًا من الإدارة اليومية درّب فريقك على التفكير النقدي وليس المحاسبي فقط استعن بمستشار مالي عند أول إشارة ضغط نقدي تذكّر: السيولة هي الأكسجين، والربح هو الهدف الربحية لا تعني الأمان السيولة هي معيار الاستمرارية إدارة النقدية مسؤولية صاحب القرار وليس المحاسب فقط الشركات الذكية تخطط للكاش قبل أي خطوة استراتيجية مقالات ذات صلة:كن مسوقًا حقيقيًا و ليس نسخة اليكترونيةغلطة إدارية بتخنق الشركة وبتضيع وقت وفلوسكيف نربي جيل "ألفا" على الوعي المالي في عصر الرقمنة الكاملة؟

إدارة الاعمال
- بواسطة محمد حسن محمد رشاد
- 24 فبراير 2025
كن مسوقًا حقيقيًا و ليس نسخة اليكترونية
كن مسوقًا حقيقيًا و ليس نسخة اليكترونية بقلم / محم حسن محمد رشاد تم نشر هذا المقار للكاتب في العدد الثلاثون من مجلة المحاسب العربي يحزنني دومًا رؤية الأطفال و هم يتعلمون المشي ، فهم يقعون مرة تلو الأخرى و أتمنى لو أن بأمكاني المساعدة و لكنني أعلم جيدًا أنه شئ لا يمكنني المساعدة فيه مطلقًا و أن المشي هو شئ لابد ان يتعلموه بمفردهم ، كذلك يحزنني المسوقين الجدد فى المهنة و أنا اراهم يحاولون النماء و النهوض بمستواهم و محاولة الحصول على العملاء و محاولات الحصول على الصفقات و البيع ، أراهم بأم عيني يرتكبون الأخطاء دومًا و لكنني أعلم أن أفضل أسلوب للتعلم هنا هو المحاولة و الخطأ و التدريب الدؤوب. لنرى ما يحدث عند بداية مشروع ما أو افتتاح مؤسسة ما هو العمل الدؤوب و التسويق المستمر المتكرر ، و نرى العمل يتم على أكمل وجه و لكن لا يتم الحصول على النتائج المرجوة و الحقيقة هى أن من يعمل بدون خبير فهو يسير فى الإتجاه الخطأ دومًا ، و من يظن أن التسويق هى حرفة سهلة فهو مخطئ. و نرى كبار المسئولين فى حيرة دائمة ، و يقولون ربما العيب فى التصاميم أو ربما العيب فى رجال البيع و دائما ما تكون المشكلة بالنسبة لكبار المسئولين فى العنصر البشرى و يصفونه بالتقصير ، أنما يكمن العيب دومًا فى أسلوب البيع ، تبحث دومًا أى مؤسسة سواء كانت هادفة للربح أو غير هادفة للربح عن أقل تكلفة تسويقية بينما الطبيعي هو على العكس أنه لابد من أن يتم تكليف الحملة الإعلانية الإبتدائية لأى مشروع مهما كان صغيرًا بما يتناسب مع الإمكانيات المتاحة. و التسويق ليس له طريقة واحدة و حتى التسويق الإلكتروني الذى صار الإختيار الأمثل للمبتدئين ليس له طريقة واحدة فقط ، و لكن غالبًا ما يمارسه هواة التسويق بطريقة واحدة و هى معروفة للناس كلها بل و صارت تمثل بالنسبة لهم مللًا و حتى المهتمين بالسلعة أو الموضوع اختبار التسويق يترددون كثيرًا قبل التفكير فى التقدم للسلعة المعروضة. و نستعرض فى الجزء الثانى من المقالة لحرصنا على عدم ضياع المجهود و توفير الوقت و الجهدأساليب التسويق الإلكتروني الأخرى التى لا يلتفت إليها هواة التسويق من بداية العمل و بعض العناصر التى لا يتم أخذها بالإعتبار دون قصد من هواة التسويق و على عدم علم منهم بأهمية تلك العناصر. مقالات ذات صلة:الإحتياطي الحسابي في تأمنات الاشخاص وتكوين الاموالطبيعة عقود تامينات الممتلكات والمسئولياتمفهوم المراجعة الادارية
إدارة الاعمال
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
تقييم الاداء في منظمات الاعمال
تقييم الاداء في منظمات الاعمال تعريف مفهوم الأداء: يوجد اختلاف بين فقهاء الإدارة في تفسير معنى الأداء فمنهم من يعتبر الأداء مسألة سلوكية ويقول البعض: " أن الأداء هو ما يقوم به الفرد ضمن حدود ودور معين يتم تحديده من قبل المنظمة أو المؤسسة لتحقيق أهداف معينه. أن الأداء هو " القياس بشيء ويؤكد هانابوس : أن الأداء هو القياس بشيء ما بطريقة معينه مع تحديد هدف معين لها". تقييم أو تقدير الأداء: تقدير الأداء هو العملية التي يجري من خلالها تقييم وتقدير تأدية الفرد لعمله. وذلك بالإجابة على سؤال أساس, " إلى أي مدى أجاد الموظف تأدية عمله خلال الفترة موضوع التقييم ؟ وهذا يمثل جزءاً واحداً فقط من إدارة الأداء وليس العملية بأسرها. فإدارة الأداء تشمل كذلك التخطيط, تشخيص المشكلات, تعيين معوقات الأداء, والعمل على تطوير مستوى الأفراد. لماذا يعتبر هذا التمييز هاماً؟ لأن التقدير وحده لن يحول دون وقوع المشكلات. كما يمكن تعريف مفهوم تقييم الأداء بأنه: الطريقة التي يتم من خلالها تقييم أداء الموظف في العمل (عامة من ناحية الجودة، والكمية، والتكلفة، والوقت). ويُعد تقييم الأداء جزءاً من التطوير الوظيفي. كما تُعد تقييمات الأداء تقارير نقدية منتظمة لأداء الموظفين داخل المنظمات أهداف تقييم الأداء، بصفة عامة، هي: توفير ملاحظات عن أداء الموظفين. التعرف على احتياجات الموظف للتدريب. توثيق المعايير المستخدمة في تحديد المكافآت التنظيمية. تشكيل أساساً للقرارات الشخصية: زيادة الرواتب، والترقيات، والإجراءات التأديبية، الخ. إتاحة الفرصة للتشخيص والتطوير التنظيمي. تسهيل الاتصال بين الموظفين والإدارة. التحقق من صحة تقنيات الاختيار وسياسات الوارد البشرية لتلبية متطلبات تكافؤ فرص العمل. أهمية عملية تقييم الأداء: تستهدف العملية إلى ثلاث غايات وهي على مستوى كل من المنظمة، المدير والفرد العامل التنفيذي. أهميتها على مستوى المنظمة: 1- إيجاد مناخ ملائم من الثقة والتعامل الأخلاقي الذي يبعد احتمال تعدد شكاوى العاملين اتجاه المنظمة. 2- رفع مستوى أداء العاملين واستثمار قدراتهم بما يساعدهم على التقدم والتطور. 3- تقييم برامج وسياسات إدارة الموارد البشرية كون نتائج العملية يمكن أن تستخدم كمؤشرات لحكم على دقة هذه السياسات. 4- مساعدة المنظمة على وضع معدلات أداء معيارية دقيقة. * أهميتها على مستوى المديرين: 1- دفع المدرين والمشرفين إلى تنمية مهاراتهم وامكانياتهم الفكرية وتعزيز قدراتهم الإبداعية للوصول إلى تقويم سليم وموضوعي لأداء تابعيهم. 2- دفع المديرين إلى تطوير العلاقات الجيدة مع المرؤوسين والتقرب إليهم للتعرف على المشاكل والصعوبات. * أهميتها على مستوى العاملين: 1- تجعل العامل أكثر شعور بالمسؤولية وذلك لزيادة شعوره بالعدالة وبان جميع جهوده المبذولة تأخذ بالحسبان من قبل المنظمة. 2- دفع العامل للعمل باجتهاد وجدية وإخلاص ليترقب فوزه باحترام وتقدير رؤساءه معنويا وماديا. معايير التقييم لكي يتمكن المسؤول المباشر عن الشركاء من إعداد تقارير أداء عن الشركاء بشكل موضوعي، فإن المعايير التالية يمكن أن يسترشد بها الرئيس المباشر لوضع التقدير المناسب عن الشريك. غير مرضي: تقصير واضح في أداء واجبات الوظيفه. وأمثلة ذلك ( نوعية إنتاجيته أقل من المستوى المطلوب – نتائج أعماله غير جيده – دائماً يؤخر الأعمال عن مواعيدها المقررة – عدم التفهم لأعمال الوظيفة رغم شرحها له . عدم الرغبة في تنمية أدائه- غير متحمس لأداء عمله. ليس لديه شعور بالمسئولية ). مرضي: أداؤه لعمله بشكل عام مرضي. وأمثلة ذلك ( يقوم غالباً بإنجاز المتطلبات الأساسية لوظيفته – ينجز العمل بشكل مقبول – ينقصه الحماس في عمله – يحتاج لتوجيه دائم - في حاجة ملحة لزيادة معارفه). جيد: على معرفة جيدة بنظم وإجراءات العمل. وأمثلة ذلك ( يتجاوب بسرعة مع متطلبات وظيفته – يقوم بمعالجة بعض الحالات ذات الأهمية – نتائج إنجازاته جيده). جيد جداً ( 4 ) : أداء ناجح للعمل، مرونة في التنفيذ مع قدرة على التعرف على المشاكل في مجال العمل. وأمثلة ذلك ( على علم كامل بمسئوليات وظيفته واختصاصات الإدارة التي يعمل بها – قادر على حل أغلب المشاكل بأسلوب جيد). جيد جداً ( 5 ) : القدرة على المبادرة في تطوير مجال العمل ووضع حلول للمشاكل التي تواجهه. وأمثلة ذلك ( مجهودات ذاتية تعني بتطوير أعمال الإدارة بشكل عام مع إمكانية القيام بمسئوليات أكبر). ممتاز: القدرة على الإبداع والإبتكار ومعدل فوق العادي في إنجاز العمل. وأمثلة ذلك ( إنجازاته بارزة على مستوى الإدارة – مثال للإنجاز المتفوق). هناك شكل آخر من أشكال تقييم الأداء يمكن الاستعانة به لتقييم فاعلية الشركاء وهو على النحو التالي: بيان معايير الأداء المعــدل 1. يكمل العمل في الوقت المحدد مطلقاً أحياناً عادة دائماً 1 2 3 4 2. يطبق عملياً المهارات والقدرات اللازمة لأداء العمل ليس بصفة ثابتة بصفة ثابتة دائماً 1 2 3 3. يطبق عملياً الإبداع وروح المبادرة مطلقاً أحياناً عادة دائماً 1 2 3 4 4. يفي أو يتجاوز أهداف التسويق المحددة لكل ربع ساعة من السنة يوجد مجال للتطور مرضي ممتاز 1 2 3 مشاكل عملية تقيم الأداء: يمكن تصنيف هذه المشاكل إلى مشاكل ذاتية تتعلق بالمسؤول عن عملية التقييم، وأخرى موضوعية تتعلق بعملية الأداء بحد ذاتها. 1- المشاكل الذاتية: تتعلق بما يلي: - خصائص وصفات المقوم: وترتبط هذه الصفات بمدى مهارة وخبرة المقوم لممارسته للمهنة؛ لذى يشترط في المقوم أن يكون ذا خبرة عالية والقدرة على التفاعل الاجتماعي. - التساهل والرفق: حيث يميل بعض المقومين إلى التعامل برفق مع المرؤوسين في هذه العملية وهذا يخفي النتائج الحقيقية للعملية، ويبعد عن الهدف المسطر. - تأثير الهالة: وهي الزاوية التي ينظر بها إلى المرؤوس فإذا كانت تلك النظرة إيجابية تكون نتائج التقييم إيجابية والعكس صحيح، وهذا ما يفقد قيمة معايير التقييم ويضفي جانب الحياد. - النزعة المركزية: وهو أن يميل المقيم إلى إعطاء أحكام متوسطة وعامة تجاه أداء الأفراد، وهذا يؤثر على الأحكام النهائية حول العملية لعدم تباين النتائج. - الأولية والحداثة: تظهر في عملية التقييم طويلة المدة حيث يتم بالأخذ الأولي لأداء الفرد دون النظر إلى التطورات اللاحقة لأول تقييم، أو يهمل أداء الفرد السابق ويعمد المقوم إلى إعطاء صورة عن أحدث مستوى للأداء، فهذا من شأنه أن يعدم خاصية الاستمرار لهذه العملية التي تستهدف عملية جمع التغيرات الماضية والحالية والمتوقعة في المستقبل. - التحيز الشخصي: وهو إنحياز الشخص المقوم لصالح الرد المراد تقييم أداءه بسبب القرابة أو الصداقة أوالجنس أو الموطن. 2- المشاكل الموضوعية: تتعلق بالعملية بحد ذاتها؛ وهي تتمثل فيما يلي: - عدم الوضوح في أهداف العملية يعطي نوع من العشوائية. - عدم دقة المعايير وعدم قدرتها على التعبير الحقيقي للأداء. - عدم وجود تعليمات سليمة وكافية في أسلوب التقييم. مقالات ذات صلة:4 أسباب فشل الشركات وخروجها من سوق العملالإحتياطي الحسابي في تأمنات الاشخاص وتكوين الاموالطبيعة عقود تامينات الممتلكات والمسئوليات
