
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا

وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها
نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها مقدمة الاهداف نماذج نتائج الفحص واجراءات الاعتراض عليها بالضريبة العامة على المبيعات نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها بالضريبة على الدخل . نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها بضريبة الدمغة . ملخص مقدمة:- لقد تناولنا فى الدرس السابق الخطوات الاربعة الزيارة الفحص المنسق وسوف نتناول فى هذا الدرس نماذج نتائج الفحص وإجراءات الاعتراض والطعن عليها بالضريبة العامة على المبيعات والضريبة على الدخل وضريبة الدمغة الأهداف:- بنهاية هذا الدرس سيكون الدارس قادرا على : تحديد وإعداد:- 1. نماذج نتائج الفحص وإجراءات الاعتراض والطعن عليها وفقا للقانون 11 لسنة 91. 2. نماذج نتائج الفحص وإجراءات الاعتراض والطعن عليها وفقا للقانون 91 لسنة 2005 ولائحته التنفيذية والقانون 11 لسنة 1980 وتعديلاته ولائحته التنفيذية وذلك بدقة تامة فى ظل القوانين الضريبية 3. نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها بضريبة الدمغة . فى ضؤ القوانين المعدة لها وفقاً للمادة العلمية المعدة بمعرفة مركز التدريب . أولا: نماذج نتيجة الفحص في ظل القانون 11 لسنة 1991 قانون الضريبة العامة على المبيعات بعد الانتهاء من تقرير زيارة الفحص أي الوصول لنتيجة الفحص فإذا ما انتهت نتيجة الفحص بفروق ضريبة فإنه يتعين على الفاحص عمل التسويات الضريبية اللازمة وذلك من خلال إعداد : نموذج 15 ض . ع . م وذلك في حالة قيام المسجل بتقديم الإقرار في المواعيد القانونية ويتم الإعداد في ضوء المادة رقم (12) ، (17) من القانون 11 لسنة 1991 . (1): إعداد نموذج 15ض . ع . م يتم إعداد نموذج 15 ض . ع . م طبقا للمواد الآتية بالقانون 11 لسنة 91 : مادة (12) إذا تبين للمصلحة أن قيمة مبيعات المسجل من السلع أو الخدمات تختلف عما ورد باقرارة عن أية فترة محاسبية كان لها الحق في تعديل القيمة الخاصة للضريبة وذلك مع عدم الاخلال بأية إجراءات أخرى تقضي بها أحكام هذا القانون .. ولصاحب الشأن في جميع الاحوال التظلم من تقدير المصلحة وفقاً للطرق والإجراءات المحددة في هذا القانون . مادة (17) فقرة أولى للمصلحة تعديل الإقرار المنصوص عليه في المادة السابقة "مادة 16" ويخطر المسجل بخطاب موصي عليه مصحوباً بعلم الوصول خلال ثلاث سنوات من تاريخ تسليمه الإقرار للمصلحة . أ- تعريف نموذج 15 ض . ع . م هو أحد النماذج المرفقة باللائحة التنفيذية للقانون 11 لسنة 1991 ويقوم الفاحص بإعداده والتوقيع عليه واعتماده من رئيس مجموعة الفحص ومدير إدارة الفحص ورئيس المأمورية عن الفترة المحاسبية التي تم فحصها وأسفر الفحص عن اكتشاف فروق ضريية تختلف عن الضريبة التي سبق الإقرار عنها .. ووفقاً للنتائج التي تم التوصل إليها في تقرير زيارة الفحص " نموذج 207 ض . ع . م " . ويتلخص شكل نموذج 15 ض . ع . م في الآتي : الفترة الضريبية ------------------------- الضريبة من واقع اقراركم ------------------------- التعديل الذي أجرته المصلحة ------------------------- الضريبة المستحقة بعد التعديل ------------------------- الضريبة المسددة / المخصومة ------------------------- الضريبة واجبة الاداء الأسس المستخدمة في تعديل الضريبة على نموذج 15 ض . ع . م ويقصد بها مجموعة الإجراءات والقواعد التي أتبعها الفاحص في سبيل توفير أدلة أثبات على وجود فروق ضريبية عن الفترة الضريبية بين ما تم الاقرار عنه وما أسفر عنه الفحص في ضوء نتائج الخطوات الأربعة للفحص . ويجب أن تكون أدلة الإثبات على وجود فروق ضريبية منطقية وقانونية وخاصة وأن هذا التعديل يعطي الحق للمسجل في التظلم في المواعيد القانونية . جـ- إجراءات إعداد نموذج 15 ض . ع . م - - - (3): حق الممول في التظلم يحق للمسجل التظلم من نموذج 15 ض . ع . م طبقاً لنص المادة (17) الفقرة الثانية من القانون 11 لسنة 1991 والتي تنص على الآتي : " وللمسجل أن يتظلم لرئيس المصلحة خلال ثلاثين يوماً من تاريخ تسليم الإخطار "نموذج 15 ض . ع . م" فاذا رفض التظلم أو لم يبت فيه خلال ستين يوماً " . كما نصت المادة (12) الفقرة الثانية من القانون 11 لسنة 1991 على الآتي : " ولصاحب الشأن في جميع الأحوال التظلم من تقدير المصلحة وفقاً للطرق والإجراءات المحددة في هذا القانون " . - تعريف التظلم هو أحد الحقوق الممنوحة للمسجل في التعبير عن عدم سلامة التعديلات التي أجرتها المصلحة عن الفترة أو الفترات الضريبية على الضريبة التي سبق أن أقر عنها خلال المواعيد المحددة في هذا القانون وذلك خلال ثلاثين يوماً من تاريخ تسلمه نموذج 15 ض . ع . م . - إجراءات دراسة التظلم - يقدم المسجل التظلم إلى المأمورية المختصة ويقيد بالسجل الخاص بقيد ومتابعة التظلمات مع اثبات رقم وتاريخ الوارود على التظلم . - - - - - الآثار المترتبة على قرار البت في التظلم * في حالة قبول التظلم اذا كان قرار لجنة البت في التظلمات المعتمد من رئيس المنطقة المختص يقضي بقبول التظلم شكلاً وموضوعاً يتم إخطار المأمورية حيث تقوم إدارة العمليات الضريبية بإخطار الحاسب الآلي والغاء التعديلات التي أجرتها المأمورية على الإقرار واعتبارها كأن لم تكن ويتم إخطار المسجل بالقرار " ويكون ذلك من خلال نموذج 15 ض . ع . م لاغراض الحاسب فقط " . * في حالة رفض التظلم فإذا كان القرار برفض التظلم موضوعاً أي من الناحية الموضوعية فتقوم المنطقة بإخطار المأمورية وإعادة كافة الأوراق اليها ويتعين على المأمورية إخطار المسدل برفض تظلمه . ملحوظة : نص القانون بالفقرة الأخيرة من المادة (17) على الآتي : " ويعتبر تقدير المصلحة نهائيا إذا لم يقدم التظلم خلال المواعيد المشار إليها " ثانيا:-التوفيق المعالجة التشريعية نصت المادة 35 من القانون رقم 9 لسنة 2005 الخاص بتعديل بعض أحكام قانون الضريبة العامة على المبيعات الصادر بالقانون رقم 11 لسنة 1991 علي الآتي . "استثناء من أحكام القانون رقم 7 لسنة 2000 بإنشاء لجان التوفيق فى بعض المنازعات التقى تكون الوزارات والأشخاص الاعتبارية طرفاً فيها لذا قام نزاع مع المصلحة حول قيمة السلعة أو الخدمة أو نوعها أو كميتها أو مقدار الضريبة المستحقة عليها أو مدى خضوعها للضريبة , وطلب صاحب الشأن أحالة النزاع الى لجنة التوفيق فى المواعيد المقررة وفقاً للمادة ( 17 ) من هذا القانون فعلى رئيس المصلحة أو من ينيبه أحالة النزاع الى الجنة المذكورة كمرحلة ابتدائية خلال الخمسة عشر يوماً التالية لتاريخ أخطاره بالطلب المذكور . وتتكون لجنة التوفيق من عضوين لتعين المصلحة احدهما ويعين صاحب الشأن العضو الآخر 00 وفى حالة اتفاق العضوين يكون رايهما نهائياً." فإذا لم تتم المرحلة السابقة بسبب عدم تقيين صاحب الشأن للعضو الذي يمثله آم إذا اختلف عضوا لجنة التوفيق المنصوص عليها فى الفقرة السابقة رفع النزاع الى لجنة التظلمات التقى تشكل من مفوض دائم يعنيه الوزير رئيساً من غير العاملين بالمصلحة وعضو به كل من : ممثل عن المصلحة يختاره رئيسها وصاحب الشأن أو من يمثله وتصدر اللجنة قرارها بأغلبية الأصوات بعد أن تستمع الى عضوا اللجنة التوفيق يمتد توافر المرحلة الابتدائية ومن ترى الاستعانة بهم من الخبراء الفنين . ويعلن قرار اللجنة الى كل من صاحب الشأن والمصلحة خلال خمسة عشر يوماً من تاريخ صدوره لكتاب موصى عليه مصحوب بعلم الوصول ويكون القرار الصادر من اللجنة واجب النفاذ ويشمل على بيان من يتحمل نفقات نظر التظلم وفى جميع الأحوال يحق لصاحب الشأن الطعن على القرار الصادر من لجنة التظلمات أمام المحكمة الابتدائية خلال ثلاثين يوم من تاريخ أخطاره ويحدد الوزير عدد اللجان ومراكزها ودوائر اختصاصها والمكأفآة التقى تصرف لأعضائها ونفقات الإحالة الى لجان التوفيق . مادة 36 - لا يجوز نظر التوفيق ألا إذا كان مصحوباً بما يدل على سداد الضريبة طبقاً للقرار الشهري المنصوص عليه فى المادة (16) من هذا القانون فإذا كان قرار التوفيق لغير صالح المسجل أسحقت الضريبة التي تمثل الفرق بين ما تم سداده وفقاً للإقرار وحتى تاريخ السداد وفقا للتوفيق مادة 37 - تطبيق أحكام وإجراءات التوفيق المنصوص عليها فى قانون الجمارك بالنسبة للسلع المستوردة التي تخضع لرقابة الجمارك . قرار وزير المالية رقم 295 لسنة 2005 بتعديل بعض أحكام اللائحة التنفيذية لقانون الضريبة العامة على المبيعات الصادر بقرار وزير المالية رقم 749 لسنة 2001 ( الفصل السابع (مكرراً ) التوفيق . مادة تطبيق أحكام المادة ( 35 ) من القانون يراعى ما ياتى :- يختص لجان التوفيق – بناء على طلب المسجل أو من ينيبه – بالنظر فى لوجه الخلاف بين المسجل والمصلحة حول قيمة السلعة أو الخدمة أو نوعها آو كميتها آو مقدار الضريبة المستحقة عليها أو مدى خضوعها للضريبة . للمسجل أن يطلب أحالة النزاع الى لجان التوفيق خلال ستين يوما من تاريخ رفض تظلمه أو عدم البت فيه على أن يشتمل الطلب على اسم المسجل وموضوع النزاع وطلبات المسجل مصحوباً بالمسندات المؤيدة له . 3- على رئيس المصلحة أو من ينيبه خلال الخمسة عشر يوماً التالية لتاريخ أخطاره بطلب أحالة النزاع الى لجنة التوفيق أثبات طلب المسجل وإحالة النزاع كمرحلة ابتدائية الى اللجنة فى محضر يحرر من صورتين ويوقع عليه من المسجل ويسلم صورة من المحضر الى صاحب الشأن ويرفق بالمحضر كافة المستندات اللازمة . ولا يجوز نظراً النزاع فى لجان التوفيق ألا إذا كان مصحوبا بما يدل على سدادالضريبة طبقاً للإقرار الشهري المنصوص عليه فى المادة (16) من قانون الضريبة العامة على المبيعات وقيام المسجل بسداد خمسائه جنيه مقابل نفقات الإحالة الى لجان التوفيق. ثانيا:- نماذج نتائج الفحص وإجراءات الاعتراض والطعن عليها وفقا للقانون 91 لسنة 2005 ولائحته التنفيذية والقانون 111 لسنة 1980 وتعديلاته ولائحته التنفيذية حالة اعتبار الإقرار الضريبي المقدم من الممول ربطا للضريبة يعتبر تقديم الاقرار وسداد الضريبة ربطا نهائيا للضريبة وتربط الضريبة على ارباح الثابتة من واقع الاقرار المقدم من الممول ( وفقا للمادة 89 من القانون , المادة 114 من اللائحة) (اذا لم يدخل الإقرار فى عينة محضر إقرارات الممولين ) الإخطار بعناصر ربط الضريبة فى الحالات المنصوص عليها فى المادة (90) من القانون وبقيمتها على النموذج رقم (19ضريبة ) يعتبر الإخطار بعناصر ربط الضريبة وبقيمتها اول إجراء تتخذه المأمورية بعد الاعتماد النهائي لمذكرة الفحص وحالات الإخطار فى هذا النموذج هى :- تعديل الربط من واقع البيانات الواردة بالإقرار والمستندات المؤيدة له وذلك اذا دخل الإقرار فى عينة فحص إقرارات الممولين السنوية . إجراء ربط تقديري للضريبة من واقع اية بيانات متاحة فى حالة عدم تقديم الممول لإقراره الضريبي أو عدم تقديمه للبيانات والمستندات المؤيدة للإقرار . للمصلحة إخطار الممول وإجراء الفحص وتصحيح الإقرار او تعديله وتحديد الاايرادات الخاضعة للضرية اذا توافرت لديها مستندات تثبت عدم مطابقة الإقرار للحقيقة قد تضطر المصلحة الى تعجيل ربط الضريبة على الممول قبل حلول ميعاد استحقاقها ، وذلك عندما يتوافر له دليل محدد يفيد بان الممول يخطط للتهرب من الضرائب بتحويل أصوله لشخص اخر او باتخاذ إجراءات اخرى من شأنها الأضرار بتحصيل الضريبة . بشرط الحصول على موافقة وزير المالية الممولون الذين يخطروا بالنموذج 19 ضريبة الممولون الذين يزاولون نشاط تجارى وصناعى. الممولون الذين يزاولوا المهن غير التجارية الممولون الذين يحصلوا على إيراد من الثروة العقارية ممولوا الضريبة على أرباح الأشخاص الاعتبارية جـ- أما الممول الخاضع للضريبة على المرتبات والأجور له ان يفوض خلال ثلاثون يوماً من تاريخة استلامه للإيراد الخاضع للضريبة و ذلك على ما تم خصمة من ضرائب بطلب يقدم الى التى قامت بالخصم ، اما الجهات أصحاب العمل الخاضع للضريبة على الأجور والمرتبات وما فى حكمها تخطر بالفروق الضريبية الناتجة من فحص على نموذج رقم ( 38 مرتبات ) ( مطالبة كسب العمل). ما هى الشروط الواجب مراعتها عند الإخطار بالنموذج رقم 19/ ضريبة يجب مراعات الدقة التامة عند مليء بيانات النموذج يراعى الإخطار على محل المنشأة الثابت بالملف أو على المحل المختار الذي قد يحدده الممول لإخطاره بالنماذج الضريبية كمكاتب المحامين والمحاسبين وفقا لما هو ثابت بأوراق الملف . يراعى ان تحدد السنة او السنوا المرسل عنها النموذج كما وردت بمذكرة الفحص . يراعى ضرورة النص على المواد الواجبة التطبيق من نصوص القانون . من الممكن تسليم الممول النموذج من المأمورية المختصة او تسليمه بمحل المنشأة او بمحل إقامته المختار . الملاحظات الهامة الواجب أخذها في الحسبان عند الإخطار بنموذج 19 ضريبة على المأمور الفاحص إخطار كل من المتنازل والمتنازل إليه بالنموذج رقم 19 ضريبة وللمتنازل إليه حق الطعن بالنسبة للضريبة المسئول عنها ( م 80 من القانون ) مراعاة تطبيق أحكام ( م 80 من القانون ) للإعلان المرسل من مصلحة الضرائب بكتاب موصى علية مصحوبا بعلم الوصول ، او باى وسيلة الكترونية لها الحجية فى الإثبات وفقا لقانون التوقيع الالكتروني رقم 15 لسنة 2004 ويصدر بتحديدها قرار من وزير المالية ذات الأثر المترتب على الإعلان الذى يتم بالطرق القانونية يتعين ان يسلم الإخطار الى الممول شخصيا او الى نائبه او احد مستخدميه او من يكون ساكنا معه من أقاربه بعد التحقق من صفتهم والتوقيع منهم ( بحيث يتحقق الفاحص من ذلك ) بالنسبة لإعلان من ليس لهم موطن في مصر ولهم موطن فى الخارج تسلم صورة من الإعلان بالطرق السياسية . بالنسبة لإفراد الفوات المسلحة تسلم صورة من الإعلان الى النيابة العامة التى تقوم بتسليمها الى الإدارة القضائية المختصة بالقوات المسلحة بالنسبة الى للمسجون تسلم صورة من الإعلان لمأمور السجن بالنسبة للمحبوس تسلم صورة من الإعلان لمأمور القسم بالنسبة للعاملون بالسفن التجارية تسلم صورة من الإعلان الى ربان السفينة . بالنسبة للمجنون او المحجور عليه النزيل بالمستشفى تسلم صورة الإعلان الى مدير المستشفى بالنسبة للمجنون او المحجور عليه غير النزيل بالمستشفى تسلم صورة الإعلان الى المقيم عليه بالنسبة للقاصر يعلن الوصي او الوالي بالنسب للمفقود او الغائب الذي تحكم المحكمة بفقده أوغيابه يعلن النائب او الوكيل وعلى موطنه للممول الذي حكم بإشهار إفلاسه يعلن وكيل الدائنين على ان ترسل صورة من الإعلان الى مأمور التفليسة الممول الذى يتم التحفظ على أمواله او تفرض عليه الحراسة يتم اتخاذ إجراءات الإعلان فى مواجهة المدعى الاشتراكي او فى مواجهة الحارس وعلى موطنه فى حالة تعيين حارس على أموال الممول بالاتفاق او بمقتضى حكم من القضاء المدني بالنسبة للأشخاص العامة ترسل الإعلانات الى النائب عنها قانونا او من يقوم مقامه بالنسب للشركات المدنية والجمعيات والمؤسسات الخاصة وسائر الأشخاص الاعتبارية ترسل الإعلانات الى مركز إدارتها للنائب عنها بمقتضى عقد إنشائها او نظامها او لمن يقوم الشركات الأجنبية التى لها فرع او وكيل بمصر ترسل الإعلانات الى هذا الفرع او الوكيل بالنسب للورثة أخطار كل وارث عن أرباح مورثهم قبل الوفاة ان يتم الإخطار بالنموذج (19 ضريبة) خلال خمس سنوات تبدا من تاريخ انتهاء المدة المحددة قانونا لتقديم الإقرار عن الفترة الضريبية وتكون هذه المدة ست سنوات اذا كان الممول متهربا من أداء الضريبة طعن الممول حدد القانون رقم 91 لسنة 2005 تنص المادة (117) مدة ثلاثين يوما لتلقى طعن الممول على النموذج (19 ضريبة) وذلك من تاريخ تسليم الممول لهذا النموذج 7- اعتراض الممول والجهة . حدد القانون رقم 91 لسنة 2005 بنص المادة 118 مدة ثلاثين يوما لتلقى اعتراض الجهة على النموذج رقم 38 مرتبات عن فروق الضريبة الناتجة عن الفحص من تاريخ استلام الإخطار - حدد القانون رقم 91 لسنة 2005 بنص المادة 118 منة للممول الخاضع للضريبة على المرتبات والأجور خلال ثلاثين يوما من تاريخ استلام الإيراد الخاضع للضريبة ان يعترض على ما تم خصمه من الضرائب بطلب يقدم إلى الجهة التى قامت بالخصم 8- من له حق الاعتراض ؟ الممول الخاضع للضريبة على المرتبات - الجهة التى قامت بخصم الضريبة على المرتبات وما فى حكمها وقد تكون شخص طبيعي أو شخص اعتباري 9- من له حق الطعن ؟ - الشخص الطبيعي - الشريك فى شركات الواقع ( اذا كانت منشأة فردية لوارث او اكثر ) او فى حالة إخطارهم بأرباح مورثهم - القيم على المجنون و الولى والموصى على القاصر - المتنازل اغلية بالنسبة للضريبة المسئول عنها بالتضامن مع المتنازل - النائب او الوكيل بالنسبة للمفقود او الغائب - وكيل الدائنين ومأمور التفليسة بالنسبة للممول الذي صدر حكم بإشهار إفلاسه - جهاز المدعى الاشتراكي او الحارس بالنسبة للممول الذى يتم التحفظ على أمواله او تفرض الحراسة علية - الممثل القانوني للشخص الاعتباري او مديرة او عضو مجلس إدارة المنتدب او الشخص المسئول عن الإدارة بحسب الأحوال 10- إجراءات اللجنة الداخلية طبقاً لنص المادة 119من ق91لـ2005ومواد 131حتى 135 من اللائحة التنفيذية لذات القانون. أ- الغرض البت فى أوجه الخلاف بين المأموريات وبين الممول وذلك خلال ستين يوما من تاريخ تقديم الطعن ب- كيفية التشكيل : تشكل اللجنة الداخلية بقرار من رئيس المصلحة او من يفوضه برئاسة احد العاملين بالمصلحة من درجة مدير عام وعضوية اثنين من العاملين بها ج- اختصاص اللجنة الداخلية : تختص اللجنة الداخلية بالفصل فى الطعون المقدمة من الممولين للمأمورية طعنا على ربط الضريبة بالنسبة الى : النشاط التجاري والصناعي والمهني إيرادات الثروة العقارية الضريبة المستقطعة من المنبع الضريبة على الأشخاص الاعتبارية د- النطاق:- استلام الاعتراضات والطعون وإخطار الممول موعد الجلسات(عدد 2 إخطار) ومناقشة جميع بنود الخلاف وأوجه الدفاع التى يقدمها الممول والرد على كل بند من هذه البنود وإصدار قرار للجنة وتكون جلساتها سرية ويجب إثبات ماتم تداوله فى الجلسة فى محضر مؤيد بالمستندات المقدمة من الممول والمأمورية هـ- السجلات التي يجب ان تتوافر باللجنة الداخلية:- سجل قيد الطعون الواردة أول بأول سجل محاضر الجلسات سجل القرارات التى تنتهي إليها اللجنة و- إجراءات اللجنة الداخلية - بعد ان تقوم اللجنة بدراسة اعتراضات / طعن الممول من حيث استيفائه لشروط المواعيد القانونية والتأكد من تقديمه من ذي صفة - تقوم اللجنة الداخلية بإخطار الممول بكتاب موصى عليه مصحوبا بعلم الوصول بتاريخ أول جلسة - وفى حالة حضور الممول او من يمثله قانونا يتم إثبات ما يتم تداوله بالجلسة فى محضر مؤيد بالمستندات المقدمة من الممول والمأمورية - على اللجنة مناقشة جميع بنود الخلاف وأوجه الدفاع التي يقدمها الممول وان ترد على كل بند هذه البنود وقد تنتهي اللجنة الداخلية باى من الحالات الآتية:- 1- القبول او الموافقة النهائية:- - فى حالة اقتناع اللجنة بأوجه دفاع الممول او تكون أوجه دفاعه مبنية على أسس معينة رأت اللجنة وجاهتها او ان يقتنع الممول بأسس المحاسبة وتوافق عليها اللجنة بالكامل او يتم التوصل الى اتفاق مع الممول على بعض بنود وأسس المحاسبة تقوم اللجنة بالاتي:- - تحرير محضر اللجنة الداخلية بما تم الاتفاق عليه - توقيع محضر اللجنة الداخلية من رئيس اللجنة وأعضائها او من يمثله قانونا - للممول الحق فى الحصول على نسخة من هذا المحضر - إدخال محضر اللجنة على الحاسب الالى - الاخطار بالنموذج التالي متضمنا اى تعديلات 2- الموافقة الجزئية :- فى حالة التوصل الى اتفاق جزئى مع الممول:- تحدد اللجنة أوجه الخلاف ورأى اللجنة بشأنها تحرير محضر اللجنة الداخلية بما تم الاتفاق عليه ولم يتم الاتفاق عليه توقيع محضر اللجنة من رئيس اللجنة وأعضائها والممول او من يمثله قانونا للممول الحق فى الحصول على نسخة من هذا المحضر إحالة أوجه الخلاف الى لجنة الطعن المختصة إخطار الممول بإحالة أوجه الخلاف الى لجنة الطعن إدخال محضر اللجنة على الحاسب الالى الاخطار بالنموذج التالى متضمناً اى تعديلات مع ملاحظة انه تكون الضريبة واجبة الأداء بمقدار ماقبله الممول فى اللجنة 3- الرفض أو عدم الاتفا اذا لم تتوصل اللجنة لاتفاق مع الممول أو إذا لم يحضر لم يحضر الممول او ممثله القانوني فى المواعيد المحددة لهم تقوم اللجنة الداخلية بتحرير محضر اللجنة الداخلية بعدم الاتفاق او بعدم حضور الممول يوقع محضر اللجنة من رئيس اللجنة وأعضائها والممول فى حالة حضوره. إحالة الملف إلى لجنة الطعن المختصة إخطار الممول بإحالة أوجه الخلاف إلى لجنة الطعن إدخال محضر اللجنة إلى الحاسب الالى ز- أهم تعليمات العمل في اللجنة الداخلية - يتم إخطار الممول بكتاب موصي عليه مصحوبا بعلم الوصول بتاريخ الجلسة قبل الميعاد بوقت كاف - جلسات اللجنة الداخلية سرية - يجب أن يوقع محضر اللجنة الداخلية من رئيس اللجنة وأعضائها والممول أو من يمثله قانونا - في الحالات التي لا يحضر الممول أو من يمثله قانونا في التاريخ المحدد يتم إخطاره بكتاب ثاني أخير وفى حالة عدم الحضور يثبت ذلك في محضر اللجنة الداخلية ح- ماهى الشروط القانونية لعريضة الطعن؟ تتحدد أهم شروط عريضة الطعن في الاتى:- إن تقدم خلال المدة التي حددها القانون, وهى ثلاثين يوما من تاريخ استلام نموذج (19 ضريبة) أو خلال ستين يوما من تاريخ توقيع الحجز عليه في حاله ارتداد النموذج (غلق المنشاة / غاب صاحبها – رفض الاستلام- عدم وجود المنشاة – عدم التعرف على عنوان الممول) إن تقدم الصحيفة من ثلاث صور إن تقدم من ذي صفة إن يودعها المأمورية المختصة إن تسلم إحداها للممول مؤشرا عليها من المأمورية بتاريخ إيداعها ج- الإحالة إلى لجنة الطعن 1- الحالات التي يتم إحالة الخلاف فيها إلى لجنة الطعن - انتهاء اللجنة الداخلية بعدم الاتفاق مع الممول أو بالاتفاق الجزئي معه - انتهاء اللجنة بالرفض سواء حضور الممول أو لعدم التوصل إلى اتفاق مع الممول وبالاتفاق الجزئي معه. 2- مواعيد الإحالة إلى لجنة الطعن 3- دراسة مذكرة دفاع الممول:- - على الفاحص عند إظهاره (تسلمه) صورة من مذكرة دفاع الممول أن يقوم بدراستها وإعداد ما يراه ضروريا من البيانات والإيضاحات وإعداد مذكرة بالرد على مذكرة دفاع الممول - إخطار الإدارة المختصة (إدارة الشئون القانونية / القضايا) بالمأمورية بمذكرة الرد على مذكرة دفاع الممول 4- دراسة قرار لجنة الطعن: عند ورود صورة من قرار لجنة الطعن على الفاحص ان يقوم بدراسة القرار للأغراض الآتية:- التأكد من خلو القرار من الأخطاء المادية أو الحسابية التأكد من خلو القرار من الأخطاء في تطبيق قانون الضرائب التأكد من مناسبة التعديلات التي أجرتها اللجنة لحالة الممول التأكد من خلو القرار من الأخطاء في تطبيق القوانين المرتبطة بالضرائب مثل قانون 8 لسنة 1997 إعداد مذكرة بإبداء الرأي في قرار لجنة الطعن وتنتهي إلى رأى الفاحص من ناحية موافقته للقرار والسير في إجراءات الربط أو طعن على القرار والسير في إجراءات الربط أو طعن على القرار والسير في إجراءات الربط 5- إعادة القرار إلى لجنة الطعن لتصحيح الأخطاء المادية أو الحسابية:- على الفاحص في حالة إذا ماتبين من دراسته لقرار لجنة الطعن وجود أي أخطاء مادية أو حسابية بالقرار أن يقوم بتوجية نموذج رقم (35 سداد) بالنسب للأشخاص الطبيعيين , وعلى النموذج رقم (36 سداد) بالنسبة للأشخاص الاعتبارية, وترسل هذه المطالبات بكتاب موصي عليه بعلم الوصول وعلى النموذج رقم (37 سداد) طبقا لما ورد بالقرار وأخطار لجنة الطعن لتصحيح الأخطاء المادية والحسابية بالقرار وعند ورود القرار بعد التصحيح يعدل الربط طبقا لما ورد به بعد التصحيح بعد أن يلغى الربط السابق 6-الطعن في قرار لجنة الطعن:- إذا ما انتهت المأمورية إلى رفض القرار فعلى الفاحص إخطار الإدارة المختصة (الشئون القانونية – القضايا) للطعن في القرار بعد أن يعد الفاحص مذكرة من اصل وصورة يوضح فيها أسباب الطعن في قرار اللجنة ثم يسلم اصل المذكرة إلى الإدارة المختصة (الشئون القانونية – القضايا) للسير في إجراءات الطعن أمام المحكمة الابتدائية المختصة بعد إخطار الممول بالمطالبة بالسداد على النموذج رقم (35 سداد) بالنسب للأشخاص الطبيعيين وعلى النموذج رقم (36 سداد) بالنسبة للأشخاص الاعتبارية وعلى النموذج رقم (37 سداد) 7- الموافقة على القرار (قرار لجنة الطعن إذا ما انتهى الفاحص إلى الموافقة على قرار لجنة الطعن – فعلى الفاحص اتخاذ إجراءات إخطار المطالبة بالسداد 8- القرارات التمهيدية للجنة الطعن:- هي تلك القرارات التي لاتصل فيها لجنة الطعن إلى قرار نهائي بالنسبة لكل بنود الطعن أو بعض البنود اسباب القرارات التمهيدية انقطاع سير الخصومة بوفاة الممول استيفاء بعض النقاط,طلب التحرى عن نشاط الممول , الحصول على معاملاته , طلب ارفاق مستندات معينة أو بيانات معينة تخص سنة/ سنوات النزاع اعادة الاخطار بانماذج الضريبية فى حالات الخطأ فى الاخطار ملاحظة:- يلاحظ انه فى جميع الحالات التى تصدر فيها قرارات تمهيدية تعاد سنة او سنوات النزاع الى لجنة الطعن اذا ما استمر النزاع قائما 9- تنفيذ القرارات التمهيدية:- على الفاحص عند ورود قرار من لجنة الطعن ان يقوم بدراسه ماجاء بحيثيات القرار طبقا لما تتطلبه كل حالة:- فى حالة انقطاع سير الخصومة: يقوم الفاحص بأخطار الورثة بعد التحري عنهم مع إعادة سنة أو سنوات النزاع إلى لجنة الطعن اذا لم يتوصل الى اتفاق مع الورثة أجراء التحريات وتجميع البيانات وإعادة الأوراق الى اللجنة إذا ما استمر النزاع قائما تصحيح الإخطارات غير الصحيحة واعادة الملف للجنة اذا ما استمر النزاع قائما وفى جميع الحالات يجب الا تزيد مدة الاجراء عن خمس سنوات من تاريخ استلام قرار لجنة الطعن بالمأمورية الحالات التى تكون فيها الضريبة واجبة الاداء تكون الضريبة واجبه الاداء فى القانون 91لـ2005 والمادة 127 من اللائحة التنفيذية كذا القانون تطبيق حكم المادة ( 110 ) من القانون فى الحالات الاتية : من واقع الاقرار الضريبى للممول من واقع الاتفاق مع اللجنة الداخلية من واقع قرار لجنة الطعن ولو كان مطعونا فيها فى حالات عدم الطعن على نموذج الاخطار بعناصر ربط الضريبة وقيمتها او المطالبة من واقع حكم المحكمة مقالات ذات صلة:مهام وصفات محاسب الزكاةمعنى محاسبة الزكاةالفروق الأساسية بين الضريبة والزكاة
عين على الأسواق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 نوفمبر 2025
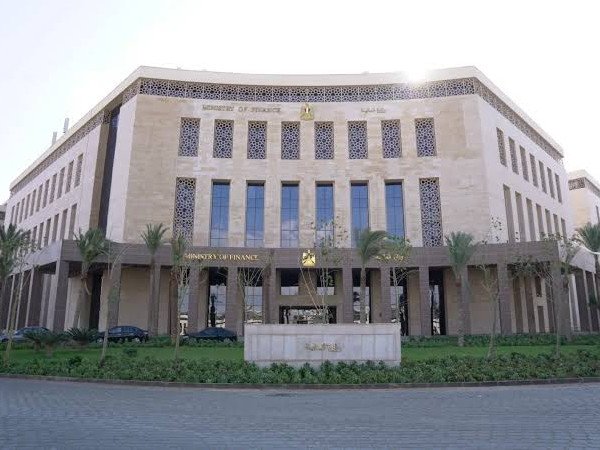
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026 أعلنت الحكومة المصرية عن تفاصيل خطتها لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026، في إطار جهودها لسداد استحقاقات أدوات الدين وتمويل عجز الموازنة العامة للدولة. ونشرت وزارة المالية الخطة على موقعها الإلكتروني الرسمي، مؤكدةً أنه سيتم طرح 105 مزادات لأدوات الدين خلال الفترة من أكتوبر الماضي إلى نهاية ديسمبر المقبل بقيمة إجمالية تبلغ 2.524 تريليون جنيه مصري. ووفقًا للخطة، سيطرح البنك المركزي المصري، الذي يدير الإصدارات نيابةً عن الحكومة، 52 مزادا لأذون خزانة بقيمة 2.042 تريليون جنيه مصري، و48 مزادا لسندات خزانة بقيمة 462 مليار جنيه مصري، وخمسة مزادات لصكوك سيادية بقيمة 20 مليار جنيه مصري خلال هذه الفترة. في أكتوبر وحده، طُرحت مزادات بقيمة 845 مليار جنيه مصري، بينما سيشهد نوفمبر إصدارات بقيمة 687 مليار جنيه مصري، يليها 992 مليار جنيه مصري مُخطط لها في ديسمبر. يُظهر الجدول التفصيلي أن الحكومة ستُصدر ثلاثة عشر مزادًا لأذون خزانة لأجل 91 يومًا بقيمة 350 مليار جنيه مصري، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 182 يومًا بقيمة 451 مليار جنيه مصري. كما سيتم طرح ثلاثة عشر مزادًا آخر بقيمة 561 مليار جنيه مصري لأذون لأجل 273 يومًا، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 364 يومًا بقيمة إجمالية تبلغ 680 مليار جنيه مصري. تتضمن خطة الاقتراض أيضًا ثلاثة عشر مزادًا لسندات حكومية لأجل عامين بقيمة إجمالية 124 مليار جنيه مصري. كما تُحدد ثمانية مزادات لسندات متغيرة الفائدة لأجل ثلاث سنوات بقيمة 40 مليار جنيه مصري، إلى جانب ثلاثة عشر مزادًا لسندات ثابتة الفائدة لأجل ثلاث سنوات بقيمة إجمالية 246 مليار جنيه مصري. بالإضافة إلى ذلك، سيتم إجراء ثمانية مزادات لسندات متغيرة العائد لأجل خمس سنوات بقيمة 32 مليار جنيه مصري، وستة مزادات لسندات ثابتة العائد لأجل خمس سنوات بقيمة 20 مليار جنيه مصري. ولأول مرة، تتضمن الخطة إصدار خمسة مزادات لصكوك سيادية بقيمة إجمالية تبلغ 20 مليار جنيه مصري. لا تزال البنوك العاملة في السوق المصرية أكبر المستثمرين في أذون وسندات الخزانة، التي تصدرها الحكومة بانتظام لتمويل عجز الموازنة العامة للدولة. تُطرح هذه الأوراق المالية من خلال خمسة عشر بنكًا مشاركًا كمتعاملين رئيسيين في السوق الأولية. ثم تعيد هذه البنوك بيع جزء من الإصدارات في السوق الثانوية للمستثمرين المحليين والأجانب من المؤسسات والأفراد. مقالات ذات صلة:شروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلاميةلماذا النشاط المالي ؟اختصارات العملات حول العالم
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الإعداد لزيارة الفحص المنسق
الإعداد لزيارة الفحص المنسق المحتوى : · المقدمة والاهداف · اجراءات وبيانات الفحص المكتبى واعداد نموذج تقرير الفحص المكتبي · كيفية واخطار الممول بموعد الفحص · تحديد مصادر المنشورات والتعليمات والمراجعة القانونية الخاصة بنشاط الممول · نماذج من الاسئلة المتوقع اثارتها فى الزيارة · الأسئلة الخاصة بالزيارة · كيفية تحرير نموذج امر تكليف الفحص · ملخص الدرس & المقدمة : - تناولنا فى الدرس السابق الأشكال القانونيه للمنشآت والدفاتر والسجلات وسوف نتناول في هذا الدرس مراحل الإعداد للزيارة وتنمية مهارة القيام بفحص مكتبي دقيق وتحديد التعليمات والمنشورات الخاصة بنشاط الممول لمواجهة أيه مشكلات محتملة أثناء الزيارة باعتبارها من الأمور الهامة التي تساعد على إتمام زيارة فحص ناجحة. & الأهداف : - بنهاية هذا الدرس يكون الدارس قادر على : - 1- القيام بالفحص المكتبي بدقة وإعداد نموذج تقرير الفحص المكتبي بشكل صحيح. 2- إعداد نموذج الإخطار بموعد الفحص بصورة صحيحة. 3- حصر وتحديد المنشورات والتعليمات والمراجع القانونيه المتعلقه بنشاط الممول. 4- إعداد قائمة بالأسئلة المتوقع إثارتها أثناء الزيارة بصورة واضحة وفقاً لنوع النشاط. 5- إعداد نموذج أمر تكليف الفاحص بطريقه سليمه. وذلك فى ضوء المادة العلمية التى تم اعدادها بمعرفة مركز التدريب اولا : إجراءات وبيانات الفحص المكتبي وإعداد نموذج تقرير الفحص المكتبي : - حتى يتم تحقيق هذا الهدف فان الأمر يتطلب التعرف على النقاط التالية : 1- ماهية الفحص المكتبي. 2- أهمية الفحص المكتبي. 3- أهداف الفحص المكتبي . 4- مصادر بيانات الفحص المكتبي. 5- إجراءات الفحص المكتبي وإعداد نموذج تقرير الفحص المكتبي. (1) ماهية الفحص المكتبى : - هو مجموعة من الإجراءات المكتبية التي يقوم بها الفاحص قبل القيام بزيارة الفحص من خلال مراجعة ملف الممول الميكروفيلمي أو الورقي حسب الظروف لتكوين قاعدة بيانات أساسية عن الممول المراد فحصة. (2) أهمية الفحص المكتبى : - تتمثل أهمية الفحص المكتبي فيما يلى : - · الوقوف على حالة الملف بما يضمن جودة عملية الفحص. · تنفيذ خطة الفحص الموضوعة للملف بأقل مجهود. · التحقق من سلامة الإجراءات المطبقة بالملف واستكمال باقي الإجراءات إذا لزم الأمر. · التحقق من التزام الممول بأحكام القوانين وتوعيته في حالة وجود ضعف في الالتزام مما يكون له أثره على حقوق الخزانة العامة للدولة. · نقل الخبرات وتنميتها من خلال الاطلاع على تقارير الفحص السابقة بالملف. (3) أهداف الفحص المكتبى : - يهدف الفحص المكتبى عالى الجودة إلى : - - معرفة سبق توعية الممول بأحكام القوانين من عدمة . - التعرف على طبيعة عمل المنشأة وهيكلها التنظيمى من خلال التقارير السابقة. - معرفة نطاق عمل المنشأة وفروعها ومخازنها وأخذ صورة واقعية عن أماكن العمل. - معرفة وتحديد مسئولي المنشأة واختصاصاتهم. - التعرف على مخرجات المنشأة ( سلع و خدمات ) مما يساعد على التعرف على الفئة الضريبية القانونية الصحيحة وأيضاً تحديد التعليمات والمنشورات الخاصة بالنشاط. - التعرف على النظام المحاسبى من خلال تقارير الفحص السابقة. - معرفة أساليب المراجعة الداخلية وكذا نظم الرقابة الداخلية المطبقة للوقوف على قوة النظام أو ضعفة. - معرفة الدفاتر والسجلات والحسابات والمستندات التى تمسكها المنشأة ومدى دقتها - مدى تناسب إقرارات المنشأة مع حجمها. - التعرف على فروق الفحص السابق وأسبابها. - معرفة مصادر الخامات وكافة المدخلات وأسعارها ومنافذ توزيع المنتجات وذلك بغرض تسهيل حصر تعاملات الممول من خلال المصادقات والاستيفاء . - تحديد الاتجاة العام لنشاط المنشأة صعوداً وهبوطا . (4) مصادر بيانات الفحص المكتبى : - تتعدد مصادر البيانات التى يجب الرجوع إليها عند الفحص المكتبى وأهم هذه المصادر ما يلى :- أ - ملف الممول ويحتوى على: - · طلب التسجيل فى ضريبة المبيعات ويحتوى على مجموعة من البيانات التى يلتزم الممول بإدراجها بنفسه ويوقع عليها مثل- إسم الشركة – عنوانها – الكيان القانونى - النشاط الرئيسى- عدد الفروع وعناونيها – رقم الأعمال فى السنة الماضية – صورة عقد الشركة – صورة السجل التجارى – البطاقة الضريبية- البطاقة الاستيرادية – عقد ملكية المكان أو عقد ايجاره - ترخيص مزاولة النشاط- مستندات فتح الملف . · الاقرارات المقدمة من الممول. · الحسابات الختامية . · التظلمات والطعون والشكاوى والطلبات المقدمة من الممول . · زيارات التوعية السابقة. · نماذج التعديل ونماذج الإخطارات بنتائج الفحص . · نتائج التظلمات واللجان الداخلية ولجان الطعن والأحكام الصادرة لصالح أو ضد الممول. · تقارير الحاسب الالى. ب – مصادر أخرى : - 1. مصادر داخلية :- - نتائج عمليات الاستفتاء بين المأمورياعت والاطراف الاخرى بشأن تعاملات الممول شراءا وبيعا . - بيانات الإدارة المركزية للحصر المركزى والادارة العامة للتخطيط وادراة الفحص بشأن تعاملات الممول شراءا وبيعا . - بيانات تطلب من قسم تحقيق البيانات ( التحريات ) بالمأمورية او من جهة اخرى بالمصلحة والتى تهتم بجمع الادله. 2. مصادر خارجية :- - يانات مصلحة الجمارك وهي تشتمل على بيانات تفصيلية بكافة الرسائل المستوردة بمعرفة الممول والتى يتم الحصول عليها من إدارة تجميع البيانات بالحاسب الالى . - بيانات مصلحة الضرائب العقارية بشأن الثروة العقارية للممول . - تقارير الرقابة الصناعية واتحاد الصناعات والغرف التجارية وهيئة سوق المال ومصلحة الشركات وبورصة الاوراق المالية والرقابة على الصادرات والواردات وهيئة الاستثمار والشهر العقارى والبنوك ومأموريات الضرائب الاخرى وتحريات اقسام الشرطة . - اى جهة اخرى يتعامل معها الممول (5) اجراءات الفحص المكتبى وإعداد نموذج تقرير الفحص المكتبي : - عند القيام بفحص مكتبى يجب مراعاة القيام بما يلى : أ- قراءة متعمقة للملف موضوع الزيارة لبيان :- * نوع النشاط الرئيسي والأنشطة الفرعية – رقم الأعمال – الكيان القانونى – عدد الفروع – الدورة المستندية – نظم الرقابة الداخلية – النظام المحاسبى - مصادر الشراء - أهــم الموردين وعناوينهم – أهم العملاء – أسماء وعناوين الجهــات التى تـم التوريد لهــا – نسب الخصم- الجهات التى قامت بالخصم و نوع التعامل الوارد علية الخصم .... الخ. - بيانات عن حجم المنشأة والإمكانيات المادية والبشرية المتاحة و الطاقة الإنتاجية للمنشأة من واقع تقارير المعاينة ومحاضر المناقشة ومحاضر الأعمال . - بيانات الإقرارات المقدمة والتسويات التى تمت عليها. - بيانات التعاملات من خلال الاطلاع على كافة الوثائق والأوراق المتعلقة بمعاملات الممول والواردة من جهات خارجية وداخلية ،مع ترتيب هذه التعاملات حسب تواريخها فى جداول وأشكال مبسطة وإجراء المقارنات مع ما ورد بالإقرارات. - تقرير الفحص السابق للوقوف على أسباب الفروق وملاحظات الفحص للاستفادة منها فى وضع خطة الفحص الحالية. - بيان المساهمات فى شركات تابعة وشقيقة " مقيمة وغير مقيمة " . - بيان المدفوعات لجهات غير مقيمة فى مصر . - بيان التعاملات بين الأشخاص المرتبطة . - بيان الإيرادات المحققه بالخارج . - تقرير الفحص السابق للوقوف على أسباب الفروق وملاحظات الفحص والمراجعة للاستفادة منها فى وضع خطة الفحص الحالية ومساعدته فى فحص السنوات الجديدة . - تقرير الجهات الرقابية " التوجية والرقابة والتفتيش والجهاز المركزى للمحاسبات وكافة الجهات الرقابية الاخرى " للاستفادة منها فى وضع خطة الفحص الحالية . - الوقوف على صحة تطبيق القواعد الإجرائية الخاصة بالاتفاقيات التحاسبيه إذا ما كان الممول خاضعا لها . - الوقوف على نظام المبيعات ونظام التجزئة المتبع بمعرفة الممول ومدى الالتزام بتطبيقة إذا ما كان تاجر تجزئة . - معرفة إسم المدير المسئول عن إعداد الإقرارات ومراقب الحسابات . تذكرأن: قراءة الملف بصورة جيدة تودى إلى تحقيق أهداف الفحص المكتبى السابق الإشارة إليهاواستخلاص كافة البيانات المساعدة فى فحص السنوات الجديدة . (ب) القيام بفحص إجرائى للملف للتحقق من التزام الممول بما يلى : - · مواعيد تقديم الإقرارات كما حددها القانون. · تقديم الإقرارات مصحوبة بالسداد من عدمه. · إمساك الدفاتر والسجلات. · إصدار فواتير ضريبية من عدمه. جـ - القيام بفحص إجرائى للملف للتحقق من استكمال الإجراءات الناقصة بالملف بالنسبة للسنوات السابقة عن طريق - النماذج الضريبيه المرفقه والتظلمات والطعون. - محاضر اللجان الداخلية ولجان الطعن والتظلمات وأحكام المحاكم ولجان التصالح وتقارير مكافحة التهرب الضريبي. - القرارات التمهيدية للجان الداخلية ولجان الطعن وأحكام المحاكم. (د) القيام بمطابقة البيانات المتوافرة لدى الفاحص - هنا يكون الفاحص قد استخلص كافة البيانات ويكون قد كون صوره عن تناسب الإقرارات المقدمة من الشركة مع البيانات المتوافره لديه من حيث:- 1- مطابقة المشتريات المستوردة الواردة بالإقرارات مع بيان الاستيراد الوارد من إدارة تجميع البيانات بالحاسب الآلي ‘ وكذلك مطابقتها مع البيان الوارد بالجزء الأول ( تقرير الفحص المكتبى ) . 2- تناسب رقم المبيعات والمشتريات الوارد بالإقرار مع تلك التعاقدات والتعاملات الواردة بالملف. 3- مدى تناسب حجم المبيعات الوارد بالإقرارات مع ما هو متوافر من بيانات المعاينة من حيث الطاقة الإنتاجية و أسعار البيع. 4- مقارنة المبيعات والمشتريات وتكلفة المبيعات على مدار أكثر من سنة للوقوف على معدلات النمو. 5- مقارنة إيرادات الممول حسب مصادرها المختلفة من واقع الإخطارات بالملف والخصم والتحصيل وسجل التعاقدات وبيانات جهات التعامل وإقرار الممول مع ما ورد بمناقشته. س- حدد المقصود بالفحص المكتبي؟ س- ما أهمية الفحص المكتبي؟ س- حدد أهداف الفحص المكتبي؟ س- حدد مصادر بيانات الفحص المكتبي؟ س- ما هى أهم الإجراءات الواجب اتباعها عند القيام بفحص مكتبى جيد ؟ ثانياً : كيفية إخطار الممول بموعد الفحص : - بعد انتهاء الفاحص من أعمال الفحص المكتبى للشركات المدرجة بالخطة والمطلوب فحصها وإعداد نموذج تقرير فحص مكتبى ومراجعته واعتماده يقوم الفاحص بالاتصال بالممول ( المسئول القانونى) بالمنشأة لإخطاره بموعد الفحص ويتم إخطاره رسمياً بهذا الموعد على نموذج (الإخطار بموعد الفحص) . ماهية نموذج الإخطار بموعد الفحص : - هو نموذج يتم إعداده بمعرفة الفاحص لإخطار الممول بموعد زيارة الفحص بكتاب موصى علية بعلم الوصول بالتاريخ المحدد للفحص ومكانة والمدة التقديرية لة قبل 10 أيام على الأقل من هذا التاريخ . ويشتمل على: - إسم المامورية - إسم الشركة – موضوع الزيارة –رقم تسجيلها - رقم الملف الضريبي – اليوم المحدد لزيارة الفحص – الفترة المراد فحصها – تاريخ إعداد النموذج- توقيع رئيس المأمورية . كيفية إعداد نموذج الإخطار بموعد الفحص : - يجب عند إعداد نموذج الإخطار بموعد الفحص مراعاة مايلى : - أن يعد من أصل وصورة ويرسل الأصل إلى الممول بكتاب موصى عليه بعلم الوصول أو يسلم باليد وتحفظ الصورة بملف الممول بالمأمورية . - أن يتم إرساله الى الممول قبل عشرة أيام على الأقل من تاريخ الفحص او من تاريخ استلام الممول لهذا الاخطار . تذكر ان : - - أن يتم الإلتزام من قبل الفاحص بالموعد المحدد الذى يتم إخطار الممول به. - وأن يتم إخطار الممول بموعد الفحص الجديد إذا تغير لأى سبب من الأسباب. س -كيف يتم إخطار الممول بموعد الفحص ؟ س –ماهى الأمور التى يجب مراعاتها عند إعداد نموذج الإخطار بموعد الفحص؟ ثالثاً : - كيفية تحديد المنشورات والتعليمات والمراجع القانونية المتعلقه بالنشاط : 1- أهمية تحديد المنشورات والتعليمات والمراجع القانونية المتعلقه بنشاط بالممول : - يعتبر إلمام الفاحص بالمنشورات والتعليمات والمراجع القانونية الخاصة بالممول فى مرحلة الإعداد للزيارة من الأمور الهامة حيث تساعد فى الحكم على مصداقية الممول من خلال التزامة بالأحكام الواردة بالقانون واللائحة التنفيذية وكذا التعليمات التفسيرية والقرارات الوزارية و الكتب الدورية و المنشورات المتعلقة بنشاط الممول حيث أن الالتزام بها يؤدى إلى تحصيل وتوريد الضريبة بصورة صحيحة..بالإضافة إلى ذلك يساعد الفاحص فى الرد على كافة الاستفسارات التي تواجهه من قبل الممول أثناء زيارة الفحص مما يعود بالثقة من جهة الممول تجاه العاملين بالمصلحة. وحتى يتحقق هذا الهدف فإن الأمر يتطلب التعرف على مصادر هذه المنشورات والتعليمات والمراجع وهو ما سيرد بالبند التالى :- 2 - مصادر المنشورات والتعليمات والمراجع القانونية :- تتمثل المصادر التى يمكن للفاحص الاعتماد عليها فى مرحلة الإعداد للزيارة فى الآتى : - ا-القوانين واللوائح التنفيذية : - يعتبر أهم المصادر على الإطلاق حيث أن إلمام الفاحص بالمواد القانونية يمكنة من الحكم الصائب واتخاذ القرار السليم تجاه كثير من المشكلات التى تقابلة أثناء الزيارة والرد على كافة استفسارات الممولين . ب- القرارات الوزارية :- تعتبر القرارات الوزارية مصدرا هاما مكملا للقانون واللائحة التنفيذية ومن الأهمية إلمام الفاحص بالقرارات الوزارية ليتمكن من التطبيق السليم للقانون ولائحتة التنفيذيه . ج- الكتب الدورية والتعليمات التفسيرية والتنفيذية وأدلة المنشورات : - وتعتبر من المصادر الهامة للمعلومات التى تعالج العديد من المشكلات التى تقابل الفاحص . د- كتيبات الدراسات والأسس المعيارية : - هي مجموعة من الكتيبات تحتوى على دراسات فنية قامت بإعدادها مصلحة الضرائب على المبيعات بالاشتراك مع المركز القومي للبحوث ومصلحة الرقابة الصناعية . وهذه الدراسات الفنية تساهم بشكل كبير فى تحديد الأسس التي تحكم محاسبة النشاط الخاصة بة و تعتبر أسس استرشادية يمكن الاستناد إليها في الحكم على مصداقية الدفاتر والمستندات وإقرار الممول واحتساب الضريبة في حالة عدم وجود دفاتر وحسابات منتظمة أو عدم وجود دفاتر ومستندات .. و من أمثلة هذه الدراسات المعيارية : - - البلاستيك - المسابك - الألمونيوم - الرخام والجرانيت - الصابون - الطوب ك - القواعد والاجراءات التحاسبية : - وهى مجموعة من الاتفاقيات تحتوى على دراسات شاملة للأنشطة قامت بإعدادها المصلحة شاملة للدراسات المقدمة من الاتحاد العام للغرف التجارية المصرية واتحاد الصناعات والدراسات المقدمة من الماموريات والاطلاع على عدد من ملفات ممولى النشاط بالماموريات المختلفة وعقد العديد من الاجتماعات مع ممثلى النشاط بالاتفاق معهم على اتباع أسس معينة فى الحالات التقديرية فى حالة الاتفاق ( موافقة الممول عليها بالمأمورية ) . ولما كان الإلمام بالمنشورات والتعليمات والمراجع القانونية على درجة عالية من الأهمية فهنا يبرز دور رئيس مجموعة عمل الفحص ويقع على عاتقة التحقق من إلمام الفاحص بها وذلك قبل القيام بزيارة الفحص من خلال التعليمات والمنشورات الخاصة بالنشاط محل زيارة الفحص ومن خلال دليل المنشورات : وهو عبارة عن فهرسة وحصر لأرقام المنشورات والتعليمات الصادرة لكل نشاط مرتبة حسب تاريخ صدورها . س - اذكر أهمية تحديد المنشورات والتعليمات والمراجع القانونية قبل إجراء الفحص الميداني؟ س - ما هي مصادر المنشورات والتعليمات والمراجع القانونية ؟ رابعاً : نماذج من الأسئلة المتوقع إثارتها فى الزيارة : - بعد قيام الفاحص بالفحص المكتبي والوقوف على طبيعة النشاط والوقوف على المشكلات المتكررة أثناء زيارات الفحص يقوم بإعداد قائمة بالأسئلة التي يريد أن يبحث لها عن إجابات تساعده فى اتخاذ قرار بمصداقية إقرارات الممول من عدمه و للفاحص حرية الأخذمن هذة الأسئلة أو الخروج عنها أحيانا حسب طبيعة كل نشاط وله حرية إعادة ترتيبها وهى قائمة جاهزة بالأسئلة على سبيل المثال وليس الحصر المبادئ التى تقوم عليها الاسئلة :- يجب أن تقوم الأسئلة على المبادىء التالية : - 1-أن تكون الأسئلة ذات إجابات مفتوحة تساعد فى الحصول على قدر من المعلومات عن الشركة وتترك حرية الإجابة للممول مع الأخذ في الإعتبار مبدأ " عدم افتراض أى شىء مسبق " 2- أن يكون لكل سؤال هدف واضح في ذهن الفاحص 0 3- ألا يعتمد الفاحص على الأسئلة الاستفزازية 0 4- أن تبعث الأسئلة على الاحترام وعدم الاستخفاف . 5- أن تكون الأسئلة بسيطة وسهلة ومفهومة وغير معقدة * الشروط الشكلية التي يجب مراعاتها في محضر المناقشة:- - أن يتضمن محضر المناقشة إسم المأمورية وعنوانها. - تاريخ وساعة ومكان إجراء المناقشة. - إسم المأمور الذي يجري المناقشة. - إسم الممول أو وكيله أو المفوض الذي تجري معه المناقشة مع الإطلاع على التوكيل أو التفويض وإثبات بياناته . - الغرض من المناقشة . - التسلسل الطبيعى والمنطقى لأسئلة المناقشة . - إطلاع الممول أو وكيله أو المفوض على محضر المناقشة قبل توقيعة . - توقيع الحاضر للمناقشة والفاحص الذى أجرى المناقشة . الملاحظات التي يجب أخذها في الحسبان عند إجراء محضر المناقشة - عدم ترك فراغات أو سطور لم تستعمل . - عدم الكشط أو الشطب أوالتحشير حتى لا يفقد المحضر حجيته كوسيلة إثبات. - عدم استخدام المزيل (الكوريكتور) حتى لايفقد المحضر حجيته كوسيلة إثبات. - تفقيط الأرقام التى ترد بالمحضر كتابة. - يجب أن تتعلق الأسئلة بالغرض الذي تجري من أجله المناقشة. أولاً : الأسئلة العامة : - 1- ما هو نشاط الشركة و ما هي التعديلات على نشاط الشركة؟ 2- ما هو الكيان القانوني للشركة؟ وماهى التعديلات التي تمت على الكيان القانوني؟ 3- هل توجد للشركة فروع/ شركات شقيقة/ تابعة/ منافذ بيع/ مكاتب اتصال/ مخازن...الخ ؟ 4- هل لدى الشركة تعاملات مع أشخاص مرتبطة؟ 5- ما هي طبيعة التعاملات مع هذه الشركات ؟ 6- هل لدى الشركة إيرادات محققة بالخارج؟ 7- هل قامت الشركة بسداد عوائد / إتاوات/ مقابل خدمات/ مقابل النشاط الرياضي أو الفنى لجهات غيرمقيمة فى مصر؟ 8- ما هي العلاقة المستندية بين الشركة وفروعها؟ 9- من هم أعضاء مجلس الإدارة ووظيفة كل منهم؟ 10- ما هي مواعيد التقاء الجمعية العمومية؟ 11- هل قامت الشركة بسداد حصص أرباح لأسهم موزعة؟ 12- ما هو مقابل حضور جلسات الجمعية العمومية؟ 13- من هو المسئول قانونا عن التعامل مع المصلحة؟ 14- هل تتمتع الشركة بأى إعفاء وما سبب الإعفاء وهل مسجل بالبطاقة الضريبية؟ 15- هى المجموعة الدفترية التىتقوم الشركة بإمساكها ؟ 16- ما هى طريقة القيد بالدفاتر ؟ وما هو تاريخ بداية ونهاية السنة المالية ؟ 17- ما هى أسباب إهدار الدفاتر في السنوات السابقة ؟ 18- ما هى نظم الرقابة الداخلية ؟ 19- ما هى أنواع المخازن وكيفية الصرف منها ؟ 20- هل لدى المنشأة أكثر من مسلسل للفواتير ؟ 21- ما أثر زيادة الفروع على مبيعات الشركة ؟ 22- هل تمنح الشركة خصم للشركات الشقيقة ؟ 23- كيف يتم تسجيل المردودات والتحويلات بين الشركة والفروع ؟ 24- ما هى السياسات البيعية والشرائية للفروع ؟ 25- ما هى بنوك التعامل وأرقام الحسابات الخاصة بالشركة ؟ 26- ما هى مصادر التمويل ( القروض الخارجية ) وما سبب التمويل من الخارج ؟ 27- ما هى أسباب خسارة الشركة ؟ 28- هل الشركة تلتزم بالخصم والتحصيل تحت حساب الضريبة ؟ 29 - هل الشركة تلتزم بالحجز من المنبع ؟ 30 - هل الشركة ملتزمة بأحكام الدفعات المقدمة تحت حساب الضريبة ؟ 31 - هل تقوم الشركه بإعداد مراكز ماليه وحسابات نتيجه ربع سنوية ؟ 32 - هل العقارات مملوكة أم مستأجرة ؟ 33 - ما هى نسب الخصم الممنوحة للعملاء ؟ 34 - كيف يتم معالجة الخصم المكتسب دفتريا؟ 35 - كيف تقوم الشركة بمعالجة احتياجاتها التصنيعية (المشغولات الداخلية ) ؟ 36 - هل قامت الشركة بتحديث أو شراء أصول ثابتة جديدة ؟ ومتى تم ذلك ؟ 37 - ماهى مصادر الزيادة / النقص في الأصول ؟ وما أثرذلك على الوعاء؟ 38 - كيف يتم تسجيل بضاعة الأمانة في الدفاتر والسجلات ؟ 39 - كيف يتم جرد بضاعة الأمانة وما هو أثرها على حسابات النتيجة والميزانية ؟ 40 - هل تقوم المنشأه بالبيع لجهات معفاه وكيف يتم معالجة الضريبة على مدخلاتها ؟ 41 - هل تقوم المنشأه بعمليات شراء كبيرة في آخر الشهر ؟ 42 - ما هى أوزان المنتج التام ؟ 43 - ما هىأوزان المنتج تحت التشغيل ؟ 44 - هل يتم البيع وفقاً لقائمة أسعار وما هى علاقاتها بالأسعار السائدة في السوق ؟ 45 - من هم أكبر عملاء الشركة وأكبر مورديها ؟ 46 - هل لمنتجات الشركة صلاحية محدودة ؟ وكيف يتم معالجة المردودات التى ترد بعد إنتهاء صلاحيتها دفترياً ؟ 47 - ما هى مراحل إنتاج السلعة بالمنشأه ؟ 48 - هل تتمكن المنشأه من الحصول على فواتير ضريبية لمشترياتها ؟ 49 - هل تقوم المنشأة باستيراد معظم أو كل احتياجاتها ؟ 50 - ما هى المدخلات اللازمة لها ؟ وما هى نوعياتها ؟ 51 - هناك مشتريات غير متعلقة بالنشاط ؟ 52 - ما هى نسبة التالف في الخامات وكيفية التصرف فيها ؟ 53 - ما هى نسبة الفاقد في الخامات ؟ 54 - هل توجد صادرات ؟ 55 - ما هى البنود التى يتم تسجيلها في دفتر المتحصلات ؟ 56 - كيف يتم معالجة المسحوبات الشخصية ؟ 57 - كيف يتم معالجة السرقة ؟ 58 - كيف يتم معالجة الاختلاس ؟ 59 - كيف يتم معالجة وتسجيل المبيعات بالتقسيط ؟ 60 - هل تقوم المنشأة بخدمات تشغيل للغير أو لدى الغير ؟61 - ما هى نسبة مجمل الربح وصافي الربح وما هى نسبة الانحراف عن العام السابق وما هى الأسباب ؟ ثانياً : الاسئلة المتعلقة بالنشاط التجاري : - 1- ما هو نوع التجارة (جملة/ تجزئة) ؟ 2- ما هي طريقة البيع (نقدا/ بالأجل/ بالتقسيط) ؟ 3- ما هي طريقة الشراء (نقدا/ بالأجل/ بالتقسيط ) ؟ 4- ما هى نوعية الأصناف التى تتعامل فيها المنشأة ؟ 5- ما هى مصادر الشراء ( خارجية / داخلية ) ؟ 6- هل تقوم المنشأة باستيراد مشترياتها الخارجية أم عن طريق توسيط أحد المكاتبلاستيرادها ؟ 7- هل تقدم الشركة خدمة ضمان لعملائها ؟ 8- ما هى نسبة مجمل الربح ونسبة صافي الربح ؟ 9- من هم الموردين وعناوينهم ؟ 10- ما هى الجهات التى تم التوريد لها وعناوين تلك الجهات ؟ 11- هل توجد إتاوات ضمن مصروفات الشركة ؟ 12- ما هو رأس مال المنشأة ؟ 13- ما هى معدلات الانتاج القياسية للخامات المستخدمة ؟ 14- ماهى مصادر النقص في الأصول ؟ 15- كيف يتم تسجيل بضاعة الأمانة في الدفاتر والسجلات ؟ 16- هل المنشأة تقوم بالبيع لجهات معفاة وكيف يتم معالجة الضريبة على مدخلاتها ؟ 17- هل المنشأة تقوم بإنتاج منتجات معفاة وكيف يتم معالجة الضريبة على مدخلاتها ؟ 18- هل المنشأة تقوم بعمليات شراء كبيرة فى آخر الشهر؟ 19- ما هى معدلات الإنتاج القياسية للخامات المستخدمة ؟ 20- هل يتم البيع وفقا لقائمة أسعار وما هى علاقتها بالأسعار السائدة فى السوق؟ 21- من هم أكبر عملاء الشركة؟ 22- كم عدد المحاسبين والمراجعين القائمين بإمساك المجموعة الدفترية والمحاسبية وما هى طبيعة عمل كل فرد ؟ 23- هل منتجات المنشأة لها صلاحية محددة وكيف يتم معالجة المردودات التى ترد بعد الصلاحية دفتريا ؟ 24- ما هى علاقة المنشآت بالشركات الشقيقة مستنديا؟ 25- ما هى نظم المراقبة الداخلية التى تتبعها المنشأة؟ 26- هل المنشأة تتمكن من الحصول على فواتير ضريبية لمشترياتها ؟ 27- هل تقوم بالاستيراد لمعظم أو لكل احتياجاتها ؟ 28- ما هى المدخلات اللازمة لها وما هى نوعياتها ؟ 29- هل هناك مشتريات غير متعلقة بالنشاط ؟ 30- ما هى نسبة التالف فى الخامات وكيفية التصرف فيها ؟ 31- هل توجد صادرات ؟ 32- ما هى السياسة الإنتاجية بالنسبة للشركة ؟ 33- كيف يتم معالجة مردودات مشتريات الفرع ؟ 34- ما هو أثر زيادة عدد الفروع على المبيعات ؟ 35- هل هناك تحويلات بين الفروع ، وكيف يتم تسجيل تلك التحويلات ؟ 36- كيف يتم إعداد القوائم الموحدة ؟ 37- ما هى السياسات التى تتبعها الفروع فى عملية البيع والشراء ؟ 38- ما هى سياسة الخصم المتب مقالات ذات صلة:الفروق الأساسية بين الضريبة والزكاةحكم التهرب من الضريبة بدعوى أداء الزكاةحكم التطبيق المعاصر للضريبة بجانب الزكاة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
التحديات التى تواجه مصلحة الضرائب المصرية فى ظل تطبيق قانون فاتكا ومقترحات العلاج
التحديات التى تواجه مصلحة الضرائب المصرية فى ظل تطبيق قانون فاتكا ومقترحات العلاج يخاطب القانون ايضا دافعو الضرائب من حاملى الجنسية الامريكية، ويطالبهم بتقديم تقرير على النموذج المخصص لذلك (FORM: 8938) عن الأصول المالية المستثمرة خارج الولايات المتحدة الامريكية لدى مؤسسات مالية أجنبية أو آية كيانات أجنبية أخرى، إذا كانت تلك الاستثمارات تزيد عن 50 الف دولار أمريكى للشخص الطبيعى و250 الف دولار أمريكى للشخص الاعتبارى، من تاريخ سربان هذا القانون 18 مارس 2010. عند أعداد الاقرار الضريبى لسنة 2011، ومن لم يلتزم بتقديم تلك المعلومات يعاقب بغرامة من 10 ألاف الى 50 ألف دولار أمريكى بالاضافة إلى عقوبة إضافية تصل إلى 40% من قيمة الضريبة المستحقة على تلك التعاملات المخفأة مع المؤسسات المالية الخارجية. ومن المقدر وفق ما اقرته دراسات عديدة أن الإحصاءات تقدر وجود نحو 17 مليون مكلف أميركي خارج الولايات المتحدة، يتهربون من سداد الضرائب[1]. ومن الجدير بالذكر أن القانون الضريبى الامريكى حالياً، يفرض على دافعو الضرائب ان يقدموا إلى الادارة الضريبية تقرير بجميع تعاملاتهم مع البنوك الخارجية (FBAR) إلا أن هذا التقرير لا يمثل التزام امام المؤسسات المالية الخارجية فى الادلاء بالبيانات المتعلقة بعملاء يحملون الجنسية الامريكية تجاه وزارة الخزانة الامريكية، لذا كانت هناك حاجة لاصدار قانون فاتكا، بالاضافة إلى أن البيانات الواردة بنموذج (FORM: 8938) تعد اكثر شمولاً عن السابق[2]. اصدرت مصلحة الضرائب الامريكية تعليمات تنفيذية لقانون فاتكا محددة فيها بأن آخر موعد لابرام الاتفاقيات معها من قبل المؤسسات المالية الخارجية 30 يونيو 2013 . وعلى تلك المؤسسات ان تقدم للادارة الضريبية الامريكية تقرير سنوى بجميع تعاملات الاشخاص الامريكية (طبيعيين واعتبارية) عن السنة السابقة. وفى حالة عدم تقديم ذلك التقرير ستطبق عليها العقوبة المقررة. ويبدأ تطبيق العقوبة المقررة بخصم 30% على جميع ما تحصل عليه من دخل مصدره اشخاص امريكية مقيمة لصالح المؤسسات والكيانات المالية الخارجية اعتباراً من أول يناير 2014 ، على أن يتم حجب جميع المدفوعات من مصادر أمريكية مقيمة لتلك الجهات بالكامل اعتباراً من أول يناير 2015[3]. ويعد هذا القانون تعدى سافر على السيادة الوطنية لجميع الدول الاعضاء بالجمعية العامة للامم المتحدة، على النحو الذى يشكل خطراً على تعاملات المؤسسات المالية بما فيها البنوك مع العالم الخارجى، نظرا لتعارض نصوصه مع السيادة القومية لكل دولة، فهذا قد يراه البعض تدخلا سافراً من قبل الولايات المتحدة الامريكية فى سيادة الدولة ولكن قد يراه البعض الحفاظ على اعتبارات الحصيلة الضريبية الامريكية، ومن ثم يعد تطبيقه من احد صور مكافحة التهرب الضريبى. وبالتالى فتلك التزامات على المؤسسات المالية (البنوك) من خارج أمريكا بالإدلاء ببيانات ومعلومات عن عملاء يحملون الجنسية الأمريكية، وذلك لصالح وزارة الخزانة الأمريكية ولاعتبارات مكافحة التهرب التضريبى[4]. توصى جمعية رعاية مصالح دافعى الضرائب المقيمين بالخارج الجميع من تحرى الدقة عند تحرير نموذج (9838)[5] على مستوى الممول الفرد او الزوجة إذا كان لها ملف منفصل وعلى مستوى الشركة، وأن تقراء التعليمات المدرجة على النموذج قبل البدء فى ملء بيانات هذا التقرير وإذا لزم الامر ان تستعين باحد مستشارى الضرائب للاجابة على اى استفسار[6]. (النموذج مرفق ضمن ملاحق البحث). وفى رأى البعض ان هذا القانون سيكلف الخزانة الامريكية اكثر مما ستحصل عليه لان كثير من المؤسسات المالية العالمية سترفض الامداد بالبيانات او الافشاء عن اسرار عملائها باية بيانات حفاظا على علاقتها بعملائهم، الامر الذى قد سيجعلها ترفض الاستجابة لمتطلبات الخزانة الامريكية حتى وان قاطعتها فى المستقبل[7]. ونحن فى سبيل تطبيق هذا القانون علينا ان ننظر للتجربة الانجليزية فى هذا الصدد، فلقد قررت المملكة المتحدة الاشتراك فى اتفاقية مع الولايات المتحدة الامريكية لتنفيذ هذا القانون نظرا، لانه يعوق حركة المؤسسات المالية البريطانية فى الاستثمار مع الاشخاص الامريكية لان القانون يقرر عقوبة خصم ضريبة مستقطعة من المنبع 30% من تعاملات تلك المؤسسات مع مثيلاتها بامريكا أو من أى اصول لها داخل امريكا، وبالتالى لا يمكن استعاضة تلك المبالغ الا إذا تمت الاستجابة لمتطلبات قانون فاتكا وبالتالى اخطار الخزانة الامريكية بجميع تعاملات الاشخاص الامريكية، ومن ثم تقوم الاخيرة باخطار تلك المؤسسات بالمتآخرات الضريبية، للحجز على اصول الاشخاص الامريكية الواردة بحسابات تلك المؤسسات وتوريدها للادارة الضريبية الامريكية، وبالتالى تستجلب مصلحة الضرائب الامريكية ضريبتها المقررة وكذا الغرامات المقررة عليها من أشخاص اعتبارية من خارج امريكا. وعندما قدمت الحكومة البريطانية الاتفاقية لمجلس العموم البريطانى للموافقة على تطبيق هذا القانون على ارضها، نجدها قررت ذلك من منطلق الحفاظ على تحقيق الربحية لمؤسساتها المالية الوطنية سواء عامة أو خاصة والتى تربطها علاقات ذات منافع متبادلة بينها وبين مؤسسات امريكية ومن ضمن عملائها اشخاص امريكية، ولاغراض الحفاظ على الحد الادنى من بقائها فى دنيا الاعمال. أحدى التحديات التى تواجه الادارة الضريبية فى مصر عند موافقة مصر على تطبيق هذا القانون تتمثل فى، الاجابة على هذا السؤال: هل يحق لمصلحة الضرائب فى مصر أن تطلب من البنوك والمؤسسات المالية الامريكية موافاتها ببيانات وتعاملات عملائها المصريين المقيمين بامريكا بحساباتهم، وإذا كان هذا حق متاح لها فهل تسمح الادارة الامريكية بخصم الضريبة على هؤلاء العملاء إذا كانوا مطالبين بها وتوريدها لمصر فى الوقت الذى لم تقوم الولايات المتحدة الامريكية حتى الان برد اى جزء من الاموال المهربة والمودعة بمصارفها ومؤسساتها المالية من اهل الفساد، الذين افصحت عنهم تورة يناير 2011، وبالتالى لابد من الاشتراط عند الالتزام بتطبيق قانون فاتكا، التطبيق بالمثل كما يرد باتفاقيات منع الازدواج الضريبى. [1] -Luscombe, Mark, "Tax Trends: Proposed FATCA Regulations - Trying to Make It Work". Taxes (Apr 2012): P.P: 56, 87. [2] - Roger S. Wise, Mary Burke Baker, "Next phase of FATCA guidance arrives with proposed regulations and announcement of possible intergovernmental approach". Journal of Investment Compliance Volume: 13 Issue: 2 2012 [3] - لمزيد من التفاصيل راجع: · IR-2012-15: Treasury, "IRS Issue Proposed Regulations for FATCA Implementation", Treasury Department Documents and Publications. (Feb 8, 2012). · Whitehouse, Tammy. "IRS Gives Long Lead Time for FATCA Compliance". Compliance Week (Sep 2011), P.P: 8, 10. [4]-Moore, Bela, "FATCA may cause legal strife for super funds". Money Management :( 03 Oct 2012). [5] - (مرفق رقم :3). [6] - لمزيد من التفاصيل راجع: · Merricks, Maria."FATCA: How it affects your firm". Professional Adviser (Aug 4, 2011) P.P:22-23 · Treitel, David."Advising your American clients. Professional Adviser (Nov 3, 2011) P.P: 25. 31 [7]-Walker, David. "FATCA 'failure' will cost the US" Investment Europe, (Jun 28, 2012) P.P: 37, 38. مقالات ذات صلة:ماهية المشروعات المتوسطة و الصغيرة والمتناهية الصغرأحكام وحساب زكاة الثروة النقدية والاستثمارات الماليةنماذج نتائج الفحص واجراءات الاعتراض والطعن عليها
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
المنشأت الصغيرة والمتوسطة في معايير المحاسبة المصرية الجديدة
تم نشر هذا المقال في العدد رقم 32 من مجلة المحاسب العربي قام وزير الاستثمار / أشرف سلمان بإصدار قرار وزاري رقم 110 لسنة 2015 بشأن معايير المحاسبة المصرية، حيث قام باعتماد عدد 39 معيار وإطار أعداد وعرض القوائم المالية لتحل محل معايير المحاسبة المصرية السابق اعتمادها وإصدارها بقرار رقم 243 لسنة 2006 ويبدأ تطبيق تلك المعايير المحاسبية الجديدة بداية من يناير 2016 . وأكثر ما يميز تلك المعايير المحاسبية المصرية الجدية من وجهة نظري هو استحداث معيار محاسبة مصري خاص بالمنشأت الصغيرة والمتوسطة الحجم والتي كانت تعاني من صعوبة تطبيق معايير المحاسبة المصرية الكاملة. ولقد تم أعداد معاير المحاسبة المصري الخاص بالمنشأت الصغيرة والمتوسطة طبقاً للمعيار الدولي لهذه المنشأت والصادر من مجلس معايير المحاسبة الدولية وذلك باستثناء بعض المعالجات والتي تشمل: 1- توزيعات أرباح العاملين وأعضاء مجلس الإدارة. 2- التأجير التمويلي. 3- تكاليف الاقتراض وسوف نتناول تلك الفروق والاختلافات لاحقاً إن شاء الله. ما هي المنشأت الصغيرة والمتوسطة من وجهة نظر المعايير المحاسبية المصرية الجديدة ؟؟ اعتبرت المعايير المحاسبية المصرية المنشأة صغيرة أو متوسطة إذا توافرت بها الشروط التالية: 1- لا يزد رأس مالها المستثمر عن 100 مليون جنية وذلك طبقاً لأخر قائمة مركز مالي منفرد أو مستقل للشركة. 2- لا يزيد دخلها عن 100 مليون جنية مصري في أخر قائمة أرباح أو خسائر (قائمة الدخل) سواء منفردة أو مستقلة. ولقد أوضح المعيار كيفية احتساب رأس المال المستثمر، والذي يمكن احتسابه بثلاث طرق مختلفة كالتالي: 1- الأصول طويلة الأجل ± صافي رأس المال العامل أو 2- مجموع صافي الأصول – الالتزامات المتداولة أو 3- إجمالي حقوق المساهمين + الالتزامات طويلة الأجل وحيث أن الطرق الثلاثة لا تختلف محاسبياً لذا فمن المؤكد تساوي مبلغ رأس المال المستثمر الناتج من كلاً منها. كما أوضح المعيار تعريف الدخل الذي يتضمن كل من الإيرادات والمكاسب، كما يلي : 1- الإيراد: هو ما يتحقق من سياق الأنشطة العادية للمنشأة ويشار إليها بأسماء مختلفة مثل الإيرادات والمبيعات والأتعاب والمكاسب والفوائد المكتسبة وتوزيعات أرباح الأسهم المكتسبة وريع حق الامتياز (الإتاوة) والإيجار ويظهر الإيراد في حساب الأرباح أو الخسائر. 2- المكاسب: هي بنود أخري تتفق مع تعريف الدخل ولكنها لا تمثل إيراداً مثل أرباح بيع استثمارات، أرباح أعادة تقييم الاستثمارات، أرباح فروق العملة... الخ وتظهر أيضاً ضمن الأرباح والخسائر. كما ذكر المعيار المنشأت التي تخرج من نطاق المنشأت الصغيرة والمتوسطة حتى إذا توافرت بها الشروط السابق ذكرها وهي: 1- المنشأت التي لها أو تسيطر على منشأة لها أوراق مالية (سواء في صورة أدوات حقوق ملكية أو أدوات دين) مقيدة في البورصة أو في طريقها للقيد. 2- المنشأت الخاضعة لقانون القطاع العام أو قانون قطاع الأعمال العام. 3- المنشاة التي تزاول أو تسيطر على منشأة تزاول واحدة أو أكثر من الأنشطة التالية: - صناديق الاستثمار. - تكوين وإدارة محافظ الأوراق المالية. - التمويل العقاري. - التوريق. - البنوك. - التأمين. - السمسرة في الأوراق المالية. - توزيع وتغطية الاكتتاب في الأوراق المالية. - رأس المال والمخاطر. - المقاصة والتسوية في معاملات الأوراق المالية. ولقد راعي المعيار طبيعة المنشأت الصغيرة والمتوسطة ولم يتناول بعض الموضعات التي وردت في المعايير الكاملة وذلك لعدم ملائمتها للمنشأة الصغيرة والمتوسطة وهي : 1- نصيب السهم في الأرباح. 2- القوائم المالية الدورية. 3- التقارير القطاعية. 4- المعالجة الخاصة بالأصول المحتفظ بها لغرض البيع. كما لم يسمح ببعض المعالجات البديلة المسموح بها في المعايير الكاملة والاكتفاء بالمعالجات البسيطة، كما تم تبسيط العديد من المبادئ والاعتراف والقياس الواردة في المعايير الكاملة مثل: 1- الأدوات المالية. 2- الشهرة والأصول غير الملموسة ذات العمر غير المحدد. 3- الاستثمارات في الشركات الشقيقة والمشروعات المشتركة. 4- تكاليف البحوث والتطوير. 5- الأصول الثابتة والأصول غير الملموسة. 6- نظم المزايا المحددة. 7- ضرائب الدخل. 8- لا يوجد تبويب مستقل للأصول المحتفظ بها لغرض البيع. 9- الأصول الحيوية. 10- سداد حقوق الملكية عن طريق مدفوعات مبنية على أسهم. نظام هامش الربح – شرح مبسط ما المقصود بالعمل بنظام الهامش ؟ لكي تستطيع فهم آلية العمل بنظام الهامش بسهولة فإننا سنشرحها عن طريق مثال محسوس سيرافقنا طوال الوقت . لنفترض إنك أردت المتاجرة بالسيارات وذلك بأن تقوم بشراء سيارة ثم تقوم ببيعها في السوق لمشتري وبسعر أعلى فكيف تقوم بذلك ؟ ستذهب إلى إحدى وكالات السيارات الكبيرة وستختار احدى السيارات التي تتصور أنك ستجد عليها طلبا في السوق لنفترض أن سعر السيارة لدى وكالة السيارات هو 1000 جنية مصري . فكل ماعليك هو أن توفر هذا المبلغ وتدفعه لوكالة السيارات وبذلك تكون مالكا لسيارة بقيمة 10000جنية مصري وبما أن الغرض من شراء السيارة هو المتاجرة بها فإنك ستذهب إلى السوق وتعرض سيارتك آملا بأن تبيعها بسعر أعلى من السعر الذي اشتريتها به . الآن لنفترض انك عندما ذهبت إلى السوق وجدت أن الطلب على نوعية سيارتك مرتفع وان هناك الكثير من الناس يود شراءها ..عندها ستقوم بعرض سيارتك بسعر 12000جنية مصري مثلا .. فإذا بعتها بهذا الثمن يكون ربحك الصافي عن المتاجرة بهذة السيارة 2000 جنية مصري، ولكن ماذا لو ذهبت إلى السوق ووجدت أن الطلب على نوعية سيارتك ضعيف وانه لايوجد أحد يرغب بشراءها بسعر 10000جنية مصريوأن أقصى سعر يمكن لأحد أن يشتري سيارتك به هو 8000جنية مصري؟ فماذا يعني ذلك ؟ يعني بكل بساطة انك إن قمت ببيعها بهذا السعر فإن خسارتك في المتاجرة بهذة السيارة ستكون 2000جنية مصري .انها عملية واضحة يقوم الكثير بعملها يوميا ..ويمكنك أن تقوم بذلك أنت أيضا . لكن مهلاً ..!! لكي تقوم بالعملية السابقة فإنه يلزمك أن تكون ممتلكا لمبلغ 10000جنية مصري منذ البداية لتتمكن من شراء شراء السيارة به ..وهذا هو رأسمالك في المتاجرة . فإذا لم تكن تملك هذا المبلغ لن تتمكن من شراء السيارة وبالتالي لن تتمكن من بيعها في السوق .. معنى ذلك لكي تتمكن من المتاجرة بالسيارات لابد أن تكون ممتلكا لكامل قيمة السيارة أولا .. هل هناك طريقة لأن تقوم بهذة العملية دون أن يكون لديك 10000جنية مصري؟ نعم هناك طريقة .. وهي أسلوب العمل بالهامش Trading in margin basis كيف ذلك ؟ ماذا لوقال لك صاحب وكالة السيارات : " إذا كنت تود شراء سيارة للمتاجرة بها فلا حاجة لأن تدفع لي 10000جنية مصري كامل قيمتها كل ما هو مطلوب منك هو أن تدفع لي عربون مقدم بقيمة 1000جنية مصري فقط وسأقوم بحجز السيارة باسمك حتى تتاح لك الفرصة لبيعها في السوق ثم تعيد لي بقية قيمتها " . إنها فرصة رائعة ولاشك .. لاحظ أننا قلنا هنا "حجز" السيارة باسمك .. أي أن وكالة السيارات لن تعطيك السيارة فعلا بل ستقوم بحجزها باسمك وتجعلها تحت تصرفك لغرض المتاجرة بها بحيث يمكنك أن تبيعها بالسعر الذي تشاء وكأنك تمتلكها فعلا . ولكن لماذا لاتعطيني السيارة ؟ لأنك لم تدفع سوى عُشر قيمتها فقط ..فإن اعطتك السيارة فقد تأخذها ولاتعود ..!! لذا فهي لاتعطيك السيارة بل تحجزها باسمك ولكن تبقى لديها .. إذا كيف يمكنني المتاجرة بها ؟ حسناً ..عندما تعلم أن لديك سيارة محجوزة باسمك بغرض المتاجرة وانه يمكنك بيعها بالسعر الذي تشاء فإنه يمكنك الآن الذهاب إلى السوق والبحث عن مشتر بسعر أعلى من سعر شراء السيارة . لنقل انك عثرت في السوق على مشتري للسيارة بسعر 12000جنية مصري عندها ستأمر وكالة السيارات أن تبيع المشتري السيارة المحجوزة باسمك بسعر 12000جنية مصري سيقوم المشتري بدفع 12000جنية مصري ويستلم السيارة .. ستقوم وكالة السيارات بخصم قيمة السيارة وهو 10000جنية مصري وسترد لك عربونك الذي دفعته وهو 1000جنية مصري زائدا الربح كاملا وهو 2000جنية مصري وبما إنك لاتنوي أصلاً إلا المتاجرة بالسيارة فإنه لن يفرق معك أن تحصل على السيارة فعليا أم تظل لدى وكالة السيارات. المهم أنه اتيحت لك الفرصة بالمتاجرة بسلعة قيمتها عشرة أضعاف المبلغ الذي دفعته وحصلت على الربح كاملا وكأنك تمتلك السلعة فعليا . وبهذة الطريقة تضمن وكالة السيارات حصولها على كامل قيمة السيارة وتحصل أنت أيضا على الربح كاملاً . وبهذا يكون الجميع سعداء ..!! في المثال السابق بمجرد دفعك لمبلغ 1000جنية مصري تمكنت من الحصول على ربح 2000 جنية مصري أي 200% من رأسمالك المدفوع لمجرد انك وجدت شركة تسمح لك بدفع جزء بسيط من قيمة السلعة التي تود المتاجرة بها . إنها فرصة رائعة أليس كذلك ؟ ولكن كيف حصل ذلك ؟ حصل ذلك لأن صاحب وكالة السيارات اتاح لك الفرصة بمضاعفة leverage رأسمالك المدفوع وهو 1000 جنية مصري إلى عشر أضعاف أي إلى 10000جنية مصري وبذلك أتاح لك الفرصة لأن تتاجر بسلعة قيمتها الفعلية أكبر بعشر أضعاف قيمة رأسمالك المدفوع . " هذا ما يسمى مضاعفة رأس المال أو الرافعة المالية Leverage " فعندما تحصل على إمكانية مضاعفة رأسمالك عشر أضعاف معنى ذلك إنك مقابل دفعك – استثمارك – لمبلغ ما فإنة تتاح لك الفرصة للمتاجرة بسلعة تزيد قيمتها عشر أضعاف قيمة رأسمالك . وعندما تحصل على امكانية مضاعفة رأسمالك لمائة ضعف معنى ذلك إنك مقابل دفعك لمبلغ ما فإنه ستتاح لك الفرصة للمتاجرة بسلعة تزيد قيمتها مائة ضعف قيمة رأسمالك . وستحصل على الربح كاملاً وكأنك تمتلك السلعة بشكل فعلي . أي لو طبقنا ذلك على المثال السابق فإنه مقابل دفعك لمبلغ 10.000جنية مصري ستتاح لك الفرصة للمتاجرة بسيارات قيمتها 100.000جنية مصري أي عشر سيارات مرة واحد .. فإذا ربحت على كل سيارة مبلغ 2000جنية مصري معنى ذلك أن ربحك على الصفقة كاملة (2000* 10=20000جنية مصري ) ستحصل عليها بالكامل وكل ذلك الربح مقابل استثمارك لمبلغ 10000جنية مصري كعربون مسترد سيعود لك في النهاية ..!! هل هذا معقول ؟ نعم معقول .. وهو ما يحدث بمئات الملايين يوميا في الأسواق المالية وبنظام المتاجرة بالهامش . هل علمت الآن كيف تصنع الملايين ؟! لنعود مرة أخرى لمثالنا السابق : في البداية ذكرنا طريقة المتاجرة العادية وتمت بالشكل التالي : قمت بعملية شراء عن طريق دفعك لكامل قيمة السيارة . قمت بالذهاب إلى السوق وعرض سلعتك للبيع . قمت بالبيع . فإذا بعت سيارتك بسعر أعلى من سعر الشراء تكون رابحاً , وإن بعتها بسعر أقل من سعر الشراء تكون خاسراً . أما عندما قمت بالمتاجرة بطريقة الهامش فهذا ما حصل : قمت بالشراء من وكالة سيارات تقوم بمضاعفة رأسمالك عشرة أضعاف وذلك بأن قمت بدفع مبلغ 1000جنية مصري كعربون مسترد وكنت بذلك مالكاً مؤقتاً للسيارة حتى يتم بيعها وإعادة قيمتها . عندما قمت بدفع 1000جنية مصري أتاحت لك وكالة السيارات إمكانية المتاجرة بالسيارة التي قيمتها 10.000جنية مصري أي إنها مكنتك من المتاجرة بعشرة أضعاف رأسمالك . ذهبت للسوق وعرضت سلعتك التي تمتلكها بشكل مؤقت للبيع . قمت بالبيع وذلك بأن أمرت وكالة السيارات أن تبيع السيارة التي تمتلكها مؤقتاً - والموجودة لديهم باسمك- للمشتري الذي عثرت علية في السوق وبالسعر الذي تحدده . قامت وكالة السيارات بتنفيذ الأمر وقامت ببيع السيارة للمشتري , ثم خصمت قيمتها الأصلية - التي باعتك السيارة به - أي 10.000جنية مصري وسلمتك الباقي كربح صافي لك وأعادت لك العربون الذي دفعته في البداية . لاحظ هنا .. أنه عندما قامت وكالة السيارات بمضاعفة رأسمالك عشرة أضعاف , فهي قامت بذلك لتتيح لك الفرصة للمتاجرة بقيمة سيارة ( سلعة ) تزيد قيمتها 10 أضعاف قيمة ما دفعت على أن تقوم بتسديد باقي قيمة السيارة بعد أن تقوم بالبيع , أي انك عندما دفعت مبلغ 1000جنية مصري وأصبحت مالكاً مؤقتاً للسيارة فإنك أصبحت مديناً لوكالة السيارات بمبلغ 10.000جنية مصري حتى تسدد قيمة السيارة كاملة , حيث أن مبلغ 1000جنية مصري الذي دفعتها هي مجرد عربون مسترد عند التسديد . فإذا قمت بأمر وكالة السيارات بأن تبيع السيارة بسعر 12.000جنية مصري فإنها ستنفذ الأمر وستقوم بخصم 10.000جنية مصري قيمة السيارة وستعيد لك العربون الذي دفعته أولاً زائداً 2000جنية مصري هي ربحك في المتاجرة . ولكن ماذا لو بعت السيارة بسعر أقل من سعر الشراء ؟ ماذا لو بعتها بمبلغ 8000جنية مصري مثلاً ؟ حينئذ ستكون مطالباً باستكمال قيمة السيارة من جيبك الخاص , أي ستكون مطالباً بدفع مبلغ 2000جنية مصري حتى تستكمل قيمة السيارة ثم تسترد عربونك الذي دفعته مسبقًا . فكما أن وكالة السيارات لا تشاركك الربح فهي لا تشاركك الخسارة أيضاً . فسواء ربحت أم خسرت فهي لا تطالبك إلا بدفع كامل قيمة السيارة بعد بيعها , فإذا أمرتها ببيع السيارة بسعر أعلى من سعر الشراء ستنفذ الأمر وستخصم قيمة السيارة ثم ترد لك عربونك زائداً الربح كاملا ً . وإذا أمرتها ببيع السيارة بأقل من سعر الشراء , ستنفذ الأمر أيضاً وستلزمك أن تدفع من جيبك الخاص ما يكمل قيمة السيارة كاملة , ويكون هذا المبلغ هو خسارتك في هذه الصفقة . ففي المثال السابق عندما بعت السيارة بمبلغ 8000جنية مصري فإنه عليك أن تضيف من جيبك مبلغ 2000جنية مصري ليصبح المبلغ 10.000جنية مصري وتقوم بتسديدها لوكالة السيارات وتكون أنت من تحمل الخسارة وليست وكالة السيارات , وفي كل الحالات ستسترد عربونك المدفوع مسبقاً . ولكن لماذا لا نخدع وكالة السيارات ؟! حسناً : عندما بدأنا تعاملنا مع وكالة السيارات التي تسمح لنا بمضاعفة رأس المال عشرة أضعاف كل ما دفعناه هو مبلغ 1000جنية مصري وعندما أمرنا وكالة السيارات ببيع السيارة بسعر 12.000جنية مصري بعد أن عثرنا لها على مشتري بهذا السعر – قامت الوكالة ببيع السيارة بالسعر الذي حددناه وأعادت لنا العربون زائداً الربح كاملاً . إذاً : إذا أمرنا الوكالة أن تبيع السيارة بسعر 8000جنية مصري فلن نضيف من جيبنا شيئاً فكل ما لدى وكالة السيارات هو 1000جنية مصري لذا سنجعل وكالة السيارات هي التي تتحمل الخسارة .. لذا لن ندفع شيئاً ... سنهرب ..!! لكي لا يحدث ذلك فعلاً , فإن التعامل مع وكالة السيارات بطريقة الهامش له نظام خاص يمكننا أن نختصره بجملة واحدة : لابد أن تودع أقصى مبلغ يمكن خسارته في الصفقة مسبقاً لدى وكالة السيارات . كيف ذلك ؟ لكي تتاح لك فرصة المتاجرة بنظام الهامش والذي يسمح لك بالعمل بأكبر من حجمك عشرة أضعاف فإن وكالة السيارات ستشترط الآتي : أن تفتح حساب لديها وتودع فيه مبلغ 3000جنية مصري مثلاً . ستودع هذا المبلغ مقدماً لدى وكالة السيارات . ستقوم وكالة السيارات بالمقابل بمضاعفة رأسمالك عشرة أضعاف leverage وستسمح لك بالمتاجرة بسلعة مقابل أن تدفع عُشر قيمتها فقط كعربون مسترد فقط . ستقوم أنت بشراء سيارة , وبما أنه لا يلزمك إلا دفع عُشر قيمتها , وبما أن قيمتها 10.000جنية مصري فإنه لا يلزمك إلا دفع 1000جنية مصري كعربون مسترد . عندما تقوم بشراء السيارة سيتم خصم العربون من حسابك أي ستقوم بخصم 1000جنية مصري سنسمي هذا " الهامش المستخدم used margin " . سيظل في حسابك الآن 2000جنية مصري غير مستخدمة سنسميها " الهامش المتاح usable margin " . سيكون هذا المبلغ هو أقصى مبلغ يمكن أن تخسره بالصفقة . وبذلك تضمن وكالة السيارات أنك أنت من سيتحمل الخسارة إن حدثت وليست هي , ولن تخش أن تهرب لأنه يوجد لديها في حسابك المبلغ الذي يمكن أن تخسره . فعندما تأمر وكالة السيارات أن تبيع السيارة بمبلغ 12000جنية مصري ستنفذ الوكالة الأمر وستبيع السيارة وستخصم 10.000جنية مصري قيمة السيارة وستعيد عربونك زائداً الربح كاملاً وستضيفه على حسابك لديها وبذلك يصبح حسابك لديها = 5000 جنية مصري أما إن أمرت وكالة السيارات ببيع السيارة بسعر أقل من سعر الشراء لنقل 8000جنية مصري ستقوم وكالة السيارات بتنفيذ الأمر وستبيع السيارة ثم ستخصم 2000جنية مصري من حسابك لديها لتستكمل بقية ثمن السيارة , ثم ستعيد لك عربونك إلى حسابك وسيصبح حسابك لديها 1000جنية مصري فقط . هل علمت لماذا يسمى هذا الأسلوب في العمل " المتاجرة بنظام الهامش " ؟ وذلك لأنه يتم التعامل والتداول على هامش الربح والخسارة في المتاجرة بسلعة ما دون الحاجة لدفع كامل قيمتها , حيث يضاف الربح من الصفقة لحساب المتاجر ويخصم هامش الخسارة من حساب المتاجر . لايجاد هامش المساهمة للوحدة .. ... تابع لمثال ايجاد نقطة التعادل السابق .... بفرض التكاليف الثابتة 600000 جنية مصري كانت عدد الوحدات التي تحقق نقطة التعادل 63000وحدة ... نقطة التعادل = التكاليف الثابتة / هامش المساهمة للوحدة 63000=600000/هامش المساهمة للوحدة 600000/63000= هامش المساهمة للوحدة هامش المساهمة للوحدة = 9.52 جنية مصري مقالات ذات صلة:تطوير نظام المحاسبة في الشركات الصغيرةالمحاسبة في المنشآت ذات الأقسامتعريف الشركة
