
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
التحليل المالي
- بواسطة وائل مراد
- September 27, 2026
رأس المال العامل Working Capital
رأس المال العامل Working Capital رأس المال العامل مقياس لمركز أصول الشركة السائلة. أي كيف يمكن تحويلها بسهولة إلى نقد لاستيفاء حاجات التشغيل اليومي للمنظمة. وعليه، فإن رأس المال العامل مقياس لكفاءة الشركة التشغيلية، وأيضاً مدى سلامة أوضاعها المالية قصيرة الأجل. ويزوّد رأس المال العامل الكفء والمستدام الشركة بالمرونة اللازمة لتوسيع عملياتها وتطورها، وأيضاً للاستجابة للظروف الاقتصادية المتغيرة. ويُحسب رأس المال العامل بطرح الذمم الدائنة الحالية (مثل الحسابات الدائنة) من الأصول الحالية (الحسابات المدينة ، والرصيد). وإذا زادت الذمم على الأصول، عندئذ يُقال إن رأس المال العامل للشركة سلبي. رأس اﻟﻣﺎل اﻟﻌﺎﻣل يقيس الصحة المالية للمؤسسة من خلال تحليل الموارد المتاحة بسهولة والتي يمكن استخدامها للوفاء بأي التزامات قصيرة الأجل. رأس اﻟﻣﺎل اﻟﻌﺎﻣل = اﻷﺻول اﻟﻣﺗداوﻟﺔ أﻣـــﺎ ﺻـــﺎﻓﻲ رأس اﻟﻣـــﺎل اﻟﻌﺎﻣـــل ﻓيـﻌـــرف ﻋﻠـــﻰ أﻧـــﻪ الفرق ﺑـــيـن اﻷﺻـــول اﻟﻣﺗداوﻟـــﺔ ﻟﻠﻣﻧﺷـــﺄة وﺑـــيـن اﻹﻟﺗزاﻣـــﺎت اﻟﻣﺗداوﻟﺔ ، ويمكن ﺣﺳﺎب ﺻﺎﻓﻲ رأس اﻟﻣﺎل اﻟﻌﺎﻣل ﺑﻣوﺟب اﻟﻣﻌﺎدﻟﺔ اﻟﺗﺎﻟيـﺔ : ﺻﺎﻓﻲ رأس اﻟﻣﺎل اﻟﻌﺎﻣل = اﻷﺻول اﻟﻣﺗداوﻟﺔ ــ اﻹﻟﺗازﻣﺎت اﻟﻣﺗداوﻟﺔ وﻋﻧدﻣﺎ ﺗﻛون ﻗيـﻣﺔ اﻷﺻـول اﻟﻣﺗداوﻟـﺔ أﻛﺑـر ﻣـن اﻟﺧﺻـوم اﻟﻣﺗداوﻟـﺔ يـﻧـﺗﺞ ﻋـن ذﻟـك ﺻـﺎﻓﻲ رأس ﻣـﺎل ﻣوﺟـب، أﻣــﺎ ﻋﻧــدﻣﺎ ﺗﻛــون ﻗيـﻣــﺔ اﻷﺻــول اﻟﻣﺗداوﻟــﺔ أﻗــل ﻣــن اﻟﺧﺻــوم اﻟﻣﺗداوﻟــﺔ ﻓــﺈن ﺻــﺎﻓﻲ رأس اﻟﻣــﺎل اﻟﻌﺎﻣــل يـﻛــون سالباً . وﻟﻌــل أﺣــد أﻫــم مؤشرات رأس المال العامل هو نسبة التداول (Current Ratio) واﻟﺗــﻲ ﺗﺳــﺗﺧدم ﻟﻘيـــﺎس درﺟﺔ ﺳيـوﻟﺔ اﻟﺷرﻛﺔ ، ويـﺗم ﺣﺳﺎب ﻧﺳﺑﺔ اﻟﺗداول ﻛﻣﺎ يـﻠﻲ : ﻧﺳﺑﺔ اﻟﺗداول = اﻷﺻول اﻟﻣﺗداوﻟﺔ ÷ اﻹﻟﺗزاﻣﺎت اﻟﻣﺗداوﻟﺔ ﻓـــﺈذا ﻛﺎﻧـــت اﻟﻧﺳـــﺑﺔ أﻛﺑـــر ﻣـــن واﺣـــد ﻓـــﺈن ﻫـــذا يـﻌﻧـــﻲ ﺑـــﺄن أﺻـــول اﻟﺷـــرﻛﺔ اﻟﻣﺗداوﻟـــﺔ ﻛﺎﻓيــــﺔ ﻟﺗﺳـــديـد إﻟﺗزاﻣﺎﺗﻬـــﺎ اﻟﻣﺗداوﻟــﺔ ، وزيـــﺎدة اﻟﻧﺳــﺑﺔ ﺗﺷــيـر ﻹرﺗﻔــﺎع السيولـة اما اذا كانت النسبة أﻗــل ﻣــن واﺣــد ﻓــﺈن ﻫــذا يـﻌﺗﺑــر ﻣؤﺷــر خطير ﻋﻠﻰ ﺗدﻧﻲ ﺳيـوﻟﺔ اﻟﺷرﻛﺔ وﺑﺎﻟﺗﺎﻟﻲ ﺿﻌف ﻗدرﺗﻬﺎ ﻋﻠﻰ ﺳداد إﻟﺗزاﻣﺎﺗﻬﺎ اﻟﻣﺗداوﻟﺔ . ما هو رأس المال العامل ؟ وما فائدتة ؟ إدارة رأس المال العامل بذكاء: السر الخفي وراء نجاح الشركات! 💼 مقالات ذات صلة:أهمية التحليل الماليالتحليل المالى باستخدام النسبالتحليل الافقي
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
نسبة النقدية (Cash Ratio)
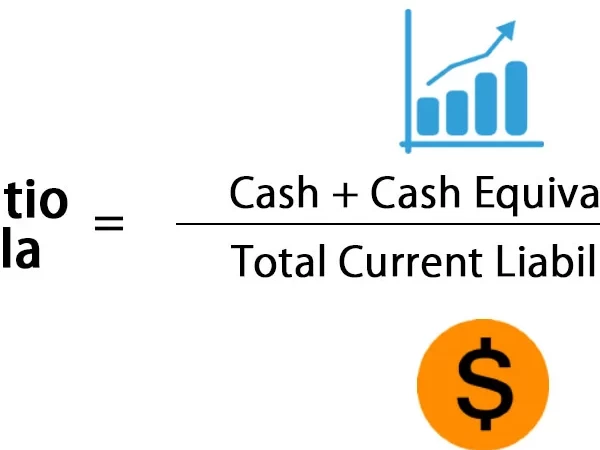
نسبة النقدية (Cash Ratio) نسبة النقدية = النقدية والنقد المعادل + الاوراق المالية القابلة للبيع ÷ الالتزامات المتداولة وتوضح هذه النسبة مدى إمكانية سداد الالتزامات قصيرة الأجل ، كما انها تعطى مؤشراً للإدارة أنه فى خلال أسوأ الأوقات يمكن سداد الالتزامات قصيرة الأجل. وتعتبر الأصول شبه النقدية هى كل ما يمكن تحويله إلى نقدية خلال فترة وجيزة مثل الأوراق المالية القابلة للتداول فى البورصة. مقالات ذات صلة:هل ما تعريف الملاءة المالية؟نسبة هامش EBITDAنسب الرفع المالى Leverage Ratios

عاجل
- بواسطة الأمن
- September 27, 2026
الأصول المتداولة - النقدية Current assets - cash
الأصول المتداولة - النقدية Current assets - cash للاستماع الى شرح اليوتيوب اضغط هنا الأصول المتداولة : (بالإنجليزية: current assets) حسب تعريف لجنة المصطلحات التابعة لمجمع المحاسبين الأمريكي (AICPA) هي "النقدية أو الأصول الأخرى القابلة للتحويل إلى نقدية أو التي ستباع أو تستخدم في الإنتاج خلال دورة العمليات أو السنة المالية أيهما أطول". إذن هي النقد(cash) والموارد التي يسهل تحويلها إلى نقد خلال سنة مالية مثل: موجودات المخزون(inventory) والتكاليف المدفوعة مسبقا(المدينون)، وأوراق القبض، والأوراق المالية(الأسهم)، والمصروفات المدفوعة مقدما والاستثمارت قصيرة الأجل. الأصول المتداولة : هي كل أصل تقوم المنشأة باقتنائه وذلك بهدف إستخدامة خلال السنة المالية وكل حق للمنشأة لدي الغير .... ومثال ذلك : تعرف أيضاً الأصول المتداولة : - هي الأصول التي تشارك مباشرة في دور النشاط التجاري للمنشأة التي تبدأ بإستخدام النقدية في شراء البضاعة بفرض أعادة بيعها نقداُ أو على الحساب لتحصيل النقدية مرة أخرى في الأجل القصير ، وترتب الاصول المتدوالة حسب سيولتها أو سرعة تحويلها إلى سيولة نقدية . تتكون الأصول المتداولة من العناصر النقدية أو الأصول التي يمكن تحويلها إلى نقدية على المدى القصير . سنتكلم بإذن الله في هذا الجزء عن :- أولا : النقدية يقصد بالنقدية في المحاسبة العملات الورقية والمعدنية والشيكات وأوامر الدفع والأموال الموجودة بالبنوك . يجب التفرقة بين النقدية الموجودة بخزينة أو صندوق المنشأة وبين النقدية بالبنوك وذلك للأهمية عند إعداد الميزانية أخر العام بعض المبادئ عامة الخاصة بالمبالغ المحصلة نقدا ً يجب فصل وظيفة استلام النقدية عن وظيفة صرف النقدية ، أي أنه لا يكون شخص واحد المسئول عن الصرف والاستلام يجب سرعة التسجيل في الدفاتر لأي عملية تطرأ على الصندوق . يجب فصل عمليات الاحتفاظ بالنقدية وتداولها عن عمليات الاحتفاظ بالسجلات المتعلقة بها . يجب إيداع جميع المبالغ التي تم تحصيلها خلال اليوم كما هي بالبنك . بعض المبادئ الخاصة بالمدفوعات جميع المدفوعات يجب أن تكون بشيكات وليس عن طريق المتحصلات النقدية . استخدام أرقام مسلسلة للشيكات وأن تكون هناك معالجة سليمة للشيكات غير الصالحة للاستخدام . يجب أن يتم توقيع الشيكات من أشخاص مسئولين بعد التأكد من صحة الفواتير المرفقة التي سيتم بموجبها الصرف ، كما أنه يرجى الأخذ بعين الاعتبار بأن يكون التوقيع على الشيك مطابق لنقس التوقيع بالبنك . يجب توقيع الشيك من شخصين على الأقل . مبادئ عامة لأرصدة النقدية مراعاة إعداد تسوية البنك من قبل شخص لا يستلم النقدية ولا يوقع على الشيكات . استلام كشف حساب البنك والشيكات المدفوعة في خطاب مغلق بواسطة الشص الذي سعد مذكرة تسوية البنك مراقبة جميع المبالغ التي بالصندوق وعدها فجائيا ً أو دفتريا أولاً : في حالة وجود عجز بالصندوق في هذه الحالة يرجى التفرقة بين حالتين أن يكون الصراف هو نفسه صاحب الشركة أن يكون الصراف موظف بالشركة الصراف هو نفسة صاحب الشركة. تتم معالجة عجز الصندوق في هذه الحالة بثلاث طرق الحالة الأولى أن يتم التسجيل العجز مسحوبات شخصية ويكون القيد كالتالي : بعا ً تبين العجز بعد الجرد XXX من حـ / المسحوبات الشخصية XXX إلى حـ / الخزينة عجز بالصندوق تم إضافته على المسحوبات الشخصية الخاصة بصاحب الشركة يقفل حساب العجز في الحسابات الختامية على إنه مصروف الحالة الثانية: اعتبار العجز عجزا ً طبيعيا ً ناتج أساسا ً من عد النقدية ، يتم فتح حساب باسم عجز الخزينة ويكون القيد كالتالي XXX من حـ / عجز الخزينة XXX إلى حـ / الخزينة عجز طبيعي بالخزينة " الصندوق " يقفل حساب العجز في الحسابات الختامية على إنه مصروف الحالة الثالثة : أن يكون العجز خطأ دفتري لم يتم اكتشافه . يتم فتح حساب باسم حساب معلق ويتم ترحيل العجز إليه ، كما يرجى العلم أنه في حال جاء موعد إعداد الميزانية فإن الحساب المعلق سوف يظهر بها وهذا بلا شك سوف يعني ضعف الشركة مما يؤثر على علاقتها بالأطراف الأخرى المهتمة كالموردين والعملاء وغيرهم . الصراف موظف بالشركة يتم تسجيل العجز على الموظف حتى يشعر بالمسئولية ، كما إنه يرجى ملاحظة إنه إذا قام الصراف بسداد العجز نقدا ً وفور اكتشاف العجز هنا الأمر لا يحتاج إلى تسوية أو قيود ، أما إذا لم يقوم الموظف بالسداد فإن العجز يعتبر دين علية إلى أن يقوم بسدادة ويكون كالتالي XXX من حـ / الصراف XXX إلى حـ / الخزينة عجز بالصندوق تم تحميلة على الصراف يرجى العلم بأن حساب الصراف " الموظف " سوف يظهر بالميزانية إلى أن يقوم الموظف بالسداد ثانيا ً : في حالة وجود زيادة بالصندوق في حال وجود زيادة بالصندوق يعني ذلك أن هناك عمليات لم تسجل بالدفاتر فيتم البحث عن هذه العمليات وعند اكتشافه تسجل كالتالي XXX من حـ / الخزينة " الصندوق XXX إلى حـ / المبيعات أما إذا لم يتم اكتشاف الزيادة فيتم فتح حساب زيادة بالخزينة يجعل دائنا ً بالزيادة ويقفل نهاية العام في الحسابات الختامية ، كما أنه يرى البعض أن يتم فتح حساب معلق لحين اكتشاف الخطأ وظهر الحساب المعلق بالميزانية جانب الالتزامات . مقالات ذات صلة:الجهات المستفادة من المحاسبة الماليةبدل الديون المعدومةمخاطر الاعمال والمخاطر المالية Business and Financial Risk
.jpg)
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
الإيرادات غير المكتسبة Unearned Revenues
الإيرادات غير المكتسبة Unearned Revenues الإيرادات غير المكتسبة تعتبر جزءًا هاماً من إجمالي الإيرادات للمؤسسات والمنظمات غير الربحية. تشمل هذه الإيرادات الأموال التي يتلقونها من مصادر أخرى بخلاف توليد الإيرادات من خلال أنشطتهم الأساسية. قد تتكون الإيرادات غير المكتسبة من التبرعات والمنح والرسوم والاستثمارات والهبات والأموال الموروثة، والعديد من المصادر الأخرى. تلعب الإيرادات غير المكتسبة دورًا حيويًا في عمل المؤسسات غير الربحية، فهي تمكنها من تمويل برامجها وأنشطتها بغض النظر عن طبيعتها، سواء كانت تعليمية أو ثقافية أو اجتماعية. يساعد تنوع مصادر الإيرادات غير المكتسبة في تقليل التبعية على مصدر واحد للتمويل ويقدم للمنظمات أكثر استقلالية في اتخاذ القرارات المالية. أحد الأمثلة البارزة للإيرادات غير المكتسبة هو التبرعات. يمكن للمنظمات الغير الربحية جذب التبرعات من الأفراد والشركات والمؤسسات الأخرى التي تشعر بالرغبة في دعم القضايا والأهداف التي تعمل عليها هذه المنظمات. يمكن أن تكون هذه التبرعات على شكل أموال نقدية أو سلع أو خدمات. بالإضافة إلى التبرعات، يمكن للمؤسسات غير الربحية جذب الدعم المالي من خلال الحصول على منح. تقدم هذه المنح من قبل الحكومة، المؤسسات الخيرية، الأسر، المؤسسات الخاصة، والمؤسسات الدولية. كما يمكن أن يتم توجيه هذه الأموال المنح لدعم برامج محددة أو للمساهمة في تمويل المشروعات والفعاليات التي تهدف إلى تحسين الظروف المجتمعية. تعتبر الرسوم أحد أنواع الإيرادات غير المكتسبة. تستلم المؤسسات غير الربحية رسوم مقابل تقديم خدمات للجمهور، وتشمل هذه الخدمات الرعاية الصحية، والتعليم، والترفيه. في كثير من الأحيان، يتم تحصيل هذه الرسوم من الأفراد الذين يستفيدون من الخدمات المقدمة والتي تساهم في تمويل تلك الخدمات وضمان استمراريتها. تستثمر المؤسسات غير الربحية أيضًا في العديد من المشروعات والأصول التجارية بغرض جني العائد المالي. على سبيل المثال، يمكن للمؤسسة الغير ربحية أن تستثمر في الأسهم والسندات والعقارات وتحقق عائداً مالياً من هذه الاستثمارات. هذه العائدات يمكن أن تساهم في تمويل العديد من الأنشطة والبرامج التي تقدمها المنظمة، وتعزز قدرتها على تحقيق أهدافها. بشكل عام، تلعب الإيرادات غير المكتسبة دورًا حاسمًا في استمرارية وتطور مؤسسات ومنظمات القطاع غير الربحي. توفر لهم التمويل اللازم لتحقيق رؤيتهم وأهدافهم وإيجاد تأثير إيجابي على المجتمع. ومع تنوع مصادر الإيرادات غير المكتسبة، تزداد فرص تحقيق الاستدامة المالية وتطوير الأعمال لهذه المؤسسات. مقالات ذات صلة:المعايير الدولية للتقرير المالي (IFRS)التخطيط المالي: دليل شامل لإدارة المال وتحقيق الاستقرار الماليالإيرادات المؤجلة وتأثيرها على التقارير المالية وسوق المال
.jpg)
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
ما هو رأس المال العامل ؟ وما فائدتة ؟
ما هو رأس المال العامل ؟ وما فائدتة ؟ رأس المال العامل هو المصطلح الدارج بين الكثير من المحاسبين على إنه إجمالى الأصول المتداولة مطروح منه إجمالى الإلتزمات المتداوله و للتوضيح ذلك يسمى صافى رأس المال العامل . رأس المال العامل هو كافة الأصول المتدولة للمنشأة و هذه هي الإجابة المختصرة حيث يعتبر هو النقد المتوفر لعمليات المنشأة خلال السنة المالية و فائدته قدرة المنشأة من خلاله على الوفاء بإلتزامتها خلال السنة المالية . قدرة المنشأة على إدارة عمليتها . يشير إلى السيولة لدى المنشأة . حسن إدارة رأس المال العامل يحمى المنشأة من المخاطرة و عدم الإستفادة و يضع المنشأة فى المنطقة الوسطى . يقيس رأس المال العامل قدرة الشركة على تغطية التزاماتها على المدى القصير والطويل الأجل ويوضح أيضا إستراتجيتها في تشغيل وتوظيف استثماراتها وأموال مساهميها من خلال بيان الفرق بين الأصول المتداولة والخصوم المتداولة لبيان صافي رأس المال العامل وبشكل عام كلما كانت الشركة أصولها المتداولة اكبر من التزاماتها المتداولة كلما كانت قدرتها على سداد التزاماتها اكبر ويتأثر صافي رأس المال العامل بالسلب أو الإيجاب وفق السياسة الاستثمارية التى تتبعها الشركة هل سياستها الإستراتيجية هجومية اى تتطلب مخاطرة عالية في الاستثمار عن طريق زيادة في الاقتراض اما تتبع إستراتيجية متوازنة بمخاطر متوسطة بحيث توازن بين متطلباتها المتداولة وأصولها المتداولة ام محافظة بمخاطر منخفضة فتجد لديها فائض كبير في السيولة وصافي رأس مال عامل ايجابي بمعدلات عاليه واثر ذلك على المبادلة بين المخاطر والعائد والربحية. كيف تحسب رأس المال العامل؟ يتم حساب رأس المال العامل بأخذ الأصول المتداولة وخصم الخصوم المتداولة. على سبيل المثال، إذا كانت الشركة لديها أصول متداولة تبلغ 100,000 دولار وخصوم متداولة قدرها 80,000 دولار، فإن رأس مالها العامل سيكون 20,000 دولار. وتشمل الأمثلة الشائعة للأصول المتداولة النقد وحسابات القبض والمخزون. بينما تتضمن أمثلة الخصوم المتداولة الحسابات الدائنة أو مدفوعات الديون قصيرة الأجل أو الجزء الحالي من الإيرادات المؤجلة. من أجل تحسين رأس مالها العامل، قررت أ ب ت الاحتفاظ بمزيد من النقد في الاحتياطي وتعمد تأخير مدفوعاتها للموردين من أجل تقليل الالتزامات المتداولة. بعد إجراء هذه التغييرات، تمتلك أ ب ت أصولًا متداولة بمتوسط 70,000 دولار ومطلوبات متداولة بمتوسط 30,000 دولار. وبالتالي فإن رأس مالها العامل هو 40,000 دولار. لماذا راس المال العامل مهم؟ رأس المال العامل مهم لأنه ضروري لكي تظل الشركات قادرة على الوفاء بمتطلباتها. من الناحية النظرية، يمكن أن تفلس شركة ما حتى لو كانت مربحة. فهي لا تستطيع الاعتماد على الأرباح المحاسبية من أجل دفع فواتيرها، ويجب دفع تلك الفواتير نقدًا في متناول اليد. للتوضيح، ضع في اعتبارك حالة الشركة التي جمعت مليون دولار نقدًا بسبب أرباحها المحتجزة للسنوات السابقة. إذا كانت الشركة ستستثمر كل المليون دولار دفعة واحدة، فقد تجد نفسها مع أصول متداولة غير كافية لدفع التزاماتها الحالية. رأس المال العامل Working Capital إدارة رأس المال العامل بذكاء: السر الخفي وراء نجاح الشركات! 💼 مقالات ذات صلة:نسبة النقدية (Cash Ratio)هل تعرف ما الفرق بين الربح والربحية ؟هل ما تعريف الملاءة المالية؟
