
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 الفرق بين الفوائد المكتسبة والفوائد المحققة
 الخصم المكتسب والمسموح به بطريقة بسيطة جداً
 مقارنة بين شركات الأشخاص وشركات الأموال
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
الذهب كملاذ آمن للمستثمرين في ظل تقلبات الاقتصاد العالمي
الذهب كملاذ آمن للمستثمرين في ظل تقلبات الاقتصاد العالمي مع استمرار التقلبات الاقتصادية العالمية، يتجه الكثير من المستثمرين نحو الذهب كملاذ آمن لحماية ثرواتهم. شهدت أسعار الذهب ارتفاعًا ملحوظًا خلال عام 2024، حيث تعتبر المعدن النفيس وسيلة للحفاظ على القيمة في فترات عدم الاستقرار المالي والتضخم. وفي ظل الظروف الاقتصادية الراهنة، مثل ارتفاع معدلات التضخم عالمياً واضطرابات الأسواق المالية، يبدو أن الذهب يستعيد مكانته كأداة تحوط رئيسية للمستثمرين. الذهب في ظل التضخم العالمي: التضخم المستمر في العديد من الاقتصادات العالمية دفع المستثمرين إلى البحث عن وسائل تحافظ على قيمة أموالهم، وسط تقلبات في العملات والأسهم. وبالنسبة للكثيرين، يعتبر الذهب خيارًا جذابًا لأنه تاريخيًا يحتفظ بقيمته في أوقات الأزمات المالية. على سبيل المثال، ارتفعت أسعار الذهب بشكل ملحوظ في السوق المصري لتصل إلى حوالي 2720.24 جنيه للجرام خلال أكتوبر 2024، متأثرة بانخفاض قيمة الجنيه المصري وارتفاع تكلفة الاستيراد أسباب توجه المستثمرين نحو الذهب: التضخم: مع زيادة تكلفة السلع والخدمات، يلجأ المستثمرون إلى الذهب باعتباره وسيلة لحماية رؤوس أموالهم من التضخم. الاضطرابات الجيوسياسية: الصراعات المستمرة في مناطق مختلفة من العالم مثل الحرب الروسية الأوكرانية، زادت من مخاوف المستثمرين، مما جعل الذهب خيارًا مثاليًا للتحوط من التقلبات. استقرار الذهب مقارنة بالعملات: مع الانخفاض الكبير في قيمة العديد من العملات الوطنية، يظهر الذهب كخيار أكثر استقرارًا للحفاظ على الثروة. فوائد الذهب كملاذ آمن: حفظ القيمة على المدى الطويل: الذهب يُظهر استقرارًا نسبيًا في أوقات الأزمات الاقتصادية. سيولة عالية: يسهل تحويل الذهب إلى نقد في أي وقت، ما يجعله أداة تحوط جذابة. التحوط من المخاطر: في ظل تقلبات الأسواق المالية، يوفر الذهب غطاءً ضد انخفاض قيمة الأصول الأخرى مثل الأسهم والسندات. التوقعات المستقبلية: مع استمرار حالة عدم الاستقرار المالي على المستوى العالمي، من المتوقع أن يظل الذهب أحد أبرز خيارات التحوط للمستثمرين. البنك الدولي وصندوق النقد الدولي أشارا في تقاريرهما الأخيرة إلى استمرار التضخم العالمي حتى نهاية 2024، مما يعزز الطلب على المعادن الثمينة. الخاتمة: يبقى الذهب ملاذًا آمنًا للمستثمرين في أوقات الأزمات الاقتصادية، وتوجه المستثمرين نحوه في ظل التضخم العالمي الحالي يعكس استمرار دوره الحيوي في حماية الأصول. يمكن القول إن الذهب سيظل يلعب دورًا محوريًا في المحافظ الاستثمارية خلال الأعوام القادمة، خاصة مع استمرار التقلبات في الأسواق العالمية. المصادر: السوق المصرية - ارتفاع أسعار الذهب محلياً بسبب انخفاض قيمة الجنيه التضخم العالمي وتأثيراته - تقارير عن التضخم من صندوق النقد الدولي والبنك الدولي. مقالات ذات صلة:السيادة الوطنية والعلاقات الدوليةخصائص المصارف الإسلاميةبحث - تقييم دور بنك ناصر الاجتماعى فى علاج مشكلة الفقر
القوائم المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أهداف قائمة التدفقات النقدية
أهداف قائمة التدفقات النقدية الهدف الأول لقائمة التدفقات النقدية هو توفير معلومات عن المتحصلات النقدية والمدفوعات النقدية عن فترة محدده ، والهدف الثاني توفير معلومات وفقا للأساس النقدي من أنشطة التشغيل ، وأنشطة الاستثمار ، وأنشطة التمويل ، المعلومات التي توفرها قائمة التدفقات النقدية إذا تم استخدامها مع الإفصاح المرتبط بها والقوائم المالية الأخرى يجب أن تساعد المستثمرين والدائنين وغيرهم في: تقييم مقدرة المنشأة الاقتصادية على توليد تدفقات نقدية موجبة في المستقبل . تقييم مقدرة المنشأة الاقتصادية على الوفاء بالتزاماتها ومقدرتها على توزيع أرباح ، والحاجة للحصول على تمويل خارجي . تقييم أســباب الاختلافــات بين صافــى الدخــل ( من واقع قائمة الدخـل ) والتدفقــات النقدية ( المتحصلات والمدفوعات ) المرتبطة ( من واقع قائمة التدفقات النقدية ) . تقييم الآثار على المركز المالي للمنشأة الاقتصادية لكل من العمليات الاستثمارية والتمويلية النقدية وغير النقدية خلال الفترة . كما تعتبر قائمة التدفقات النقدية مفيدة في الاجابه على العديد من الأسئلة التي تثور في أذهان الدائنين والمستثمرين والتي تعتبر سهله ولكنها على جانب كبير من الأهمية ، ومن الأمثلة على هذه الأسئلة ما يلي : من أين أتت النقدية خلال الفترة ؟ فيما استخدمت النقدية خلال الفترة ؟ ما هو مقدار التغير في النقدية خلال الفترة ؟ تبيان صافى الزيادة أو النقص في النقدية يعتبر مفيدا نظرا لأن المستثمرين والدائنين وغيرهم من الأطراف المهتمة بالمنشأة يرغبون في أن يعرفون وأن يكون بمقدورهم أن يتفهموا ماذا يحدث لأكثر موارد المنشأة سيوله - النقدية. كما تساعد قائمة التدفقات النقدية في توضيح كيف يكون من الممكن أن تبين المنشأة صافى خسارة ويكون بإمكانها في نفس الوقت القيام بإنفاق رأس مالي ضخم ، أو توضح ما إذا كانت الشركة قد أصدرت أو سددت سندات أو أصدرت أو استعادت أسهما عاديه أو كلاهما خلال الفترة . ومثل هذه المعلومات يمكن استنتاجها عن طريق فحص بعض القوائم المالية الأخرى، ولكن قائمة التدفقات النقدية هي المكان الذي يتم فيه تلخيص جميع العمليات التي تؤثر في النقدية . متطلبات إعداد قائمة التدفقات النقدية العلاقة بين قائمة الدخل وقائمة التدفقات النقدية الفرق بين قائمة الدخل وقائمة التدفقات النقدية مقالات ذات صلة:القوائم المالية المجمعةنقطة التعادل او تحليل التعادل (Break Even Point Analyses.)أهمية استخدام الحاسب الآلي في مجال مراقبة المخزون
عين على الأسواق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 نوفمبر 2025
السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرين
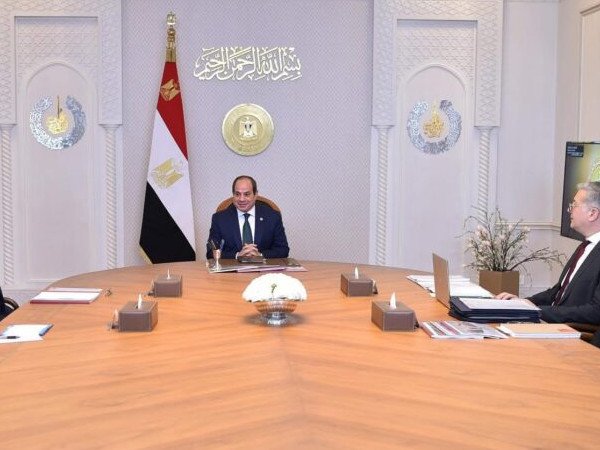
السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرين وجّه الرئيس المصري عبد الفتاح السيسي، يوم السبت، حكومته بتوسيع نطاق التنقيب عن النفط والغاز والمعادن، وتقديم حوافز إضافية لجذب المستثمرين، وفقًا لبيان صادر عن الرئاسة. وجاءت هذه التوجيهات خلال اجتماع مع رئيس الوزراء مصطفى مدبولي ووزير البترول كريم بدوي. استعرض الاجتماع الخطة الاستراتيجية لوزارة البترول، بما في ذلك برامج الإنتاج، وعمليات الحفر الاستكشافي، وجهود تعزيز قطاع التعدين وزيادة قيمته المضافة. وصرح المتحدث باسم رئاسة الجمهورية، أحمد فهمي، بأن النقاش شمل المبادرات الجارية لتعزيز تنافسية القطاع وتبسيط إجراءات الاستثمار. قدّم بدوي خارطة طريق الوزارة للحفر الاستكشافي للفترة 2026-2030، وقدم تحديثات حول الاحتياطيات الجيولوجية لقطاع التعدين، واتجاهات الاستثمار، والتحديات الرئيسية. كما استعرض الإصلاحات التشريعية، بما في ذلك مشروع قانون لتحويل هيئة الثروة المعدنية إلى هيئة عامة اقتصادية تهدف إلى جذب كبرى الشركات العالمية والشركات الناشئة. تناولت المحادثات أيضًا التوسع المخطط له في عمليات الاستكشاف البري والبحري، مدعومًا بحزمة حوافز جديدة تهدف إلى جعل مصر واحدة من أكثر الوجهات جاذبية للاستثمار في مجال الطاقة في المنطقة. حثّ السيسي الحكومة على الاستفادة من نجاحات الاستكشاف الأخيرة وتسريع أنشطة الحفر. وقدّم بدوي شرحًا مفصلاً لعمليات الحفر القادمة في البحر الأبيض المتوسط والمقررة عام 2026، والتي تغطي عدد الآبار، وتكاليف الاستثمار المتوقعة، واحتياطيات النفط والغاز المتوقعة، ومستويات الإنتاج المتوقعة، والتخفيضات المحتملة في فاتورة واردات مصر. كما أطلع الرئيس على مشاركته في معرض ومؤتمر أبوظبي الدولي للبترول (أديبك)، حيث أشار إلى الاهتمام الدولي المتزايد بفرص الاستثمار في مصر، وشدد على أهمية التعاون الإقليمي لضمان أمن الطاقة. ووفقًا للرئاسة، أكد السيسي على ضرورة زيادة الاستثمار في قطاعات النفط والغاز والتعدين، وتوسيع نطاق الحوافز، ومواصلة توطين الصناعات ذات الصلة لتلبية احتياجات مصر المتزايدة من الطاقة والتنمية. مقالات ذات صلة:اختيار قرارات الاستثمارشروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلاميةلماذا النشاط المالي ؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
القضايا الدولية وحوكمة الشركات
القضايا الدولية وحوكمة الشركات ينبغي في نهاية هذا الفصل أن يكون الدارس متفهما للأمور التالية: الأمور المرتبطة بالتوحيد الدولي للممارسات المحاسبي الاختلافات الرئيسية بين الممارسات المحاسبية في الدول المختلفة أسلوب عمل كل من مجلس المعايير المحاسبية بالولايات المتحدة الأمريكية ومجلس معايير المحاسبة بالمملكة المتحدة الحاجة إلى التنظيم الدولي لحوكمة الشركات التنسيق والتوحيد الدولي للممارسات المحاسبية مزايا التنسيق والتوحيد الدولي للممارسات المحاسبية بالنسبة للشركات العالمية متعددة الجنسيات سهولة الحصول على التمويل من الجهات الدولية وأسواق المال الدولية باعتبار أن تلك الجهات والأسواق ستفهم المعلومات المالية المقدمة بشكل أكثر سهولة مع إمكانية إجراء المقارنات بين الشركات بغض النظر عن جنسيتها. تحسين الرقابة الإدارية للشركات التي تعمل في عدة دول نتيجة اتساق الممارسات المحاسبية. زيادة الكفاءة المحاسبية وفعاليتها فى الشركات. بالنسبة للمستثمرين سهولة إتخاذ القرارات الاقتصادية نتيجة فعالية المقارنة بين البيانات المالية للشركات فى ظل توحيد وتنسيق السياسات المحاسيبة بين الشركات رغن إختلاف جنسيتها. بالنسبة للتجمعات الاقتصادية الدولية زيادة فعالية وكفاءة عمل التجمعات الاقتصادية الدولية مثل الاتحاد الاوروبى عند توافر تنسيق وتوحيد دولى للمارسات المحاسبية مما يسهل عمليات الاستثمار والتجارة عبر الحدود. الصعوبات والتى تواجه التوحيد والتنسيق الدولى للممارسات المحاسبية من المعروف انه توجد مجموعة من العوامل التى تؤثر فى إعداد وتطوير الممارسات المحاسبية، وهده العوامل قد تكون مختلفة بين دولة وأخرى أو تكون أكثر تأثيرا فى دولة ما بالمقارنة بدولة أخرى. النظم القانونية لم يكن هناك إطار قانونى واضح فى الدول الاوروبية بشأن السياسات المحاسبية وقد أخذت المحاسبة على عاتقها مسئولية وضع السياسات المحاسبية. الثقافة قد تؤدى الفروق الثقافية إلى إختلاف أهداف التقارير المالية ومن ثم إختلاف مدى الحاجة الى بعض الممارسات المحاسبية فى بعض الدول الاخرى أو عند التعرض لطرق معالجة بعض المعاملات المالية. جماعات المستخدمين للبيانات المالية وجود العديد من المستخدمين وكذا إختلاف اهتماماتهم قد يؤدى الى عرض المعلومات المالية بطرق بديلة، فعلى سبيل المثال قد تكون السلطات الضريبية فى بعض الدول هى جماعة المستخدمين الرئيسية الامر الذى يؤدى الى أن تكون البيانات المالية متحيزة لإحتياجاتهم ومن ثم تحميل المصروفات المسموح بها ضريبيا فقط. الهيئات المحاسبية المهنية عادة ما يكون للهيئات المحاسبية المهنية تاثير مختلف من دولة الى أخرى وبالتالى عندما يكون هناك نظام قانونى محدد يحكم الممارسات المحاسبية يكون تأثير مهنة المحاسبة ضعيفا. لهيئات الدولية الأخرى الاتحاد الدولي للمحاسبين (IFAC) هذا الاتحاد لا يضع معايير محاسبية ولكن لديه اللجان التى تلعب دورا فى التنسيق بين الدول المختلفة ومنها لجنة ممارسات المراجعة الدولية (IAPC) وهدفها إعداد معايير المراجعة الدولية. منظمة التعاون الاقتصادي والتنمية (OECD) تتكون عضوية تلك المنظمة من 29 من أكثر الدول تقدما ويوجد بها لجنة لوضع الارشادات عن الافصاح عن المعلومات فى الشركات متعددة الجنسيات كما توجد لديها مجموعة عمل لدعم جهود لجنة معايير المحاسبة الدولية. الامم المتحدة (UN) يوجد لدى الامم المتحدة لجنة عن الشركات التى تعد تقارير دولية تقوم بجمع المعلومات عن انشطة وتقارير الشركات متعددة الجنسيات وتهدف الى توفير وتحسين إمكانية المعلومات التى يتم الافصاح عنها بواسطة تلك الشركات. التطورات المتعلقة بتوحيد والتنسيق فى الممارسات المحاسبية الاتحاد الأوروبي أعلن الاتحاد الأوروبي عام 1995 خططا لإعداد معايير محاسبية خاصة تستخدم في أوروبا ونظرا للأهمية المتزايدة لمعايير المحاسبة الدولية فقد غير الاتحاد الأوروبي موقفه في عام 2000 وأعلن انه اعتبارا من عام 2005 ستستخدم كل الشركات داخل الاتحاد الأوروبي معايير المحاسبة الدولية للتسجيل في البورصات الأوروبية مع استمرار الإرشادات المحاسبية للاتحاد الأوروبي بالنسبة للشركات غير المسجلة بالبورصة. لجنة معايير المحاسبة الدولية والمنظمة الدولية للجان الأوراق المالية تم جعل معايير المحاسبة الدولية ملزمة في مايو 2000 وقد ترتب على ذلك زيادة مصداقية وموقف لجنة معايير المحاسبة الدولية وأعمالها. تأثير المبادئ المحاسبية المقبولة المستخدمة في الولايات المتحدة الأمريكية نظرا لأن المبادئ المحاسبية المقبولة في الولايات المتحدة وصفية للغاية ومتحفظة جدا فإن ذلك قد يؤدى الى أعباء إضافية جوهرية وبناء على إلزام المنظمة الدولية للجان الأوراق المالية أصبح من المقبول تسجيل البيانات المالية المعدة طبقا لمعايير المحاسبة الدولية لدى البورصات الأمريكية اعتبارا من عام 2005. الخلاصة إن الاتجاه يتزايد نحو التنسيق والتوحيد الدولي للممارسات المحاسبية وسوف يصبح من الصعب بشكل متزايد بالنسبة لواضعي معايير المحاسبة المحلية أن يجدوا تبريرا لاستخدام المعايير المحلية التي تختلف عن معايير المحاسبة الدولية الاختلافات الرئيسية بين ممارسات المحاسبة في الدول المختلفة أعمال مجلس معايير المحاسبة المالية الأمريكي (FASB) في مجال الإطار الفكري منذ عام 1973 أعد المجلس العديد من المذكرات مما أدى شفى النهاية إلى نشر 6 قوائم لمفاهيم المحاسبة المالية (SFACs) ومن بينها أربعة فقط يمكن مناظرتها بإطار معايير المحاسبة الدولية: أهداف التقارير المالية بواسطة منشآت الأعمال(SFAC 1) الخصائص النوعية للمعلومات المالية(SFAC 2) الاعتراف والقياس في القوائم المالية لمنشآت الأعمال (SFAC 5) عناصر القوائم المالية (SFAC 6) وجهة نظر لجنة معايير المحاسبة الدولية فى الإطار الفكري مقارنة بوجهة نظر مجلس معايير المحاسبة الأمريكي قام مجلس معايير المحاسبة الأمريكي بتطوير الإطار الفكري لتحقيق ما يلي: إرشاد الهيئة المسئولة عن وضع المعايير تقديم إطار مرجعي لحل المسائل المحاسبية في غياب معيار محدد منشور. تحديد حدود للحكم الشخصي في إعداد القوائم المالية زيادة فهم مستخدمي القوائم المالية وثقتهم في القوائم المالية تحسين قابلية القوائم المالية للمقارنة. مما سبق يتبين تشابه وجهة نظر لجنة معايير المحاسبة الدولية مع وجهة نظر مجلس معايير المحاسبة الأمريكي. تأثير لجنة معايير المحاسبة الدولية على الممارسات المحاسبية فى المملكة المتحدة يدعم مجلس معايير المحاسبة بالمملكة المتحدة لجنة معايير المحاسبة الدولية في أهدافه نحو توحيد التقارير المالية الدولية حيث تم صياغة معيار التقرير المالي بالأخذ في الاعتبار التطورات الدولية ومن ثم فإن الالتزام بمعيار التقرير المالي يضمن بشكل مباشر الالتزام بمعيار المحاسبة الدولي المناظر. إن أحد أهم الطرق التي أثرت بها أعمال معايير المحاسبة الدولية على الممارسات في المملكة المتحدة كان في مجال الإطار الفكري، حيث أن قائمة المبادئ لمجلس معايير المحاسبة البريطاني تعتمد بشكل أساسي على إطار إعداد وعرض القوائم المالية الخاص بلجنة معايير المحاسبة الدولية. تم إصدار معيار تقرير مالي بريطاني عن "ربح السهم" عام 1998 يتفق بصفة عامة مع المعيار المحاسبي الدولي رقم 33 بشان "ربح السهم" عام 1996 اشترك مجلس معايير المحاسبة البريطاني في مشروع مشترك مع لجنة معايير المحاسبة الدولية بشأن موضوع المخصصات والالتزامات العرضية. كما شملت المشروعات المشتركة موضوعات تخص التأجير التمويلى والمخصصات والأدوات المالية والتقرير عن الأداء المالي. المشاكل الحالية توجد ضغوط متزايدة على معايير المحاسبة في المملكة المتحدة لتعكس الممارسات الدولية، ويوجد حاليا جدلا بشأن تحديد المدى الذي يجب أن تتأثر به الممارسات المحاسبية في المملكة المتحدة بلجنة معايير المحاسبة الدولية حيث أصبحت قضيتي الضرائب المؤجلة والمحاسبة عن تكاليف المعاشات هي القضايا الجدلية بصفة خاصة. يوجد ثلاث اختيارات متاحة لمجلس معايير المحاسبة البريطاني، الأول هو تبنى معايير المحاسبة الدولية بالكامل والثاني هو رفض معايير المحاسبة ووضع معايير بريطانية مستقلة والثالث هو تبنى معايير المحاسبة الدولية مع بعض الاستثناءات. تأثير مجلس معايير المحاسبة البريطاني باعتباره ممثلا في لجنة معايير المحاسبة الدولية فإنه يكون قادرا على إيضاح وجهة نظر مهنة المحاسبة فى المملكة المتحدة وضمان وصولها إلى لجنة معايير المحاسبة الدولية. المشاركة في المشروعات المشتركة لوضع معايير المحاسبة الدولية حيث كان له دور هام في مقترحات معالجة شهرة المحل والأصول غير الملموسة وكان رائدا في استخدام قائمة المكاسب والخسائر المعترف بها. حوكمة الشركات يعرف مصطلح حوكمة الشركات بانه النظام الذى يتم بواسطته توجيه ورقابة الشركات، وقد تركز مفهوم الحوكمة فى الغرب حول تشكيل ومسئوليات مجلس الادارة بينما كان من الناحية الدولية هو تحسين ظروف العمل والمعايير البيئية فى مكان العمل والحد من الفساد وتدعيم حقوق المستهلكين. فى إطار فشل مجموعة من الشركات العملاقة خلال السنوات الأخيرة والذى كان سببه الرئيسي الغش على نطاق واسع من قبل المديرين فقد إهتزت الثقة العامة فى التقارير المالية وعمليات المراجعة حيث إعتقد كثير من الأفراد ان مديرو الشركات يرون معايير المحاسبة على انها مجموعة من القواعد التى يجب التحايل عليها حيث لم يكن هناك إطار واضح يضمن أن المديرين قد راجعوا نظم الرقابة الداخلية كما أنه كان هناك نقص ملموس للمحاسبة عن مكافآت المديرين. بعض الأفكار التي تعرضت لعملية حوكمة الشركات عضوية مجلس الإدارة مع التقسيم الفعال للمسئوليات (المديرين التنفيذيين وغير التنفيذيين). استقلال مجلس الإدارة (عدم وجود روابط مالية مع الشركة باستثناء الأتعاب والأسهم المملوكة) تكوين لجان للمكافآت ويجب موافقة حملة الأسهم على عقود الخدمة التي تمتد لأكثر من ثلاث سنوات. إنشاء لجان المراجعة (المديرين غير التنفيذيين) وتحديد أهدافها ودورها وعملها كقناة اتصال بين المراجعين الخارجيين والشركة. معايير للتقارير والإفصاح عن مكافآت المديرين وأنظمة الرقابة الداخلية. إصدار إرشادات ومعايير عن كيفية التعامل مع عمليات الغش والفساد وكيفية حماية حقوق المستهلكين. مقدمة يتناول هذا المعيار فقط المفاهيم الأساسية للمحاسبة والإفصاح عن السياسات المحاسبية كما يتناول الأمور المتعلقة بعرض الأصول والالتزامات المتداولة فضلا عن المعلومات التي يتعين الإفصاح عنها في القوائم المالية. المفاهيم الأساسية للمحاسبة مفهوم الاستحقاق: ويعنى أن يتم الاعتراف بالعمليات والأحداث عند حدوثها وليس عند سداد أو تحصيل النقدية كما يتم الاعتراف بالمصروفات في قائمة الدخل على أساس الارتباط المباشر بين التكاليف التي حدثت واكتساب الإيراد المرتبط بها. مفهوم الاستمرار: وهو يعنى انه طالما أن إدارة المنشاة مقتنعة بأنه لا يوجد أي عدم تأكد جوهري عن قدرة المشاة على عدم الاستمرار في المستقبل المنظور فيجب إعداد القوائم المالية بفرض أن المنشاة مستمرة. مفهوم تجانس العرض يجب المحافظة على طريقة عرض وتبويب عناصر القوائم المالية من فترة إلى أخرى إلا إذا: إذا كان من الواضح أن التغيير سيؤدى إلى عرض اكثر ملائمة. أو أن يكون التغيير مطلوبا من أحد المعايير الدولية أو تفسيراتها أو بموجب قانون. مفهوم الأهمية والتجميع يكون العنصر مهم أو جوهري إذا ترتب على حذفه أو عرضه بطريقة غير ملائمة التأثير على القرارات الاقتصادية التي يتخذها مستخدم القوائم المالية. المقاصة: يجب عدم إجراء المقاصة بين الأصول والالتزامات إلا إذا كان هناك حق قانوني يسمح بالمقاصة أو كان ذلك مطلوبا من أحد معايير المحاسبة الدولية أو تفسيراتها. المعلومات المقارنة: يجب الإفصاح عن المعلومات المقارنة للفترة السابقة إلا إذا كان أحد المعايير المحاسبية الدولية يسمح أو يتطلب شيئا آخر. السياسات المحاسبية يجب على المنشاة اختيار وتطبيق سياسات محاسبية ملائمة حتى تتفق القوائم المالية مع معايير المحاسبة الدولية وتفسيراتها، وفى حالة عدم وجود متطلبات خاصة يجب اختيار السياسات التي تتصف بما يلي: ملائمة لاحتياجات المستخدمين للقوائم المالية. يمكن الاعتماد عليها بحيث يتوافر فيها ما يلي: تعبر بصدق عن نتائج الأعمال والمركز المالي. تعكس الجوهر الاقتصادي للأحداث والمعاملات وليس شكلها القانوني محايدة وخالية من التحيز سياسة متحفظة تتصف بالاكتمال في كل جوانبها الهامة ير لجنة التفسيرات الدائمة رقم (8) فى اول فترة تطبق فيها معايير المحاسبة الدولية فى إعداد القوائم المالية، يجب إعداد القوائم المالية كما لو كانت تلك القوائم تعد دائما طبقا لمعايير المحاسبة الدولية إلا إذا كانت مبالغ التسويات المطلوب إجرائها للفترات السابقة من الصعب تحديدها ففى هذه الحالة يلزم الافصاح عن تلك الحقيقة. تفسير لجنة التفسيرات الدائمة رقم (18) عندما توجد اكثر من طريقة مسموح بها طبقا للمعايير الدولية للمحاسبة عن عنصر ما يجب على المنشاة إختيار وإستخدام نفس الطريقة المحاسبية بصفة مستمرة على ان يتم غختيار السياسة الاكثر ملائمة. تحديد القوائم المالية يجب ان تكون القوائم المالية محددة بوضوح ومميزة عن المعلومات الاخرى المنشورة فى نفس التقرير يجب تحديد كل مكون من مكونات القوائم المالية بوضوح. يجب الافصاح عن أسم المنشاة التى يتم التقرير عنها. يجب الافصاح عن ما إذا كانت القوائم المالية تغطى منشاة واحدة أو مجموعة منشآت. يجب الافصاح عن تاريخ الميزانية و الفترة التى تغطيها القوائم المالية. يجب الافصاح عن العملة التى يتم التقرير بها. يجب الافصاح عن مستوى الدقة المستخدمة فى عرض أرقام القوائم المالية. الفترة التى تغطيها القوائم المالية يجب أن تعرض القوائم المالية على الاقل سنويا، وعندما تعرض القوئم المالية عن فترة أطول من او اقل من سنة يجب الافصاح عن ذلك وأسبابه وحقيقة ان ارقام المقارنة بالنسبة لقائمة الدخل ، التغير فى حقوق المساهمين، قائمة التدفقات النقدية والايضاحات المتممة غير قابلة للمقارنة تصنيف العناصر المتداولة وغير المتداولة بالميزانية لم يتطلب المعيار المعدل معالجات خاصة على الرغم من ان النماذج المرفقة بالمعيار فيما يخص عرض بنود المزانية تضمنت الفصل بين العناصر المتداولة وغير المتداولة. إذا لم يتم الفصل بين العناصر المتداولة وغير المتداولة عندئذ فإن الاصول والالتزامات يجب ان تعرض بشكل أوسع حسب درجة سيولتها وفى جميع الاحوال يجب على المنشاة ان توضح بالنسبة لكل عنصر من عناصر الاصول والالتزامات المبالغ المتوقع ان يتم تسويتها أو إستردادها قبل أو بعد إثنى عشر شهرا من تاريخ الميزانية. تصنيف الاصول كأصول متداولة يكون من المتوقع أن يتحقق او ان يتم الاحتفاظ بها للبيع أو يستهلك خلال الدورة التشغيلية العادية للمنشاة. او يتم الاختفاظ به مبدئيا بهدف المتاجرة أو لفترة قصيرة (إثنى عشر شهرا من تاريخ الميزانية) أو نقدية أو ما فى حكمها غير المشروطة ولا يكون إستخدامها مقيدا. تصنيف الالتزامات المتداولة يكون من المتوقع ان يتم تسويتها خلال الدورة التشغيلية العادية للمنشاة. أو أنه من المتوقع أن يتم تسويتها خلال إثنى عشر شهرا من تاريخ الميزانية. يمكن تصنيف الالتزامات المتداولة بإعتبارها إلتزامات غير متداولة عندما: تنوى المنشاة إعادة جدولة إلتزاماتها المتداولة أو إعادة التمويل على اساس طويل الاجل. و هذه النية مؤيدة بإتفاق لإعادة الجدولة للمدفوعات أو لإعادة التمويل والتى يتم الاتفاق عليها قبل إعتماد القوائم المالية. معلومات يم الافصاح عنها فى صلب الميزانية العقارات والالات والمعدات الاصول غير الملموسة. الاصول المالية (بخلاف الاستثمارات طويلة الاجل، والعملاء والنقدية وما فى حكمها) إستثمارات يتم المحاسبة عنها بطريقة حقوق الملكية. المخزون عملاء. النقدية وما فى حكمها. الموردون إلتزامات وأصول ضريبية الجارية والمؤجلة. المخصصات إلتزامات غير متداولة حقوق الاقلية رأس المال والاحتيطيات والارباح المحتجزة. معلومات يتم عرضها إما فى صلب الميزانية او فى الايضاحات المتممة للقوائم المالية المبالغ التى سيتم سدادها بواسطة الشركة الام والشركات التابعة أو الشركات الشقيقة او أى أطراف ذات علاقة اخرى. عدد الاسهم المصرح بها والمصدرة والمدفوعة بالكامل والمصدرة وغير مدفوعة. القيمة الاسمية للسهم تسوية عدد الاسهم القائمة فى بداية ونهاية السنة. الحقوق والامتياز والقيود المتصلة بالاسهم. اسهم حقوق الاختيار أسهم الخزانة للشركة اة الركات المرتبطة بها. وصف الاحتياطيات وطبيعتها إقتراح التوزيعات التى لم يتم إقرارها بعد. معلومات يم الافصاح عنها فى صلب قائمة الدخل الايرادات نتائج وانشطة التشغيل. تكاليف التمويل. حصة الشركة فى الارباح والخسائر للشركات الشقيقة أو المشروعات المشتركة مصروفات الضرائب الارباح والخسائر من الانشطة العادية العناصر غير العادية حقوق الاقلية فى الربح صافة الارباح او الخسائر للفترة معلومات يتم عرضها إما فى صلب قائمة الدخل او فى الايضاحات المتممة للقوائم المالية يتم العرض فى صلب قائمة الدخل او فى الايضاحات المتممة تحليل المصروفات إما على اساس طبيعة المصروف أو على الاساس الوظيفى داخل الشركة. فى ظل طريقة التصنيف على اساس طبيعة المصروف يتم تجميع المصروفات فى قائمة الدخل تبعا لطبيعتها (الاهلاك ، مشتريات المواد الخام، تكاليف الانتقال، مرتبات واجور، تكاليف الاعلان) ولا يتم تخصيصها على الوظائف الرئيسية للمنشاة فى ظل طريقة التصنيف على الأساس الوظيفي للمصروف ف‘نه يتم تصنيف المصروفات تبعا لوظيفتها كجزء من تكلفة المبيعات والعملية البيعية والأنشطة الإدارية. قائمة التغير فى حقوق الملكية صافى الربح والخسارة للفترة كل عناصر الدخل والمكاسب والمصروفات والخسائر التي تتطلب المعايير المحاسبية الدولية أن يتم الاعتراف بها مباشرة في حقوق الملكية لتأثير التجميعي للتغيرات في السياسات المحاسبية وتصحيح الأخطاء عمليات راس المال مع المساهمين وتوزيعات المساهمين. حركة ورصيد أي حسابات أخرى من حسابات حقوق الملكية إفصاحات أخرى: يجب أن يصف قسم السياسات المحاسبية في الإيضاحات المتممة للقوائم المالية أساس أو أسس القياس المستخدمة لإعداد القوائم المالية وكذا كل السياسات المحاسبية الهامة المستخدمة. موطن المنشاة وشكلها القانوني وبلد التسجيل وعنوان المكتب المسجلة به المنشاة فى بلد التأسيس. شرح لطبيعة عمليات المنشاة وأنشطتها الرئيسية. أسم الشركة الام الرئيسية للمجموعة. إما عدد العاملين في نهاية الفترة أو متوسط عددهم خلال الفترة لمحاسبة عن الشركات الصغيرة برغم الجدل الدائر عن مدى تطبيق معايير المحاسبة الدولية على المنشآت الصغيرة فإن لجن معايير المحاسبة الدولية لا زالت ترى أن مجموعة واحدة من المعايير المحاسبية الدولية يجب ان تكون إلزامية لكل من الشركات الصغيرة والكبيرة. قام مجلس المعايير المحاسبية بإنجلترا بإصدار معايير للتقارير المالية للمنشآت الصغيرة والتى تمثل متطلبات مبسطة من كل من المعايير المحاسبية المستخدمة. هناك تأييد متزايد وقوى نحو ضرورة تخفيض متطلبات التقرير العامة بالنسبة للمنشآت الصغيرة تطبيقا لمبدأ التكلفة والعائد مقالات ذات صلة:الأوراق التجارية : Commercial Papersاتفاقيات إعادة الشراء Repurchase Agreementsالإقراض الداخلي بين البنوك Inter Bank Loans
