
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
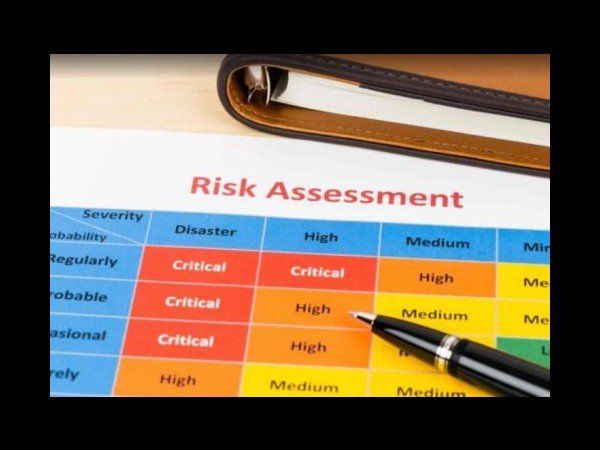
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ هذا سؤال وجيه. دعونا نبدأ بالقول إن إدارة المخاطر هي تحديد المخاطر وتقييمها وترتيب أولوياتها. يتأكد المدققون الداخليون من أن شركتهم أو مؤسستهم قد حددت المخاطر الصحيحة التي تنطوي عليها جوانب مثل السياسات والإجراءات والضوابط التشغيلية والمزيد. إنهم يعطون الأولوية لهذه المخاطر بناءً على احتماليتها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. المخاطر هي ما سيؤثر على استدامة الشركة وموظفيها والمجتمعات التي تخدمها وجميع أصحاب المصلحة الآخرين. "إذا لم تقم بقياسه، فلن تتمكن من إدارته." مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي
إدارة الاعمال
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
4 أسباب فشل الشركات وخروجها من سوق العمل
4 أسباب فشل الشركات وخروجها من سوق العمل يقوم الكثير من الباحثين في هذا المجال بتقديم سيناريوهات مختلفة لوصف المراحل التي تمر بها المؤسسة قبل أن ينتهي بها الأمر بالخروج من النشاط الاقتصادي الذي تمارسه، و لعل من اشهرها ذلك العمل الذي قدمه الباحث جـــــــــــون ارجنـــــــــــتي حيث استخدم مصطلح الفشل في عمله و عرفه على انه العملية التي تكون فيه المؤسسة قد بدأت بالسير في الطريق الطويل الذي ينتهي بحدث و هو العسر المالي Insolvency و بالتالي فهو قد أكد على إن الفشل في المؤسسة هو عملية تستغرق عدة سنوات تتراوح بين 5 و 10 سنوات ، تمر فيها المؤسسة بمراحل متعاقبة قبل أن تصل إلى ذلك الحدث الذي ينهي حياتها و هو العسر المالي أي عدم القدرة على سداد الالتزامات، و خلال تلك الفترة ستمر المؤسسة بأربعة مراحل واضحة المعالم و رئيسية و التي هي كما يلي:- المرحلة الأولى: النزوع للتسلط الإداري تكتسب المؤسسة في هذه المرحلة عيوبا محددة و لكنها ما زالت عيوبا كامنة و لم ينتج عنها أية أخطاء أو فساد واضح في أداء المؤسسة ، و بالتالي فان قوائمها المالية و مؤشراتها المالية لن تكون ذات أية أهمية في كشف هذه العيوب. و هذه العيوب تتركز في إدارة المؤسسة و خاصة في المستويات العليا منها، و من أهمها أن يكون المدير العام ذي سلطة مطلقة تهمش و تلغي دور بقية المدراء التنفيذيين أو أن يجمع شخص واحد بين منصبي المدير العام و رئيس مجلس الإدارة و في ذلك أيضا تجسيد للسلطة المطلقة التي تجمع بين التنفيذ و الرقابة على التنفيذ، و من العيوب التي يوردها Argenti كذلك أن تعاني المؤسسة من ضعف على مستوى الإدارة المالية،أو أن تكون غير قادرة على التكييف مع المستجدات من الظروف التي تحيط بها. المرحلة الثانية: الأخطاء النوعية تبدأ المؤسسة في هذه المرحلة بارتكاب أخطاء جوهرية أو كما يصفها Argenti بالأخطار الكارثية ، وهذه الأخطار تأتى كنتيجة لتلك العيوب التي تعاني منها المؤسسة. المرحلة الثالثة: مظاهر الانهيار و كنتيجة لارتكاب الأخطاء السابقة فان المؤسسة تكون في هذه المرحلة قد بدأت بالسير في طريق الانهيار Collapse ، و تكون أعراض الوصول إلى العسر المالي قد بدأت بالظهور بشكل واصح و متزايد، و تشير الدلائل و المؤشرات المالية في هذه المرحلة إلى انه هناك سنة أو سنتين على الأكثر تفصلان بين المؤسسة و بين حالة العسر المالي. المرحلة الرابعة: المأزق – الانهيار الفعلي هذه المرحلة هي المرحلة الأخيرة و هي عبارة عن مرحلة الانهيار الفعلي و التي تكون المؤسسة قد وصلت فيها إلى لحظة العسر المالي. ووجود ادارة قادرة على اكتشاف المشكلة وبحث اسبابها واستعراض طرق معالجتها وتجاوزها وتحديد المسؤوليات وتوزيع المهام بين الادارات ومتابعة تنفيذ القرارات بطريقة ديناميكية ومن ثم متابعة التقارير مقالات ذات صلة:إدارة السيولة النقدية لماذا تفشل شركات رابحة محاسبيًا بسبب الكاش؟غلطة إدارية بتخنق الشركة وبتضيع وقت وفلوسكيف نربي جيل "ألفا" على الوعي المالي في عصر الرقمنة الكاملة؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
كيف تحسب تكلفة الاحتفاظ بالمخزون (Carrying Cost)؟
كيف تحسب تكلفة الاحتفاظ بالمخزون (Carrying Cost)؟ كتير من الشركات بتركز على تكلفة شراء المخزون وبتنسى إن الاحتفاظ بيه هو نفسه ليه تكلفة، وممكن توصل لـ ٢٠-٣٠٪ من قيمة المخزون سنويًا. مكونات تكلفة الاحتفاظ بالمخزون: تكلفة التخزين نفسها (إيجار المخزن، الكهرباء، التأمين). تكلفة رأس المال المجمد في البضاعة بدل ما يُستثمر في مكان تاني. تكلفة التلف أو التقادم، خصوصًا في المنتجات اللي ليها تاريخ صلاحية. وأخيرًا تكلفة الفرصة البديلة لأي أموال معطلة في مخزون زيادة عن الحاجة. الأثر العملي لما تحسب التكلفة دي بدقة، هتكتشف إن الاحتفاظ بمخزون أكبر من اللازم "أمانًا" ممكن يكون أغلى بكتير من مخاطر نفاد المخزون نفسها. التوازن هو المفتاح، مش التكديس.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
برنامج الامين - الأرقام التسلسلية
برنامج الامين - الأرقام التسلسلية تصفح الموقع الرسمي للبرنامج معالجة الأرقام التسلسلية للمواد في الإدخال والإخراج، مدعمة بتقارير مفصلة وخيارات متعددة لتسهيل ضبط حركة المواد. تقارير مخصّصة - تفصيلية أو إجمالية - لمراقبة حركة الأرقام التسلسلية من وإلى المستودعات. كشف تفصيلي بجرد الأرقام التسلسلية في كافة المستودعات أو في مستودع معيّن، وخلال فترة زمنية محدّدة. آلية سهلة لاكتشاف الأرقام التسلسلية المفقودة أو التي لم يتم تدوينها في فواتير المبيعات، مع إمكانية تدوين تلك الأرقام مع أي ملاحظات حولها. توفر تقرير مخصص لحساب الربح الخاص بكل رقم تسلسلي. مقالات ذات صلة:أنظمة برنامج الامينبرنامج الامين - الأصول الثابتةبرنامج الامين - الاستيراد والتصدير
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
الأمن الغذائي والمخزون الاستراتيجي: كيف تدير الدول احتياطياتها من السلع الأساسية؟
يُعد الاحتفاظ بمخزون استراتيجي من السلع الغذائية الأساسية، مثل القمح والزيوت والسكر، من أهم أدوات الأمن القومي الاقتصادي لأي دولة، لأنه يمنح الحكومة قدرة على امتصاص أي صدمة مفاجئة في سلاسل التوريد العالمية دون التأثير المباشر على المواطن. تحدد الحكومات عادة حداً أدنى لعدد أشهر التغطية المطلوبة لكل سلعة استراتيجية، بحيث يكفي المخزون القائم لتغطية الاستهلاك المحلي لفترة زمنية محددة حتى لو تعطلت واردات جديدة مؤقتاً لأي سبب، سواء كان لوجستياً أو اقتصادياً أو غير ذلك. من الناحية المالية، تكلفة تخزين هذه الاحتياطيات، من مستودعات وصوامع وتأمين، تشكّل عبئاً حقيقياً على الموازنة العامة، لذلك تسعى كثير من الدول لتنويع مصادر استيرادها وعقد اتفاقيات توريد طويلة الأجل بأسعار تنافسية، بدلاً من الاعتماد الكامل على السوق الفورية عند الحاجة. بالنسبة للشركات العاملة في قطاع الأغذية والتجارة، فهم آلية عمل هذه الاحتياطيات الحكومية يساعد على توقع سياسات الدعم والتسعير المحتملة في فترات ارتفاع الأسعار العالمية، وهو ما ينعكس بدوره على التخطيط المالي والمخزوني لهذه الشركات.
