
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
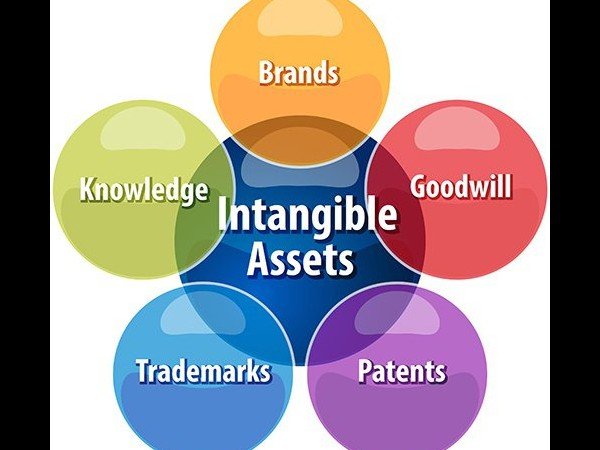 أنواع الاصول غير الملموسة
 بعض من مهام المدير المالي و مهام مدير الحسابات
 تحديث المناهج المحاسبية لمواكبة معايير التقارير المالية الدولية
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
المحاسبة المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
مبدأ السيادة في ظل المتغيرات
مبدأ السيادة في ظل المتغيرات يشير ميثاق الأمم المتحدة إلى المساواة بين الدول ويعني هذا من الناحية القانونية الدولية المساواة في الحقوق والالتزامات بين الدول جميعها الأعضاء في المجتمع الدولي، وكانت سيادة الدولة من المبادئ الأساسية للقانون الدولي العام في القرن التاسع عشر، وتؤدي بمعناها التقليدي إلى عدم خضوع الدولة إلا للقواعد القانونية التي وافقت عليها بصورة مسبقة ومن ثم كانت السيادة بمعناها التقليدي، إلا أنه مع تطور الأوضاع العالمية في القرن العشرين عبر حربين عالميتين وحرب باردة، بدأت الغلبة للاتجاه الذي ينادي بتطويع سيادة الدولة المطلقة واخضاعها لقواعد القانون الدولي العام، حيث استمرت العولمة في الظهور ببطء شديد نتيجة التنازع المستمر بين الأيديولوجية الشيوعية والأيديولوجية الرأسمالية، إلى بداية نهاية الحرب الباردة، حيث بانتهاء تلك الحرب تحولت العولمة إلى ظاهرة عالمية. يشاع أن فكرة السيادة ظهرت منذ بروز الدولة الحديثة، وإذا كان البعض يرجع الفضل للمفكر الفرنسي جان بودان 1576م، في تفصيل وتحليل هذا المفهوم وإعطائه هذه الشهرة، يرى البعض أيضاً أن لهذه الفكرة جذور في الفكر الإسلامي. إن فكرة السيادة بمستوياتها المتعددة ظهرت منذ ظهور المجتمعات البشرية وكياناتها السياسية الأولى، إن السيادة واحدة في الدولة إذ لا توجد في الدولة الواحدة أكثر من سيادة واحدة، أي أنه لا يمكن فرض أية التزامات عليها من قبل إرادة أخرى غير إرادة الدولة نفسها وهذا ما يسمى وحدة السيادة، أي توجد في الدولة سلطة تشريعية وتنفيذية وقضائية واحدة، بمعنى عدم قابلية سيادة الدولة للتجزئة مهما يكن التنظيم الدستوري أو الإداري لهذه الدولة، فلا مجال لغير سلطة عليا واحدة. فإذا كانت السلطة في الدولة التقليدية متمركزه كلياً وبشكل مطلق في شخص واحد وهو بمثابه الواهب للخيرات أو الحارم منها فإن دولة القانون أي الدولة العصرية الديمقراطية هي دوله يتم فيها توزيع السلطة واقتسامها لا على أفراد بل على مؤسسات: مؤسسات تشريعية، مؤسسات تنفيذية، مؤسسات قضائية. إن نظرية السيادة تعتبر من الركائز الهامة في دراسة النظم السياسية والدستورية، كما أنها لاقت العديد من الانتقادات التي ربطت بينها وبين الأصل التاريخي لنشأتها وارتباطها بالحكم المطلق واستغلال الأنظمة الدكتاتورية لها في تبرير استبدادها غير أن هذه الانتقادات لم تنل من تطورها ورسوخها سواء الداخلي والدولي. فالسيادة بوصفها دعوة سياسية عالية التميز تتعلق بالسيطرة الكلية المنفردة على أرض محددة ومجتمع خاضع لسلطة الدولة السياسية التي يقرها التنظيم الدولي ويعترف بوجودها لم تعد من الثوابت بل تحولت إلى قضية خلافية تخضع لوجهات النظر المختلفة ولعل القاء نظرة على مسرح السياسة الدولية يكشف مقدار التحديات التي تجابه السيادة الوطنية في عالم ما بعد الحرب الباردة لاسيما من قبل القوى المركزية وإن اختلفت مجالات التأثير في السيادة بين الدول حسب وضع الدولة وقوتها. وانطلاقاً من أن دولة القانون لا يمكن أن تكون غير الدولة الديمقراطية فنحن بحاجه إلى إرساء وخلق الثقافة الديمقراطية-التي تتيح السير ضمن ركب التطور الجاري في القرن الحادي والعشرين مثلما اتاحت لبلدان كثيرة الرقي الاجتماعي والاقتصادي والسياسي والعلمي فهي تضمن القضاء العادل المستقل وتضييق الخناق على التلاعب بشؤون المجتمع من قبل أفراد أو جماعات وذلك من خلال مؤسسات الرقابة على كل مفاصل الدولة. مقالات ذات صلة:تعرف على أهم الأخلاقيات التي يجب أن يتحلى بها المحاسبمفهوم إدارة المستودعات3 حالات لتسجيل المسحوبات الشخصية
- بواسطة أيمن هشام عزريل
- 24 فبراير 2025
أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبية
أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبية إعداد / الدكتور أيمن هشام عزريل / فلسطين في ظل التطورات السريعة المتسارعة بعصر ثورة المعلومات، خاصة في بيئة الأعمال، وفي ظل التقدم التكنولوجي أصبح من الضرورة الاتجاه نحو أنظمة المعلومات بصفة عامة، وأنظمة المعلومات المحاسبية بصفة خاصة، نتيجة للعديد من العوامل والمتغيرات التي أدت إلى تعقد الحاجات والمصالح المشتركة وتشابكها، وتنوع تغير سبل تحقيقها، وزيادة إلى معلومات مفيدة وصالحة عن متغيراتها الهائلة ومؤثراتها ونتائجها. وما صاحب هذا التطور إلا زيادة حدة المنافسة بين الدول لجذب مزيد من الاستثمارات الدولية، مما أدى إلى ظهور بعض المشاكل والقضايا المحاسبية الجديدة، كانعكاس على التطور الاقتصادي مما استلزم إعادة النظر من جديد محاسبياً في تلك القضايا وإيجاد الحلول المناسبة لها. كما أصبحت هذه الشركات تتحكم في الفواصل الاستراتيجية للاقتصاد العالمي، مما ترتب عن ذلك زيادة الأهمية النسبية للبيانات المالية المنشورة كمصدر للمعلومات، التي تخدم المهتمين من رجال الأعمال والمؤسسات المالية في اتخاذ القرارات سواء في مجال الاستثمارات أو في مجال التمويل، ولكي تفي البيانات المالية المنشورة بإشباع احتياجات مستخدميها في المجالات السابقة لا بد من توفر النقاط التالية: - أن يتم إعدادها بواسطة مختصين لتتسم تلك المعلومات التي توفرها تلك البيانات بقدر معقول من المصداقية، ليكون بالإمكان الوثوق بها والاعتماد عليها في عمليات التخطيط والرقابة واتخاذ القرارات، وكذلك أن تكون تلك المعلومات قابلة للمقارنة يمكن استخدامها لتقييم أداء المؤسسات والوقوف على مركزها المالي. لذلك هناك حكومات بدأت بتطوير أنظمة وقوانين الضرائب ونتيجة لجميع هذه التغيرات، توالت الحاجة إلى ضرورة وجود تقارير محاسبية ومن ثمة إلى توحيد طرق إعداد هذه التقارير. - بدأت الجهود تنصب حول وضع أسس وقواعد مهنية لمهنة المحاسبة نتج عنها ما أصبح يعرف بمعايير المحاسبة المتعارف عليها، وتوالى بعد ذلك صدور المعايير المختلفة تبعاً لحاجة مستخدمي القوائم المالية وتنظيم تلك الأعمال التي يقوم بها مدققو الحسابات، ويصدرون على أساسها الرأي المحاسبي. مما أدى ذلك ّإلى تطور مهنة المحاسبة بشكل عام والضوابط التي تقوم عليها بوجه خاص وحسب ما تتطلب الأسواق ومستخدمي القوائم المالية. وقد حصلت أغلب التطورات التي تم الحديث عنها في الولايات المتحدة الأمريكية، إلا أن هذه التطورات المتشابهة قد حدثت في عدة دول مختلفة خاصة المتقدمة منها تجارياً وصناعياً. وفي القرن الماضي أوائل السبعينات انطلقت تلك الجهود وبعض المحاولات لوضع أسس دولية لمهنة المحاسبة مما أدى تدريجياً إلى ظهور ما يسمى ويعرف بمعايير المحاسبة الدولية، التي أدت إلى توحيد المبادئ المحاسبية على نطاق العالم لتوفر قاعدة بيانات موحدة لقراءة القوائم المالية لمختلف الشركات على مستوى بلدان العالم، وذلك تماشياً مع التوسع في أنشطة التجارة الدولية حول الاستثمار والتبادل التجاري بين مختلف دول العالم. ومن أهم الخطوات التي كانت باتجاه توحيد المعايير المحاسبية عالمياً قبل عدة سنوات موافقة الولايات المتحدة الأمريكية الدخول في اتفاقية لجنة معايير المحاسبة الدولية للعمل المشترك من أجل تقليل الفروقات الموجودة بين المعايير الأمريكية والدولية للتوصل إلى معايير موحدة. أما بالنسبة للعالم العربي لم توجد لجنة أو هيئة متكاملة تعمل بجد على تنظيم مهنة المحاسبة إلا بعض الدول العربية وكانت جهود متفرقة على سبيل المثال المملكة العربية السعودية. ومعظم الدول العربية الأخرى فلم توجد فيها معايير خاصة، فقط تم استخدام المعايير الدولية دون النظر عن حاجتها المحلية لها من خلال ترجمتها كمصر على سبيل المثال. كما أن المعايير المحاسبة الدولية لا تهتم كثيراً بتلك الخصائص نظراً لأن الدول الكبرى هي التي تسيطر على لجنة معايير المحاسبة الدولية. إضافة أن معظم المعايير المحاسبية يتم نشرها، ولأننا نعاني من قصور في الثقافة المحاسبية على جميع الأصعدة والمستويات عالمياً أدى ذلك إلى عدم الإلمام الكافي بالمعايير المحاسبية. لذلك لا بد من تركيز الجهود مستقبلاً وخاصة الفترة المقبلة على قضايا رئيسية من أهمها: - العمل على تطوير الثقافة المحاسبية حتى يكون هناك فهم جيد للقوائم المالية التي تصدر من الشركات المختلفة من قبل المستثمرين وصناع القرار. - أن يكون هناك عمل مشترك مدروس يعمل على توحيد جهود جميع الدول العربية يقوم على إيصال صوتهم إلى مجلس معايير المحاسبة الدولية لأخذ مطالبهم واحتياجاتهم بجدية أكثر. والعمل على وضع أسس وضوابط عملية وعلمية تحكم مهنة المحاسبة والتدقيق بما يتوافق مع الأنظمة والقوانين المحلية. ––––––––––––––––––––––––––––––––––––––––––––––––––––––––––––––– المراجع: - Laudon, K., C., & Laudon, J.P. (2008), Management Information Systems Managing the Digital Firm, (9th Ed.). Upper Saddle River .New Jersey: Pearson - Romney, Marshall & Paul, Steinbart, (2006), Accounting Information Systems, 10th ed., New Jersey: Pearson Education. - القاضي حسين، (2000)، المحاسبة الدولية، الدار العلمية الدولية للنشر، عمان. مقالات ذات صلة:كيفية إعداد قائمة الدخلكيفية إعداد الميزانية العموميةتعرف على الشكل النموذجى لقائمة الدخل الشامل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
العمليات المحاسبية للعملة الأجنبية
العمليات المحاسبية للعملة الأجنبية أولا: المحاسبة عن العمليات الخارجية: عندما تتعامل شركه محليه في الأسواق الخارجية فإنها تتعرض للكثير من مشكلات التسويق والنقل والمشكلات المالية . ومن أهم تلك المشكلات المالية : تقلبات أسعار صرف العملات الاجنبيه التي تتم بها التعاقدات في السوق الدولية. فمثلا: إذا اشترت شركه سعوديه آلات من شركه المانيه فقد تطلب الاخيره سداد ثمن الصفقة با اليورو ,وهذا يعني انه على الشركة السعودية التعامل مع احد البنوك لاستبدال اليورو بالريال السعودي ,وهذا يعني أيضا إن الشركة السعودية قد تحقق أرباح أو تتحمل خسائر نتيجة تقلبات قيمه اليورو بالنسبة للريال السعودي. ولا تقتصر المشكلات المالية على ذلك فقط بل تتضمن أيضا كل التعاملات التي تقتضي دفع أو تحصيل عملة أجنبيه أو الدخول في تعاقدات يتم الدفع أو التحصيل فيها بالعملة الأجنبية. مثل: عمليات الاستيراد والتصدير والاقتراض والإقراض بعملات أخرى غير العملة المحلية. بالإضافة إلى الاستثمارات التي تتم بواسطة شركات محليه في منشات أجنبيه سواء كان ذلك بطريق مباشر عن طريق امتلاك فروع تعمل في دوله أجنبيه , أو غير مباشر عن طريقه امتلاك أسهم في رأس مال شركات أجنبيه . المفاهيم المستخدمة في أسواق تبادل العملات : معدل الاستبدال أو سعر الصرف هو عبارة عن معدل تبادل وحدة واحدة لعملة معينه وبين عدد الوحدات التي يتم تبادلها من عمله أخرى (1 دولار = 3.75 ريال سعودي ) . ونفرق هنا بين سعرين للصرف. الأول: سعر صرف فوري: هو سعر صرف العملة للصفقات الحالية ويتم الإعلان عن أسعار الصرف الفوري بواسطة شركه الصرافة و البنوك التي تتعامل في العملة بصفه مستمرة وعند الإعلان عن أسعار الصرف يتم نشر كلا من سعر الشراء وسعر البيع في وقت واحد ويمكن نشر أسعار صرف العملات بطريقتين : معدل سعر الصرف المباشر: وهو ذلك المبلغ الذي يتم دفعه من العملة المحلية للحصول على وحدة واحدة من العملة الاجنبيه حيث يتم التعبير مثلا عن المعدل المباشر لسعر صرف الريال بالنسبة للدولار على أساس عدد الريالات مقابل دولار واحد = 3.75 ريال. معدل سعر الصرف غير المباشر : وهو ذلك المبلغ الذي يتم دفعه من العملة الاجنبيه للحصول على وحدة واحدة من العملة المحلية وهو عبارة عن مقلوب المعدل المباشر , فمثلا يتم التعبير عن المعدل غير المباشر للريال بالنسبة للدولار على أساس عدد الدولارات مقابل ريال واحد . 1 ريال = 1 دولار = 0,67 دولار 3.75 الثاني : سعر الصرف الآجل أو المستقبلي : هو سعر الصرف للصفقات المستقبلية وعاده تتم التعاقدات على السعر الآجل على مده تتراوح بين ( 30-180) يوم , وعادة في أوقات الاستقرار الاقتصادي (والتي نادرا ماتحدث ) يتساوى كلا من سعر الصرف الفوري مع سعر الصرف الآجل . المحاسبة عن العمليات الخارجية : تعبر العمليات التي تتم بالعملات الأجنبية عن أنشطه اقتصاديه يتم التعبير عن مبالغها بالعملة الأجنبية وليس بالعملة المحلية ومن ثم يجب على احد أطراف العملية استبدال عملته بعمله أجنبيه حتى يتمكن من الوفاء بالتزاماته . وحتى يمكن تسجيل مثل تلك الصفقات في دفاتر الشركة الملزمة بسداد العملة الاجنبيه يجب ترجمه قيمه الصفقة إلى العملة التي تستخدمها الشركة في التسجيل في دفاترها وفي إعداد قوائمها المالية , بالإضافة إلى ذلك وفي نهاية كل عام عند إعداد القوائم المالية يجب أن تقوم الشركة بتعديل ارصده الحسابات التي تمثل ارتباطات بعمله أجنبيه لتعكس اثر التغير في أسعار الصرف وبالطبع قد يترتب على عمليه التعديل المذكورة تحقيق أرباح أو خسائر بالنسبة للشركة يجب أن تظهر في قوائمها المالية . مثال: في 1/1/1427هه اشترت شركه سعوديه 10000يورو للاحتفاظ بها لتوقع حاجتها لها قريبا لسداد ثمن بعض الصفقات ,وقد كان سعر الصرف 4.5 ريال ← لليورو. و في 30/12/1427 تاريخ إعداد القوائم المالية كان سعر الصرف 4.4 ريال ← لليورو. و في 1/2/1428 تم بيع اليورو الذي تحتفظ به الشركة بسعر 4.6 ريال ←لليورو . المطلوب: إجراء القيود اللازمة لإثبات العمليات السابقة. لتحميل المادة إضغط على حمل الملف أدناه ثانيا : المعالجة المحاسبية لعمليات الاستيراد والتصدير با العملة الاجنبيه : تتم معظم صفقات الاستيراد والتصدير في الأسواق الدولية عن طريق فتح اعتمادات مستنديه ومنح تسهيلات ائتمانية ومن ثم ظهور حسابات المدينين والدائنين في دفاتر طرفي الصفقة وإذا تضمنت الصفقة دفع أو تحصيل القيمة بعمله أجنبيه يجب قياس قيمتها بالعملة المحلية حتى يمكن إثباتها في الدفاتر وتتم عمليه القياس بترجمة القيمة التي تم التعاقد عليها باستخدام سعر الصرف الفوري السائد وقت التعاقد . إذا تم إعداد القوائم المالية قبل سداد الالتزامات أو تحصيل الديون المترتبة على الصفقة فلابد من تعديل قيمه تلك الالتزامات والديون الواجبة التسوية بالعملة الأجنبية لتعكس الأرباح أو الخسائر الناتجة من تغير أسعار الصرف وقت إعداد القوائم المالية عن تلك التي كانت سائدة عند إتمام الصفقة , وفي هذه الحالة يتم استخدام سعر الصرف الفوري السائد وقت إعداد القوائم المالية في إجراء التسوية . * في ضوء ماسبق يمكن عرض المعالجة المحاسبية لعمليات الاستيراد والتصدير با العملة الاجنبيه كما يلي : في تاريخ إتمام الصفقة يتم تسجيل قيمتها بالعملة المحلية باستخدام سعر الصرف الفوري في نفس التاريخ . عند إعداد القوائم المالية في نهاية العام تتم إعادة تقييم بنود المدينين بالعملة الأجنبية باستخدام سعر الصرف الفوري في نهاية العام ويتم إثبات الفروق المترتبة على إعادة التقييم كأرباح أو خسائر العملات الأجنبية وتظهر بقائمه الدخل المعدة عن العام الحالي . في تاريخ الاستحقاق (سداد أو تحصيل ) قيمه الصفقة تتم إعادة تقييم المديونية باستخدام سعر الصرف الفوري في تاريخ الاستحقاق ويتم في نفس الوقت إثبات الفروق المترتبة على إعادة التقييم كأرباح أو خسائر العملات الأجنبية وتظهر في قائمه الدخل المعدة عن العام الحالي . ** ويلاحظ إن المعالجة السابقة تتفق مع المعيار الأمريكي , رقم 52 حيث يعتبر إن عمليه الشراء أو البيع منفصلة تماما عن عمليه الارتباط بعمله تخالف العملة المحلية وتعرف هذه المعالجة باسم " طريقه الصفقتين " بمقتضى هذه الطريقة يتم الاعتراف بالمكاسب أو الخسائر الناتجة عن إعادة تقييم الأصول و الالتزامات المقومة بعملات أجنبيه وتضمينها قائمه الدخل عن العام الذي فيه تغيرات في سعر الصرف . مقالات ذات صلة:السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرينمصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026السعودية تخفّض علاوات الرواتب للمواهب الأجنبية: تحوّل مفصلي في سياسات التوظيف ورؤية 2030
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مصادر التمويل الدولي غير الرسمية (الخاصة)
مصادر التمويل الدولي غير الرسمية (الخاصة) ويقصد بالتحركات غير الرسمية لرؤوس الأموال القروض الممنوحة من جهات خاصة (أفراد ومؤسسات خاصة) إلى حكومات الدول الأجنبية أو المؤسسات العامة آو الخاصة و يأخذ هذا النوع من التحركات الدولية لرؤوس الأموال الأشكال الفرعية التالية: 1- تسهيلات موردين: Supplier Crédits : ويطلق عليها أحيانا قروض التصدير, وهي عبارة عن ائتمان مضمون من حكومات الدول المقترضة, تمنحه الشركات المنتجة والمصدرة في دولة ما للمستوردين في دولة أخرى وتستخدم حصيلة هذا القرض في شراء سلع وخدمات من الشركات المانحة للائتمان, وعادة ما يتم عقد هذه القروض على أساس فترات زمنية تتراوح بين 360 يوما إلى 10 سنوات, وبأسعار فائدة تعتمد في تحديدها على أسعار الفائدة السائدة في سوق الاقتراض الدولي طويل الأجل. ويوجد بصفة عامة نوعان من قروض التصدير: ü الأول : عبارة عن ائتمان يقدمه المصدر إلى المستورد مباشرة. ü الثاني: تمنحه غالبا مؤسسة مالية في بلد المصدر للمشتري ويطلق عليه ائتمان المشتري (Buyercrédit). 2- تسهيلات مصرفية : Banc crédit : وهي قروض قصيرة الأجل تمنحها المصارف التجارية الأجنبية للبلاد النامية بغرض تمويل عجز موسمي ومؤقت في حصيلة النقد الأجنبي, وتتراوح آجال استحقاق هذه القروض بين 06 أشهر وسنة, وتكون أسعار فائدتها حسب أسعار الفائدة السائدة في الأسواق الدولية. 3- الأسواق المالية الدولية : تعتبر مصدرا رئيسيا للحصول على التمويل كما أنها تمثل مجالا واسعا لتوظيف الأموال الفائضة عبر الحدود, ويجب أن نفرق بين قسمين رئيسين: الأول : السوق النقدية الدولية: يكون التعامل في هذه السوق بين البنوك التجارية في تلك الودائع التي تكون بمبالغ كبيرة ولمدة قصيرة (تتراوح من يوم إلى سنة), وتتأثر هذه السوق بالتقلبات التي تطرأ على أسعار الصرف, وهذا يعود إلى أن التعامل يجري بالعملات الأجنبية. الثاني : سوق رأس المال الدولية: ويتم التعامل في هذه السوق من خلال أسواق الأوراق المالية أو بما تعرف بالبورصات, ويشترك في التعامل في هذه السوق صناديق الاستثمار والشركات الدولية, وشركات التأمين والبنوك المتخصصة وصناديق التقاعد...إلخ, وتكون الفترة الزمنية للسندات المصدرة بين 3- 5 سنوات, ويتم التعامل في هذه السوق بعقد القروض المشتركة إضافة إلى إصدار وتداول السندات الأوربية والأجنبية, وتتأثر هذه السوق بتغيرات أسعار الفائدة بالإضافة إلى تغيرات أسعار صرف العملات. آلية التعامل في سوق النقد الدولية : يتم التعامل في هذه السوق على أساس من الثقة الكاملة في أطراف التعامل, كما أن السرعة في الأداء والثقة في التنفيذ من أهم السمات التي تحكم هذه التعاملات, بالإضافة إلى الرقابة التي تفرضها البنوك المركزية على حركة التعاملات والتحولات للعملات الأجنبية, وقد نجم عن هذا التدخل وجود ما يعرف ببنوك الأوف شور (offshore) وهي مراكز مالية تعمل في مجال الإقراض والاقتراض وتلقي الودائع خارج حدودها الوطنية, ولا تخضع لرقابة البنوك المركزية على كافة العمليات, ويجري التعامل في هذه المراكز استنادا لشروط التعامل بين بنوك لندن أو ما يعرف بالليبور "معدل الفائدة السائد بين البنوك في لندن" (LIBOR :London Inter bank Offer Rate). وتقوم الشركات ذات النشاط الدولي بإيداع فوائدها المالية والاقتراض قصير الأجل من البنوك المتعاملة في هذه السوق لتمويل تجارتها الدولية. وقد أثر الارتفاع الشديد في أسعار البترول سنة 1973 على تراكم الفوائض البترولية لدى الدول المصدرة له, وقد تم إيداع هذه الفوائض في هذه البنوك, وهو ما جعلها تنشط في مجال الاقتراض للدول والهيئات الحكومية. بالإضافة إلى ذلك هناك أطراف أخرى تتعامل في هذه السوق أهمها السماسرة والمؤسسات الدولية كصندوق النقد الدولي والبنك الدولي وبنك التسويات الدولية, وبعض الصناديق الإقليمية وبيوت المقاصة وبعض الشركات المالية التي تتبع البنوك التجارية وتتخصص في عمليات مصرفية دولية. أما أدوات التعامل في السوق النقدية الدولية فهي: الودائع لأجل والتي تمتد مدتها بين يوم إلى عدة سنوات. شهادات الإيداع القابلة للتداول بالتظهير في السوق الثانوية, وتستخدمها البنوك لجذب الفوائض لدى الشركات والمؤسسات غير المصرفية. شهادات الإيداع المغلقة أو المخزنة: هي شهادات تصدرها البنوك التجارية للحصول على أموال لفترة محدودة على أن يتم الاحتفاظ بهذه الشهادة في خزائن البنك دون أن يجري التعامل عليها في السوق الثانوية للتداول, كما تتمتع هذه الشهادات بسعر فائدة ثابتة وبسعر فائدة معوم حيث يتحدد سعر الفائدة عليها في حدود (4/1%) فوق سعر الليبور (LIBOR), ويتم تعديلها كل ستة أشهر. بالإضافة إلى شهادات الإيداع الأمريكية, القبولات المصرفية والأوراق التجارية. آلية التعامل في سوق رأس المال الدولية : تتضمن سوق رأس المال الدولي كلا من سوق القروض المشتركة وسوق السندات الدولية والتي تتميز بما يلي: 1- تعتبر سوق السندات الدولية أحد أهم أجزاء أسواق المال الدولية, وهو أداة هامة للحصول على السيولة طويلة الأجل. 2- تتنوع السندات المصدرة تنوعا كبيرا, فهناك السندات بأسعار فائدة متغيرة حسب أسعار الفائدة السائدة في أسواق المال الدولية, على العملة التي تم بها إصدار هذه السندات, كما يمكن إعطاء الحق لحاملها في تحويلها إلى سندات ذات فائدة ثابتة إذا ما انخفضت أسعار الفائدة السائدة عن مستوى محدد, أو إمكانية تحويل هذه السندات إلى أسهم ملكية في الشركات التي أصدرتها. 3- يمكن الاكتتاب في السندات المقومة بسلة عملات تجنبا لمخاطر تقلبات أسعار الصرف. 4- بعد الاكتتاب تصبح السندات قابلة للتداول في السوق الثانوية بعد 5 أيام من تاريخ تسليمها للمكتتبين, ويتم التعامل في السوق الثانوية للسندات بالبيع والشراء من خلال البنوك والسماسرة وبيوت المقاصة, والشركات الدولية. لطلـــبة الســــنة الرابعة ليـــسانس تخصص: مالية ، نقود وبنوك إعداد الـــــدكتور: مفــــــــتاح صــــــــالح أستــــــــاذ محـــــاضر قــــسم الاقتــــــصاد جــــــــــــامعة بســــــــــكرة مقالات ذات صلة:تأثير مراقبة الصرف على إعادة التوازن إلى ميزان المدفوعاتعناصر النظام الماليأهمية التمويل الدولي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 9 يونيو 2024
تحديث المناهج المحاسبية لمواكبة معايير التقارير المالية الدولية
يبقى أحد أكبر التحديات التي تواجه أقسام المحاسبة هو سرعة تحديث المناهج الدراسية بما يواكب التعديلات المستمرة على معايير التقارير المالية الدولية (IFRS)، والتي قد يستغرق وصولها للمنهج الجامعي سنوات بعد صدورها فعليًا.يقترح تربويون متخصصون في المجال إدخال آلية مراجعة دورية سنوية للمقررات المحاسبية المتقدمة، بالتنسيق مع الهيئات المهنية المحلية، لضمان أن يتخرج الطالب وهو ملمّ بأحدث ما استقر عليه المجتمع المحاسبي الدولي، لا بنسخة قديمة من المعايير.هذا التحديث المستمر لا يفيد الطالب وحده، بل يرفع من جاهزية الخريجين لسوق عمل يتعامل يوميًا مع شركات وعملاء دوليين يطبقون هذه المعايير بشكل مباشر. مقالات ذات صلة:التمويل الشخصي : كيفية إدارة أموالك بشكل فعالدللــيـــك لتصبح محاسب مالي نــاجــحأهم 10 مهارات محاسبة تحتاجها
