
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
اخطاء إدارية
- بواسطة وائل مراد
- 3 مارس 2026
غلطة إدارية بتخنق الشركة وبتضيع وقت وفلوس
يا جماعة، بعد الغلطة الأولى اللي كانت "المدير اللي مش بيسمعش"، النهارده هنتكلم عن غلطة تانية منتشرة جدًا في شركاتنا العربية – خصوصًا المتوسطة والصغيرة – وهي عدم التفويض أو "المايكرومانجمنت"، يعني المدير اللي عايز يمسك كل حاجة بنفسه، من أصغر فاتورة لحد أكبر قرار. المدير ده بيفتكر إنه لو ساب المهمة لحد تاني هتبوظ، أو إن محدش يقدر يعملها زيه، أو خايف يفقد السيطرة. النتيجة؟ الشركة بتتحول لـ"دكان" المدير الشخصي، والموظفين بيبقوا مجرد "مساعدين" مش شركاء في الإنجاز. إيه اللي بيحصل لما المدير ميفوّضش؟ الوقت بيضيع: المدير بيغرق في تفاصيل صغيرة (زي مراجعة كل إيصال مصروف أو تعديل جدول شحن بنفسه)، فمش بيلحق يفكر في الاستراتيجية الكبيرة، زي تطوير عملاء جدد أو تحسين التكاليف. الموظفين بيحسوا إنهم مش مهمين: لما المدير ميسيبش قرار صغير ياخده الموظف، ده بيقتل المبادرة. المحاسب بيخاف يقترح تعديل في طريقة تسجيل المصروفات، والموظف الإداري بيستنى موافقة على أي حاجة، فالإنتاجية بتنزل. الأخطاء المحاسبية بتكتر: لأن المدير مش متخصص في كل حاجة، فممكن يعدي غلطة في الحسابات أو الضرائب عشان "هو شافها كده وخلاص"، ومحدش يقدر ينبهه بسبب الخوف. النمو بيتوقف: الشركة مش هتكبر لو كل قرار لازم يمر على مكتب المدير. العملاء بيزهقوا من التأخير، والمنافسين بيسبقوهم، والموظفين الجيدين بيمشوا عشان ميلاقوش فرصة للنمو. المدير نفسه بيتعب: بيحس إنه مش قادر ياخد إجازة يوم، لأن "الدنيا هتقف"، وده بيؤدي للـ burnout والقرارات السريعة الغلط. شركة تجارية متوسطة في الكويت كان صاحبها بيتابع كل فاتورة مشتريات بنفسه، وبيوافق على كل صرفية حتى لو ٥٠ دينار. المحاسب كان بيحضّر تقارير شهرية كويسة، لكن المدير كان بيعدل فيها يدويًا عشان "أنا أعرف أكتر". النتيجة؟ تأخير في دفع الموردين، غرامات تأخير، وخسارة في الخصومات النقدية. بعد سنتين، الشركة خسرت ٢٥٪ من حجم أعمالها، والمحاسب ساب الشغل، والمدير لحد دلوقتي بيشتكي "الناس مش بتفهم". إزاي نصلح الغلطة دي؟ ابدأ صغير: فوّض مهام بسيطة أولًا، زي مراجعة الفواتير الشهرية أو إعداد جدول الرواتب، وتابع النتيجة بدون تدخل مباشر. حدد حدود واضحة: قول "ده في حدود صلاحيتك لحد ٥٠٠ دينار/جنيه، فوق كده راجعني" – كده الثقة تبني تدريجيًا. درّب وثقّف: اعمل تدريب للموظفين على السياسات المالية والمحاسبية، عشان تطمن إن القرارات هتكون صح. ركز على النتيجة مش الطريقة: خلّي هدفك النهائي (مثل دقة الحسابات ٩٩٪)، مش إزاي وصلوله. كافئ التفويض الناجح: لو الموظف عمل شغل كويس في مهمة مفوضة، اعترف بيه – ده بيشجع الباقي. التفويض مش ضعف، بالعكس ده قوة. المدير اللي بيفوّض بيبني فريق قوي، بيوفر وقته للأمور الاستراتيجية، وبيحمي الشركة من الخساير اللي بتيجي من التأخير والأخطاء المتكررة. في النهاية: لو عايز الشركة تكبر.. لازم تسيب الناس تكبر معاها. مقالات ذات صلة:مفهوم المراجعة الاداريةالركائز الأساسية للنظام اليابانى فى إدارة الموارد البشريةاستراتيجية تمكين العاملين
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
الأسباب التي تدعونا إلى ترجمة العمليات المالية التي تتم بالعملة الأجنبية ( أهمية ترجمة القوائم المالية )
الأسباب التي تدعونا إلى ترجمة العمليات المالية التي تتم بالعملة الأجنبية ( أهمية ترجمة القوائم المالية ) انتشار الشركات متعدة الجنسية وتعدد فروع هذه الشركات وانتشارها في العديد من الدول المختلفة حيث ان العملة المتداولة في كل دولة تختلف عن العملة المتداولة في الدول الأخرى. وبالتالي لإعداد القوائم المالية المجمعة لهذه الشركات فيتم اعدادها بعملة الدول التي توجد بها الشركة الام ، الامر الذي يدعو إلى ترجمة القوائم المالية للفروع والمعدة بعملة الدول المتواجدة بها إلى عملة الدولة الام. تسجيل العمليات التي تتم بالعملة الأجنبية في الدفاتر المحاسبية يتطلب ترجمة هذه العمليات إلى عملة الدول المتواجد بها الوحدة الاقتصادية. مطالبة فروع الشركات متعددة الجنسية بتقديم تقارير دورية للشركة الام عن نشاطها وعن مستوى أدائها وعن أرباحها وبالتالي يتطلب الامر ترجمة العمليات التي تتم في الدول التي توجد بها الفروع إلى عملة الدولة التي يوجد بها المركز الرئيسي. قيام الوحدة الاقتصادية بنشاط معين في احدى الدول الأجنبية ورغبتها في معرفة نتيجة هذا النشاط وبالتالي يتطلب ترجمة العمليات التي تتم في الدول الأجنبية على عملة الدولة التي يتواجد بها الوحدة الاقتصادية. رغبة المستثمرين الأجانب في استثمار أموالهم في بورصة الأوراق المالية في أحدى الدول وبالتالي يجب عليهم قبل اتخاذ القرار بالاستثمار في أحدى الشركات المحلية ان يقوموا بترجمة القوائم المالية لهذه الشركات من العملة المحلية إلى عملة الدولة الأجنبية التي يوجد بها المستثمر الأجنبي حتى يستطيع اتخاذ قرار على أساس سليم مجلة المحاسب العربي مقالات ذات صلة:نصائح قد تساعدك على النجاح في الجامعةالأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020توقعات ساكسو بنك للربع الثاني 2020: اقتصاد عالمي غير متوازن
المحاسبة المالية
- بواسطة وائل مراد
- 23 فبراير 2025
الآثار السلبية المترتبة على عدم الاهتمام بالمخازن
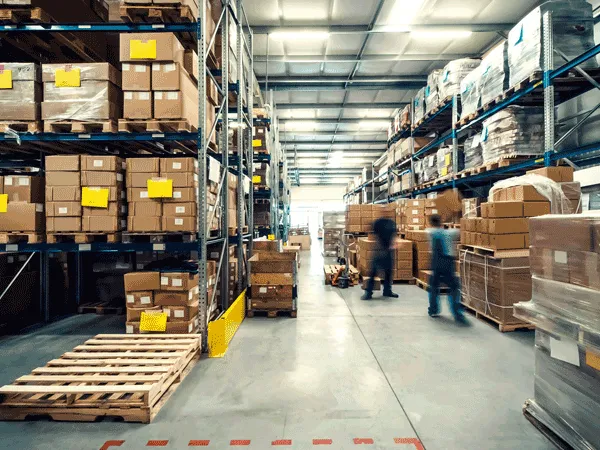
الآثار السلبية المترتبة على عدم الاهتمام بالمخازن إن عدم الاهتمام بإدارة المخازن وتوفير الوسائل التي تمكنها من ممارسة مهامها بشكل مناسب يمكن أن تنتج عنه المشكلات التالية: تلف المخزون: مما يكلف الشركة أو المؤسسة مبالغ كبيرة كان يمكن استثمارها في تنفيذ أو تأمين أصناف أخرى. توقف الإنتاج: كنتيجة لانتهاء المخزون أو عدم تأمين الأصناف في الوقت المناسب. زيادة المواد الراكدة: إن عدم وجود دراسات مستمرة لقياس مستويات المخزون وأنواع المواد المخزنة يؤدي إلى زيادة الأصناف والمواد الراكدة. إن جميع المشكلات التي تم ذكرها سابقا ناتجة عن عدم اهتمام الإدارة بالمخازن، وقد يؤدي ظهور أي منها إلى تكليف الشركة أو المؤسسة مبالغ مالية كبيرة كان يمكن تلافيها فيما لو تم الاهتمام بإدارة المخازن. مقالات ذات صلة:الاحتياطي السريالمشكلات المتعلقة بالاستهلاك في الواقع العمليالمصروفات ما هي وما هي أنواعها؟
