
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- 8 يونيو 2026
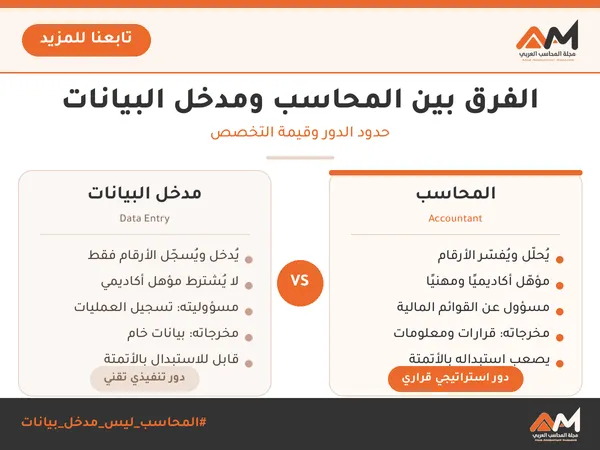
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
مقارنة بين شركات الأشخاص وشركات الأموال
مقارنة بين شركات الأشخاص وشركات الأموال شركـــــــات الأشخاص - كلاً منهما يحرر عند إنشائها عقدا ً . - شركات مقاصة . شركات الأمـــــــــــوال تنقسم شركات الأموال إلى : - - وتقتصر مسئولة المساهم على أداء قيمة الأسهم التي إكتتب فيها ، ولا يسأل عن ديون الشركة إلا في حدود ما إكتتب فية من أسهم . - شركات المساهمة لقطاع الأعمال العام ما هي الجمعية العامة ؟ - هي السلطة العليا في الشركات المساهمة ، وهي تمثل المساهمين اللذين يجتمعون على شكل جمعية عامة للتداول في شئون الشركة . مجلس إدارة الشركة ؟ يتولى إدارة الشركة المساهمة مجلس إدارة يتمون من عدد فردي من الأعضاء لا يقل عن ثلاثة تختارهم الجمعية العامة لمدة ثلاث سنوات . مقالات ذات صلة:أهم 10 مهارات محاسبة تحتاجهاكل ما تريد معرفته عن - النقد والنقد المعادل Cash and Cash Equivalentلماذا ندرس المحاسبية WHY STUDY ACCOUNTING
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
تعرف على ما هي حوكمة الشركات ؟
تعرف على ما هي حوكمة الشركات ؟ الحوكمة هي إطار قواعد وممارسات يضمن من خلاله مجلس الإدارة تحقيق النزاهة والمساءلة والشفافية في علاقة الشركة مع جميع المساهمين أي (الممولين والعملاء والإدارة والمجتمع والحكومة والموظفين). يتكون هذا الإطار من عقود صريحة وضمنية بين الشركة وأصحاب الأسهم لتوزيع المسؤوليات والحقوق والمكافآت، وإجراءات لتوفيق المصالح المتضاربة في بعض الأحيان للمساهمين، وفقًا لامتيازاتهم وأدوارهم وواجباتهم، إضافة إلى إجراءات للإشراف والرقابة وتدفق المعلومات. تعريفات مختلفة للحوكمة - ليس هناك تعريف واحد للحوكمة، فهناك التعريف الذي يحدده الممارسون مثل جمعية الإدارة الأمريكية، التي تعرّفها بأنها كيفية استعادة موّرِدي رأس المال الأرباح من المديرين. كما تعرّف الجمعية الحوكمة أنها تهدف إلى التأكد من أن المديرين لا يسيئون استخدام رأس المال بالاستثمار، ومراقبة المساهمين للمديرين. - من الناحية القانونية يتم تعريف حوكمة الشركات بمجموعة المبادئ والممارسات القانونية التي تتحكم في الشركات المملوكة للقطاع العام. - كما يُعرّف خبراء الحوكمة بالنظام الذي يتم من خلاله توجيه الشركات والسيطرة عليها، من أجل تحقيق التوازن بين الأهداف الاقتصادية والاجتماعية وبين الأهداف الفردية والمجتمعية. ثلاثة مبادئ لحوكمة الشركات: الأول: يجب أن يكون لمجلس الإدارة الحق في إدارة الشركة على المدى الطويل - تفشل حكومة الشركات بشكل رئيسي بسبب التركيز على الإدارة على المدى القصير، حيث يستهلك المديرون كل طاقتهم من أجل تحقيق الأرباح الفصلية، لعلمهم أن أي خسارة في أرباح السهم قد تعني انخفاضه بشكل كبير. - من المفارقات أن الشركات الآن تتحول إلى شركات خاصة حتى تستطيع التركيز على المدى الطويل، فعلى سبيل المثال قام "مايكل ديل" المدير التنفيذي لشركة "ديل" بتحويلها إلى شركة خاصة عام 2013. - زعم "ديل" أن التغييرات الأساسية في الشركة لم يكن من الممكن تحقيقها في ظل الأسواق العامة. - كما قال لاحقًا إن الخصخصة منحت فريق الشركة الحرية للتركيز على الابتكار، بطريقة لم يكن من الممكن تحقيقها في ظل الضغوط لتحقيق الأرباح الفصلية. - ومن أجل السماح لمديري الشركات العامة بالتركيز على المدى الطويل، ينبغي أن تتضمن حوكمة الشركات هذه المبادئ: الأرباح طويلة الأجل: بدلاً من أن تقدم الشركة عرضًا مسبقًا للمحللين لما تتوقع أن تحققه من نتائج مالية - والذي يكون عادة خلال فترة قصيرة المدى أقل من 6 أشهر- ينبغي على الشركات أن تقدم للمحللين أهدافًا طويلة الأجل مثل أهداف حصتها في السوق، عدد المنتجات الجديدة، والنسبة المئوية للعائدات من الأسواق الجديدة. تنوع أعضاء مجلس الإدارة: يكون مجلس الإدارة متنوعًا ومقسمًا داخليًا، عندما يضم أعضاء لديهم خبرات وخلفيات تعليمية وثقافية مختلفة. في هذه الحالة يتم انتخاب ثلث أعضاء مجلس الإدارة سنويًا لمدة 3 سنوات، ويعزز ذلك الاستمراية في مجلس الإدارة، ويتيح الانتخاب كل ثلاث سنوات إنجاز استثمارات طويلة الأجل. وضع لوائح خاصة: بدأت الشركات العامة تعتمد بشكل متزايد على لوائح خاصة، تطلب من أصحاب الأسهم الذهاب إلى محاكم خاصة حين يكون لديهم شكوى أو مطالبات من الشركة ومديريها. ويمثل ذلك حلاً جيدًا في ظل حوكمة الشركات، خاصة وأن المحامين (الذين يمثلون أصحاب الأسهم ممن يملكون عددا قليلا من الأسهم في كثير من الأحيان) عادة ما يبحثون عن أي مشكلة في أسعار الأسهم أو الأرباح لتقديم دعاوى قضائية ضد الشركة أو مجلس إدارتها، مما يشكل عبئًا على مجلس الإدارة. الثاني: وضع آليات لضمان اختيار أفضل الأشخاص في مجلس الإدارة - من أجل إدارة الشركة بكفاءة لفترة طويلة، يجب أن يلتزم مجلس الإدارة باختيار مجموعة من الأشخاص من ذوي الكفاءات والمهارات، ولتحقيق هذا الهدف، عادًة ما ينبغي وضع حدود عمرية وزمنية وغيرها من الشروط. وفقًا لأحدث استطلاع أجرته منظمة "NACD"، فإن نحو 50% من الشركات العامة في الولايات المتحدة الأمريكية لديها حدود عمرية، ونحو 8% لديها حدود زمنية. - في كثير من الأحيان يستمر المديرون في عملهم لأن من الصعب أن يُطلب منهم ترك المنصب، لذلك فإن وضع حدود عمرية وزمنية طريقة حازمة للوصول إلى تكوين مثالي لمجلس الإدارة. - بالنسبة للحدود العمرية فيمكن للمديرين الذين تقاعدوا من العمل بدوام كامل، أن يكرسوا أنفسهم للعمل في مجلس الإدارة - فيما يتعلق بالحدود الزمنية سوف يحتاج المديرون عادة نحو عِقد من الزمن لوضع استراتيجية وتقييم نجاح تنفيذها. - تعتمد العديد من مجالس الإدارات حاليًا على إجراء تقييمات داخلية، إلا أنه من الأفضل أن يقوم طرف ثالث مستقل بعملية التقييم. - تفيد هذه التقييمات في عدم إعادة انتخاب المديرين ذوي الأداء الضعيف، كما أن المديرين سوف يبذلون قصارى جهدهم حتى لا يتم تقييمهم بضعف الأداء. - في إطار حوكمة الشركات يكون لأصحاب الأسهم، ممن لديهم حصة كبيرة في الشركة الحق في ترشيح مديري خلال الاقتراع 3 - منح المساهمين أصواتًا وفقًا لحصتهم في الشركة - يضمن هذا المبدأ منح المساهمين حق اتخاذ قرار على أساس حصتهم في الشركة، فكلما زادت أسهمهم في الشركة زادت إمكانية التأثير لاتخاذ قرار معين. - حتى في حالة إذا ما رأى مجلس الإدارة خطأ في الرؤية التنافسية، فلا يمكنه منع المساهمين من اتخاذ القرار. ففي ظل حوكمة الشركات يبذل مجلس الإدارة قصارى جهده لعرض وجهة نظره، لكنه يترك القرار في النهاية للمساهمين. - تعمل حوكمة الشركات على تطبيق نهج استباقي يتيح مشاركة المديرين مع المساهمين في اتخاذ قرار، لتحقيق أهداف مشتركة، بدلاً من الخلافات. مقالات ذات صلة:تخفيض (إطفاء) الأصول غير الملموسةطبيعة الأصول غير الملموسةالنفقات الرأسمالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
تطوير نظام المحاسبة في الشركات الصغيرة
اعداد د .احمد جميل محمد عبده مدقق مالي ومستشار ضريبي ahmadalborg@yahoo.com الاردن 00962787544476 تطوير نظام المحاسبة في الشركات الصغيرة تعد الشركات الصغيرة العمود الفقري للاقتصاد في العديد من الدول، وتوفر فرص عمل كبيرة، ومن المهم جدًا الاهتمام بتطوير نظام المحاسبة الخاص بها لتحقيق النجاح المستمر والاستمرارية في العمل. فغالبًا ما يتجاهل الكثيرون أهمية تطوير نظام المحاسبة في الشركات الصغيرة، وهو ما يؤدي إلى تخطي العديد من الفرص الحاسمة التي يمكن أن تساعد في نمو تلك الشركة وتحسين أدائها المالي، ولكن يجب أن يكون النظام المحاسبي الفعال على رأس الأولويات في أي شركة تسعى للنمو، وخاصة الشركات الصغيرة. وبما أن هذه الشركات تشكل العديد من المشاريع الناشئة وتعتبر أساسية في الاقتصاد، فإنه من الأهمية بمكان أن تواجه تحديات في عملها، ومن بين أهم هذه التحديات هي صعوبة تنظيم الجوانب المحاسبية والمالية، مما يؤدي إلى صعوبة في تتبع الإيرادات والنفقات، وعدم تحديد التكاليف الفعلية للإنتاج وتقديم الخدمات. للبدء في حل هذه المشكلة ينبغي على الشركات الصغيرة وضع خطط محددة لتطوير النظام المحاسبي، حتى يتم تحديد الأهداف الرئيسية والمراحل المحددة لتحقيقها، كما يجب اختيار النظام المحاسبي المناسب لحجم الشركة ومتطلباتها، ويجب أن يكون متوافقًا مع الخطة الاستراتيجية للشركة، والانتقال بذلك إلى استخدام نظام محاسبي متكامل ومنظم ويتيح استخدامه العديد من المزايا من بينها توفير الوقت والجهد في تسجيل البيانات المالية، وتحسين دقة السجلات المالية وتقارير الأداء، وإدارة النقدية وتوفير الوقت والجهد في إعداد البيانات المالية الشهرية والسنوية. ويمكن أن يساعد النظام المحاسبي المتكامل في تحليل البيانات المالية بشكل أفضل، وتوفير التقارير المالية والضريبية بشكل أسرع وأكثر دقة، وتحسين عمليات الفوترة والتحصيل والدفع، كما يمكن للنظام المحاسبي أن يوفر معلومات مهمة لاتخاذ القرارات الاستراتيجية والمالية، وتحليل أداء الشركة وتحديد نقاط القوة والضعف والفرص الجديدة. وبشكل عام، يعد استخدام النظام المحاسبي المتكامل أمرًا ضروريًا لنجاح الشركات الصغيرة، ولتطوير نظام محاسبي فعال في الشركات الصغيرة العديد من الخطوات الحاسمة والمهمة التي يجب اتباعها: أولًا، يجب تحديد الأهداف والمتطلبات المحاسبية اللازمة لتحقيق الأهداف، بحيث تتوافق هذه الأهداف والمتطلبات مع خطة الشركة الاستراتيجية، وأن يكون النظام المحاسبي المستخدم متوافقًا معها، كما يجب تحديد المتطلبات الضريبية والمالية الأخرى التي تواجه الشركة وضمان تلبية هذه المتطلبات من خلال نظام المحاسبة. ثانيًا، يجب اختيار النظام المحاسبي المناسب الذي يتناسب مع احتياجات واساسيات عمل الشركة وميزانيتها، بحيث يتميز هذا النظام بكونه سهل الاستخدام ويوفر الوظائف المحاسبية اللازمة لتلبية احتياجات الشركة، مع الانتباه الى ان هذا النظام يسمح بتوسّع والتحديث في حال تغيرت احتياجات الشركة. ثالثًا، يجب تحسين إجراءات المحاسبة وتبسيطها داخل النظام قدر الإمكان، حيث يمكن تحسين الإجراءات عن طريق استخدام التكنولوجيا، والانتقال إلى الحوسبة ، ويمكن أيضًا تحسين إجراءات المحاسبة عن طريق استخدام الأتمتة والتحكم في العمليات اليدوية لتوفير الوقت والجهد. رابعًا، يجب تدريب وتطوير فريق المحاسبة لتحسين مهاراتهم وزيادة فهمهم لنظام المحاسبة، وذلك عن طريق تقديم دورات تدريبية وورش عمل متخصصة، كما يجب توفير الموارد اللازمة لتحسين الكفاءة والإنتاجية في العمل. خامسًا، يجب الانتباه إلى تنظيم السجلات المحاسبية والمالية، وذلك بإدخال البيانات بشكل دقيق ومنتظم، وإجراء عمليات التدقيق الدورية للتأكد من صحة البيانات والتقارير. سادسًا، يمكن استخدام برامج المحاسبة لتسهيل إدارة السجلات المحاسبية والمالية، وتوفير الوقت والجهد في إدخال البيانات وإصدار التقارير، وكذلك تحسين التعاون بين أعضاء الفريق. سابعًا، يمكن استشارة محاسب محترف لتقييم نظام المحاسبة الحالي وتوفير النصائح والتوجيهات لتحسينه وتطويره، وكذلك لتوفير الدعم والمشورة فيما يتعلق بالقوانين واللوائح المحاسبية والضريبية. وفي النهاية تطوير نظام المحاسبة في الشركات الصغيرة يتطلب الكثير من الجهد والتركيز، ولكنه يشكل عاملًا حاسمًا للنجاح والنمو المستمر في أي مؤسسة صغيرة، واتباع تلك الخطوات يساعد الشركات الصغيرة على تحقيق النمو المستمر والاستمرارية في العمل و يشكل عاملًا حاسمًا للنجاح في أي مؤسسة صغيرة. مقالات ذات صلة:تعريف الشركةجدول مقارنة بين الشركات التجارية و المدنيةكيف نقيم أداء شركة ماليا؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
الفرق بين القروض قصيرة وطويلة الأجل للشركات
الفرق بين القروض قصيرة وطويلة الأجل للشركات القروض قصيرة الأجل بتُستخدم عادة لتمويل رأس المال العامل (زي شراء مخزون أو تغطية فجوة تحصيل مؤقتة)، ومدتها غالبًا أقل من سنة. مميزاتها المرونة وسهولة الحصول عليها، لكن عيبها إعادة التفاوض المستمر وتقلب أسعار الفائدة. القروض طويلة الأجل بتُستخدم لتمويل الأصول الثابتة أو التوسعات الكبرى، ومدتها بتمتد لسنين. بتدّي استقرارًا في التخطيط المالي، لكن بتتطلب ضمانات أكبر وغالبًا شروطًا أكثر تشددًا من البنك. القاعدة الذهبية في التمويل مبدأ "المطابقة" (Matching Principle): مول أصولك قصيرة الأجل بديون قصيرة الأجل، وأصولك طويلة الأجل بديون طويلة الأجل. الخلط بين النوعين من أكتر أسباب أزمات السيولة في الشركات.
