
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي كتير من الشركات بتستثمر في أنظمة محاسبية متطورة، وبرضو بتتفاجئ باختلاسات أو أخطاء جسيمة كانت ممكن تتمنع بضوابط بسيطة. الرقابة الداخلية مش مجرد إجراءات ورقية، هي البنية اللي بتحمي أصول الشركة وقراراتها المالية. مبدأ الفصل بين المهام أخطر حاجة في أي دورة مالية إن نفس الشخص يكون مسؤول عن تنفيذ العملية والموافقة عليها والتسجيل المحاسبي ليها في نفس الوقت. لازم الصلاحيات دي تتوزع، حتى لو الشركة صغيرة. التسويات البنكية الدورية مش مجرد إجراء روتيني، التسوية البنكية المنتظمة بتكشف أي حركة غير مبررة بسرعة، وكل ما اتأخرت زادت صعوبة تتبع المشكلة. الموافقات متعددة المستويات للمصروفات والمدفوعات اللي فوق حد معين، لازم يكون فيه أكتر من مستوى موافقة، مش بس لمنع الغش، لكن كمان لمنع الأخطاء غير المقصودة في القرارات الكبيرة. المراجعة الداخلية المستقلة وجود جهة مراجعة داخلية مش تابعة للإدارة التنفيذية بشكل مباشر بيدّي طبقة حماية إضافية، وبيساعد مجلس الإدارة يطمّن إن الأرقام اللي بتوصله فعلاً بتعكس الواقع. الرقابة الداخلية القوية مش عبء إداري، هي استثمار بيوفر على الشركة خسائر أكبر بكتير من تكلفة تطبيقها، وأي مدير مالي جاد لازم يحطها في أول أولوياته.

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
بعض من مهام المدير المالي و مهام مدير الحسابات
بعض من مهام المدير المالي و مهام مدير الحسابات اولا .. مهام المدير المالي 1- التحليل المالي والتخطيط : تقدير حجم المبالغ الواجب تشغيلها في الشركة تقييم حجم الشركة ومعدل النمو 2- القرارات الأستثممارية : الكفاءة في توزيع النقدية على الأصول 3- قرارات التمويل وهيكلة راس المال : رفع راس المال وتوفير دفعات للدائننين في الوقت المناسب 4- إدارة مصادر المالية مثل راس المال العامل 5- إدارة المخاطر وحماية أصو ل الشركة 6- توفير راس المال 7- العلاقة مع المستثمرين 8- تمويل قصير الأمد 9- البنوك والضمانات الأمانات 10- الديون والتحصيل 11- الأستثمار 12- التأمين ثانيا .. مهام مدير الحسابات 1- إدارة وتوجيه موظفي الحسابات للتأكد من حصولهم على القدر الكافي منالتحفيز والتدريب وتأديتهم مسئولياتهم الوظيفية وفقاُ للمعايير المطلوبة. 2- المساعدة في تطوير خطط العمل لتمكين الشركة من تحقيق أهدافها. 3- تقديم خدماتكاملة في مجال المحاسبة إلى الشركة، بما في ذلك إعداد التقديرات، والميزانيةالسنوية وميزانية رأس المال، والحسابات النهاية. 4- تقديم النصيحة والتوجيه إلىالمديرين والموظفين في الأمور المتعلقة بتفسير وتنفيذ القواعد الماليةوالمحاسبة. 5- وضع وإعداد جميع المراقبات والعمليات الضرورية الأخرى للتأكد منالالتزام بالمتطلبات والقواعد القانونية والمالية. 6- متابعة نظام المعلوماتالمالي بضمان تقديم المعلومات الدقيقة في الموعد المحدد من أجل اتخاذ القراراتالإدارية. 7- الإشراف على إعداد الإيرادات الإحصائية والتحليل المالي حول العديدمن الموضوعات الخاصة بالاستخدام داخل الشركة وخارجها. 8- الإشراف على إدارةالقروض ونظام استردادها، بما في ذلك الاتصال بالسماسرة والمقرضين. 9- إعدادومتابعة تغيرات التدفقات النقدية والسجلات الخاصة بها لتحديد الاستخدام الأمثلللأموال أو الحاجة إلى زيادة الإيرادات. مقالات ذات صلة:ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟دراسة مختصرة عن الأصول الثابتةأهمية وظيفة التخزين
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
التمويل عن طريق الحسابات المتراكمة
التمويل عن طريق الحسابات المتراكمة تعبر الحسابات المتراكمة عن المبالغ أو الدفعات مقدماً من العملاء في مقابل الحصول على سلفة في المستقبل ، وتمثل هذه المبالغ النقدية ائتماناً ممنوحاً من العملاء للشركة بدون تكلفة .بجانب ذلك تمثل الاجور المستحقة ودائنون توزيعات الارباح أهم مصادر التمويل الذاتي القصير الاجل ، لانه يترتب عليها تأجيل المدفوعات النقدية الممثلة لها لعدد من الشهور لحين توفير السيولة بدون تكلفة الشركة مقالات ذات صلة:المحاسبة عن الأصول غير الملموسة التي لا يمكن تحديدها بذاتهاشهرة المحل السالبةطرق تقدير شهرة المحل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي
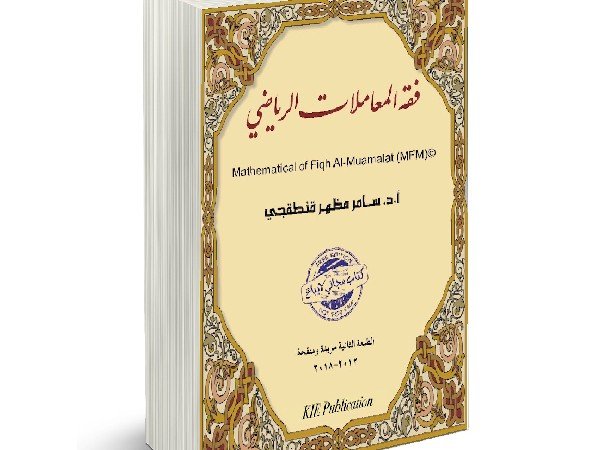
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي مرفق مع الكتاب 13 ملف مساعده بصيغة أكسيل شيت جزى الله أ .د / سامر مظهر قنطقجي عنا خير الجزاء وجعله الله في ميزان حسناته حمل الكتاب من هنا مقالات ذات صلة:BUDGETINGالربط بين محتوى المعلومات لقائمة الدخل وقائمة التدفقات النقديةتحليل التقارير المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة المالية
طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة المالية تعتبر القوائم المالية الخارجية ذات الغرض العام إحدى منتجات المحاسبة المالية، ومن ثم فان أهداف القوائم المالية ومقدرتها على تقديم المعلومات إلى من يستخدمونها - من خارج المنشأة - تتأثر بطبيعة النتائج التي يمكن استخراجها من سجلات المحاسبة المالية وترتبط المعلومات التي تشملها مجموعة معينة من القوائم المالية ذات الغرض العام بوحدة اقتصادية محددة، قد تكون منشأة فردية، أو شركة قابضة مع شركاتها التابعة ، وبالتالي فإن نطاق المعلومات التي تشملها القوائم المالية يقتصر على وحدة معينة يمكن تمييزها على وجه التحديد ويقتصر التسجيل في الحسابات على الأحداث التي وقعت فعلا والتي يمكن قياسها قياسا نقديا ويتأثر بها المركز المالي للمنشأة، ومن ثم فان المعلومات التي تشملها القوائم المالية تقتصر إلى حد كبير على الآثار النقدية للأحداث التي وقعت فعلا دون غيرها. وفي المحاسبة المالية يتم التعبير عن المركز المالي للمنشأة في صورة معادلة مثل حقوق المساهمين حقوق الملكية = الأصول - الالتزامات الخصوم وكل معاملة أو حدث يؤثر على المركز المالي للمنشأة له تأثير أيضا على اثنين أو أكثر من أطراف هذه المعادلة. ويعتبر تبويب تلك الآثار إلى آثار ايرادية وآثار رأسمالية من الاهتمامات الأساسية للمحاسبة المالية. ومن ثم فإن المعلومات التي تشملها القوائم المالية ذات الغرض العام تتركز حول رأس المال والدخل. ويتم إعداد تقارير تشمل المعلومات التي تتجمع في حسابات الوحدة المحاسبية، وتقدم هذه التقارير إلى الأطراف والجهات التي تهتم بالمنشأة في فترات زمنية منتظمة خلال حياة المنشأة. وفي المحاسبة المالية تقاس الآثار المالية للأحداث على أساس فرض استمرار المنشأة بمعنى أنه ليست هناك نية أو ضرورة لتصفية المنشأة وتقليص نطاق عملياتها. ولهذا الافتراض أثر كبير على القوائم المالية فالمنشأة بطبيعتها تيار مستمر من الأنشطة ويؤدي تقسيم هذا التيار إلى أجزاء دورية، تعد عن كل منها مجموعة من القوائم المالية ، إلى تجزئة كثير من العلاقات الواقعية ويضفي على القوائم المالية هالة من الدقة ليس لها ما يبررها. فالقوائم المالية - حتى في أفضل الظروف المواتية – تتسم بأنها ليست نهائية فالانطباع الذي تتركه هذه القوائم والقرارات التي تبني عليها قد تتغير جميعها في ضوء الأحداث المقبلة، وبالتالي يجب دراسة هذه القوائم في ضوء هذا الاحتمال، كما يجب اتخاذ القرارات على هذا الأساس. ولا تقتصر المعلومات التي تشملها القوائم المالية على المتحصلات والمدفوعات النقدية وحدها، إذ أنه قد يتم تسجيل الدخل الذي ينتج عن معاملة معينة أو النفقة التي يتطلبها إنجاز تلك المعاملة، في فترة زمنية سابقة أو لاحقة للتحصيل أو الإنفاق النقدي الذي يرتبط بها، وذلك حتى يمكن تحديد الدخل الذي ينسب لكل فترة زمنية على حدة، وتحديد أثر ذلك الدخل أو النفقة على الأصول والخصوم في نهاية تلك الفترة. ولا تختص المحاسبة المالية بالتقييم الكمي لكثير من المتغيرات والأحداث التي قد لا تكون على جانب كبير من الأهمية لمن يستخدمون القوائم المالية خارج المنشأة عند اتخاذ قراراتهم المالية لا تختص بقياس قيمة السمعة الحسنة لنوعية منتج أو خدمة، كما أنها لا تختص بقياس الأثر الاجتماعي لعمليات منشأة أو أثر الأحوال الاقتصادية العامة على تلك المنشأة. فهي لا تقيس سوى الأحداث التي يؤيدها الدليل الموضوعي والقابل للمراجعة والتحقيق - إلا إذا كان ذلك مطلوبا على وجه التحديد لغرض آخر يتعلق بالقوائم المالية - مثل الإفصاح عن معلومات إضافية تعتبر ضرورية لكي تكون القوائم غير مضللة ومن ثم فان المعلومات التي تشملها القوائم المالية ليست سوى نوع واحد من المعلومات التي يتعين أن يعتمد عليها من يستخدمون القوائم المالية خارج المنشأة عند اتخاذ قراراتهم يضاف إلى ذلك أن المحاسبة المالية لا تختص بتزويد من يستخدمون القوائم المالية خارج المنشأة بتقييم للنتائج الاقتصادية التي تترتب على كل من الاختيارات أو البدائل التي يواجهونها، فبالرغم من أن توفير المعلومات المالية عن المنشأة يعتبر من وظائف المحاسبة المالية إلا أن التحليل الذي يجب أن يقوم به المستثمرون والمقرضون الحاليون والمرتقبون فيما يتعلق بتقييم النتائج الاقتصادية لكل من الاختيارات أو البدائل المختلفة التي يواجهونها لا يعتبر من وظائف المحاسبة. وبالمثل، فان المحاسبة المالية تختص بتقديم معلومات مفيدة لتقييم أداء الإدارة إلا أن إجراء هذا التقييم ليس من وظائف المحاسبة. وبصفة عامة يجب التمييز بين وظيفة تقديم المعلومات المالية واستخدام تلك المعلومات ويتوقف نجاح أو فشل المنشأة على كثير من العوامل الاقتصادية العامة مثل الطلب على منتجاتها وخدماتها، ومثل الموارد الاقتصادية للمنشأة وقدرة الإدارة على الاستفادة من الفرص المتاحة والتغلب على الظروف غير الملائمة. فالواقع أن هناك بعض العوامل التي تؤثر على نجاح أو فشل المنشأة دون أن يكون في مقدور الإدارة أن تؤثر في تلك العوامل أو تسيطر عليها. ولا تستطيع المحاسبة المالية أن تفصل بين أداء الإدارة وأداء المنشأة إذ أن المعلومات التي تحتويها القوائم المالية تقصر عن تقييم أداء الإدارة بمعزل عن أداء المنشأة نفسها مقالات ذات صلة:الاحتياطي القانونيالتعريف بالاحتياطي وتحديده وأهميتهمصروفات التأسيس - موضوع للنقاش
