
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
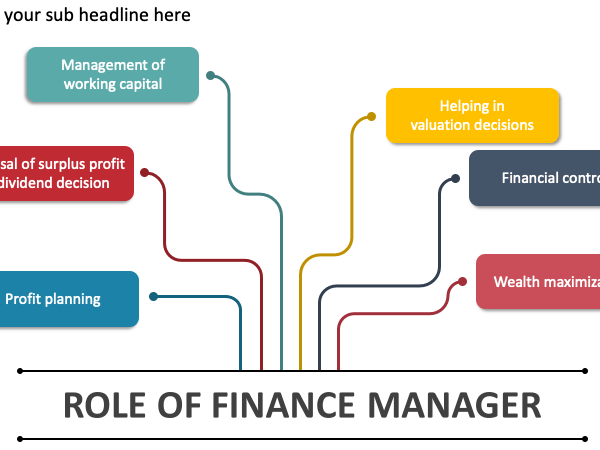
50 مهمة ومسئولية من مهام المدير المالي الناجح
50 مهمة ومسئولية من مهام المدير المالي الناجح المدير المالى هوا الشخص المسئول ماليا فى الشركة امام مجلس ادارة الشركة وعلية ان يعرف كل صادر ووارد فى المؤسسة والشركة بحيث يكون هوا من لدية التبرايرات الميزانيات النهائية والحسابات الختامية فى الشركة التى يعمل فيها ، وهوا المسئول ايضا عن وضع درسات الجدوى للمشاريع ويكون ملم ايضا با ادارة المصادر المالية للشركة تتضمَّن المهام والمسؤوليات والواجبات الوظيفية المكلف بها المدير المالي ما يلي: إدارة ميزانيات الشركة إدارة الحسابات إعداد التقارير الخاصة بأرباح الشركة والإشراف عليها النظر في التكاليف والمصاريف والإيرادات ومراجعتها والتحقق منها تخطيط وتوجيه جهود العاملين في القسم المالي لدى الشركة الإشراف على مجمل العمليات والأنشطة التي يقوم بها قسم المالية في الشركة تحضير التقارير اللازمة وذلك وفقًا لقوانين، وتعليمات، وسياسات الشركة تقديم التقارير المالية شرح وتفسير لغة الأرقام والبيانات المالية تقديم النصائح بخصوص الأنشطة الاستثمارية واقتراح الاستراتيجيات التي على الشركة اتخاذها الحفاظ على المستوى المالي للشركة تحليل الأنشطة المالية اليومية والروتينية للشركة تقديم الخطط المالية المستقبلية التواصل مع المدققين والمحللين الماليين العمل المباشر مع الأقسام الأخرى من الشركة ومناقشة أهداف الشركة وخططها المستقبلية معهم المساهمة في عمليات التخطيط واتخاذ القرارات عرض وتقديم الخطط الإدارية المالية طويلة الأجل تحليل البيانات والمعلومات المالية ادارة النقدية واستثمار الاموال الفائضة تمويل الشركة من مصادر التمويل المختلفة عند الحاجه ادارة صناديق المعاشات ادارة مخاطر التمويل المختلفة كمخاطر تقلب اسعار العملات والتضخم وتغير اسعار الفائدة وغيرها. إعداد الميزانية التقديرية والرقابة على المصروفات والنفقات وتحديد الإنحرافات ما بين ما كان متوقع والواقع الفعلى ورفع التقارير بذلك لمجلس الإدارة التحليل المالى لأنشطة الشركة ومقارناتها مع الشركات الأخرى من نفس الصناعة وتحديد اسباب الفشل ومعالجتها وتحديد نقاط القوة والعمل على تعزيزها مساعدة جميع وحدات المنشأة وتقديم النصح عندما يتعلق الأمر بالإدارة المالية. وضع خطط توفير السيولة النقدية على المدى القصير و المساعدة فى وضع الخطط الإستراتيجية للمنشاة على المدى الطويل إعداد قائمة التدفقات النقدية وإعداد دراسات الجدوى تقديم الإقتراحات ورفع التقارير لمجلس ادارة الشركة القدرة على التعامل مع اى عجز او فشل مالى محتمل متابعة أرصدة البنوك والأسهم والسندات وتخضير التقارير الخاصة بها ورفعها لمجلس الإدارة بالطبع تنفيذ اهداف للإدارة المالية. المحافظة علي اصول وممتلكات الشركة ومتابعتها القيام بكافة الشئون المالية والخدمات المالية بما في ذلك الحسابات والايرادات والمصروفات وتوجيه العمل بها والتنسيق بينها ، والتأكد من سلامة وفاعلية الاداء فيها وتحقيق الانسجام والتكامل بينها والنظر في جميع المسائل التي ترد في هذا الشأن . العمل علي تنفيذ الانظمة واللوائح والقرارات والتعليمات الخاصة بالشئون المالية والعمل علي تعميمها وشرحها وتفسيرها لجميع الادارات الأخرى في الشركة بما يؤدي الى تعميم الشفافية في الممارسات المالية في الشركة . المشاركة في اعمال اللجان والاجتماعات المتعلقة بمجالات عمل الادارة المالية علي سبيل المثال الاجتماعات الدورية والتنسيقية وكذلك لجان المشتريات بما يؤدي الي تسهيل عمل اللجان وتحقيقها للأغراض التي من اجلها شكلت . التنسيق مع الادارات الأخرى في الشركة من خلال الاجتماعات والاتصالات الدورية ،لتحديد احتياجاتها من التسهيلات والخدمات المالية ، والعمل علي توفيرها من اجل تسهيل عمل هذه الوحدات ومساعدتها في انجاز الاعمال المنوطة بها . المشاركة مع ادارة الحاسب الالي في تحديد الاحتياجات من حزم البرامج المتعلقة بنشاط الادارة من اجل الوصول الي الصورة الكاملة لخطوات العمل في الادارة من اجل زيادة الكفاءة والفعالية في الادارة . الاشتراك في اعداد الميزانية التقديرية ، والتنسيق لإحكام المراقبة على النفقات الاساسية والمصروفات الأخرى ، ودراسة الانحرافات السالبة والموجبة الناتجة من مقارنة المنصرف الفعلي بالمقدر ، ورفع التقارير الدورية عن تلك الانحرافات لصاحب الصلاحية . الاقتراح علي ادارة الشركة الكيفية المناسبة حيال السيولة النقدية ، في زيادة ايراداتها . متابعة حركة الصرف الفعلي وتغذية الحسابات الجارية لمقابلة الشيكات الصادرة والتنسيق مع البنوك علي جدولة التحويلات والسحب علي المكشوف . اصدار تعليمات اقفال الحسابات قبل نهاية العام المالي وتشكيل اللجان اللازمة واعداد المصادقات علي الارصدة المدينة والدائنة وحسابات البنوك الجارية وحسابات الاستثمار والرفع بتلك التعليمات الي صاحب الصلاحية لاعتمادها . العمل علي اعداد الحسابات الختامية للشركة واعتمادها من صاحب الصلاحية تقديم المشورة والرأي لجميع الوحدات الادارية بالشركة في المسائل التي تتعلق بالشئون المالية ، ومعالجة ما يرد من مشكلات بهذا الشأن . تحديث وتنظيم السجلات والبيانات والاحصاءات المتعلقة بنشاطات الادارة وحفظها والاستفادة من الامكانات التقنية في معالجتها ، وتزويد الجهات المختصة بالتقارير والمعلومات والبيانات وفقا للقواعد والتعليمات . تحديد احتياجات الادارة من القوى العاملة والاجهزة والادوات ومتابعة توفيرها . اعداد التقارير الدورية عن انجازات الادارة واقتراحات تطوير الاداء فيها وتقديمها الى المدير العام . الموافقه على أو رفض السقف الإئتماني للعملاء وكذلك مصادر تدبير الأموال سواء من بنوك أو من خلال طرح أسهم جديدة. تقديم المشورة بشأن الأنشطة الاستثمارية وتقديم الاستراتيجيات التي يجب على الشركة اتخاذها الحفاظ على الصحة المالية للمنظمة. رصد كافة التدفقات النقدية والمساهمة بتوقع الاتجاهات المستقبلية وتحليل التغييرات وتقديم المشورة. المصدر : مجلة المحاسب العربي مقالات ذات صلة:الاهداف الاساسية لدراسة معايير التقارير المالية الدولية (IFRS)أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبيةقائمة التغيير في حقوق الملكية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
اختيار قرارات الاستثمار
اختيار قرارات الاستثمار إن اختيار قرار الاستثمار في نوع معين من الاستثمارات يتم عن طريق اتخاذ قرارات تخصيص أصول محفظة الأوراق المالية بمعنى كيف يتم توزيع استثمارات محفظة الأوراق المالية على فئات الأصول المالية المختلفة من أسهم، سندات، أوراق أجنبية، وتوجد اعتبارات يجب أخذها في الاعتبار عند اختيار قرار الاستثمار وهي كما يلي: · ما يتضمنه قرار الاستثمار ( قرار شراء أوراق مالية ) من النوع المستقر من الأوراق أو النوع الذي يتسم بالأمان والتي يمكن تحويلها إلى نقدية في فترة قصيرة ودون خسائر تذكر أي أنها منخفضة المخاطر عند التحويل إلى نقدية. · نسب الاستثمار في الأوراق المالية داخل كل قطاع أو بمعنى كيفية توزيع الأموال المستثمرة في المحفظة. · مستوى المخاطرة المقبول ويتوقف على الفلسفة والسياسة التي تتبناها إدارة المحفظة، والتي لا تخرج عن سياسة متحفظة أو هجومية أو معتدلة. · الاعتبارات الضريبية وتأثيرها على اختيار قرار الاستثمار وبالتالي تحديد التشكيلة المكونة لمحفظة الأوراق المالية، حيث يتم الأخذ في الاعتبار معدلات الضرائب على التوزيعات والأرباح الرأسمالية ومدى تحقيق وفورات ضريبية. · مستوى التنويع، ونوعه ودرجته وهل هو قائم على دراسة علمية أو تنويع عشوائي وذلك كما سبق الإشارة إليه. · متطلبات الربحية والسيولة، حيث أن الآلية التي تحكم قرار الاستثمار هو مدى الموائمة بين مستويات الربحية ودرجة السيولة المطلوبة. لالتزام بقاعدة الشراء بسعر منخفض والبيع بسعر عالي. مقالات ذات صلة:الاستثمار في الصناديق الاستثمارية المتخصصةالرأي الفقهي في الأوراق الماليةالقبولات المصرفية Banker's Acceptances
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
وسائل إدارة المخاطر
وسائل إدارة المخاطر يقصد بإدارة المخاطر هي تنظيم متكامل بهدف مجابهة المخاطر بأفضل الوسائل وأقل التكاليف وذلك عن طريق اكتشافه وتحليله وقياسه وتحديد وسائل مجابهته مع اختيار أنسبها لتحقيق الهدف المطلوب. يتم تقسيم وسائل إدارة المخاطر تبعاً لمدى تأثير كل وسيلة على المخاطر وعناصره المختلفة كما في الشكل التوضيحي التالي: من الشكل السابق يتبين أن وسائل إدارة المخاطر متعددة ومتنوعة وتنقسم حسب مدى تأثيرها على الخطر. وسوف يتم هنا تناول إدارة المخاطر باستخدام استراتيجية التحصين كمثال. مقالات ذات صلة:تقرير وكالة الطاقة الدولية: العالم يعود للنفط… فهل فشلت التحولات الخضراء؟النفط الخليجي يشق طريقه إلى الهند تحالف طاقة جديد يعيد رسم خريطة الاقتصاد الآسيويحين تتنفس الأسواق الخليجية… الفيدرالي الأميركي يخفض الفائدة والعوائد ترتفع!
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
مخاطر الاعمال والمخاطر المالية Business and Financial Risk
مخاطر الاعمال والمخاطر المالية Business and Financial Risk تشير مخاطر الاعمال إلى طبيعة أعمال المنشأة المصدرة للورقة المالية ، وتظهر مخاطر الاعمال مع انخفاض الطلب على منتجات المنشاة وتحول الانتاج إلى مخزون ، مما يؤدي إلى زيادة نسبة التكاليف الثابتة عن التكاليف المتغيرة التي تؤثر بدورها على تباين اللتدفقات النقدية كنتيجةلتغيير مستويات المبيعات نتيجة لتغيير سوق الاعمال ( رواج – كساد .... ) ، فعندما تزداد نسبة التكاليف الثابتة إلى التكاليف المتغيرة ترتفع مخاطر الاعمال نتيجة لتحميل المنشأة عبئاً ثابتاً كبيراً قد لا تستطيع المنشاة الوفاء به إذا انخفضت المبيعات أوحدثت حالة كساد في السوق ، ويترتب على ذلك مستوى أداء المنشأة من الممكن أن يتدهور ويتبعه بالقطع الاوراق المالية التي أصدرتها هذه المنشاة ، وعلى ذلك يمك القول بان مخاطر الاعمال ترتبط بالقرارات الاستشمارية اليت يتم اتخاذها . أما المخاطر المالية فترتبط بهيكل التمويل الخاص بالمنشاة المصدرة للاوراق المالية ، ونعني بذلك مزيج التمويل من حقوق الملكية من حق الملكية والديون داخل المنشاة ، وكلما زاد أعتماد المنشاة على الديون كلما ترتب على زيادة العبء الثابت المطلوب دفعة سنويا وفي شكل نقدي والذي يتمثل في قيمة الفائدة المستحقة على هذه الديون ، وإذا حدث وعجزت التدفقات النقدية للمنشاة عن تغطية اعباء الفائدة فقد يمكن أن يؤدي ذلك لتوقف المنشاة وتعثرها ، وعلى ذلك يمكن القول بان المخاطر المالية ترتبط بالقرارات المالية التي يتم اتخاذها . والجدير بالذكر ، أن مخاطر تغير القوة الشرائية ومخاطر اسعار الفائدة تكون أكثر تأثيرا على الاوراق المالية ذات معدل العائد الثابت مثل السندات . ومن ناحية أخرى فإن مخاطر الاعمال والمخاطر المالية تكون أكثر تأثيراً على الاوراق المالية المرتبطة بالملكية مثل الاسهم العادية . مقالات ذات صلة:تعرف على ما هي حوكمة الشركات ؟المحاسبة عن الأصول غير الملموسة التي لا يمكن تحديدها بذاتهاشهرة المحل السالبة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
التوقعات ومفهوم الخطر
التوقعات ومفهوم الخطر عندما يتم اتخاذ القرارات في ظل ظروف التأكد فانه عند تنفيذ القرار فان نتائج القرار ستكون مطابقة لما كان متوقع ، وهنا وفي ظل ظروف التاكد تتساوى التوقعات مع ما يحدث فعلاً أي انه لا يوجد خطر . وعلي ذلك تكون فعندما تكون النتائج الخاصة بقرار الاستثمار مطابقة لتوقعات المستثمرفإن المستثمر هنا لا يعاني من اي درجة من درجات الخطر عندما يتم اتخاذ قرارة في ظل ظروف التأكد . ومع بعض التبسيط فإن المستثمر عندما يقوم بشراء ورقة مالية لا يوجد إختلاف على عائدها المتوقع من وجهة نظر المستثمر والعائد المحقق فعلاً ، فإننا نصف هذا الاستثمار بأنه الاستثمار الحالي من المخاطرة ، اي ان المستثمر يستثمر اموالة في ظل أصل خال من المخاطرة. ويحصل على معدل عائد خال من المخاطرة . Riskless rate of return ولكن هل توجد استثمارات في الاوراق المالية تحقق ذلك ؟ الاجابة على ذلك ومع التبسيط هي نعم فعندما يقوم المستثمر بالاستثمار في اذون الخزانة قصيرة الاجل فإنه متاكد من العائد الذي سيحصل عليه بناء على سعر شراء الورقة المالية – أذون الخزانة الذي قام بدفعة . مقالات ذات صلة:أهمية المراجعة الادرايةدورة إعداد محاسب مالي محترفالاقتصاد اليوم – مباشر وواضح، مناسب للتحديث اليومي
