
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 كيف تحسب نقطة التعادل
 الخصم المكتسب والمسموح به بطريقة بسيطة جداً
 طرق حساب اهتلاك الأصول الثابتة: القسط الثابت مقابل الرصيد المتناقص
وبالأسفل كل موضوعات القسم من الأحدث نشرًا

القوائم المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أغراض (استخدام) تقرير الميزانية العمومية
أغراض (استخدام) تقرير الميزانية العمومية تقرير الميزانية العمومية هو أداة مهمة في إدارة الموارد والأموال في المؤسسات والحكومات. يتم إعداد هذا التقرير لتوضيح الإيرادات والنفقات العامة على مرحلة زمنية محددة، ويعرض التركيبة الدقيقة للحسابات والمعاملات المالية للمنظمة. تقرير الميزانية العمومية يهدف إلى تحليل وتقدير القدرة على التكاليف واستخدام الموارد، وتقدير الفائض أو العجز المالي وتوزيع الموارد بطريقة فعالة وعادلة. هذا يساعد على تحسين الإدارة المالية واتخاذ قرارات استثمارية صحيحة. من المهم للمؤسسات والحكومات أن يبلغوا المواطنين والجمهور بشكل شفاف وواضح حول استخدام الأموال العامة. تقرير الميزانية العمومية يوفر هذه الشفافية من خلال توضيح المصادر والاستخدامات للأموال العامة، وكذلك تقديم معلومات حول التزامات المؤسسة المالية وتحليل الأداء المالي. إضافة إلى الشفافية، يساهم تقرير الميزانية العمومية في مجموعة متنوعة من الأغراض الأخرى. على سبيل المثال، يساعد في تنسيق الأنشطة والموارد في المؤسسة بشكل أفضل، حيث يوفر نظرة شاملة على المصروفات المتوقعة ويسمح للإدارة بتحديد الاحتياجات والأولويات والتخطيط المالي. تستخدم المؤسسات والحكومات تقرير الميزانية العمومية أيضًا لتقييم أداء الموظفين والأقسام المختلفة. يمكن استخدام هذا التقرير لتحليل النفقات والإنفاق وتقدير العجز أو الفائض في الميزانية، وبالتالي تحديد المجالات التي تحتاج إلى تحسين وتطوير. علاوة على ذلك، يمكن استخدام تقرير الميزانية العمومية لأغراض الشفافية المالية والتوجيه الاستراتيجي للمؤسسة. يمكن للجمهور والمساهمين تقييم كيفية استخدام الموارد المالية وتقييم الأداء المالي للمؤسسة على المدى الطويل. هذا يساهم في بناء الثقة والشفافية بين المؤسسة والجمهور. لخلاصة، يعد تقرير الميزانية العمومية أداة هامة في إدارة الموارد المالية واتخاذ القرارات المالية الصحيحة. يساعد في تحقيق الشفافية والعدالة وتقدير الأداء المالي وتوجيه الاستراتيجيات المستقبلية للمؤسسة. تقرير الميزانية العمومية هو أداة قوية يجب أن يكون لديها دور مهم في جميع المنظمات والحكومات لتحقيق النمو والتنمية المستدامة. مقالات ذات صلة:أهداف التقارير الماليةشرح شامل خطوات إعداد القوائم المالية6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
برنامج الميزان - المعلومات المرافقة
برنامج الميزان - المعلومات المرافقة الموقع الرسمي لبرنامج الميزان - تركيا تعتبر نافذة المعلومات المرافقة من الميزات الأساسية المبتكرة في الإصدار الجديد الميزان دوت نت, حيث أن هذه النافذة تعطينا معلومات متنوعة ومختصرة وبدون جهد كبير يتطلبه طلب هذه المعلومات عن طريق التقارير. ويمكننا إظهار هذه النافذة من خلال قائمة أدوات - المعلومات المرافقة. ونستفيد من هذه النافذة في أخذ معلومات عن الأمور التالية: : وذلك بالتعليم على الحساب في أي مكان كان سواء في شجرة الحسابات أم في الفاتورة أم في سند القيد ....الخ. وعندها سيعطينا مدين ودائن هذا الحساب ورصيده. : وذلك بالتعليم على المادة في أي مكان كانت سواء في شجرة المواد أم في الفاتورة....الخ. وعندها سيعطينا السعر الإفرادي للمادة الموجود في بطاقة المادة في صفحة الأسعار والكمية الموجودة من هذه المادة وكلفة المادة وربح وحدة المادة في هذه الفاتورة والربح الإجمالي للوحدات المتحركة من هذه المادة في هذه الفاتورة إضافة لمعلومات عن هذه المادة على مستوى المستودع وعلى مستوى الفروع. سند القيد: وذلك عندما نكون في نافذة معالجة سندات القيد ونعرض سندات القيد الموجودة في قاعدة بياناتنا, عندها عند الوقوف على سند قيد معين تظهر في نافذة المعلومات المرافقة معلومات هذا السند مثل التاريخ, الفرع, العملة, المعادل, المدين, الدائن....الخ. : وذلك عندما نعلم على الفرع في شجرة الفروع أو في سندات القيد أو أي مكان آخر موجود فيه حقل للفروع. : وذلك عندما نعلم على المستودع في شجرة الفروع أو في الفواتير أو أي مكان آخر موجود فيه حقل للمستودع. : وذلك عندما نكون في نافذة معالجة الفواتير ونعرض الفواتير الموجودة في قاعدة بياناتنا, عندها عند الوقوف على فاتورة معينة تظهر في نافذة المعلومات المرافقة معلومات هذه الفاتورة مثل التاريخ, الفرع, المستودع, العملة, المعادل, طريقة الدفع, الإجمالي, الصافي, الحسميات, وربح الفاتورة. مركز الكلفة: وذلك عندما نحدد مركز الكلفة في شجرة الفروع أو في الفواتير أو أي مكان آخر موجود فيه حقل لمركز الكلفة. : عند تحديد العملة في أي مكان تتواجد فيه يمكننا أن نعرف ما إذا كانت العملة أساسية ورمز العملة ومعادلها واسم جزئها ...الخ. ومن خلال نافذة إعدادات المعلومات المرافقة الظاهرة في الشكل السابق يمكننا التحكم بإظهار المعلومات كما يلي: فتح نافذة المعلومات المرفقة تلقائيا عند تشغيل البرنامج:إفتراضياً يكون هذا الخيار مفعل وعند إلغاء تفعيل هذا الخيار فإن نافذة معومات مرفقة لن تعمل تلقائياً عند تشغيل البرنامج. إظهار معلومات غرض واحد فقط: فعند إلغاء تفعيل هذا الخيار عند الضغط على حساب أو مادة يعطينا معلومات عن هذا الحساب أو هذه المادة من جهة ويعطينا معلومات عن الفاتورة أو القيد الموجود فيه الحساب أو المادة, أما عند تفعيل هذا الخيار فيعطينا ضمن النافذة معلومات إما عن الحساب أو المادة, أو معلومات عن الفاتورة أو القيد, وبذلك لا يعطينا معلومات عن الجهتين في نفس الوقت. إظهار مستعرض الصور: عند تفعيل هذا الخيار فأن نافذة المعلومات المرافقة ستعرض صورة المادة . يمكننا هذا الخيار من التحكم بنوع وحجم الخط الظاهر في نافذة المعلومات المرافقة. مقالات ذات صلة:قوائم مالية على الإكسيلالعمليات المحاسبية الأساسية على قاعدة بيانات الشركة - برنامج الميزانبرنامج الميزن - إعدادات الطابعة و التجريب
القوائم المالية
- بواسطة وائل مراد
- 24 فبراير 2025
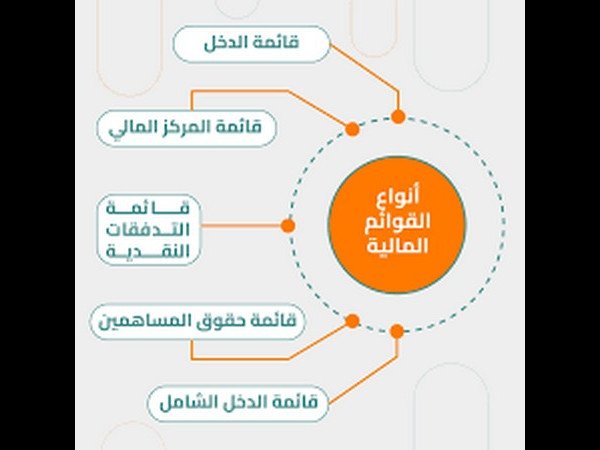
شرح شامل خطوات إعداد القوائم المالية
شرح شامل خطوات إعداد القوائم المالية تُعد دورة إعداد القوائم المالية من أهم الدورات المحاسبية التي يجب على كل محاسب أو مدير مالي الإلمام بها، لأنها تمثل الإطار العملي الذي يربط بين تسجيل العمليات اليومية وبين عرض الصورة الحقيقية للوضع المالي للشركة. تهدف هذه الدورة إلى إعداد قوائم مالية دقيقة وموثوقة تساعد الإدارة والمستثمرين وأصحاب القرار على فهم الأداء المالي واتخاذ قرارات سليمة. تعتمد دورة إعداد القوائم المالية على مجموعة من الإجراءات المتتابعة التي تُنفذ وفقًا للمعايير المحاسبية المعتمدة، سواء المعايير الدولية (IFRS) أو المعايير المحلية أو مبادئ المحاسبة المقبولة عمومًا (GAAP). أولًا: جمع المعلومات المالية تبدأ الدورة بجمع جميع المستندات والبيانات المالية اللازمة، مثل الفواتير، إيصالات القبض والصرف، كشوف الحسابات البنكية، سجلات الأصول والالتزامات، وأي مستندات متعلقة بالأطراف الخارجية. تمثل هذه المرحلة الأساس الذي تُبنى عليه دقة القوائم المالية. ثانيًا: تسجيل العمليات المالية في هذه المرحلة يتم تسجيل جميع العمليات المالية في الدفاتر المحاسبية وفقًا للمبادئ والمعايير المحاسبية، وتشمل عمليات الشراء والبيع، القبوض والمدفوعات، الرواتب والأجور، وكذلك الأصول والخصوم. الدقة هنا ضرورية لتجنب الأخطاء لاحقًا. ثالثًا: القيود والتسويات المحاسبية قبل إعداد القوائم المالية، تُجرى القيود والتسويات اللازمة لتصحيح الأخطاء وتطبيق مبدأ الاستحقاق، مثل تسويات الإهلاك، المصروفات المستحقة، والإيرادات المقدمة، وذلك لضمان أن تعكس البيانات الواقع المالي بدقة. رابعًا: إعداد القوائم المالية الأساسية يتم في هذه المرحلة إعداد القوائم المالية الرئيسية، وتشمل: الميزانية العمومية قائمة الدخل قائمة التدفقات النقدية قائمة التغيرات في حقوق الملكية وتُعرض هذه القوائم وفق شكل منظم ومتوافق مع المعايير المحاسبية المعتمدة. خامسًا: المراجعة والتدقيق تشمل هذه المرحلة المراجعة الداخلية للتأكد من صحة التسجيلات والالتزام بالسياسات المحاسبية، بالإضافة إلى المراجعة الخارجية من مراجع مستقل لإبداء الرأي المهني حول عدالة القوائم المالية ومصداقيتها. سادسًا: الإفصاح ونشر القوائم المالية بعد اعتماد القوائم المالية، يتم الإفصاح عن المعلومات الجوهرية ونشر القوائم للأطراف ذات العلاقة مثل المساهمين، المستثمرين، البنوك، والجهات الرقابية، وفقًا للقوانين واللوائح المعمول بها. سابعًا: تحليل القوائم المالية لا تكتمل دورة إعداد القوائم المالية دون تحليلها، حيث يتم استخدام المؤشرات والنسب المالية لتحليل الربحية والسيولة والملاءة المالية، ومقارنة الأداء مع الفترات السابقة أو الشركات المنافسة. ثامنًا: التقارير واتخاذ القرارات تُستخدم نتائج التحليل المالي في إعداد التقارير النهائية التي تساعد الإدارة على تقييم الأداء، تحديد نقاط القوة والضعف، استكشاف الفرص، واتخاذ قرارات مالية وإدارية استراتيجية. مقالات ذات صلة:50 مهمة ومسئولية من مهام المدير المالي الناجح6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات المالية تحديث سبتمبر 2026راجع مصطلح قائمة الدخل بالعربي والإنجليزي في القاموس، ولتطبيق الخطوات عمليًا جرّب مسار من القيد إلى القوائم المالية. راجعت هيئة التحرير هذا المقال في سبتمبر 2026.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
المحاسبة المالية
دراسة المحاسبة المالية بطريقة مبسطة والتى نتتبع فيها المعاملات المالية منذ نشأتها حتى إعداد الحسابات الختامية والميزانيات . تعريف المحاسبة المالية المحاسبة المالية هى العلم الذى يبحث فى تحليل المعاملات المالية وتسجيلها وتبويبها وتلخيصها وعرضها بما يسمح بتوفير البيانات لمتخذى القرارات سواء من داخل المنشأة أوخارجها عن نتيجة نشاط المنشأة ومركزها المالى مما يساعد على اتخاذ القرارات أهم المصطلحات العلمية للمحاسبة المالية ؟ الأصول ( الأصول الثابتة - الأصول المتداولة - أصول الأخرى ( الخصوم ( الخصوم الثابتة – الخصوم المتداولة – خصوم آخري ) حقوق الملكية قيود اليومية دفتر اليومية العامة دفتر الأستاذ العام المساعد دفتر الأستاذ دفتر ( المودين / العملاء ) ميزان المراجعة الحسابات الختامية ( حساب المتاجرة / الأرباح والخسائر / الميزانية العمومية ) قائمة الدخل أنواع الحســــــــــــابــات : المبيعات المشتريات المصروفات وتشمل م التأسيس - م الإدارية والعمومية - م التشغيل - م البيع والتسويق - م التمويل المصروفات المقدمة المصروفات المستحقة الآيرادات المقدمة الإيرادات المستحقة مردودات المبيعات مردودات المشتريات الخصم المسموح به - خصم تعجيل الدفع الخصم التجاري الخصم المكتسب المخصصات الاحتياطيات الإهلاكات مجمع الآهلاك الجرد والتسويات الجردية ما هى المعاملة المالية ؟ يقصد بالمعاملة المالية كل عملية ذات قيمة مالية تقوم بها المنشأة وتؤثر على ما لها من أصول أو ما عليها من التزامات / خصوم يقصد بالأصول : كل ما تقوم المنشأة بامتلاكه وكل ما يمثل حق للمنشأة لدى الغير. وتنقسم الأصول بحسب طبيعتها ومدة انتفاع المنشأة بها إلى الأصول الثابتة : وهى كل أصل ملموس تقوم المنشأة بامتلاكه بهدف الانتفاع به على المدى الطويل لعمر المنشأ . وقد اختلفت الآراء فى المدة التى يجب أن تستفيد المنشأة من الأصل حتى يصنف على أنه أصل ثابت ولكن يفضل ألا تقل مدة استفادة المنشأة من الأصل عن ثلاث سنوات مالية ...... مثال ذلك : الأراضى التى تمتلكها المنشأة بهدف الانتفاع بها المبانى التى تنشأها أو تتملكها المنشأه بهدف استغلالها فى الأنشطة الانتاجية أو التسويقية أو الإدارية الآلات والمعدات التى تستخدمها المنشأه فى التشغيل السيارات التى تستخدمها المنشأة سواء لنقل العاملين أو لاستخدام الإدارة أو لنقل البضائع الأجهزة الكهربية والمكتبية وأجهزة التكييف التى تملكها المنشأة لاستخدامها الأثاثات والتجهيزات التى بامتلاكها المنشأة لاستعمالها الأصول المتداولة : ويقصد بها كل أصل تقوم المنشأة باقتنائه وذلك بهدف استخدامه خلال السنة المالية وكل حق ينتج للمنشأة قبل أو لدي الغير ...... ومثال ذلك : البضاعة النقدية بالصندوق ( حساب الصندوق ) النقدية بالبنوك ( حساب البنك ) أوراق القبض - الشيكات والكمبيالات المسحوبة لصالح المنشأة العملاء أى تأمينات للمنشأة قبل الغير أى حقوق أخرى للمنشأة قبل الغير سواء من داخل المنشأة مثل العهد النقدية أو سلف العاملين أو الرصيد المدين للشركاء ......الخ الأصول الأخرى : وهى عبارة عن الأصول غير الملموسة ومثال ذلك : مصروفات التأسيس مصروفات سابقة على بدء النشاط قيمة براءات الاختراع وشهرة المحل أي مصروفات ( تعامل تلك المصروفات معاملة الأصول ) يقصد بالخصوم / الالتزامات : كل حق مالى على المنشأة للغير، فإذا كان هذا الحق للشركاء أو المساهمين ويتعلق برأس المال أو الأرباح المحجوزة - الاحتياطيات - سمى حقوق الملكية ، أما إذا تعلق هذا الحق بالغير أو بالحساب الجارى الدائن للشركاء فإنه يسمى التزام وفى هذه الحالة فإنه يتم تقسيم الالتزامات تبعا لمدة الوفاء بها إلى قسمين التزامات طويلة الأجل وهى الالتزامات التى يتم الالتزام بسدادها للغير على أكثر من سنة مالية ومثال ذلك القروض طويلة الأجل التزامات قصيرة الأجل - متداولة وهى الالتزامات التى تلتزم المنشأة بسدادها خلال السنة المالية ، مثال ذلك الموردين أوراق الدفع وهى الشيكات والكمبيالات التى تم سحبها على المنشأة للغير حساب البنك سحب على المكشوف و هو عملية يسمح البنك بموجبها لعميله بسحب مبالغ أكثر من الرصيد المتوفر للعميل وذلك نظير فائده معينه يحصل عليها البنك . وبالتالي فإن حساب البنك في حالة السحب أكبر من الرصيد ........... سيصبح دائناً ويعتبر هذا سحب على المكشوف , أي انه بإمكانك سحب مبالغ من البنك ورصيدك مكشوف ( ليس لديك رصيد ) وعندها سيظهر حساب البنك تحت بند الخصوم لكونه دائنا للبنك ويكون عليه إلتزام يظهر تحت بند الخصوم المتداوله وهو مايسمى بالسحب على المكشوف . تأمينات للغير قبل المنشأة شراء على الحساب = نشأة التزام = موردين بيع على الحساب = نشأة حق / أصل = عملاء >> عودة لشرح المعاملة المالية << كما سبق أن أوضحنا فإنه يقصد بالمعاملة المالية كل عملية ذات قيمة مالية تقوم بها المنشأة وتؤثر على ما لها من أصول أو ما عليها من التزامات / خصوم تحليل المعاملة المالية يقصد بتحليل المعاملة المالية تحديد الطرف الدائن والطرف المدين لهذه المعاملة وهنا أحب أن أنبه إلى أن الطرف المدين بالنسبة لنا هو الطرف الذى أخذ القيمة وتربطه بالمنشأة صفة ، وقد يصبح الطرف المدين طرفا دائنا فى معاملة أخرى والعكس صحيح وكذلك فإن الطرف الدائن هو الذى أعطى القيمة وتربطه بالمنشأة صفة وأود أن أشير إلى أن المعاملة المالية لا بد أن يكون لها هذان الطرفين ، كما أن كل طرف من طرفيها قد يكون له حساب واحد أو أكثر من حساب . طريقة أخرى للتعرف على طرفى المعاملة المالية وذلك فى ضوء تعريفنا السابق لكل من الأصول والمصروفات والمشتريات وحقوق الملكية والخصوم * ( أصل / مشتريات / مصروفات ) زادت ( عن طريق شراء أصل – شراء بضاعة – سداد مصروفات ) يصبح حسابها مدين . * ( أصل / مشتريات / مصروفات ) نقصت ( عن طريق بيع أصل – رد مشتريات – استرداد مصروف سبق سداده بالزيادة أو توجيهه بالخطأ ) يصبح الحساب دائنا * ( حق ملكية / مبيعات - إيرادات ) التزام زاد ( عن طريق زيادة رأس المال أو تحقيق أرباح – بيع بضاعة أو تحقيق إيراد خدمات – شراء بضاعة أو أصول أو استقضاء خدمات على الحساب ) يصبح الحساب دائن * ( حق ملكية / مبيعات - إيرادات ) التزام نقص ( عن طريق تخفيض رأس المال أو توزيع أرباح – رد مبيعات او ايرادات – سداد للموردين أو الدائنين ) يصبح الحساب مدين . الأصول والمصاريف : إذا زادت فهي مدين ........... وإذا نقصت فهي دائن الخصوم والإيرادات : إذا زادت فهي دائن ........... وإذا نقصت فهي مدين نعرض أولا لمعني القيد المزدوج المعروف لنا جميعا : هو اثبات لعملية تجارية لها طرفان : أحدهما مدين ، والآخر دائن ...... الطرف المدين هو من تثرى ( تزداد ) ذمته بمقدار ما أخذ والطرف الدائن هو من تفتقر ( تنقص ) ذمته بمقدار ما أعطي فان كان القيد : من حـ / البنك الي حـ / العميل فمعني ذلك أن ذمة (رصيد ) البنك قد أثريت ( زادت ) بمقدار ما دفعه العميل وفي الوقت ذاته افتقرت ( نقصت ) ذمة العميل - أى أمواله - بمقدار ما سدده الي البنك* هل تم تحليل المعاملات المالية لمجرد التحليل ؟ بالطبع لا . ماذا إذا ؟ إن تحليل المعاملة المالية يهدف إلى وضع الأساس السليم الذى تبنى عليه العمليات المحاسبية . ما هى العمليات المحاسبية ؟ تأخذ العمليات المحاسبية تسلسل منطقى يتمثل فى : 1 – إجراء قيد اليومبة . 2 – ترحيل القيود إلى الحسابات المختصة بدفتر الأستاذ العام المساعد 3 – ترصيد تلك الحسابات بدفتر الاستاذ العام 4 – إعداد ميزان المراجعة . في نهاية الفترة المالية : 5 – إجراء الجرد والتسوبات الجردية . 6 – إعداد القوائم المالية . 7 – تصوير المركز المالى للمنشأة . عندما يقال بدأت الشركة نشاطها فإن ذلك يعنى أن المبلغ الذى بدات به يمثل رأس مال الشركة ، وحيث أن راس مال الشركة هو من حقوق الملكية وأنه يعتبر زاد بمبلغ 250000 جم _ حيث كان صفر قبل تكوين الشركة _ وبالتالى فإن رأس المال يعتبر هو الطرف الدائن للمعاملة والقيد ، أما الطرف المدين ؟ يتمثل الطرف المدين فى كل من الصندوق حيث أنه أصل زادت قيمته بما أودع فيه من نقدية – 50000 جم البنك حيث أنه أصل للشركة _ الحساب الجارى للشركة بالبنك _ زاد بقيمة ما تم إيداعه فى الحساب 20000 جم ( 250000 جم – 50000 جم ) هذا هو تحليل المعاملة ويكون القيد على النحو التالى :فى 1 / 1 / 2005 من مذكورين 50000 حـ / الصندوق 200000 حـ / البنك 250000 إلى حـ / رأس المال بدأ نشاط الشركة برأس مال 250000 جم تم إيداع 50000جم بالصندوق والباقى بالبنك المصروفات يتم تقسيمها وظيفيا ( أى حسب الوظائف الإدارية ) إلى : مصروفات إنتاج / تشغيل : وهى المصروفات التى يتم إنفاقها على قسم الإنتاج / التشغيل بالمنشأة ومثال ذلك مصروفات ومستلزمات صيانة الآلات والمعدات قطع الغيار مواد ومهمات التشغيل كهرباء للتشغبل ( فى حالة امكانية تحديد قيمة استهلاك الكهرباء داخل أقسام الإنتاج بوجود عدادات مستقلة لهذه الأقسام ) إيجار المصنع مرتبات العاملين والمشرفين بأقسام الإنتاج وغيرها من المصروفات التى تخص أقسام الإنتاج والتشغيل مصروفات بيع وتسويق : وتتمثل فى المصروفات التى يتم إنفاقها على بيع المنتج والتى تتمثل فى : مصروفات حملات الدعاية والإعلان مرتبات أقسام البيع عمولات البيع مواد التعبئة والتغلبف إيجار المخازن والمعارض كهرباء المخازن والمعارض صيانة المخازن والمعارض وغيرها من المصروفات التى تتعلق بعملية بيع المنتج مصروفات تمويل : وتتمثل التكلفة التى تتحملها المنشأة فى سبيل توفير التمويل اللازم لمباشرة النشاط مثل فوائد القروض وفوائد الحسابات الجارية للشركاء مصروفات عمومية وإدارية : وتتمثل فى جميع المصروفات التى ترتبط بالإدارة مثل مرتبات المدير العام مرتبات المحاسبين والسكرتارية والأمن إيجار المقر الرئيسى للإدارة كهربة مبانى الإدارة المياه الأدوات الكتابية مستلزمات كمبيوتر لاستخدامات الإدارة صيانة الأثاثات والأجهزة المستخدمة بأقسام الإدارة ( مكاتب ، أجهزة كمبيوتر ، ماكينات تصوير ، طابعات ، تكييفات ، مراوح ، ثلاجات ، ..إلخ ) صيانة مبانى الإدارة مصروفات الضيافة والاستقبال وغيرها من المصروفات التى تتسم بالعمومية ولا ترتبط بصورة مباشرة بأحد الأقسام الأخرى ملاحظة هامة * المصروفات المشتركة من الممكن تحميلها على حساب المصروفات العمومية ومن اللمكن أن يتم تحميلها على القسم الأكثر استخداما ( طبقا للمنفعة النسبية لكل قسم من هذا المصروف ) فمثلا فى حالة إذا كان بند الكهرباء لا يوجد إلا عداد واحد بالمنشأة ومن ثم يصعب تحديد نصيب كل قسم من استهلاك الكهرباء فى هذه الحالة من الممكن أن يتم تحميل استهلاك الكهرباء ضمن المصروفات الإدارية ومن الممكن تحميله على الحساب الأكثر انتفاعا من استخدام الكهرباء ففى حالة كون المنشأة تستخدم معدات تعتمد على الكهرباء فى التشعيل فإنه فى هذه الحالة يكون من الواضح أن قسم الإنتاج هو الأكثر استفادة ومن ثم تحمل على مصروفات الإنتاج أما فى حالة كون المنشأة تجارية وتقوم باستخدام معارض لتوزيع وبيع المنتجات وتستخدم وسائل إنارة مميزة لإظهار المنتج بصورة تجذب المشترى ، ففى هذه الحالة يكون قسم البيع والتسويق الأكثر استفادة من استهلاك الكهرباء وبالتالى تحمل على حساب مصروفات البيع والتسويق أما إذا كانت استهلاك الأقسام من الكهرباء متقارب فتحمل على حساب المصروفات العمومية والإدارية . مقالات ذات صلة:الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصصاتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحابالفرق بين الفوائد المكتسبة والفوائد المحققة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
برنامج الميزان - طرق الدفع
برنامج الميزان - طرق الدفع الموقع الرسمي لبرنامج الميزان - تركيا نقوم من خلال نافذة طرق الدفع بتعريف الطرق التي يمكن أن نستخدمها في دفع أو قبض الأموال وذلك في كل من الفواتير ونقاط البيع ويمكننا تعريف طرق الدفع من خلال الانتقال إلى قائمة "تعاريف" ومن ثم الضغط على أنواع طرق الدفع فتفتح النافذة الظاهرة في الشكل السابق والتي تحوي الحقول التالية: : وهو رقم السجل. : وهو الاسم العربي لطريقة الدفع. اسم لاتيني: وهو الاسم اللاتيني لطريقة الدفع. : وهي العملة التي يتم بها الدفع. : وهو الحساب الذي يتم ترحيل المبالغ المدفوعة إليه. عمولة التحصيل - النسبة: ندخل في هذا الحقل نسبة العمولة والتي من الممكن أن تكون مفروضة على طريقة الدفع المعرفة وذلك في بعض الحالات والتي تعد بطاقات الائتمان من أكثرها شيوعاً كطريقة دفع وذلك كما يظهر في الشكل السابق. عمولة التحصيل - الحساب المدين: ندخل في هذا الحقل الحساب المدين لعمولة التحصيل والذي هو في معظم الحالات حساب مصروف العمولة. عمولة التحصيل - الحساب الدائن: ندخل في هذا الحقل الحساب الدائن لعمولة التحصيل والذي هو في معظم الحالات حساب العمولة المستحقة أو حساب المصرف. السماح بالإعادة: نفعل هذا الخيار في حال أردنا أن نسمح بإعادة الأموال بواسطة طريقة الدفع المعرفة. السماح بالإغلاق: نفعل هذا الخيار في حال أردنا أن نقوم بعملية ترحيل آلي للمبالغ المرحلة للحساب الافتراضي لطريقة الدفع ووضعها في حساب الإغلاق. - الحساب: ندخل في هذا الحقل الحساب الذي يتم فيه إغلاق الحساب المذكور سابقاً الذي يتم ترحيل المبالغ المدفوعة إليه. حساب الزيادة: ندخل في هذا الحقل الحساب الذي يتم فيه إغلاق الزيادة في صندوق نقطة البيع. حساب النقصان: ندخل في هذا الحقل الحساب الذي يتم فيه إغلاق النقصان في صندوق نقطة البيع. مقالات ذات صلة:برنامج الامين - محاسبة الذهب ( أتمتة ورشات صياغة وبيع الذهب والمجوهرات )برنامج الامين - نظام التصنيعبرنامج الامين - الأصول الثابتة
