
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
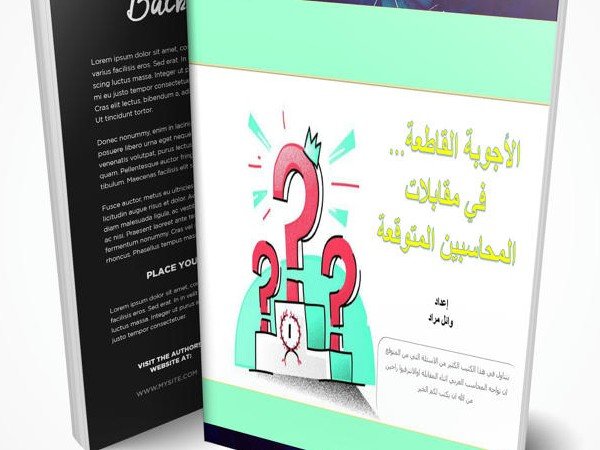
الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020
الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020 زملائي الاعزاء ،،، أضع بين ايديكم اليوم إصدار وكتاب جديد بعنوان الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020 وهي عبارة عن مادة تكون مرجع لك اثناء وقبل ذهابك لعمل المقابلات ومن خلال خبراتي ومعرفتي وكذلك من خلال مصادر خارجية سواء كتب او مواقع او مقالات ، حيث قمت بتجميع أكبر عدد من الاسئلة واعدة ترتيبها وتنسيقعها وتنقيح الاسئلة والتي من المتوقع ان تطرح عليكم في المقابلات الشخصية أثناء تقدمك لوظيفة محاسب أو اي من الوظائف الخاصة بالحسابات في اي من الشركات راجين من الله ان يقدم لكم كل خير وأن يسدد خطاكم ، وعليه يجب الاستعداد للمقابلة الشخصية من خلال جمع المعلومات التي تشكل بالوظيفة ، ، وقد وضعت بين ايديكم اليوم عدد لا بأس به من الاسئلة المتوقع طرحها عليكم في المقابلات الشخصية راجيا من الله ان تساعدكم في الوصول الى ما تريديون . للعلم وصل الكتاب اليوم لكل من ترك بياناته في النموذج الذي اعلنا عليه سابقا تابعونا سيتم نشر الكتاب خلال الفترة القادمة على موقعنا الالكتروني : https://www.aam-web.com اي ايميل سوف يضع بالتعليقات لم يتم النظر اليه إنتظروا رابط التحميل هنا رابط تتحميل المادة العلمية مقالات ذات صلة:توقعات ساكسو بنك للربع الثاني 2020: اقتصاد عالمي غير متوازنمعهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسطمعهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصة
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
تطور الفكر الإداري فى إدارة الموارد البشرية
تطور الفكر الإداري فى إدارة الموارد البشرية الاتجاهات الحديثة لإدارة الموارد البشرية / أحمد الكردى بدأت التطورات الهامة في إدارة الموارد البشرية مع الانقلاب الكبير الذى حدث فى الصناعة مع ظهور عصر الآلية والمصانع الكبيرة ، وما يسمى بالثورة الصناعية فى القرن الثامن عشر ، وأهم هذه الفلسفات التى مرت بها إدارة الموارد البشرية كما جاءت فى كتاب (Flippo 1972): أ – مفهوم الموارد البشرية كعامل من عوامل الإنتاج أو ما يسمى المدخل الميكانيكى Mechanical Approach: وفى هذا المدخل الذى ظل سائداً حتى العشرينيات من القرن الماضى نجد أن اتجاه أو نظرة الإدارة إلى الفرد كانت باعتباره سلعة أو عامل من عوامل الإنتاج مثل الأرض ورأس المال. ومن أسباب وجود هذه الفلسفة ما يلى: 1- ظهور الثورة الصناعية والتقدم الفني الكبير الذى صاحبها والاهتمام بالنواحى التكنولوجية التى بدأت تقوم بالكثير من الأعمال التى كان يقوم بها الإنسان من قبل. 2- ظهور مبدأ التخصص وتقسيم العمل كما جاء فى كتابات آدم سميث والذى كان يقوم على أساس أنه كلما زاد التخصص زادت وتحسنت إنتاجية العمل. 3- سيطرة عوامل الإنتاج والاهتمام بالإنتاج الكبير واقتصادياته. 4- عدم إدراك العاملين أنفسهم لحقوقهم والوقوف فى مواجهة أصحاب الأعمال للمطالبة بها خاصة وأن النواحى الثقافية والتعليمية كانت ما تزال منخفضة بين هؤلاء العاملين فى تلك الفترة. وفى هذه الفترة طغى الاهتمام بالنواحى الفنية والتقدم التكنولوجي والمشكلات الاقتصادية ومشكلات الإنتاج على تفكير الإدارة ، مع توجيه بسيط وسطحى إلى مشكلات العمالة ، وحتى هذا الاهتمام كان يواجهه أصحاب الأعمال بأسلوبهم الشخصى الاجتهادى وفى ضوء التجربة والخطأ ولم يكن هناك بعد دور واضح لإدارة الموارد البشرية. ب- المدخل الأبوى Paternalism كان هذا المدخل سائداً فى الفترة من 1920-1930م ، وفى ظل هذا المدخل فإن الإدارة يجب أن تتبنى اتجاه الحماية والأبوة نحو العاملين. وبدأت الإدارة تعمل على احتواء اتحادات العمال ، ولقد نجحت لبعض الوقت فى ذلك ، حيث بدأت الإدارة توفر للعاملين الاحتياجات المختلفة مثل السكن والتسلية ، والترفيه ، وذلك بغرض كسب ولاء العاملين ، ولكن هذه النظرة إلى العاملين كانت تحوى فى طياتها اعتبارهم أطفالاً قصر Children ، ولكنها فشلت فى ذلك حيث أن العاملين اعتبروا أنفسهم بالغين ، حيث أن هذه الفلسفة تعتبر أن هذه الخدمات تقدم من جانب واحد هو الذى يقررها ، وهو الإدارة لأنها هى التى تعرف مصلحة العاملين. لقد كانت هناك عدة عوامل وظروف أدت إلى تحول الإدارة من الاتجاه الآلى إلى الاتجاه الأبوى أهمها: 1- ظهور النقابات واتحادات العمال التى بدأت تمثل تحدى لإدارة المنظمة وأصحاب الأعمال. 2- ظهور حركة الإدارة العلمية التى تزعمها تايلور وفايول وجانت وجلبرت وغيرهما ، والتى كانت سبباً فى تنبيه الإدارة العليا فى المنظمات إلى أهمية وظيفة إدارة الموارد البشرية ، واستمالتهم إلى استخدام الأساليب العلمية فى علاج مشكلات الأفراد ، ولكن كان رد فعل النقابات لهذه الحركة على أنها تهديد لهم يجب مقاومته. 3- ظروف الحرب العالمية الأولى وما صاحبها من زيادة ضخمة فى الإنتاج ، ووجود مشكلة واجهت الإدارة تتعلق بتدبير احتياجاتها من القوى العاملة لمقابلة هذا التوسع الإنتاجى الضخم رغم نقص عرض القوى العاملة ، بسبب ظروف الحرب وخاصة العمال المهرة والفنيين والمشرفين والمديرين. وبدأت الإدارة لأول مرة التفكير فى إنشاء وحدات تنظيمية متخصصة تتولى النهوض بإدارة الموارد البشرية ، ولكن كان معظم اهتمام الإدارة قاصراً على تعيين عمال الإنتاج ورجال البيع وتحديد هيكل أجورهم وساعات عملهم. ج- النظام الاجتماعى Social System Approach (1930-1980م) لقد تلاشى المدخل الأبوى سريعاً خلال كساد الثلاثينيات وبدأ يدخل فكر جديد هو ما يسمى بالنظام الاجتماعى ، وهذا المفهوم ينظر إلى المنظمة كهيئة تعمل فى ظل نظام مفتوح. وهناك عدة عوامل أدت إلى ظهور هذا المدخل منها: 1- فشل المدخل الأبوى فى أن يستقطب العاملين الذين يشعرون بحقوقهم وأهميتهم وأنهم لم يعودوا أطفالاً ولكنهم أصبحوا بالغين. 2- زيادة التقدم الثقافى وانتشار التعليم بين طبقات العاملين. 3- ظهور الكساد الكبير فى الثلاثينات من القرن الماضى والذى أدى إلى جعل الإدارة تغير تفكيرها فى كثير من الأمور. 4- ظهور مدرسة العلاقات الإنسانية التى بدأها ألتون مايو بتجاربه الشهيرة فى شركة ويسترن إلكتريك الأمريكية عام 1926 لدراسة أثر معنوية العمال على الكفاءة الإنتاجية والتى أطلق عليها تجارب "هوثورن". 5- ظهور مدرسة العلوم السلوكية والتى تزعمتها مارى باركر فوليت التى تعتمد فلسفتها على أن الإدارة نشاط يتعلق بتنفيذ أعمال عن طريق أشخاص آخرين ، ومن ثم ركزت هذه المدرسة على العامل الإنسانى فى الإدارة. 6- ظهور بعض المفاهيم الحديثة التى استفادة منها إدارة الموارد البشرية والإدارة بصفة عامة مثل مفهوم النظم وبحوث العمليات والأساليب الرياضية والإحصائية التى تساعدها فى أداء وظائفها بكفاءة أكبر. بدأت إدارة الموارد البشرية فى هذه المرحلة تظهر بشكلها المتكامل ، وبدأت فى ممارسة الكثير من الوظائف التى لم تعد قاصرة على النواحى المادية فقط فى العمل ، ولكن امتدت لتشمل المسئولية عن بث روح التعاون وروح الفريق بين العاملين. (باشرى 1999 ، Flippo 1972) د- الاتجاهات الحديثة فى إدارة الموارد البشرية (1980م حتى الآن) نتيجة لزيادة التغيرات فى البيئة المحيطة وزيادة المنافسة واعتمادها بشكل أساسى على جودة المنتجات ، ظهرت مفاهيم حديثة ، منها: إدارة الجودة الشاملة Total Quality Management (TQM) ، وما صاحب ذلك من تأثير على إدارة الموارد البشرية ، وهذا ما سيتم تناوله بالتفصيل فى المبحث الثاني من هذا البحث مقالات ذات صلة:توقعات ساكسو بنك للربع الثاني 2020: اقتصاد عالمي غير متوازنمعهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسطمعهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصة
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
وظائف إدارة الموارد البشرية
وظائف إدارة الموارد البشرية الاتجاهات الحديثة لإدارة الموارد البشرية / أحمد الكردى يمكن تقسيم وظائف إدارة الموارد البشرية إلى:- أ- الوظائف الإدارية لإدارة الموارد البشرية: وتنقسم الوظائف الإدارية لإدارة الموارد البشرية إلى:- 1- وظيفة التخطيط. تهتم وظيفة التخطيط بتخطيط احتياجات المنظمة من القوى العاملة كماً ونوعاً التى تضمن تحقيق أهداف المنظمة ، فالتخطيط يعنى التحديد مقدماً لبرنامج القوى العاملة ، وقد يواجه مدير إدارة الموارد البشرية بكثير من الصعاب والمشاكل إذ لم يقم بالتنبؤ باحتياجات المنظمة من القوى العاملة اللازمة لتحقيق أهدافها فى الفترات المستقبلية. 2- وظيفة التنظيم. ويقصد بوظيفة التنظيم فى إدارة الموارد البشرية هو تقسيم وتحديد الواجبات المسئوليات والسلطات بين الأفراد ، وتحديد العلاقات التى تربط هذه المسئوليات ، فمدير إدارة الموارد البشرية يحدد شكل الهيكل التنظيمى لإدارته عن طريق تصميم هيكل علاقات بين العمل ، الأفراد ، العوامل المادية فى المنظمة. 3- وظيفة التوجيه. ويقصد بها توجيه جهود الأفراد نحو تحقيق أهداف المنظمة وقد تندرج هذه الوظيفة تحت عدة مسميات مثل Command ، Motivation وتحت أى مسمى من المسميات فإن الهدف من هذه الوظيفة هو حث الأفراد على العمل برضاء تام وفعالية. 4- وظيفة الرقابة. أن عملية الرقابة تعتبر وظيفة إدارية تتعلق بتنظيم الأنشطة والتنسيق بينها طبقاً لخطة العمالة المحددة ، بناءً على تحليل الأهداف أوالأنشطة الأساسية للتنظيم ، بحيث تضمن تنفيذ الخطة العامة للمنظمة بكفاءة عالية. ب- الوظائف التنفيذية لإدارة الموارد البشرية: تنقسم الوظائف التنفيذية لإدارة الموارد البشرية إلى: 1- وظيفة استقطاب العمالة. تعتبر أولى الوظائف التنفيذية لإدارة الموارد البشرية وتهتم بتحديد احتياجات المنظمة من القوى العاملة كماً ونوعاً ، بحيث تضمن تحقيق أهداف المنظمة ، ويتحدد نطاق هذه الوظيفة فيما يلى:- • تقدير احتياجات المنظمة من القوى العاملة. • تحديد مصادر الحصول على القوى العاملة اللازمة للمنظمة. • اختيار القوى العاملة وإجراء الاختبارات اللازمة لانتقاء الكفاءات التى تتناسب مع احتياجات المنظمة وذلك عن طريق الاختبارات النفسية ، والمقابلات الشخصية ، وغيرها. • تعيين الأفراد. 2- وظيفة تنمية العاملين. بعد حصول المنظمة على القوى العاملة اللازمة كماً ونوعاً بما يتفق مع متطلبات أهداف المنظمة لابد من تنمية مهاراتهم بصفة مستمرة لرفع مستوى الكفاءة وتحسين الأداء ، وهذا يتم من خلال التدريب المستمر ، وذلك لضمان سلامة تنفيذ العمل. إن وظيفة التدريب تعتبر من الوظائف الأساسية التى تضمن استمرار المنظمة لمواجهة التطورات التكنولوجية فى أساليب العمل وأدوات الإنتاج مما يترتب عليه ضرورة الحصول على كفاءات ومهارات متخصصة ، وهذا لا يتوافر للمنظمة إلا من خلال تدريب وتنمية القوى العاملة الحالية للمنظمة فى جميع المستويات الإدارية. 3- وظيفة التعويض أو المكافأة. تعتبر وظيفة التعويض أو المكافأة من الوظائف الهامة لإدارة الموارد البشرية ، وتختص هذه الوظيفة بتحديد هيكل عادل للأجور أو المكافآت بما يتفق مع الجهد المبذول من القوى العاملة فى المنظمة. بمعنى أن مدير إدارة الموارد البشرية يركز على الجانب الاقتصادي ولضمان وضع نظام سليم للأجور لابد من: - تقييم الوظائف - تحديد نظم دفع الأجور . - تحديد نظام الحوافز - تحديد لوائح الجزاءات . 4- وظيفة رعاية وصيانة القوى البشرية. تهتم هذه الوظيفة برعاية وصيانة القوى البشرية من خلال توفير الرعاية الصحية والثقافية والترفيهية والاجتماعية ، وكذلك الرعاية عند ترك الخدمة. مقالات ذات صلة:معهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسطمعهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصةما هي المحاسبة ؟
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
أهداف إدارة الموارد البشرية
أهداف إدارة الموارد البشرية الاتجاهات الحديثة لإدارة الموارد البشرية / أحمد الكردى تسعى إدارة الموارد البشرية إلى تحقيق مجموعة من الأهداف يمكن إجمالها فيما يلى:- أ- تحقيق أعلى كفاءة إنتاجية ممكنة ، وذلك من خلال تخطيط احتياجات المنظمة من الموارد البشرية كماً ونوعاً باستخدام الأساليب العلمية بصفة عامة والأساليب الإحصائية والرياضية بصفة خاصة. ب- العمل على زيادة مستوى أداء العنصر البشرى ، وذلك من خلال الاهتمام بزيادة قدرة الأفراد على العمل وزيادة رغبتهم فى أداء العمل ، وذلك عن طريق تنمية قدراتهم بالتدريب وتوفير مناخ العمل المناسب مادياً ونفسياً. ج- زيادة درجة الولاء والانتماء ، وذلك من خلال وضع هيكل عادل للأجور والحوافز وسياسات واضحة للترقية ، والاهتمام بالعلاقات الإنسانية والعمل على تدعيمها من حين لآخر. د- وضع نظام موضوعى لقياس وتقييم أداء العاملين ، بحيث يضمن إعطاء كل ذى حق حقه سواء فى الترقية أو المكافآت أو العلاوات الاستثنائية أو الحوافز المادية والمعنوية. مقالات ذات صلة:معهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصةما هي المحاسبة ؟ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقال
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
تعرف على المدير المالي
تعرف على المدير المالي المدير المالي : هو الشّخص المسؤول مالياً في المؤسّسة أو الشّركة أمام مجلس الإدارة، وعليه يترتب معرفة كل صادرة وواردة في المؤسسة بحيث يكون هو من لديه التبريرات في الميزانيّات النهائيّة والحسابات الختاميّة في المؤسسة، ووضع دراسات الجدوى وإدارة المصادر الماليّة، ولديه عدة أدوار سنتطرّق إليها لاحقاً في هذا المقال. كما يجب على المدير المالي أن يكون على علم بالمعايير المحاسبية وكل المستجدات التي تطرأ عليها اولاً بأول ، الهدف و الغرض من الوظيفة تحديد الأهداف التنظيمية و التخطيط و التنظيم و متابعة التنفيذ للخطط الخاصة بالإدارة المالية حسب اللوائح المنظمة و الإجراءات المعتمدة. المهام و المسئوليات: - المشاركة فى وضع الأهداف الرئيسية للمؤسسة و المشاركة فى صياغتها . - إعداد الخطط الفرعية و البرامج التنفيذية الخاصة بالإدارة المالية بما يحقق الأهداف الرئيسية للمؤسسة - المشاركة فى إجتماعات الإدارة العليا و إبداء الرأى فى النتائج و القرارات - المشاركة و الحضور الفعال فى الإجتماعات الدورية الخاصة بالإدارة - مسئول عن متابعة تنفيذ الخطط الخاصة بالإدارة المالية - تدريب الأفراد العاملين بالإدارة المالية على أعمالهم و نقل خبرته إليهم بحيث يكونوا مؤهلين للحلول محله فى حالة فراغ المنصب - المشاركة فى إعداد الإجراءات الخاصة بالإدارة المالية مع ممثل الإدارة لنظام الجودة و مدير تخطيط توكيد الجودة - إقتراح الإجراءات التحسينية و العلاجية و الوقائية التى من شأنها تحسين أداء العمل بإدارته - إقتراح الميزانية السنوية المناسبة للمؤسسة فى حدود الإمكانيات المتاحة بناءاً على موازنة - مراجعة جميع مستندات الصرف واعتمادها و إصدار أمر الصرف - القيام بالجرد الدوري للخزينة بالتعاون مع صراف الخزينة - إمساك و حفظ و صيانة جميع المستندات والدفاتر المالية و متابعة صلاحية و سريان هذه الوثائق - حفظ نسخ كاملة من جميع المستندات المالية سواء كانت لصالح المؤسسة أو كإلتزام على المؤسسة - رفع التقارير الأسبوعية و النصف شهرية و الشهرية و النصف سنوية و السنوية للمدير الإداري و المدير العام و مناقشة هذه التقارير فى إجتماعات الإدارة العليا الدورية - رفع تقرير أسبوعى إلى المدير الإدارى لبيان ما تم إنجازه و ما تم تأجيله مع بيان السبب - جميع ما سبق ذكره يجب أن يتم طبقاً للإجراء الرسمى المعتمد للإدارة المالية - المدير المالي مسئول عن حفظ جميع سجلات نماذج الجودة الخاصة بإجراء الإدارة المالية و جميع أعماله تخضع للمراجعة الداخلية نطاق المسئولية و الإشراف: المدير المالي مسئول عن كل ما يخص إدارته و عن سلامة النظام الإدارى بالتضامن مع المدير الإدارى و مسئول عن جميع المستندات التى يعتمدها و القرارات التى يتخذها مسئولية كاملة ويجب أن يصدر أوامر التحميل و أوامر الشغل و هو مسئول و مشرف على كل من: 1- المحاسبين الماليين 2- محاسبين التكاليف 3- صراف الخزينة السلطات و الصلاحيات: للمدير المالي الحق الكامل و السلطة المطلقة فى محاسبة و مراجعة أعمال و توقيع الجزاءات الإدارية و إصدار أمر صرف المكافآت و الحوافز لكل من: 1- المحاسبين الماليين 2- محاسبين التكاليف 3- صراف الخزينة لمدير الإدارة المالية الحق المطلق فى إصدار جميع القرارات التى تؤدى إلى تحسين الأداء و تحسين نتائج الأعمال فيما يخصه من أعمال فى نطاق مسئوليته، بعد دراسة الأبعاد التنظيمية و القانونية لهذه القرارات و هو مسئول عنها بصفته مسئولية كاملة ، مع وجوب عرض هذه القرارات فى الإجتماعات الدورية لإعتمادها من المدير الإدارى أو المدير التنفيذى. المهــارات: المدير المالي يجب أن يكون متقناً للمهارات التالية: 1- صياغة و تحديد الأهداف 2- التخطيط الفعال 3- إعداد البرامج التنفيذية للخطط المعتمدة 4- إتخاذ القرارات بناءاً على الحقائق 5- التعامل الجيد مع برامج الحاسب الآلى و خصوصاً برامج المحاسبة 6- التعامل مع الأجهزة المكتبية 7- مهارات القيادة و الإدارة بشكل عالى 8- الدراية بنظم المحاسبة المتبعة فى المصانع 9- مهارات الإتصال و التواصل مع الأخرين 10- مهارات التنسيق و توزيع الأعباء 11- مهارات التنبؤ و قوة الملاحظة السمات الشخصية: يجب أن يتحلى المدير المالي بالسمات التالية: 1- الإنضباط فى المواعيد 2- التركيز و المنطقية فى التفكير 3- معدل ذكاء عالى جداً 4- هادىء الطباع و غير إنفعالى 5- يفضل ألا يكون مريضاً بالسكر أو الضغط أو القلب أو القولون العصبى 6- اللباقة فى الحديث و بشاشة الوجه 7- حسن الإستماع و الفهم و إدراك المواقف بوعى و تركيز 8- حسن المظهر و الأناقة 9- القدرة على مواجهة المواقف الحرجة بحكمة 10- تحمل المسئولية و مواجهة تبعات القرارات بثبات 11- قوة الشخصية و رباطة الجأش و الحزم 12- يفضل ألا يقل السن عند التعيين فى وظيفة المدير المالى عن 35 سنة و لا يزيد عن 50 سنة عند النقل يرجى ذكر المصدر مقالات ذات صلة:ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقالأثار غسل الأموالأسباب تفشي ظاهرة غسل الأموال
