
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
الإستثمار العقاري Investment Property
الإستثمار العقاري Investment Property تعتبر الاستثمارات العقارية جزء لا يتجزأ من إقتصاد أي دولة حيث يتم الإستثمار في العديد من المشاريع وبمبالغ طائلة وعلى هذا الأساس سيكون من المفيد أن نلقي نظرة على المبادئ المحاسبية الهامة للمعايير الدولية لإعداد التقارير المالية وعلى وجه التحديد المعيار 40 الخاص بالإستثمارات العقارية . ما هي الإستثمارات العقارية ؟ الإستثمارات العقارية هي ملكية أرض أو بناية أو الإثنان معاً أو جزء منهما تعود للمالك أو المستأجر بموجب عقد إيجار تمويلي لكسب الإيجار او الإرتفاع في قيمتها أو الإثنين معاً بدلاً من إستخدامها في الإنتاج أو توريد البضائع والخدمات أو للأغراض الإدارية أو للبيع ضمن النشاط المعتاد للمنشأة . ويجوز أن يصنف ويحسب الإستثمار العقاري الذي يملكه شخص ما بموجب عقد إيجار تشغيلي على أنه استثمار عقاري إذا ما انطبق على العقار تعريف الاستثمار العقاري وفي حالة كون المنشأة تستخدم نموذج القيمة العادلة لحساب الإستثمار العقاري ،وفيما يلي بعض الأمثلة على الإستثمار العقاري : * الأرض المحتفظ بها بهدف تحقيق ارتفاع في قيمتها على المدى البعيد وليس بغرض البيع على المدى القريب وعلى هذا الأساس فإن الأرض المحتفظ بها لغرض مستقبلي غير محدد تعتبر ارض محتفظ بها بقصد زيادة قيمتها . * مبنى تملكه المنشأة أو تستأجره المنشأة بموجب عقد إيجار تمويلي وتؤجره بموجب عقد إيجار تشغيلي . * عقار يتم تطويره لاستخدام مستقبلي كإستثمار عقاري . متى يتم الإعتراف بالإستثمار العقاري كأصل ؟ يتم الإعتراف بالأصل على أنه إستثمار في الحالتين التاليتين : 1- عندما يكون من المحتمل أن يحقق منافع إقتصادية في المستقبل . 2- عندما يمكن قياس تكلفته بصورة موثوق بها . بأي مبلغ يتم الإعتراف مبدئياً بالإستثمار العقاري ؟ يقاس الإستثمار العقاري مبدئياً بتكلفته وتشمل التكلفة ثمن الشراء وأي نفقات مباشرة متعلقة بالإستثمار العقاري المشترى بينما يتم إحتساب تكاليف الأرض والبناء بالنسبة للإستثمار العقاري المشيد ولا تعتبر المنشأة تكاليف الصيانة اليومية ضمن قيمة الإستثمار العقاري بل يتم تحميل مثل هذه التكاليف على بيان الأرباح والخسائر ، وإذا جرى تأجيل سداد دفعات الإستثمار العقاري فستكون تكلفته حينها هي المقابل النقدي لثمنه . يجب أن تكون التكلفة المبدئيه للإستثمار العقاري المحتفظ به بموجب عقد إيجار هي القيمة العادلة للعقار أو القيمة الحالية لمدفوعات الإيجار بحدها الأدنى أيهما أقل وينبغي تثبيت مبلغ معادل له على أنه إلتزام وهنا تكون القيمة العادلة للعقار هي القيمة العادلة للفائدة المتحققة من العقار المؤجر وليس العقار بحد ذاته . عند أي مقدار يتم قياس الإستثمار العقاري بعد الإعتراف الأولي ؟ يجب على المنشأة أن تختار سياسة محاسبية مناسبة لقياس استثماراتها العقارية من بين النماذج التالية : * نموذج القيمة العادلة * نموذج التكلفة ومع ذلك إذا ما تم إحتساب العقار المؤجر بموجب عقد إيجار تشغيلي عقاراً إستثمارياً فستكون الحاجه لإختيار الحساب بالقيمة العادلة وخيار التكلفة لن يكون متاحاً ، وإعتباراً من يناير 2009 يمكن أن يتم قياس الإستثمارات العقارية قيد الإنشاء أيضاً بالقيمة العادلة إذا ما كان بالإمكان تحديد هذه القيمة والتي كان يجري حسابها من قبل على أنها تكلفة حتى الإنتهاء من التشييد ، وإذا ما إختارت المنشأة نظام القيمة العادلة أو التكلفة لإستثمارها العقاري فالمطلوب منها حينذاك تطبيق نفس النظام على العقارات المشابهة . نموذج القيمة العادلة بموجب نموذج القيمة العادلة تقيس المنشأة الإستثمار العقاري بالقيمة العادلة ويعترف بالأرباح والخسائر الناتجة عن تغير القيمة العادلة للإستثمار العقاري على أنها أرباح وخسائر . إن القيمة العادلة للإستثمارات العقارية هي الثمن الذي يتم بموجبه التبادل بين أطراف كل منهم لديه الرغبة في التبادل وعلى بينة من الحقائق ويتعاملان بإرادة حرة حيث ينبغي أن تعكس القيمة العادلة ظروف السوق في نهاية فترة التسويق . وفي هذا الإطار من المهم الإشارة إلى أن النفقات الرأسمالية المستقبلية المخصصة لتطوير العقار والفوائد المستقبلية ذات الصلة بهذه النفقات المستقبلية يتم أخذها بعين الإعتبار عند تحديد القيمة العادلة للإستثمارات العقارية قيد الإنشاء كونها جزء من خطة الإنشاء الإستراتيجية ، وأمثلة القيمة العادلة أسعار الأسهم المتداولة في البورصة في حالة كون الأسهم متداولة وكذا تقارير تقييم العقار للممتلكات العقارية . نموذج التكلفة بموجب نموذج التكلفة تقيس المنشأة استثماراتها العقارية طبقاً لمتطلبات معيار المحاسبة رقم 16 حيث القيمة الدفترية تساوي التكلفة ناقص أي استهلاك متراكم وأي خسائر متراكمة في القيمة ورغم ذلك إذا ما تم إختيار هذا النموذج فإنه ينبغي اعتبار القيمة المتبقية من العقار تساوي صفراً نقطة واحدة علينا ملاحظتها هنا وهي أنه حتى لو اختارت المنشأة نموذج التكلفة تبقى بحاجة لأن تدون القيمة العادلة كملاحظة في الميزانية وكذلك في تاريخ إعداد القوائم المالية . التحويلات تتم التحويلات من وإلى الإستثمار العقاري فقط عندما يكون هناك تغيير في الإستخدام مؤيداً ببدء ونهاية استخدام المالك للعقار أو تحويله إلى مخزون أو البدء بتطوير الإستثمار تمهيداً لبيعه ....إلخ كما أن التحويل بين نموذجي القيمة العادلة والتكلفة غير مسموح به في الأحوال العادية ما لم يؤدي إلى عملية إفصاح أفضل لقيمة العقار . الإستبعادات يتم سحب الإعتراف بالإستثمارات العقارية أو استبعادها من الميزانية عند التصرف بها أو عندما يتم سحبها نهائياً من الإستخدام . الإفصاح على أي منشأ’ة الإفصاح في المقام الأول عما يلي : * إذا ما كانت تطبق نموذج القيمة العادلة أو نموذج التكلفة . * القيمة العادلة للإستثمارات العقارية و الإفتراضات الهامة المطبقة في تحديد هذه القيمة . * المبالغ المعترف بها في الأرباح والخسائر . * إيرادات الإيجار من الإستثمار العقاري . * مصروفات التشغيل المباشرة للإستثمارات العقارية . * مجموع التغييرات المتراكمة في القيمة العادلة المعترف بها . * التسوية بين المبلغ المسجل للإستثمارات العقارية عند بدء ونهاية الفترة الخاصة وبين الحركات الكبيرة . * مدى وجود أي قيود على الإستثمارات العقارية وأي التزامات تعاقدية . * طرق الإستهلاك ، المعدلات ، المبالغ ، صافي وإجمالي المبالغ المسجلة ، تفاصيل الإضافات ومبالغ إنخفاض القيمة لنماذج التكلفة . * طبيعة التغير في سياسة المحاسبة . * وصف شرط التحول فيما إذا كان التغي في سياسة المحاسبة تم وفق شروط التحول وفيما إذا كانت شروط التحويل يمكن أن يكون لها تأثير على الفترات المستقبلية . * باقي الإفصاحات طبقاً للمعايير الدولية 16 ، 17 ، 40 وينبغي هنا الإشارة إلى أنه يتم وبصورة مستمرة إدخال التعديلات على إرشادات المعيار الدولي رقم 40 في سبيل حل القضايا المستقبلية وستؤدي عملية تطبيق هذه الإرشادات إلى تحسين التقديم العادل للإستثمارات العقارية ولكن هناك نوعان من التحديات المهمة التي علينا مواجهتها وهي : 1- توافر معلومات موثوق بها عن القيم العادلة في نهاية الفترة ، فهناك قلق جدي من أن المعلومات الموثوق بها لا تكون جاهزة على الدوام ولا تتوفر بسهولة أو أنها متاحة فقط بسعر مرتفع وعلى سبيل المثال عدم توفر القيم العادلة لبعض العقارات في غياب تداول مثل هذه العقارات في المناطق المجاورة له كما أن عملية تقييم الاستثمارات العقارية تتطلب خبرة تقنية لا تتوفر إلا مقابل ثمن الأمر الذي سيشكل تكلفة إضافية مكررة . 2- المقاومة النفسية تجاه تقبل هبوط الأسعار فالإدارة على استعداد دوماً للإعتراف بالأرباح عندما يكون هناك اتجاه تصاعدي للأسعار بينما لا تكون مستعدة دوماً للإعتراف بالخسائر عندما يكون اتجاه الأسعار نحو الأسفل . مقالات ذات صلة:أثار غسل الأموالأسباب تفشي ظاهرة غسل الأموالالشروط اللازمة لتحقيق أهداف إدارة المستودعات
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
تطور الفكر الإداري فى إدارة الموارد البشرية
تطور الفكر الإداري فى إدارة الموارد البشرية الاتجاهات الحديثة لإدارة الموارد البشرية / أحمد الكردى بدأت التطورات الهامة في إدارة الموارد البشرية مع الانقلاب الكبير الذى حدث فى الصناعة مع ظهور عصر الآلية والمصانع الكبيرة ، وما يسمى بالثورة الصناعية فى القرن الثامن عشر ، وأهم هذه الفلسفات التى مرت بها إدارة الموارد البشرية كما جاءت فى كتاب (Flippo 1972): أ – مفهوم الموارد البشرية كعامل من عوامل الإنتاج أو ما يسمى المدخل الميكانيكى Mechanical Approach: وفى هذا المدخل الذى ظل سائداً حتى العشرينيات من القرن الماضى نجد أن اتجاه أو نظرة الإدارة إلى الفرد كانت باعتباره سلعة أو عامل من عوامل الإنتاج مثل الأرض ورأس المال. ومن أسباب وجود هذه الفلسفة ما يلى: 1- ظهور الثورة الصناعية والتقدم الفني الكبير الذى صاحبها والاهتمام بالنواحى التكنولوجية التى بدأت تقوم بالكثير من الأعمال التى كان يقوم بها الإنسان من قبل. 2- ظهور مبدأ التخصص وتقسيم العمل كما جاء فى كتابات آدم سميث والذى كان يقوم على أساس أنه كلما زاد التخصص زادت وتحسنت إنتاجية العمل. 3- سيطرة عوامل الإنتاج والاهتمام بالإنتاج الكبير واقتصادياته. 4- عدم إدراك العاملين أنفسهم لحقوقهم والوقوف فى مواجهة أصحاب الأعمال للمطالبة بها خاصة وأن النواحى الثقافية والتعليمية كانت ما تزال منخفضة بين هؤلاء العاملين فى تلك الفترة. وفى هذه الفترة طغى الاهتمام بالنواحى الفنية والتقدم التكنولوجي والمشكلات الاقتصادية ومشكلات الإنتاج على تفكير الإدارة ، مع توجيه بسيط وسطحى إلى مشكلات العمالة ، وحتى هذا الاهتمام كان يواجهه أصحاب الأعمال بأسلوبهم الشخصى الاجتهادى وفى ضوء التجربة والخطأ ولم يكن هناك بعد دور واضح لإدارة الموارد البشرية. ب- المدخل الأبوى Paternalism كان هذا المدخل سائداً فى الفترة من 1920-1930م ، وفى ظل هذا المدخل فإن الإدارة يجب أن تتبنى اتجاه الحماية والأبوة نحو العاملين. وبدأت الإدارة تعمل على احتواء اتحادات العمال ، ولقد نجحت لبعض الوقت فى ذلك ، حيث بدأت الإدارة توفر للعاملين الاحتياجات المختلفة مثل السكن والتسلية ، والترفيه ، وذلك بغرض كسب ولاء العاملين ، ولكن هذه النظرة إلى العاملين كانت تحوى فى طياتها اعتبارهم أطفالاً قصر Children ، ولكنها فشلت فى ذلك حيث أن العاملين اعتبروا أنفسهم بالغين ، حيث أن هذه الفلسفة تعتبر أن هذه الخدمات تقدم من جانب واحد هو الذى يقررها ، وهو الإدارة لأنها هى التى تعرف مصلحة العاملين. لقد كانت هناك عدة عوامل وظروف أدت إلى تحول الإدارة من الاتجاه الآلى إلى الاتجاه الأبوى أهمها: 1- ظهور النقابات واتحادات العمال التى بدأت تمثل تحدى لإدارة المنظمة وأصحاب الأعمال. 2- ظهور حركة الإدارة العلمية التى تزعمها تايلور وفايول وجانت وجلبرت وغيرهما ، والتى كانت سبباً فى تنبيه الإدارة العليا فى المنظمات إلى أهمية وظيفة إدارة الموارد البشرية ، واستمالتهم إلى استخدام الأساليب العلمية فى علاج مشكلات الأفراد ، ولكن كان رد فعل النقابات لهذه الحركة على أنها تهديد لهم يجب مقاومته. 3- ظروف الحرب العالمية الأولى وما صاحبها من زيادة ضخمة فى الإنتاج ، ووجود مشكلة واجهت الإدارة تتعلق بتدبير احتياجاتها من القوى العاملة لمقابلة هذا التوسع الإنتاجى الضخم رغم نقص عرض القوى العاملة ، بسبب ظروف الحرب وخاصة العمال المهرة والفنيين والمشرفين والمديرين. وبدأت الإدارة لأول مرة التفكير فى إنشاء وحدات تنظيمية متخصصة تتولى النهوض بإدارة الموارد البشرية ، ولكن كان معظم اهتمام الإدارة قاصراً على تعيين عمال الإنتاج ورجال البيع وتحديد هيكل أجورهم وساعات عملهم. ج- النظام الاجتماعى Social System Approach (1930-1980م) لقد تلاشى المدخل الأبوى سريعاً خلال كساد الثلاثينيات وبدأ يدخل فكر جديد هو ما يسمى بالنظام الاجتماعى ، وهذا المفهوم ينظر إلى المنظمة كهيئة تعمل فى ظل نظام مفتوح. وهناك عدة عوامل أدت إلى ظهور هذا المدخل منها: 1- فشل المدخل الأبوى فى أن يستقطب العاملين الذين يشعرون بحقوقهم وأهميتهم وأنهم لم يعودوا أطفالاً ولكنهم أصبحوا بالغين. 2- زيادة التقدم الثقافى وانتشار التعليم بين طبقات العاملين. 3- ظهور الكساد الكبير فى الثلاثينات من القرن الماضى والذى أدى إلى جعل الإدارة تغير تفكيرها فى كثير من الأمور. 4- ظهور مدرسة العلاقات الإنسانية التى بدأها ألتون مايو بتجاربه الشهيرة فى شركة ويسترن إلكتريك الأمريكية عام 1926 لدراسة أثر معنوية العمال على الكفاءة الإنتاجية والتى أطلق عليها تجارب "هوثورن". 5- ظهور مدرسة العلوم السلوكية والتى تزعمتها مارى باركر فوليت التى تعتمد فلسفتها على أن الإدارة نشاط يتعلق بتنفيذ أعمال عن طريق أشخاص آخرين ، ومن ثم ركزت هذه المدرسة على العامل الإنسانى فى الإدارة. 6- ظهور بعض المفاهيم الحديثة التى استفادة منها إدارة الموارد البشرية والإدارة بصفة عامة مثل مفهوم النظم وبحوث العمليات والأساليب الرياضية والإحصائية التى تساعدها فى أداء وظائفها بكفاءة أكبر. بدأت إدارة الموارد البشرية فى هذه المرحلة تظهر بشكلها المتكامل ، وبدأت فى ممارسة الكثير من الوظائف التى لم تعد قاصرة على النواحى المادية فقط فى العمل ، ولكن امتدت لتشمل المسئولية عن بث روح التعاون وروح الفريق بين العاملين. (باشرى 1999 ، Flippo 1972) د- الاتجاهات الحديثة فى إدارة الموارد البشرية (1980م حتى الآن) نتيجة لزيادة التغيرات فى البيئة المحيطة وزيادة المنافسة واعتمادها بشكل أساسى على جودة المنتجات ، ظهرت مفاهيم حديثة ، منها: إدارة الجودة الشاملة Total Quality Management (TQM) ، وما صاحب ذلك من تأثير على إدارة الموارد البشرية ، وهذا ما سيتم تناوله بالتفصيل فى المبحث الثاني من هذا البحث مقالات ذات صلة:توقعات ساكسو بنك للربع الثاني 2020: اقتصاد عالمي غير متوازنمعهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسطمعهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصة
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2026
الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020
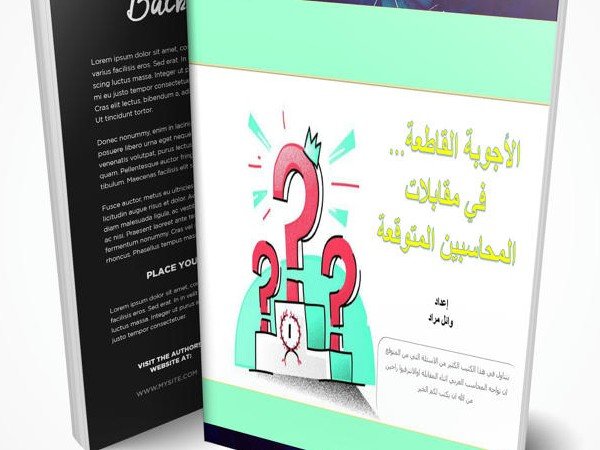
الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020 زملائي الاعزاء ،،، أضع بين ايديكم اليوم إصدار وكتاب جديد بعنوان الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020 وهي عبارة عن مادة تكون مرجع لك اثناء وقبل ذهابك لعمل المقابلات ومن خلال خبراتي ومعرفتي وكذلك من خلال مصادر خارجية سواء كتب او مواقع او مقالات ، حيث قمت بتجميع أكبر عدد من الاسئلة واعدة ترتيبها وتنسيقعها وتنقيح الاسئلة والتي من المتوقع ان تطرح عليكم في المقابلات الشخصية أثناء تقدمك لوظيفة محاسب أو اي من الوظائف الخاصة بالحسابات في اي من الشركات راجين من الله ان يقدم لكم كل خير وأن يسدد خطاكم ، وعليه يجب الاستعداد للمقابلة الشخصية من خلال جمع المعلومات التي تشكل بالوظيفة ، ، وقد وضعت بين ايديكم اليوم عدد لا بأس به من الاسئلة المتوقع طرحها عليكم في المقابلات الشخصية راجيا من الله ان تساعدكم في الوصول الى ما تريديون . للعلم وصل الكتاب اليوم لكل من ترك بياناته في النموذج الذي اعلنا عليه سابقا تابعونا سيتم نشر الكتاب خلال الفترة القادمة على موقعنا الالكتروني : https://www.aam-web.com اي ايميل سوف يضع بالتعليقات لم يتم النظر اليه إنتظروا رابط التحميل هنا رابط تتحميل المادة العلمية مقالات ذات صلة:توقعات ساكسو بنك للربع الثاني 2020: اقتصاد عالمي غير متوازنمعهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسطمعهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصة

جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2026
الشروط اللازمة لتحقيق أهداف إدارة المستودعات
الشروط اللازمة لتحقيق أهداف إدارة المستودعات 1- الاحتفاظ بأقل مستوى من المخزون؛ وذلك لتقليل تكاليف التخزين ورأس المال المستثمر في المخزون. 2- تمييز المخزون عن طريق تعريف الأصناف ووضع التصنيف والترميز المناسب لكل منها. 3- فحص المواد المستلمة قبل إدخالها للمستودعات بما يضمن سلامة المواد المخزنة من حيث الكمية والجودة وصلاحيتها للاستخدام. 4- وضع الأصناف المخزنة في الأماكن المخصصة لها بما يضمن سهولة الحصول عليها وسلامة تخزينها. 5- القيام بإجراءات الصرف للجهات الطالبة وفقا للضوابط المناسبة بما ذلك تعبئة وتغليف ونقل المواد المطلوب صرفها بشكل سليم ودقيق. 6- تسجيل حركة المواد المخزنة المستلمة والمصروفة وتحديد أرصدة المخازن والقيمة المالية لها. 7- مراقبة المخزون للتأكد من الاحتفاظ بالكميات المناسبة من المواد لمواجهة الاحتياجات بشكل دوري وتقليل تكاليف التخزين إلى أقصى حد ممكن. 8- الاحتفاظ بسجلات التخزين المتعلقة بعمليات صرف المواد واستلامها وأرصدتها. 9- تطبيق إجراءات الأمن والسلامة في المستودعات. 10- رفع التقارير الدورية عن حالة المستودعات وما تم إنجازه من أعمال للإدارة المسؤولة. مقالات ذات صلة:وظائف إدارة الموارد البشريةأهداف إدارة الموارد البشرية13 نصيحة للمحاسب

عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2026
معهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسط
معهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسط أفـاد معهد المحاسبين القانونيين في انجلترا وويلز ICAEW في أحدث تقاريره للرؤى الاقتصادية، أنه من المتوقع لاقتصاد الشرق الأوسط أن يتعافى بنسبة تقديرية قدرها 2.1% في 2020. وسيكون التحسّن العام في المنطقة مدفوعاً بشكل أساسي بارتفاع أكبر اقتصادين في المنطقة، وهما إيران والسعودية، مع فترة عصيبة في 2019. ومع ذلك، تقول المؤسسة المتخصصة في المحاسبة والتمويل إن نمو أجمالي الناتج المحلي قد انخفض بصورة متواضعة هذا 2019 بنسبة 0.5%، متراجعاً عن النمو المقدر بنحو 0.7% في 2018. وفي دول مجلس التعاون الخليجي، لا يزال النفط هو المحرك الرئيسي للنمو، وبالتالي، فإن الاتجاه المنخفض للأسعار والحدود المفروضة باستمرار على مستويات الإنتاج سيشكلان تحدياً لدول مجلس التعاون الخليجي التي تعتمد اعتماداً كبيراً على عائدات الصناعات الهيدروكربونية لتحقيق التوازن في ميزانياتها العامة. ويوضح تقرير رؤى اقتصادية: الشرق الأوسط للربع الأخير 2019، الذي شارك في إعداده معهد المحاسبين القانونيين ICAEW و "أكسفورد إيكونوميكس"، أن المراجعة العكسية لنمو إجمالي الناتج المحلي في الشرق الأوسط تعود إلى انكماش الاقتصاد الإيراني بنحو 9.3% في 2019، بسبب العقوبات الأميركية الصارمة والتي أثّرت بشدة على النمو الإجمالي الكلي. بالإضافة إلى ذلك، يشهد الاقتصاد السعودي نمواً ضئيلاً يبلغ حوالي 0.1%، متأثراً بتجديد مستويات خفض إنتاج النفط حسب اتفاق "أوبك بلس". ووفقاً للتقرير، فإن الضعف المستمر للاقتصاد العالمي سوف يُسـيطر على أسعار النفط، مما يحافظ على الرياح المعاكسة للاقتصادات المعتمدة على السلع الأساسية لدول مجلس التعاون الخليجي. وفي أعقاب الهجوم على منشآت النفط السعودية في سبتمبر، والتي أوقفت ما يقرب من 5% من الإمدادات العالمية للنفط، قفزت الأسعار بنسبة 15% في يوم واحد، وهو أكبر ارتفاع في 30 عاماً. وعند استعادة الإنتاج، تراجعت أسعار النفط مرة أخرى بسرعة إلى حوالي 60 دولار أميركي للبرميل، مما يدعم توقعات معهد المحاسبين القانونيين ICAEW و "أكسفورد إيكونوميكس" لأسعار النفط لعامي 2019 و 2020 والتي تبلغ 63.8 و 64.6 دولار أميركي للبرميل على التوالي. وفي 2020، من المحتمل أن يتحسّن النمو غير النفطي إلى حوالي 2.8% على أساس سنوي، مرتفعاً من نسبة تقديرية قدرها 2.1% هذا العام، بدعم من الإنفاق الحكومي المرتفع. وفي المملكة العربية السعودية، يبدو أن الإنفاق في 2019 سيكون منخفضاً إلى حد ما وفقاً لميزانية 2020، لكن التحفيزات المتزايدة للأسر والصناعات من شأنها أن توفر دفعة قوية للقطاعات غير النفطية، وأيضاً للاستهلاك الخاص الذي ارتفع بالفعل بنسبة 4.4% على أساس سنوي بالأرقام الحقيقية في النصف الأول من العام. ومع ذلك، وفي ظل تراجع العائدات بسبب انخفاض صادرات النفط، هناك مجال أقل للحفاظ على التحفيزات. ويعتبر هذا الأمر صحيحاً بشكل خاص، بالنظر إلى الميزانيات السيادية الأضعف عموماً مقارنة مع السنوات القليلة الماضية. وتـقـل أسعار النفط بكثير عن مستويات التعادل المالي لمعظم الدول المنتجة هذا العام، وهي الأسعار المطلوبة للوفاء بأهداف الإنفاق - مع إدارة الحسابات المتوازنة. وفي المنطقة، يمكن للكويت وقطر فقط تغطية احتياجات الإنفاق. وبالنسبة إلى المملكة العربية السعودية على سبيل المثال، يتوقع تقرير الرؤى الاقتصادية أن يرتفع العجز المالي إلى 6.8% من إجمالي الناتج المحلي هذا العام من 5.9% في 2018. وقال مايكل آرمسترونغ، المحاسب القانوني المعتمد والمدير الإقليمي لمعهد المحاسبين القانونيين ICAEW في الشرق الأوسط وإفريقيا وجنوب آسيا: "كان 2019 عاماً مليئاً بالتحديات بالنسبة إلى اقتصادات الشرق الأوسط، وذلك بسبب التوترات الجيوسياسية، وجهود خفض إنتاج النفط التي تقودها أوبك، والضعف المستمر في القطاع غير النفطي. ومع ذلك، وعلى الرغم من انخفاض أسعار النفط هذا العام، يسرنا أن نرى علامات الانتعاش في الاقتصاد غير النفطي مدعوماً بالإنفاق الحكومي". وأضاف: "نعتقد أن هناك متسعاً كبيراً للتحسّن. ولتحقيق منظومة اقتصادية أكثر تنوعاً واستدامة، يجب على الحكومات الإقليمية أن تظل سبّاقة في تنفيذ الإصلاحات المالية الضرورية التي تهدف إلى تحقيق التنويع الاقتصادي، ومواصلة دعم اقتصاداتها بمبادرات محفّزة للنمو". وعلى النقيض من ذلك، أصبحت السياسة النقدية محفّزة أكثر. فقد اتبعت بنوك دول مجلس التعاون الخليجي التحركات التي اتخذها الاحتياطي الفيدرالي الأميركي، والتي ينبغي أن تدعم نشاط القطاع الخاص. وانضم بنك الكويت المركزي إلى إجراءات التخفيف في أكتوبر، بعد أن تخطى مرحلتي التخفيض السابقتين، حيث أن سلة العملات التي يتم احتساب قيمة الدينار الكويتي وفقها تسمح ببعض المرونة لتميل عن المسار الذي حدده الاحتياطي الفيدرالي. الاقتصاد الإماراتي ينمو بشكل أكبر في 2020 لا تزال التوقعات المستقبلية لدولة الإمارات العربية المتحدة تبدو متفائلة إلى حد ما، على الرغم من الزخم الضعيف الحالي في القطاع غير النفطي. وقد تم تعديل توقعات معهد المحاسبين القانونيين ICAEW للنمو للعام 2019 بشكل طفيف إلى 1.9% من 2.2%. ومع ذلك، من المتوقع أن يتعافى النمو في 2020 مع نمو الاقتصاد بنسبة 2.2%. وعلى عكس البلدان الأخرى في المنطقة، أنتجت دولة الإمارات العربية المتحدة المزيد من النفط هذا العام مقارنة بالعام الماضي، حيث تضخ إنتاجها بوتيرة ثابتة تبلغ نحو 3.1 مليون برميل في اليوم، بزيادة من ثلاثة ملايين برميل في 2018. ولكن، يعني ذلك عموماً مساهمة إيجابية في النمو من القطاع النفطي، الذي نما بنحو 2.5% على أساس سنوي هذا العام، على عكس المعوقات في قطاعات أخرى. ويُبقي معهد المحاسبين القانونيين ICAEW على توقعاته بأن نمو إجمالي الناتج المحلي غير النفطي سوف يتسارع في 2020 إلى 2.8%. ومع اقتراب تنظيم أول معرض اكسبو عالمي في الشرق الأوسط "اكسبو 2020" في أقل من عام، والذي من المتوقع أن يجذب حوالي 25 مليون زائر (14 مليون من الخارج)، هناك توقعات عالية بأن هذا سيعطي دفعة لاقتصاد الإمارات، وبمساهمة تصل إلى .1.5% في إجمالي الناتج المحلي الكلي في 2020. وتدخلت السلطات المعنية لدعم النشاط غير النفطي في دولة الإمارات العربية المتحدة. فقد بادرت أبوظبي ودبي بتنفيذ حزم مالية، في حين أن خفض سعر الفائدة مؤخراً من قبل الاحتياطي الفيدرالي الأميركي، يليه مصرف الإمارات العربية المتحدة المركزي في ظل ربط عملته بالدولار، يجب أن يدعم نمو ائتمان القطاع الخاص. لكن هذه التدابير لم تؤثر بعد على النشاط غير النفطي في الإمارات. وبدأ التوسع في النشاط غير النفطي في خلق فرص عمل أقوى، وإن كان بمعدل متواضع. وارتفع التوظيف الكلي في القطاع الخاص بنسبة 1% على أساس سنوي في الربع الثاني من 2019، مرتفعاً من 0.1% على أساس سنوي في الربع الأول. وبينما زاد التوظيف الكلي في "القطاعات الأخرى"، والتي تشمل السياحة والعقارات، انخفض في القطاعات المتبقية، بما في ذلك الإنشاءات والخدمات والتصنيع. ولكن على الرغم من بعض التحسن في المعاملات العقارية والتوظيف، تواصل أسعار مبيعات المنازل السكنية انخفاضها في كل من أبوظبي ودبي. ويقول معهد المحاسبين القانونيين ICAEW إنه من غير المرجح أن تشهد ظروف السوق الكثير من الانتعاش في الفترة المتبقية من 2019 والنصف الأول من 2020، مما يعكس النمو القوي المتوقع للعرض، والطلب الضئيل حتى الآن. وقالت مايا سنوسي، المستشارة الاقتصادية لمعهد المحاسبين القانونيين والخبيرة الاقتصادية للشرق الأوسط في أكسفور إيكونوميكس: "يتكيف اقتصاد الإمارات بشكل جيد مع الانخفاض المطول في أسعار النفط منذ العام 2014. ومع اقتراب معرض اكسبو 2020، سيشهد الاقتصاد الإماراتي انتعاشاً في نمو إجمالي الناتج المحلي، في حين تبدو آفاق الاستثمار إيجابية بشكل متزايد. ومع ذلك، يجب ألا نرضخ للوضع الراهن. فمع تزايد التوترات التجارية العالمية، والمخاطر الجيوسياسية وارتفاع أسعار الفائدة، أصبحت الإصلاحات الاقتصادية ضرورية أكثر من أي وقت مضى لضمان نمو أقوى ومستدام وشامل". وفي حين أنه من الصعب تقدير الزخم الذي سيحدثه "اكسبو 2020"، يظل مناخ الاستثمار إيجابياً مع مشاريع تحديث البنية التحتية. وفي 2019، اجتذبت الإمارات 12.7 مليار دولار أميركي من الاستثمارات الأجنبية المباشرة في النصف الأول من العام، بزيادة قدرها 135% على أساس سنوي، بينما ارتفع عدد السياح الوافدين بنسبة 3% في الفترة نفسها ليصل إلى 8.4 مليون. مقالات ذات صلة:معهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصةما هي المحاسبة ؟ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقال
