
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
اعتبارات استراتيجية إدارة محفظة الأوراق المالية
اعتبارات استراتيجية إدارة محفظة الأوراق المالية يلزم على الإدارة العليا في البنوك التجارية، عند بناء سياستها واستراتيجيتها الخاصة بإدارة الاستثمار، مراعاة مجموعة من القواعد التي تعتبر بمثابة معايير تبنى عليها سياسات واستراتيجيات الاستثمار وأهمها1:- توافر الأموال اللازمة للاستثمار : يتم ذلك من خلال تدبير موارد مالية جديدة تتصف بالثبات وطول الأجل، وذلك عن طريق إصدار أوعية ادخارية جديدة تتضمن مزايا جديدة للمدخرين أو الاقتراض بسعر فائدة منخفض والذي يكون بمثابة رافعة تشغيلية. جودة الأوراق Quality of Individual Securities: ضرورة التزام البنك بالتعامل في أوراق مالية ذات جودة عالية ضماناً لحقوق المودعين، بمعنى قابلية تلك الأوراق للبيع ( دون أي عوائق ) يلجأ البنك إلى تصفيتها عند الحاجة أي بمثابة احتياطات سيولة. تنويع الأوراق Diversification ويعبر عن قرار البنك الخاص بتشكيله أو توليفه للاستثمارات التي تتكون منها المحفظة، فالهدف من التنويع تخفيض درجة المخاطر التي يتعرض لها عائد المحفظة، فالخطر الكلي للمحفظة يتمثل في خطرين هما: الخطر غير المنتظم والخاص بمحفظة بعينها ويتم تخفيضه عن طريق ( التنويع القطاعي ). الخطر المنتظم والخاص بالسوق ويتم عن طريق ( التنويع الدولي ). إذن تنويع الأوراق المالية من عدد مختلف من القطاعات يؤدي إلى خفض المخاطر الغير منتظمة، أما التنويع الدولي والذي يعني شراء أوراق مالية من إحدى البورصات الخارجية فيعمل على خفض المخاطر المنتظمة دون التأثير على حجم العائد للمحفظة. مقالات ذات صلة:أخلاقيات الأعمال وأثرها في تفعيل محاسبة المسؤوليةالاقتصاد اليوم – مباشر وواضح، مناسب للتحديث اليوميارتفاع سعر الذهب في مصر
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
ماهية محفظة الأوراق المالية
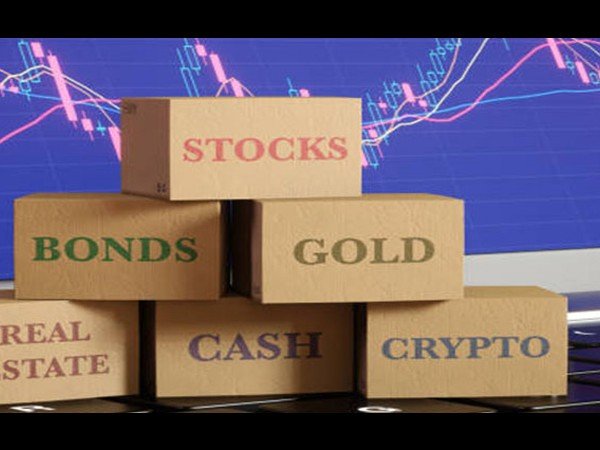
ماهية محفظة الأوراق المالية إن تبويب الاستثمار من زاوية التعددية يشمل استثمار فردي، واستثمار متعدد يسمى المحفظة، وكلمة محفظة تشير إلى " وجود أكثر من استثمار، ولذلك يمكن القول بأن محفظة الأوراق المالية أو الاستثمارات هي تلك التي تضم مجموعة من الاستثمارات الفردية1فعملية تكوين محفظة استثمارية يتطلب عملية اختيار الأصول داخل المحفظة بطريقة منهجية تأخذ في الاعتبار المخاطرة والعائد على الاستثمار بالنسبة لهذه الأصول من أجل تحقيق المقايضة Trade off الأكثر كفاءة بينهما2، فتبلغ نسبة محفظة الأوراق المالية والأذون أي الودائع لدى البنوك في نهاية يوليو- سبتمبر سنة 1998 نسبة 30.1%3 مما يعبر عن ازدياد اهتمام البنوك بتكوين محفظة بهدف تعظيم ربحيتها في ظل تقليل المخاطرة التي تتعرض لها البنوك في المستقبل، فالمحفظة عبارة عن " سلة من الأوراق المالية لشركات مختلفة، يتم اختيارها وتنويعها من مختلف الأنشطة الصناعية والتجارية لكي تعطي أعلى عائد وتقلل مخاطر الاستثمار إلى أقل حد ممكن4. 1 د. سعيد توفيق عبيد، الاستثمار في الأوراق المالية، مكتبة عين شمس، القاهرة، 1999، ص 159. 2 د. محمود صبح، الحرية المالية، مكتبة عين شمس، القاهرة، الطبيعة الأولى، 1999، ص82 3 البنك المركزي المصري، المحلية الاقتصادية، المجلد التاسع والثلاثين، العدد الأول ، 98/99، ص3 4 د. محمد حامد محمد، تكوين محافظ الأوراق المالية وإداراتها، القاهرة ، بدون ناشر، 1997، ص2. مقالات ذات صلة:أسباب تفشي ظاهرة غسل الأموالالشروط اللازمة لتحقيق أهداف إدارة المستودعاتالأهداف الرئيسة لوظيفة التخزين
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
المخاطر غير النظامية
المخاطر غير النظامية و يقصد بها تلك المخاطر التي يمكن ان تتعرض لها عملية سداد القرض ، و الناجمة عن اسباب تتعلق بالمقترض بصورة مباشرة ، و من امثلة ذلك , انخفاض كفاءة ادارة المؤسسة المقترضة و تدهور منتجات المقترض و الافلاس أو العسر المالي للمقترض و تلف المخزون أو الآلات أو المواد الخام المستخدمة في الانشطة الانتاجية . ان هذه الانواع من المخاطر غير النظامية تؤثر بصورة بالغة على قدرة الزبون ( المقترض ) و رغبته على سداد ما عليه من التزامات تجاه المقرض ( المصرف ) ، و من بعد فان معظم المصارف تقوم قبل منح القرض بالبحث و التحري عن طالب القرض و دراسة و تحليل مركزه المالي . و هناك العديد من النسب المالية التي تساعد الادارة المصرفية على قياس قدرة الزبون على السداد و قياس مدى كفاية ( Sufficient ) راس المال لسداد مستحقات المصرف في حالة افلاس المقترض و تعذر بيع الاصول بقيمتها الدفترية . و للمزيد من التحوط تقوم معظم المصارف التجارية بانتهاج سياسات وقائية( Preventive ) في منح القروض كابرامها لأتفاق شرطي مع المقترض يقضي بعدم خفض حجم ودائعه لدى المصرف عن حد معين ضرورة حصوله على موافقة المصرف قبل تطبيق أي توسعات جديدة أو محاولته الحصول على القروض اضافية . و من امثلة تلك السياسات الوقائية ايضا طلب المصرف من المقترض تقديم رهن ( Collateral ) كضمان للقرض و ذلك في صورة اوراق مالية , أو مخزون سلعي أو مباني بحيث اذا توقف الزبون عن سداد التزاماته يحق للمصرف التصرف في الشيء المرهون . كذلك تقوم الكثير من المصارف بطلب طرف ثالث على الاتفاق كضامن للزبون ، بحيث يحق للمصرف الرجوع عليه في حالة توقف المقترض ( الزبون ) عن سداد القرض و فوائده ، خاصة إذا ما كانت قيمة هذا القرض كبيرة و يخشى معها من تعرض المصرف لهزة مالية اذا ما تم التوقف عن السداد . و تلجا المصارف ايضا الى اشتراط سداد اصل القرض على دفعات سواء شهرية او سنوية ، او سداد الفوائد مقدما من خلال خصمها من قيمة القرض من البداية ، و الغرض من رواء ذلك هو تعجيل (Acceleration) حصول المصرف على اكبر قدر من مستحقاته تحسبا لظروف غير متوقعة يحتمل ان تؤثر على قدرة المقترض على السداد . و لا ينبغي ان يفهم مما سبق ، ان المصارف ملزمة دائما باتخاذ اجراءات عنيفة ضد المقترض في حالة تعثره ، ففي حالات كثيرة تبذل جهود مخلصة في مساعدة المقترض للخروج من ازمته المالية ، كتأجيل سداد القروض و فوائدها الى تواريخ لاحقة ، فقد لا تكتفي اموال التصفية في حالة افلاس الزبون للوفاء بسداد التزاماته بالكامل تجاه المصرف ، كما ان خروج الزبون من السوق يعني من ناحية اخرى فقد المصرف لأحد زبائنه و هو ما يتعبر في حد ذاته خسارة لهذا المصرف . مقالات ذات صلة:أهداف البنوك الإسلاميةالبنوك الإسلامية والتقليديةخطابات الضمان الصادرة نيابة عن البنوك المحليـة

عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
توقعات النمو الاقتصادي لدول الخليج في 2024
توقعات النمو الاقتصادي لدول الخليج في 2024 تشهد دول الخليج العربي عامًا مشرقًا من حيث توقعات النمو الاقتصادي في 2024، مدعومة بتحسن أسعار النفط وزيادة الاستثمارات في القطاعات غير النفطية. وفقًا لتقارير حديثة من صندوق النقد الدولي والبنك الدولي، من المتوقع أن تسجل اقتصادات دول مجلس التعاون الخليجي نموًا اقتصاديًا ثابتًا، مما يعزز مكانة المنطقة كواحدة من أهم الأسواق الناشئة في العالم. هذا النمو يأتي في سياق الجهود المبذولة لتنويع الاقتصاد بعيدًا عن الاعتماد المفرط على النفط، ودعم القطاعات الحيوية مثل السياحة، الطاقة المتجددة، والتكنولوجيا. ارتفاع أسعار النفط ودعمه للنمو: من أبرز العوامل التي تساهم في النمو الاقتصادي لدول الخليج في 2024 هو التحسن في أسعار النفط. هذا التحسن جاء نتيجة لاتفاقيات "أوبك+" التي ساعدت على استقرار سوق النفط عالميًا. دول مثل السعودية والإمارات تشهد ارتفاعًا في إيراداتها النفطية، ما يعزز الإنفاق الحكومي على مشاريع التنمية والبنية التحتية. التنويع الاقتصادي: بالإضافة إلى النفط، تلعب القطاعات غير النفطية دورًا رئيسيًا في دفع عجلة النمو. الإمارات العربية المتحدة على سبيل المثال تواصل توسيع قطاع السياحة والاستثمار في مشاريع تكنولوجية متقدمة، بينما تركز المملكة العربية السعودية على تنفيذ رؤية 2030 التي تهدف إلى تنويع الاقتصاد وتعزيز الاستثمارات في قطاعات مثل السياحة والترفيه. قطر تستثمر بشكل كبير في مشروعات الطاقة المتجددة استعدادًا لاستضافة فعاليات عالمية جديدة بعد النجاح الذي حققته في كأس العالم 2022. تحديات النمو والتضخم: على الرغم من التوقعات الإيجابية، تواجه دول الخليج تحديات مرتبطة بالتضخم العالمي. ارتفاع أسعار المواد الغذائية وزيادة تكاليف الشحن تمثل تحديًا، إلا أن الحكومات الخليجية تعمل على اتخاذ تدابير مالية لتعزيز الاستقرار الاقتصادي والحد من تأثير التضخم على المواطنين. خاتمة: في ظل هذه المعطيات، تبقى توقعات النمو لدول الخليج في 2024 إيجابية مع فرص كبيرة لتعزيز الاقتصاد غير النفطي. الجهود المستمرة في التنويع الاقتصادي واستغلال العائدات النفطية ستمكن دول الخليج من مواجهة التحديات العالمية والمضي قدمًا نحو مستقبل اقتصادي مستدام ومتوازن المصادر: تقرير صندوق النقد الدولي حول اقتصادات دول الخليج البنك الدولي: توقعات النمو الاقتصادي لدول الخليج في 2024 مقالات ذات صلة:الاستثمار الماليالسيادة الوطنية والعلاقات الدوليةخصائص المصارف الإسلامية
