
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
الشيك Cheque
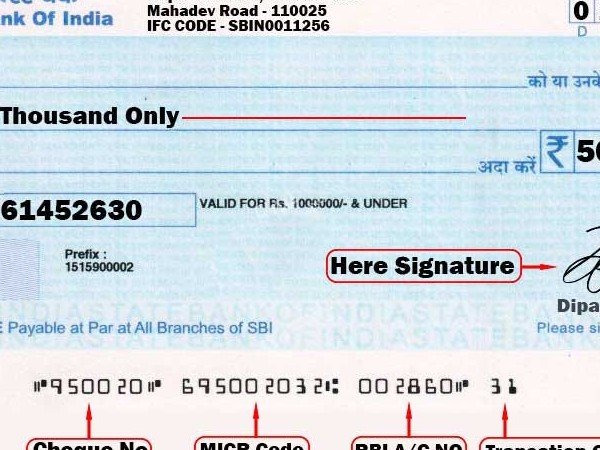
الشيك Cheque أولا: عمليات الإيداع Deposits إيداع نقدية مسحوبة من خزينة المنشأة: ينبغي أن لا تتواجد نقدية كبيرة في خزينة المنشأة، بل من المفضل إيداع جميع المتحصلات بالكامل يوميا في البنك، ومن ثم تودع النقدية في البنك بموجب قسيمة ايداع يقوم البنك بمراجعتها واستلام المبلغ وتسليمها إلى مندوب المنشاة بعد ختمها والتوقيع عليها. ويجرى القيد الآتي لعملية الإيداع: … من حـ/ البنك … إلى حـ/ الصندوق 2-إيداع الشيكات الواردة: · تتسلم المنشأة شيكات من العملاء وغيرهم سدادا لحساباتهم، وفي هذه الحالة يتم التأشير على الشيكات " غير قابل للتحويل" وتثبت تفاصيلها في قائمة ويحرر بها قسيمة إيداع مستقلة توطئة لإيداعها في البنك في اليوم التالي. ويجري القيد بفرض أن المنشأة استلمت 500 دينار من احمد حسن سدادا لحسابه: 500 من حـ/ البنك 500 إلى حـ/ احمد حسن إيداع الشيك رقم .. الوارد الينا من احمد حسن سدادا لحسابه 3- رفض الشيكات Dishonoring · · وقد يحدث أن يرفض البنك الذي يتعامل معه احمد حسن صرف الشيك نظرا لعدم وجود رصيد أو أن التوقيع غير مماثل للنموذج الذي يحتفظ يه البنك أو لأن أحمد حسن قد أعطي تعليمات بإيقاف صرف الشيك وفي هذه الحالة نجد أن بنك المنشأة يخطرها بالواقعة بموجب إشعار يتم القيد التالي على أساسه: 500 من حـ/ احمد حسن 500 الى حـ/ البنك ويلاحظ أن القيد السابق يجعل حساب احمد حسن مدينا بالمبلغ من جديد باعتبار السداد السابق لم يتم ، وعلى العموم فان رفض الشيكات يعتبر حالة نادرة من بين المئات من الشيكات التي تتسلمها المنشأة وذلك للضمانات التي يضعها القانون التجاري على التعامل بالشيكات ضمانا لحسن سير المعاملات واستقرارها. تظهير الشيكات: ليس من المفضل تظهير الشيكات لاحد الموردين سدادا لمبالغ مستحقة على المنشأة، إذ ينبغي إيداع جميع المتحصلات في حـ/ البنك، ولكن في حالات معينة قد تقوم المنشأة بتظهير الشيكات الواردة، فلو أنها استلمت الشيك السابق الإشارة اليه في المثال السابق مع نية تظهيره إلى المورد فان الشيك عند استلامه يعامل معاملة النقدية ويكون القيد : 500 من حـ/ الصندوق 500 الى حـ/ احمد حسن وعند تظهيره إلى المورد خليل يكون القيد: 500 من حـ/ خليل 500 إلى حـ/ الصندوق ولو فرضنا أن هذا الشيك قد رفض لأي سبب من الأسباب فيكون القيد 500 من حـ/ احمد حسن 500 إلى حـ/ خليل أي أننا قمنا بإلغاء اثر السداد والتظهير . ثانيا: عمليات السحب من الحساب الجاري في البنك: يتم السحب بموجب شيكات، والشيك عبارة عن أمر صادر من الساحب إلى البنك المسحوب عليه مبلغ معين لأمره أو لأمر شخص آخر يسمى المستفيد . وينبغي أن يحتفظ بدفتر الشيكات لدى صاحب المنشأة أو لدى موظف مسئول ، ولا ينبغي تشجيع توقيع الشيكات " على بياض" مقدماُ على سبيل تسهيل العمليات ، إذ ]أن ذلك يشجع على التلاعب في الصرفيات. وفيما يلي بعض القيود المحاسبية لعمليات السحب المختلفة، وان كان قد سبق ذكرها من قبل في موضع آخر من الكتاب. السحب من البنك لتمويل خزينة المنشأة: يسحب الشيك ويتم صرفه من البنك ويودع المبلغ في الخزينة ويجرى القيد التالي في حالة سحب 100 دينار: 100 من حـ/ الصندوق 100 إلى حـ/ البنك سحب مبلغ من البنك وإيداعه في الصندوق بشيك رقم…. سداد ثمن مشتريات بشيك : في هذه الحالة يتم الشراء بموجب شيك ويجري القيد التالي بفرض أن البضاعة قيمتها 600 دينار. 600 من حـ/ المشتريات 600 إلى حـ/ البنك شراء بضاعة بفاتورة رقم … وسداد الثمن بشيك رقم.,.. ثالثاُ: مصروفات وفوائد الحساب الجاري : Bank Charges and interests تتضمن مصروفات البنك قيمة دفاتر الشيكات والدمغة ومصروفات تحصيل الشيكات ومقابل المكاتبات … الخ. ويرسل البنك إلى المنشأة دوريا أشعارا مدينا بالمصروفات التي حملها على المنشأة ويتم القيد التالي بموجب هذا الأشعار في دفاتر المنشأة. … من حـ/ مصروفات البنك … إلى حـ/ البنك مصروفات البنك بموجب الأشعار رقم…. أما بالنسبة للفوائد فهذه لا يحسبها البنك إلا في حالات خاصة نظرا لان المبالغ المودعة لديه معرضة للسحب بالكامل في أي وقت وفي حالة احتسابها يرسل البنك أشعارا بها وتقوم المنشأة بإثباتها دفتريا كالآتي: .. من حـ/ البنك .. إلى حـ/ فوائد البنك الدائنة ما أضافه البنك لحسابنا من فوائد بموجب الأشعار رقم … ويلاحظ أن الفوائد التي قيدها البنك لحساب المنشأة هي إيرادات للمنشأة ومن ثم سميت بالفوائد الدائنة. أحيانا يحمل البنك المنشأة بفوائد مدينة وذلك إذا تم الاتفاق بين البنك والمنشأة على تسهيلات ائتمانية في صورة السماح للمنشأة " بالسحب على المكشوف" أي بسحب مبالغ من البنك دون أن يكون هناك رصيد لها، وفي هذه الحالة يرسل البنك إلى المنشاة أشعارا بمبلغ الفائدة المستحقة على الأرصدة المكشوفة خلال المدة حيث يتم قيده كالآتي : · · … من حـ/ فوائد البنك المدينة ,,, إلى حـ/ البنك الفوائد التي حملها لنا البنك مقابل السحب على المكشوف بإشعار رقم … رابعا: حساب الإيداع DEPOSIT ACOUNT بمقتضى هذا الحساب يتم إيداع المبلغ لمدة معينة لا يحق للمنشأة السحب خلالها نظير فوائد يرتفع معدلها كلما طالت المدة وكبر المبلغ المودع ، وغالبا لا تحسب تلك الفوائد إذا سحب المودع مبلغه قبل نهاية المدة المحددة. ويفتح هذا الحساب باسم حـ/ البنك-إيداع تمييزا له عن حـ/ البنك (الجاري) ويجعل مدينا بالمبالغ المودعة نقدا أو المحولة من الحساب الجاري وفقا للقيد التالي : .. من حـ/ البنك (إيداع) .. إلى حـ/ الصندوق أو البنك (جاري) فتح حساب إيداع بالبنك بفاتورة رقم … 5% سنويا. وتستحق الفوائد على حساب الإيداع في نهاية المدة المتفق عليها وتقوم المنشأة أما بتحصيلها نقدا أو تطلب من البنك قيدها في حسابها الجاري . ويجري القيد التالي في دفاتر المنشأة: … من حــ/ الصندوق (أو البنك) .. الي حـ/ فوائد البنك الدائنة قيمة الفوائد المستحقة على حساب الإيداع بإشعار رقم … مقالات ذات صلة:عمولة خطابات الضمانالنماذج المخصصة لطلب إصدار خطابات الضمان حسب التأمين المودعغطاء خطابات الضمان
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
برنامج الميزان - تعريف البنوك
برنامج الميزان - تعريف البنوك الموقع الرسمي لبرنامج الميزان - تركيا يمكننا تعريف البنوك التي نتعامل معها من خلال قائمة "تعاريف" ومن ثم الانتقال إلى "البنوك" فتفتح النافذة التالية والتي يمكننا من خلالها تعريف البنوك التي تتعامل معها الشركة والتي تحوي الحقول التالية: : وهو رمز سجل البنك. : وهو الاسم العربي للبنك. الاسم اللاتيني: وهو الاسم اللاتيني للبنك. اسم الفرع: ويدلنا هذا الحقل على فرع البنك الذي نتعامل معه. اسم الفرع اللاتيني: ندخل في هذا الحقل الاسم اللاتيني للفرع السابق. رقم الحساب: ندخل في هذا الحقل رقم حسابنا البنكي. حساب البنك: ندخل في هذا الحقل حساب البنك المعرف في شجرة الحسابات. مقالات ذات صلة:برنامج الميزان - الحسابات التوزيعيةبرنامج الميزان - الحسابات التجميعيةبرنامج الميزان - طرق الدفع
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
برنامج الامين - الأوراق المالية
برنامج الامين - الأوراق المالية تصفح الموقع الرسمي للبرنامج تعريف أنواع متعددة من الأوراق المالية المتداولة مثل الشيكات والكمبيالات وغيرها، وإمكانية المعالجة الآلية لتأثيرها على الحسابات. إمكانية اختيار أي من الأوراق المالية كطريقة لدفع الفواتير – أثناء تحرير الفاتورة. إمكانية تجزئة المبلغ المدفوع، بتوزيعه على عدة أوراق مالية تستحق بعد فترات زمنية محدّدة في نافذة الفاتورة مباشرة أو في نافذة الورقة المالية. إمكانية التعامل بالفيزا والماستر كارد أثناء عمليات الدفع أو القبض. كشف بالأوراق المالية المستحقة لحساب معين أو لكافة الحسابات، وحسب تاريخ الاستحقاق أو التحرير، مع توفر الكثير من الخيارات التي تتيح تخصيص التقرير لعرض أنواع معيّنة من الأوراق المالية أو لاستعراض أوراق مالية أجريت عليها عمليات محدّدة. إمكانية إجراء العمليات المختلفة على الأوراق المالية (تحصيل, تظهير, إرجاع، استرجاع) إضافة إلى إمكانية تحصيل عدة أوراق مالية دفعة واحدة. ويستطيع المستخدم بسهولة معرفة ما له وما عليه من دفعات مستحقة وتحصيلها آلياً أو تظهيرها. إمكانية إظهار الأوراق المالية المستحقة الدفع أو التي اقترب موعد استحقاقها على سطح المكتب. مقالات ذات صلة:برنامج الامين - الاستيراد والتصديربرنامج الامين - اللصاقاتبرنامج الامين - الأدوات
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2026
برنامج لمتابعة الشيكات المؤجلة والاقساط
برنامج لمتابعة الشيكات المؤجلة والاقساط لما كانت متابعة الشيكات والاقساط بها من الصعوبة فقد قررنا تصميم هذا الملف البسيط نقدمة هدية لكم لمتابعة عملاءكم بكل سهولة ويسر والله الموفق والمستعان مقالات ذات صلة:برنامج الامين - التقاريربرنامج الامين - مراكز الكلفةبرنامج الامين - العمليات المحاسبية
.jpg)
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2026
المقاصة في البنوك التجارية
المقاصة في البنوك التجارية يقوم قسم المقاصة في البنوك التجارية بتسوية المعاملات المصرفية التي تتم بين البنك والبنوك الأخرى ويتلقى نوعين من الشيكات : شيكات مقدمة من عملاء البنك ومسحوبة على عملاء بنوك أخرى (إيداع بشيكات خارجية). شيكات مقدمة من بنوك أخرى ومسحوبة على عملاء البنك (سحب بشيكات خارجية). ويتم تبادل الشيكات في غرفة المقاصة حيث يجتمع مندوبون البنوك لعمل المقاصة بين الشيكات المقدمة من كل بنك وبين الشيكات المسحوبة عليه مع ملاحظة أن مقر غرفة المقاصة هو مؤسسة النقد. وتتم تسوية الحسابات بين البنوك عن طريق إجراء قيود يومية وتسويات حسابية فقط دون حاجة لانتقال الأموال من بنك إلى آخر مما يؤدي إلى توفير الوقت والجهد والضمان نظراً لعدم انتقال الأموال من بنك إلى آخر. ويمكن توضيح الإجراءات المتعلقة بعملية المقاصة فيما يلي: يقوم قسم الحسابات الجارية بتجميع الشيكات المقدمة من العملاء المسحوبة على بنوك أخرى ويرسلها إلى قسم المقاصة. يقوم قسم المقاصة داخل كل بنك بما يلي: فرز هذه الشيكات وتصنيفها وفقًا للبنوك المسحوب عليها هذه الشيكات. تحرير مسير إضافة من أصل وصورتين لكل مجموعة من هذه الشيكات. ج) تسليم الشيكات إلى مندوب البنك مرفقًا بها أصل وصورة مسير الإضافة لكي يحملها إلى غرفة المقاصة على أن يحتفظ قسم المقاصة بالبنك بالصورة الثانية من المسير. في غرفة المقاصة بمؤسسة النقد يحصل ما يلي: يقوم مندوب كل بنك بتسليم مندوبين البنوك الأخرى مجموعة الشيكات المسحوبة على عملاءهم مقابل حصوله على توقيعاتهم بالاستلام على أصل مسير الإضافة. يتلقى مندوب كل بنك بالمثل من مندوبين البنوك الأخرى الشيكات المسحوبة على عملاء بنكه ويوقع لهم بالاستلام ويحرر من واقع هذه الشيكات سير خصم من أصل وصورة بقيمة الشيكات المسحوبة على البنك لصالح كل بنك من البنوك الأخرى. ج) يقوم مندوب كل بنك بتسليم قسم المقاصة في بنكه مجموعة الشيكات المسحوبة على عملاء البنك مرفقًا بها أصل مسير الخصم حيث تتم مطابقة بيانات الشيكات على ما ورد بالمسيرات. د) يقوم مندوب كل بنك بتسليم مراقب غرفة المقاصة صورة من مسير الإضافة وكذا صورة من مسير الخصم. يقوم مراقب غرفة المقاصة بإعداد كشف عام لحركة المقاصة من واقع مسيرات الإضافة والخصم المتجمعة لديه ويسلم صورة من هذا الكشف إلى مندوب كل بنك من البنوك وصورة لمؤسسة النقد حيث تتم تسوية الحسابات بين البنوك عن طريق التحويل من أرصدتها لدى مؤسسة النقد. مقالات ذات صلة:الاستثمارات الأخرى قصيرة الأجل في البنوك الإسلاميةالتصريح بالحد الأقصى لإصدار خطابات الضمانالبنوك المركزية
