
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
أخطار الممتلكات
أخطار الممتلكات وهذه الاخطار يكون غالبا ً التأثير فيها بسبب الزلازل والبراكين أو الحريق أو السرقة ... تنقسم الخسائر هنا إلى خسائر مباشرة وخسائر غير مباشرة الخسائر المباشرة ... تعني النقص في قيمة الشئ نتيجة وقوع حادث معين مثل حريق المبنى الخسائر الغير مباشرة ... مثل المصروفات الإضافية التي يتحملها صاحب المبنى في سبيل استئجار مبنى أخر للإقامة به حتى يتم إعادة إصلاح المبنى الأصلي .... ويترتب على تحقيقها ثلاث أنواع من الخسائر ... × هلاك الأصل × فقدان الدخل من الأصل × المصروفات الإضافية مقالات ذات صلة:نصائح قد تساعدك على النجاح في الجامعةالأسباب التي تدعونا إلى ترجمة العمليات المالية التي تتم بالعملة الأجنبية ( أهمية ترجمة القوائم المالية )الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020
التحليل المالي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
كيف يحميك تحليل دوبونت من الكوارث المالية؟
الرقم اللي خدع القاعة كلها كيف يحميك تحليل دوبونت من الكوارث المالية؟ في واحدة من جلسات التدريب اللي بقدّمها للمحاسبين، حبيت أعمل تجربة بسيطة. كتبت على السبورة أرقام شركتين، ومسحت أسمائهم، وسبت بس سطر واحد: العائد على حقوق الملكية (ROE) للشركتين = 18%. وسألت القاعة: لو إنت مستثمر، تحط فلوسك في أنهي واحدة؟ نص القاعة قال "الاتنين زي بعض، الرقم واحد". والنص التاني فضل يبص في الورق مش لاقي فرق. وكان فيه واحد بس، قاعد في الآخر، قاللي جملة خلتني أبتسم: "أنا حاسس إن في حاجة ناقصة، بس مش عارف أقولها إزاي". هو كان عنده حق. وده بالظبط اللي خلاني أحب أكتب المقال ده. المشكلة مش في الرقم... المشكلة إننا بنكتفي بيه الـ ROE من أشهر النسب اللي أي حد بيتعلم تحليل مالي بيحفظها بدري. عائد حقوق الملكية، صافي الربح على حقوق المساهمين، النسبة اللي بتقولك المساهم بياخد عائد قد إيه على فلوسه. كله تمام. بس المشكلة إن الرقم ده بيلخّص تلات حكايات مختلفة في رقم واحد. ولما بتكتفي بالرقم، إنت فعليًا بتقرا آخر صفحة في الرواية وبتسيب الباقي. وهنا بييجي دور أداة بحبها جدًا، وأعتبرها من أذكى ما وصلنا له في التحليل المالي: **تحليل دوبونت**. الاسم جاي من شركة دوبونت الأمريكية، اللي طوّرت الطريقة دي من حوالي مية سنة عشان تفهم مصادر عوائدها بشكل أعمق. والفكرة، رغم عمرها، لسه شغالة لحد دلوقتي بنفس القوة. دوبونت ببساطة: فكّك الرقم تفهم الحكاية اللي بيعمله تحليل دوبونت إنه بياخد الـ ROE ويقسمه لتلات أجزاء، كل جزء بيحكيلك جانب مختلف من أداء الشركة: الجزء الأول، هامش صافي الربح** (صافي الربح ÷ المبيعات). ده بيقيس ربحية الشركة. يعني من كل دينار مبيعات، بيتبقى منه كام كصافي ربح؟ الرقم ده بيتكلم عن قوتك في التسعير وقدرتك على ضبط تكاليفك. الجزء التاني، معدل دوران الأصول** (المبيعات ÷ إجمالي الأصول). ده بيقيس الكفاءة التشغيلية. بمعنى، الأصول اللي إنت حاطط فيها فلوسك، بتطلّعلك مبيعات بقد إيه؟ شركة بتشغّل أصولها صح، غير شركة عندها أصول نايمة مش بتنتج حاجة. الجزء التالت، الرافعة المالية** (إجمالي الأصول ÷ حقوق الملكية). وده الجزء اللي لازم تركز معاه. بيقيس اعتماد الشركة على الديون في تمويل أصولها. وهو بالظبط الجزء اللي ممكن يطلّع الـ ROE لفوق... من غير ما يكون ورا الرقم أي تحسّن حقيقي في الشغل. وبكده تبقى المعادلة: ROE = هامش الربح × دوران الأصول × الرافعة المالية نرجع لشركتين السبورة دلوقتي خلّينا نفكك الـ 18% بتوع كل شركة، وهتشوف معايا الفرق بيبان لوحده. الشركة الأولى طلعت عندها هامش ربح محترم، ودوران أصول قوي، ورافعة مالية في حدود معقولة. يعني الـ 18% دول جايين من شغل حقيقي: الشركة بتبيع كويس، وبتستغل أصولها صح، وديونها متزنة. دي شركة واقفة على رجلين. الشركة التانية؟ حكاية مختلفة خالص. هامش الربح ضعيف، دوران الأصول متوسط مش أكتر، لكن الرافعة المالية عالية جدًا. يعني الـ 18% هنا مش جايين من ربحية ولا كفاءة، جايين أساسًا من الديون. الشركة دي بتستلف عشان تضخّم العائد، وأول ما الفايدة تطلع، أو الإيراد يتعثّر شوية، الرقم الجميل ده بيتقلب عليها وبيبقى مصدر خطر مش مصدر فخر. نفس الرقم على السبورة. وقرارين متعاكسين تمامًا. ساعتها الواحد اللي حسّ إن في حاجة ناقصة، بصلي وقال: "يعني الرقم كان بيكدب علينا؟". قلتله لأ، الرقم مكانش بيكدب، إحنا اللي مكنّاش بنسأله السؤال الصح. وهنا الفايدة الحقيقية بالنسبالك دوبونت مش بس بيكشفلك الفرق، ده كمان بيقولك تشتغل فين بالظبط لو عايز تحسّن. لو الـ ROE عندك واطي، وفككته ولقيت المشكلة في الهامش، يبقى عندك مشكلة في التسعير أو في التكاليف، وده مكانها. ولو المشكلة في دوران الأصول، يبقى في عندك أصول معطلة أو مخزون راكد بياكل من كفاءتك. ولو لقيت إنك بتعتمد على الرافعة عشان تطلّع رقم حلو، خد بالك، إنت بتتفرّج على عائد مستعار مش عائد كسبته. يعني الأداة دي بتنقلك من واحد بيتفرّج على الأرقام، لواحد بيفهمها وبياخد قرار على أساسها. وده فرق كبير بين محاسب ومحلل. اللي حابب أوصّله لكل اللي بيتدربوا معايا الرقم الجميل في القوائم المالية ممكن يكون أخطر من الرقم الوحش، لأن الوحش بيخلّيك تنتبه، والجميل بيخلّيك تطمن وتنام. والمحلل اللي بيفرق، مش اللي بيعرف يحسب النسبة، ده اللي بيقف بعد ما يحسبها ويسأل: "طيب، الرقم ده جه منين؟". دي العادة اللي لو زرعتها في نفسك، هتغيّر طريقة قراءتك للأرقام للأبد. وهتلاقي نفسك بتشوف اللي ناس كتير حواليك مش بيشوفوه. مجلة المحاسب العربي مقالات ذات صلة:النسب المعياريةالنسب المالية المشتركةالمجموعات الأربعة للنسب المالية
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
خسائر إعصار "ميلتون" وتأثيره على الاقتصاد العالمي ضربة قاسية للأسواق والاقتصادات الكبرى
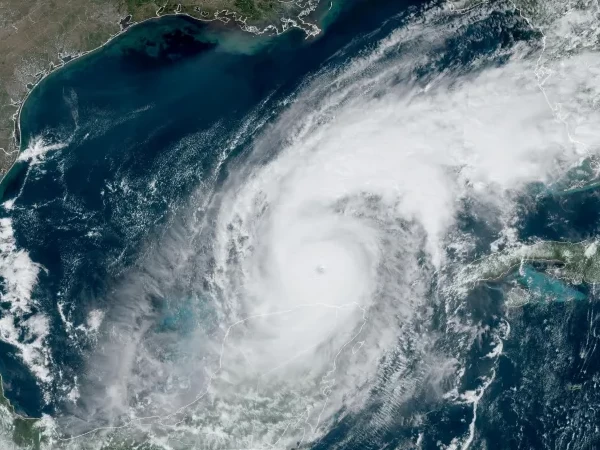
خسائر إعصار "ميلتون" وتأثيره على الاقتصاد العالمي ضربة قاسية للأسواق والاقتصادات الكبرى اجتاح إعصار "ميلتون" السواحل الشرقية للولايات المتحدة وأجزاء من أوروبا في شهر أكتوبر 2024، تاركًا خلفه خسائر اقتصادية هائلة. وُصف هذا الإعصار بأنه أحد أقوى الكوارث الطبيعية التي شهدها العالم في العقد الأخير، مما أسفر عن تعطيل الأعمال التجارية، ودمار البنية التحتية، وارتفاع تكاليف الطاقة والغذاء على الصعيد العالمي. ونتيجة لهذا الحدث، تأثرت اقتصادات الدول الكبرى بشكل مباشر، ما يعيد النقاش حول هشاشة الأسواق العالمية في مواجهة التغيرات المناخية. الخسائر الاقتصادية الأولية: تقدر الخسائر الناتجة عن إعصار "ميلتون" بعشرات المليارات من الدولارات، حيث تأثرت قطاعات واسعة مثل العقارات، النقل، الطاقة، والزراعة. في الولايات المتحدة، تضررت العديد من المدن الساحلية، مما أدى إلى توقف الأعمال التجارية في الموانئ والمصانع الحيوية. أما في أوروبا، فقد واجهت الدول الشمالية مثل بريطانيا وهولندا تراجعًا في الأنشطة الاقتصادية نتيجة العواصف الشديدة والأضرار التي لحقت بالبنية التحتية. تأثير الإعصار على الأسواق المالية: شهدت الأسواق المالية العالمية تراجعًا ملحوظًا فور الإعلان عن تأثيرات إعصار "ميلتون"، حيث انخفضت أسعار الأسهم في مختلف البورصات الرئيسية. على وجه الخصوص، تضررت أسهم شركات التأمين التي كانت تواجه مطالبات ضخمة للتعويض عن الأضرار. كما سجلت أسعار النفط ارتفاعًا نتيجة لتوقف الإنتاج في بعض المنشآت النفطية الأمريكية. أزمة الطاقة والغذاء: كان لإعصار "ميلتون" تأثير مباشر على إمدادات الطاقة، حيث أدى توقف بعض المصافي والموانئ الأمريكية إلى تعطيل تدفق النفط والغاز. هذا التوقف، إلى جانب زيادة الطلب على الطاقة بسبب الشتاء القادم في نصف الكرة الشمالي، ساهم في رفع الأسعار، مما زاد من الضغوط على الاقتصاد العالمي. وعلى الجانب الآخر، تأثرت سلاسل التوريد العالمية بالغذاء، خاصةً في الولايات المتحدة، أحد أكبر مصدري الحبوب والمنتجات الزراعية في العالم. التأثيرات الطويلة الأمد على الاقتصاد العالمي: مع استمرار تعافي الدول المتضررة من إعصار "ميلتون"، من المتوقع أن تستمر التأثيرات الاقتصادية السلبية لفترة طويلة. العديد من المشاريع الكبرى ستتأخر بسبب الأضرار التي لحقت بالبنية التحتية، ما سيؤدي إلى انخفاض الإنتاجية وزيادة البطالة في بعض القطاعات. كما أن ارتفاع أسعار الطاقة والغذاء سيؤدي إلى زيادة الضغوط التضخمية على مستوى العالم، خاصة في الدول النامية. الاستجابة الدولية والتحديات المستقبلية: أدى الإعصار إلى تنشيط الجهود الدولية للتعامل مع الكوارث الطبيعية والحد من تأثير التغيرات المناخية على الاقتصاد العالمي. ومع ذلك، تبقى هذه الجهود في حاجة إلى تنسيق أكبر، حيث أن العديد من الدول ما زالت تعاني من ضعف في بنيتها التحتية لمواجهة مثل هذه الكوارث. من جانبها، تعهدت المؤسسات المالية الدولية بتقديم دعم مالي للدول المتضررة، لكن يبقى التحدي الأكبر هو كيفية بناء اقتصادات أكثر مرونة واستدامة في مواجهة تغير المناخ. خاتمة: يأتي إعصار "ميلتون" كتذكير قوي بأهمية بناء أنظمة اقتصادية وبنية تحتية قادرة على الصمود أمام الكوارث الطبيعية المتزايدة بفعل التغيرات المناخية. التأثيرات السلبية على الاقتصاد العالمي من ارتفاع أسعار الطاقة وتعطيل سلاسل التوريد لا تقتصر على الدول المتضررة فقط، بل تتردد أصداؤها في مختلف أنحاء العالم، مما يحتم ضرورة اتخاذ تدابير عاجلة لتعزيز مرونة الأسواق وتحصين الاقتصادات في المستقبل. المصادر: وكالة الأنباء العالمية حول تأثير الكوارث الطبيعية على أسواق الطاقة. مقالات ذات صلة:السياسة النقدية،الأهداف والغايات - الأدوار والآثارالعمليات المحاسبية للعملة الأجنبيةالاستثمار المالي
