
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- September 27, 2026
أهمية وظيفة التخزين
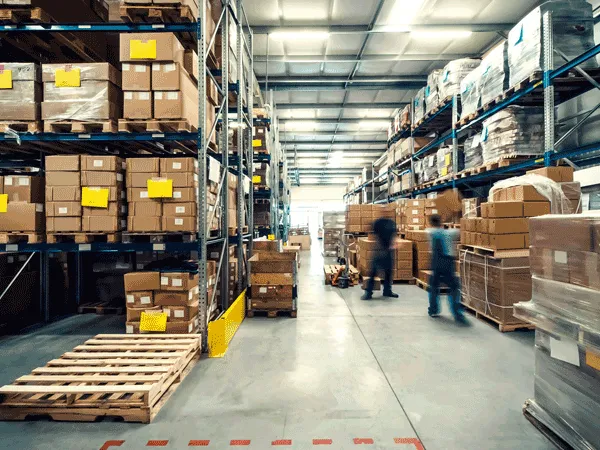
أهمية وظيفة التخزين تعد وظيفة التخزين من أهم الوظائف المساندة في المؤسسات والشركات ، فإضافة لكونها تقوم بتخطيط وتنظيم عمليات تخزين المواد والمحافظة عليها وإمداد العملاء أو الإدارات الرئيسة داخل الشركة باحتياجاتها في الوقت المناسب وبما يضمن استمرار عملها بكفاءة ودون انقطاع. وتتخلص أهمية وظيفة التخزين فيمايلي: 1- الأهمية العملية والاقتصادية. 2- الأهمية التخطيطية والتنظيمية. 3- الأهمية التنفيذية. الأهمية العملية والاقتصادية: لا يمكن لأي مؤسسة أو شركة أن تعمل بدون وجود إدارة للمستودعات أو المخازن وبشكل يتناسب والأنشطة التي تقوم بها، فالمواد الداخله في أعمال أي إدارة سوف يتم تخزينها في المخازن إلى حين طلبها من الإدارة المحتاجة لذلك؛ وللمحافظة على سير أعمال المؤسسة وبيع سلعها ومنتجاتها فمن الضروري وجود إدارة تهتم بذلك، وبالنسبة للأهمية الاقتصادية فإن التخزين وفقا للكمية الاقتصادية يحافظ على المواد ويقلل من الأموال المستثمرة في المخزون. الأهمية التخطيطية والتنظيمية: من المهم أن تكون هناك جهة مسؤولة عن تخطيط المخزون وتحديد مستوياته العليا والدنيا حسب إمكانيات الشركة أو المؤسسة. كما أن الأهمية التنظيمية لها تتركز في ضرورة وجود إدارة مسؤولة مسؤولية كاملة عن أعمال تخزين المواد وصرفها بالتنسيق مع جميع الإدارات والأقسام داخل الشركة. الأهمية التنفيذية: لضمان استمرار الإدارات والأقسام داخل الشركة والمؤسسة في مهامها بكفاءة فمن الضروري تأمين متطلبات تلك الإدارات من المواد والأصناف، فإدارة الانتاج لا يمكنها أن تقوم بعمليات التصنيع ما لم تتوفر المواد اللازمة في الوقت المناسب وبالكميات المناسبة وهكذا بالنسبة لبقية الإدارات. مقالات ذات صلة:تعريف العمليات التمويليةالمسحوبات Drawingأسس إثبات المصروفات والايرادات
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
أمن الطاقة: كيف تدير الدول تنويع مصادر الغاز والبترول؟
يُعتبر تنويع مصادر إمداد الطاقة من أهم استراتيجيات الأمن القومي الاقتصادي لأي دولة، سواء كانت مستوردة أو منتجة للطاقة، لأن الاعتماد على مصدر واحد أو مسار توريد واحد يجعل الاقتصاد بأكمله عرضة لأي اضطراب لوجستي أو تجاري في تلك النقطة تحديداً. تلجأ كثير من الدول لتوقيع عقود توريد طويلة الأجل للغاز الطبيعي المسال (LNG) مع أكثر من مصدر جغرافي، بالإضافة إلى الاستثمار في بنية تحتية مرنة قادرة على استقبال الشحنات من موانئ متعددة، وهو ما يمنحها هامش مناورة أكبر عند حدوث أي تعطل مؤقت في أحد مصادر الإمداد المعتادة. على صعيد المنتجات البترولية المكررة، مثل البنزين والسولار، تعمل الحكومات على تعزيز الطاقة الاستيعابية لمعامل التكرير المحلية وصيانتها بانتظام، إلى جانب الاحتفاظ بمخزونات احتياطية موزعة جغرافياً، لضمان استمرار التوريد للسوق المحلي حتى في ظل ظروف استثنائية. من منظور الشركات الصناعية التي تعتمد بشكل كبير على الطاقة كمدخل إنتاجي رئيسي، متابعة سياسات أمن الطاقة الحكومية ومدى استقرار الإمدادات يساعد على تقييم المخاطر التشغيلية بشكل أدق عند التخطيط للتوسع أو التعاقد على عقود توريد طويلة الأجل.
المحاسبة المالية
- بواسطة وائل مراد
- September 27, 2026
الآثار السلبية المترتبة على عدم الاهتمام بالمخازن
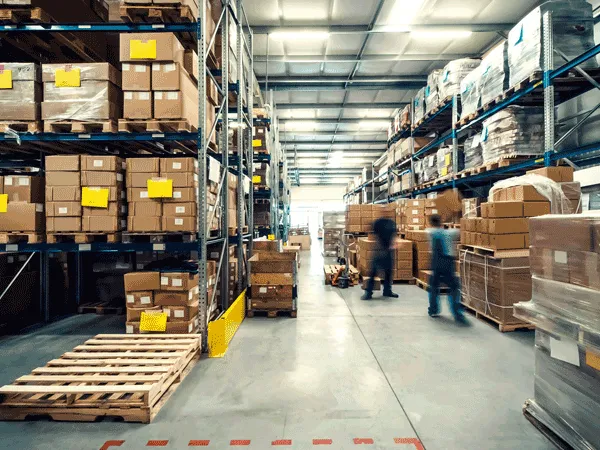
الآثار السلبية المترتبة على عدم الاهتمام بالمخازن إن عدم الاهتمام بإدارة المخازن وتوفير الوسائل التي تمكنها من ممارسة مهامها بشكل مناسب يمكن أن تنتج عنه المشكلات التالية: تلف المخزون: مما يكلف الشركة أو المؤسسة مبالغ كبيرة كان يمكن استثمارها في تنفيذ أو تأمين أصناف أخرى. توقف الإنتاج: كنتيجة لانتهاء المخزون أو عدم تأمين الأصناف في الوقت المناسب. زيادة المواد الراكدة: إن عدم وجود دراسات مستمرة لقياس مستويات المخزون وأنواع المواد المخزنة يؤدي إلى زيادة الأصناف والمواد الراكدة. إن جميع المشكلات التي تم ذكرها سابقا ناتجة عن عدم اهتمام الإدارة بالمخازن، وقد يؤدي ظهور أي منها إلى تكليف الشركة أو المؤسسة مبالغ مالية كبيرة كان يمكن تلافيها فيما لو تم الاهتمام بإدارة المخازن. مقالات ذات صلة:الاحتياطي السريالمشكلات المتعلقة بالاستهلاك في الواقع العمليالمصروفات ما هي وما هي أنواعها؟
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
كيف تحسب تكلفة الاحتفاظ بالمخزون (Carrying Cost)؟
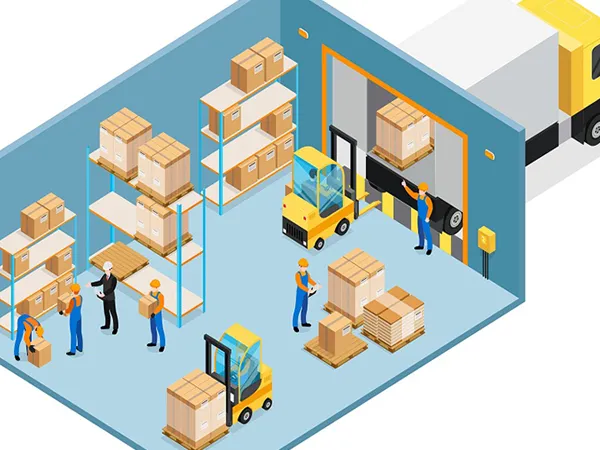
كيف تحسب تكلفة الاحتفاظ بالمخزون (Carrying Cost)؟ كتير من الشركات بتركز على تكلفة شراء المخزون وبتنسى إن الاحتفاظ بيه هو نفسه ليه تكلفة، وممكن توصل لـ ٢٠-٣٠٪ من قيمة المخزون سنويًا. مكونات تكلفة الاحتفاظ بالمخزون: تكلفة التخزين نفسها (إيجار المخزن، الكهرباء، التأمين). تكلفة رأس المال المجمد في البضاعة بدل ما يُستثمر في مكان تاني. تكلفة التلف أو التقادم، خصوصًا في المنتجات اللي ليها تاريخ صلاحية. وأخيرًا تكلفة الفرصة البديلة لأي أموال معطلة في مخزون زيادة عن الحاجة. الأثر العملي لما تحسب التكلفة دي بدقة، هتكتشف إن الاحتفاظ بمخزون أكبر من اللازم "أمانًا" ممكن يكون أغلى بكتير من مخاطر نفاد المخزون نفسها. التوازن هو المفتاح، مش التكديس.
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
المخزون Inventory
المخزون Inventory يستعمل مصطلح المخزون Inventory في المنشآت التجارية للتعبير عن البضاعة المملوكة للمنشأة والمعدة للبيع كما يستعمل في المنشآت الصناعية للتعبير عن المواد اللازمة للإنتاج بالإضافة إلى الإنتاج التام والإنتاج تحت التشغيل . المخزون آخر المدة يشتمل المخزون في آخر المدة على جميع عناصر البضاعة المملوكة للمنشأة بغض النظر عن الحيازة الفعلية لهذه البضاعة وبغض النظر عن مكان وجودها ، لهذا فإنه يتم إدراج العناصر التالية بقوائم الجرد : 1- البضاعة الموجودة لدى مخازن المنشأة ومتاجرها ومعارضها وفروعها . 2- البضاعة الموجودة لدى وكلاء البيع . 3- البضاعة الموجودة في المستودعات أو مخازن الجمارك بعد إثباتها كمشتريات . 4- البضاعة التي لا زالت في الطريق وينص عقد شراؤها على التسليم في محلات البائع أو ميناء التصدير بعد إثبات قيمتها كمشتريات . ويستبعد من عناصر المخزن في آخر المدة البضاعة التي تم بيعها ولم تسلم بعد ، والبضاعة الموجودة بالمخازن كتأمين أو رهن بالإضافة إلى البضاعة الموجودة لدى المنشأة للاتجار فيها لحساب الغير . المعالجة المحاسبية للمخزون في أخر المدة تنحصر المعالجة المحاسبية للمخونة في نظامين رئيسيين هما نظام الجرد المستمر Perpetual Inventory ونظام الجرد الدوري Periodic Inventory . نظام الجرد المستمر يقوم نظام الجرد المستمر على أساس مسك سجلات منتظمة تظهر باستمرار كمية وقيمة المخزون السلعي في أي تاريخ ، حيث يخصص صفحة أو أكثر لكل صنف من أصناف البضائع أو السلع المختلفة ضمن دفتر أستاذ المخازن ووفقاَ لهذا النظام عند الشراء يتم الإثبات على أساس سعر التكلفة في تاريخ الشراء بالقيد التالي : من ح مخزون البضاعة إلى ح الدائنين أو النقدية وعند البيع يتم إجراء قيدين بعد كل عملية بيع : الأول إثبات خروج البضاعة من المخازن بسعر التكلفة بحسب الطريقة المتبعة وينفذ ذلك محاسبياَ بجعل حساب تكلفة المبيعات مديناَ وحساب مخزون البضاعة دائناَ بالقيد التالي: من ح تكلفة المبيعات الى ح مخزون البضاعة والثاني إثبات عملية البيع بالقيد التالي : من ح المدينون أو ح النقدية الى ح المبيعات وفيما يتعلق بمردودات المشتريات يتم إثبات ذلك على أساس سعر التكلفة بالقيد التالي : من ح الدائنين أو ح النقدية الى ح مخزون البضاعة وفيما يتعلق بمردودات المبيعات فإنه يتم إثبات ذلك بإجراء قيدين الأول لإثبات دخول البضاعة إلى المخازن وينفذ ذلك محاسبياَ على اساس سعر التكلفة بالقيد التالي : من ح مخزون البضاعة الى ح تكلفة المبيعات والثاني لإثبات مردودات المبيعات على أساس سعر البيع بالقيد التالي : من ح مردودات المبيعات الى ح المدينين أو ح النقدية و يمثل رصيد حساب مخزون البضاعة الرصيد الدفتري للبضاعة التي يجب أن تكون موجودة في أي تاريخ ، وفي نهاية السنة المالية تشكل لجاناَ للجرد للتأكد من صحة الرصيد الدفتري للمخزون ولمعالجة الانحرافات إن وجدت بين نتيجة الجرد الفعلي والرصيد الدفتري ، كما أنه في ظل نظام الجرد المستمر لا يتم إجراء قيد تسوية لإثبات المخزون السلعي آخر المدة ، وكل ما في الأمر يتم إقفال حساب المبيعات ومردودات المبيعات وتكلفة المبيعات في حساب النتيجة . ويتميز نظام الجرد المستمر بتحقيق الرقابة المستمرة على المخزون السلعي بالإضافة إلى إمكانية تحديد رصيده في أي وقت ، كما يتميز بإمكانية متابعة الحدود الدنيا والقصوى للمخزون بحيث لا يقل عن الحد الأدنى فتكون المنشأة في حاجة ماسة للسلع ولا يزيد عن الحد الأقصى فيكون لدى المنشأة بضاعة مكدسة . نظام الجرد الدوري في ظل نظام الجرد الدوري يتم إثبات المشتريات ومردوداتها والمبيعات ومردوداتها في الحسابات الخاصة بها ويمثل رصيد المخزون في دفتر الأستاذ والظاهر بميزان المراجعة المخزون في أول المدة ويظل رصيد هذا الحساب ثابتاَ من أول الفترة حتى نهايتها وفي نهاية الفترة المالية يتم إقفال رصيد مخزون أو ل المدة بالقيد التالي : من ح المتاجرة إلى ح مخزون أول المدة وفيما يتعلق بالمخزون في آخر المدة فليس له وجود بدفاتر المنشأ’ ولهذا يتطلب الأمر إجراء الخطوتين التاليتين لغرض إعداد الحسابات الختامية والميزانية : 1- الجرد الفعلي لكمية المخزون لتحديد الكمية الفعلية المتبقية من البضاعة . حيث تشكل لجان لهذا الغرض تكون مهمتها عد وقياس ووزن كل الأصناف الموجودة بالمخازن والمملوكة للمنشأة وذلك بحضور المحاسب القانوني للمنشأة أو من يمثله وتسجل نتائج الجرد في قوائم أو كشوف تحتوي على بيانات تفصيلية منها اسم الصنف ، مواصفاته ، وحدة القياس ، الكمية ، سعر التكلفة ، سعر السوق . 2- يقيم المخزون نهاية الفترة ويتم إثبات ذلك في الدفاتر بالقيد التالي : من ح مخزون آخر المدة الى ح المتاجرة وهناك عدة طرق لتحديد تكلفة المخزون أتناولها فيما يلي : طرق تحديد تكلفة المخزون عند تحديد تكلفة المخزون يجب مراعاة التفرقة بين مرحلتين منفصلتين في عملية القياس ، المرحلة الأولى عند انسياب أو تدفق البضاعة من المورد إلى مخازن المنشأة والمرحلة الثانية عند خروج البضاعة من مخازن المنشأة إلى العملاء أو الإنتاج . وفيما يتعلق بالمرحلة الأولى فلا توجد مشاكل محاسبية ذات شأن تتعلق بتحديد تكلفة البضاعة التي تثبت في السجلات ، إذ يتفق المحاسبون على أن هذه التكلفة تشمل ثمن الشراء الوارد بالفاتورة مضافاَ إليه جميع المصاريف حتى وصول البضاعة المخازن مثل مصاريف نقل البضاعة والتأمين عليها والرسوم الجمركية وغير ذلك من المصاريف حتى وصول البضاعة المخازن . وفيما يتعلق بالمرحلة الثانية عند خروج البضاعة من مخازن المنشاة إلى العملاء أو إلى الإنتاج فتصبح مشكلة تحديد التكلفة أكثر تعقيداَ إذا تواجه المحاسب مشكلة تحديد تكلفة كميات وسلع المخزون المنصرفة بأثمان شراء مختلفة وخلال فترة واحدة علاوة على مشكلة تحديد تكلفة وحدات البضاعة الباقية آخر المدة في المخازن . وحتى نحصل على إجابة كافية لهذه المشكلة فهناك عدة طرق لتحديد تكلفة المخزون أهمها : 1- طريقة التمييز الفعلي nSpecific Identificatio 2- طريقة الوارد أولاَ صادر أولاَ First in , First out ( FIFO ) 3- طريقة الوارد أخيراَ صادر أولاَ Last in , First out ( LIFO ) 4- طريقة المتوسط المرجح Weighted Average وهنا شرح موجز لكل طريقة على حده وذلك كالتالي : 1- طريقة التمييز الفعلي nSpecific Identificatio تقوم هذه الطريقة على أساس تمييز وحدات مخزون آخر المدة المتبقية وفقاَ للتاريخ الذي يتم فيه الشراء بحسب فواتير الشراء ، وبعد ذلك يتم تحديد تكلفة مخزون آخر المدة بضرب وحدات المخزون في سعر الوحدة وفقاَ لتاريخ شراؤها ، ويمكن إتباع هذه الطريقة في المنشآت التي لديها عدد قليل محدود من السلع وغالية الثمن مثل المجوهرات والسيارات والآليات ، إلا أن هذه الطريقة يصعب تطبيقها ف المنشآت الكبيرة التي تتعامل مع أصناف عديدة من السلع لذا يلجأ المحاسبون إلى الطرق الأخرى في قياس تكلفة مخزون آخر المدة . 2- طريقة الوارد أولاَ صادر أولاَ First in , First out ( FIFO ) تقوم طريقة الوارد أولاَ صادر أولاَ على افتراض أن البضاعة التي يتم شراؤها أو إنتاجها أولاَ تباع أولاَ وعليه فإنه يتم تحديد تكلفة البضاعة المباعة وفقاَ لحركة تدفق البضاعة الواردة أولاَ بأول أي بأقدم الأسعار بينما يتم تحديد تكلفة مخزون آخر المدة بموجب أحدث أسعار الكميات الواردة . وميزة هذه الطريقة أنها تظهر المخزون بالميزانية بقيمة قريبة من الواقع لأنه يتم تقييم المخزون بالأسعار السائدة عند إعداد الميزانية ، وعيب هذه الطريقة أنها لا تعبر عن تكلفة البضاعة المباعة التي تظهر في قائمة الدخل لأنه يتم تحديد تكلفة البضاعة المباعة بأقدم الأسعار التي لا تنسجم مع الأسعار السائدة عند إعداد البيانات الحسابية الختامية . 3- طريقة الوارد أخيراَ صادر أولاَ Last in , First out ( LIFO ) تقوم هذه الطريقة على افتراض أن البضاعة التي يتم شراؤها أو إنتاجها أخيراَ تباع أولاَ وذلك بغض النظر عن التدفق الفعلي للبضاعة أي بغض النظر عما اذا كانت البضاعة المباعة تصرف من أقدم أو أحدث بضاعة وصلت المخازن وعلى هذا الأساس يتم تحديد تكلفة الوحدات المباعة بأحدث الأسعار في حين أنه يتم تحديد تكلفة وحدات مخزون آخر المدة بأقدم الأسعار وميزة هذه الطريقة أنه عند ارتفاع الأسعار فإنه يتم تحميل تكلفة البضاعة المباعة بالأسعار الحديثة لآخر كمية وردت إلى المخازن حيث تكون تلك الأسعار قريبة من الأسعار التي ستدفعها المنشأة للحصول على بضاعة أ و مواد جديدة وعيب هذه الطريقة أنها لا تظهر المخزون بالميزانية بقيمة قريبة من الواقع لأنه يتم تقييم المخزون بأقدم الأسعار التي لا تنسجم مع الأسعار السائدة عند إعداد الميزانية . 4- طريقة المتوسط المرجح Weighted Average وفقاَ لطريقة المتوسط المرجح يتم تحديد متوسط تكلفة الوحدة بقسمة إجمالي تكلفة البضاعة المتاحة للبيع ( تكلفة مخزون أول المدة + تكلفة المشتريات ) على عدد الوحدات المتاحة للبيع ( عدد وحدات مخزون أول المدة + عدد وحدات المشتريات ) وذلك كالتالي : متوسط تكلفة الوحدة = إجمالي تكلفة البضاعة المتاحة للبيع مقسوماَ عليه عدد الوحدات المتاحة للبيع = تكلفة مخزون أول المدة + تكلفة المشتريات مقسوما على عدد وحدات مخزون أول المدة + عدد وحدات المشتريات . ويستخدم متوسط التكلفة الذي سبق احتسابه في تحديد تكلفة مخزون آخر المدة كما يلي : تكلفة مخزون آخر المدة = عدد وحدات مخزون آخر المدة مضروباَ في متوسط تكلفة الوحدة . وميزة هذه الطريقة أنها تعطي قيم معتدلة لمخزون آخر المدة عند اتجاه الأسعار نحو الارتفاع أو الانخفاض . التكلفة كأساس لتقييم المخزون : وفقاَ لهذه الطريقة يتم تقييم المخزون على أساس ضرب كمية كل بند من بنود المخزون في تكلفة الوحدة التي يتم تحديدها بحسب إحدى الطرق السابق شرحها لكي نحصل على التكلفة الكلية . وتعتبر هذه الطريقة الأكثر استخداماَ في كثير من المنشآت إلا أن تقييم المخزون بسعر التكلفة في الوقت الذي يزيد على سعر السوق يؤدي إلى إثبات إيرادات لم تتحقق بعد . سعر السوق كأساس لتقييم المخزون : يعتبر سعر السوق هو سعر استبدال أو إحلال البضاعة في تاريخ إعداد الحسابات الختامية والميزانية وبعبارة أخرى هو السعر السائد للبضاعة في تاريخ الجرد الذي تستطيع إدارة المنشأة أن تشتري بها نفس البضاعة من مصادر الشراء المعتادة . وفقاَ لأساس سعر السوق يتم تقييم المخزون بضرب كمية كل بند من بنود المخزون في سعر السوق للوحدة إلا أنه في حقيقة الأمر فإن استخدام سعر السوق لن يكون ملائماَ لتقييم المخزون لأنه يؤدي إلى احتساب إيرادات محتملة في حالة زيادة سعر السوق على سعر التكلفة وهذا يتعارض مع سياسة الحيطة و الحذر . التكلفة أو السوق أيهما أقل لتقييم المخزون : تعتبر قاعدة تقييم المخزون في آخر المدة على أساس التكلفة أو السوق أيهما أقل قاعدة مقبولة بين المحاسبين قبولاَ عاماَ وتتناسب مع سياسة الحيطة والحذر وتقوم هذه القاعدة على أساس تحديد تكلفة المخزون في آخر المدة وسعر السوق واختيار أيهما اقل . الثبات في تقييم المخزون : يلاحظ عند تطبيق قاعدة التكلفة أو السوق أيهما أقل بأن تقييم المخزون في آخر المدة مرة بالتكلفة إذا كان أقل من سعر السوق ومرة أخرى بسعر السوق إذا كان أقل من التكلفة ، يجعل القوائم المالية غير قابلة للمقارنة وتنفيذاَ لمبدأ الثبات الذي يقضي باستخدام نفس القواعد والإجراءات المحاسبية من فترة لأخرى عند التسجيل في الدفاتر وعند تبويب وتصنيف الحسابات وإعداد القوائم المالية فإنه ينمكن تقييم المخزون في آخر المدة بالتكلفة باستمرار . وإذا انخفض سعر التكلفة عن سعر السوق يكون بالفرق مخصص هبوط أسعار البضاعة وذلك بالقيد التالي : من ح مصروف هبوط أسعار البضاعة إلى ح مخصص هبوط أسعار البضاعة ويلي ذلك إقفال ح مصروف هبوط أسعار البضاعة نهاية السنة بالقيد التالي : من ح الأرباح والخسائر إلى ح مصروف هبوط أسعار البضاعة ويمكن استبدال القيدين السابقين بقيد واحد على النحو التالي : من ح الأرباح والخسائر إلى ح مخصص هبوط أسعار البضاعة مقالات ذات صلة:المحاسبة عن شركات السياحة والسفرالخطر المالياذا استلمت شركة من محاسب سابق عن اى شئ سوف تبحث للاستلام ؟
