
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عين على الأسواق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
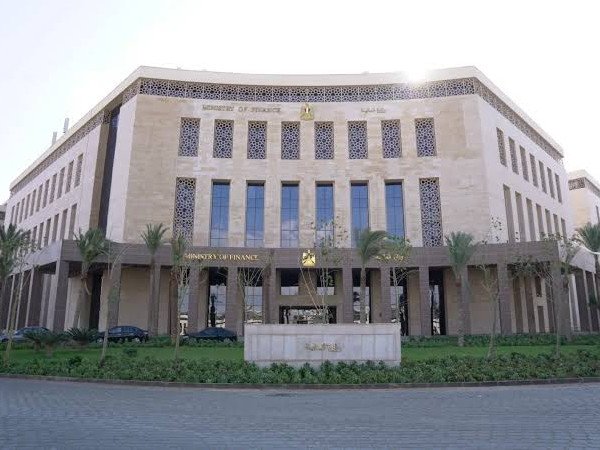
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026 أعلنت الحكومة المصرية عن تفاصيل خطتها لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026، في إطار جهودها لسداد استحقاقات أدوات الدين وتمويل عجز الموازنة العامة للدولة. ونشرت وزارة المالية الخطة على موقعها الإلكتروني الرسمي، مؤكدةً أنه سيتم طرح 105 مزادات لأدوات الدين خلال الفترة من أكتوبر الماضي إلى نهاية ديسمبر المقبل بقيمة إجمالية تبلغ 2.524 تريليون جنيه مصري. ووفقًا للخطة، سيطرح البنك المركزي المصري، الذي يدير الإصدارات نيابةً عن الحكومة، 52 مزادا لأذون خزانة بقيمة 2.042 تريليون جنيه مصري، و48 مزادا لسندات خزانة بقيمة 462 مليار جنيه مصري، وخمسة مزادات لصكوك سيادية بقيمة 20 مليار جنيه مصري خلال هذه الفترة. في أكتوبر وحده، طُرحت مزادات بقيمة 845 مليار جنيه مصري، بينما سيشهد نوفمبر إصدارات بقيمة 687 مليار جنيه مصري، يليها 992 مليار جنيه مصري مُخطط لها في ديسمبر. يُظهر الجدول التفصيلي أن الحكومة ستُصدر ثلاثة عشر مزادًا لأذون خزانة لأجل 91 يومًا بقيمة 350 مليار جنيه مصري، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 182 يومًا بقيمة 451 مليار جنيه مصري. كما سيتم طرح ثلاثة عشر مزادًا آخر بقيمة 561 مليار جنيه مصري لأذون لأجل 273 يومًا، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 364 يومًا بقيمة إجمالية تبلغ 680 مليار جنيه مصري. تتضمن خطة الاقتراض أيضًا ثلاثة عشر مزادًا لسندات حكومية لأجل عامين بقيمة إجمالية 124 مليار جنيه مصري. كما تُحدد ثمانية مزادات لسندات متغيرة الفائدة لأجل ثلاث سنوات بقيمة 40 مليار جنيه مصري، إلى جانب ثلاثة عشر مزادًا لسندات ثابتة الفائدة لأجل ثلاث سنوات بقيمة إجمالية 246 مليار جنيه مصري. بالإضافة إلى ذلك، سيتم إجراء ثمانية مزادات لسندات متغيرة العائد لأجل خمس سنوات بقيمة 32 مليار جنيه مصري، وستة مزادات لسندات ثابتة العائد لأجل خمس سنوات بقيمة 20 مليار جنيه مصري. ولأول مرة، تتضمن الخطة إصدار خمسة مزادات لصكوك سيادية بقيمة إجمالية تبلغ 20 مليار جنيه مصري. لا تزال البنوك العاملة في السوق المصرية أكبر المستثمرين في أذون وسندات الخزانة، التي تصدرها الحكومة بانتظام لتمويل عجز الموازنة العامة للدولة. تُطرح هذه الأوراق المالية من خلال خمسة عشر بنكًا مشاركًا كمتعاملين رئيسيين في السوق الأولية. ثم تعيد هذه البنوك بيع جزء من الإصدارات في السوق الثانوية للمستثمرين المحليين والأجانب من المؤسسات والأفراد. مقالات ذات صلة:شروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلاميةلماذا النشاط المالي ؟اختصارات العملات حول العالم
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
برنامج الميزان - تعريف الموازنة التقديرية
برنامج الميزان - تعريف الموازنة التقديرية الموقع الرسمي لبرنامج الميزان - تركيا يتم من خلال نوافذ الموازنة التقديرية تقسيم الفترة المحاسبية إلى مراحل جزئية, ثم يتم وضع رصيد تقديري لكل حساب على مستوى كل مرحلة جزئية أو على مستوى الفترة المحاسبية ككل بحيث يتم تنبيهنا عندما يتجاوز الرصيد الفعلي للحساب الموازنة التقديرية وذلك ضمن المرحلة الجزئية أو ضمن الفترة المحاسبية ككل. ويتم الانتقال إلى الموازنة التقديرية من قائمة "محاسبة" الشريط الفرعي "الموازنة التقديرية" ويحوي هذا الشريط على النافذتين التاليتين: مراحل الفترة المحاسبية: نقوم من خلال هذه النافذة بتعريف مراحل الفترة المحاسبية والتي يمكن أن تكون أرباعاً أي كل مرحلة ثلاثة أشهر, وممكن أن تكون شهرية, وممكن أن تكون المرحلة شهرين. نقوم بتعريف المراحل من خلال وضع اسم المرحلة العربي والاسم الانكليزي وتاريخ بداية المرحلة وتاريخ نهايتها وذلك كما هو واضح في الشكل الظاهر. الموازنة التقديرية: نقوم من خلال نافذة الموازنة التقديرية بإدخال الموازنة التقديرية للحساب حيث يتم إدخال الحقول التالية: نحدد في هذا الحقل الحساب الذي نريد وضع موازنة تقديرية له. نحدد في هذا الحقل الفرع الذي نضع الموازنة على مستواه, وإذا لم نحدد الفرع يتم اعتبار الموازنة التقديرية للحساب مدخلة على مستوى الشركة ككل. مركز الكلفة: نحدد في هذا الحقل مركز الكلفة الذي نضع الموازنة التقديرية على مستواه وبإمكاننا الضغط على زر المكبر فيتم عرض مراكز الكلفة الموجودة لدينا. نحدد من خلال هذا الحقل الفترة الجزئية التي ندخل الموازنة التقديرية على نطاقها, وإذا لم نحدد الفترة الجزئية فيتم اعتبار الموازنة التقديرية للحساب مدخلة ضمن نطاق الفترة المحاسبية كاملة. القيمة التقديرية: نحدد في هذا الحقل مبلغ الموازنة التقديرية للحساب. حقول الشروط: نستخدم هذه الحقول لإجراء عملية بحث وتصفية للسجلات المدخلة في النافذة السابقة فمثلاً إذا وضعنا في حقل الحساب ضمن الشروط حساب الصندوق ثم ضغطنا زر "عرض" فسنحصل على نافذة الموازنة التقديرية التالية: وإذا أدخلنا في حقل "المرحلة" المرحلةالأولى ثم ضغطنا زر "عرض" فيصبح الشكل: مقالات ذات صلة:برنامج الامين - محاسبة الذهب ( أتمتة ورشات صياغة وبيع الذهب والمجوهرات )برنامج الامين - نظام التصنيعبرنامج الامين - الأصول الثابتة
.webp)
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
الموازنة النقدية Cash Budget
الموازنة النقدية Cash Budget هي عبارة عن كشف يوضح المقبوضات النقدية المتوقعة خال فترة معينة ثم المدفوعات المتوقعة خلال نفس الفترة والفائض اوالعجز المتوقع من المقبوضات والمدفوعات ، ويساعد إعداد الموازنة النقدية Cash Budget المنظمة في تخطيط احتياجاتها المالية قصيرة الاجل ، ويتيح اعداد هذه الموازنة تحديد مقدار الفائض أو العجز المتوقع في النقدية ، وبالتالي إعداد الخطة اللازمة للتعامل مع الفائض أو العجز مقدما ، فالمنظمة التي يتوقع التي يتوقع ان يتوفر لديها فائض يمكن ان نضع خططها لاستمار هذا الفائض في استثمارات مؤقتة يمكن تحويلها لنقدية بسهولة وفي اقل وقت بينما تحاول المنظمات التي يتوقع ان تواجه عجزا خلال الفترة القادمة في تدبير هذا العجز من خلال الاتفاق من الان مع مصادر تمويل لتمويل هذا العجز ساعة الحاجة اليه ، ويتضح من هذا ان اعداد الموازنة النقدية يوفر للمدير المالي صورة واضحة Cash View للتدفقات الداخلة أو الخارجة المتوقعة خلال فترة مستقبلية محدودة . مقالات ذات صلة:البيانـــات والمعلومـــاتالخصائص المميزة للمحاسبة الاداريةالمحاسب الإدارى المعتمد C M A) Certified Management Accountant )
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
التمييز بين الموازنة النقدية وقائمة التدفقات النقدية
التمييز بين الموازنة النقدية وقائمة التدفقات النقدية يجب التمييز بين كل من الموازنة النقدية وقائمة التدفقات النقدية لاختلاف الهدف ، والمضمون والتبويب ، والشكل لكل منهما . الموازنة النقدية تبين أثر الخطة الموضوعة للمنشأة عن السنة المالية القادمة على التدفقات النقدية ، وتهدف إلى تحقيق التوازن النقدي بمعنى تحقيق المواءمة والتنسيق بين المقبوضات المنتظرة والمدفوعات المتوقعة ، وتبيان ما يترتب على هذه التدفقات النقدية من فائض يتعين استثماره أو عجز ينبغي تدبيره ، ويتم ذلك من خلال توقيت الثغرات التمويليــة ( عندما تزيد المدفوعات المتوقعة عن المقبوضات المنتظرة ) وتوقيت الفائض النقدي ( زيادة رصيد النقدية عن القدر اللازم ) ، وبذلك يمكن تحاشى الأزمات أو الاختناقات التي قد تتعرض لها المنشأة نتيحه فقدان التوازن الزمني بين العمليات المختلفة ، والاستفادة من الفرص المتاحة لتوظيف النقدية الزائدة عن الحاجة والحصول على عائد عليها، وتستخدم الموازنة النقدية أساسا من قبل إدارة المنشأة كأداة للتخطيط حيث يتم معالجه الثغرة التمويلية و/أو الفائض النقدي - إن وجدا - عن طريق عمل الترتيبات المسبقة مع البنوك سواء بزيادة أو تخفيض القروض أو تقديم أو تأخير أقساط القروض التي يحل ميعاد استحقاقها أثناء السنة أو عن طريق تعديل السياسات الخاصة بالائتمان الذي تمنحه المنشأة لعملائها وفترة التحصيل ومقدار الخصم النقدي الذي تمنحه لهم ، بالاضافه إلى زيادة تسهيلات الموردين ، والحصول على فترة ائتمان أطول لسداد مستحقاتهم ، والاستفادة من فرص الخصم النقدي المتاحة للمنشأة . كما تستخدم الموازنة النقدية من قبل الإدارة كأداة للرقابة أيضا عن طريق مقارنه التدفقات النقدية المنتظرة بالتدفقات النقدية الفعلية وتحديد الاختلافات وتحليلها وتقصى الأسباب التي أدت إليه للعمل على معالجه جوانب القصور والإخفاق ، وتنميه مواطن القوة والنجاح . ويجب أن يراعى في إعداد الموازنة النقدية مبدأ التوزيع الزمني ، بمعنى انه لا يكفى تبيان التدفقات النقدية للسنة بأكملها فحسب ، وإنما يجب توزيع هذه التدفقات على أجزاء السنة عن طريق تبيان التدفقات النقدية كل ربع سنه أو كل شهر أو حتى كل أسبوع بالنسبة لبعض المنشآت الاقتصادية عندما تمثل التدفقات النقدية أهميه كبيره نسبيا لإدارة المنشأة ، ويلاحظ أن التوزيع الزمني لا يعنى توزيع الأرقام السنوية توزيعا متساويا على أجزاء السنة ، وإنما المقصود توقيت التدفقات النقدية المنتظرة خلال فترة الموازنة حسب احتمال أو توقع حدوثها فعلا . أما قائمة التدفقات النقدية فإنها تبين أثر عمليات المنشأة على تدفقاتها النقدية عن الفترة التي تعد عنها بأكملها ، وتستخدم من قبل كل من إدارة المنشأة والأطراف الخارجية ، وبصفة خاصة من قبل كل من الدائنين وأصحاب الملكية الحاليين أو المرتقبين ، والمهتمين بالدوائر المالية والاقتصادية بغرض تقييم مقدرة المنشأة على توليد النقدية والحكم على سيولتها ومدى مرونتها المالية . مقالات ذات صلة:العاملون في مجال المستودعاتأصناف وأنواع المواد المخزنةأدوات تحليل ( التقارير ) القوائم المالية
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2026
الموازنة الصفرية (Zero-Based Budgeting): مميزاتها وتحدياتها
الموازنة الصفرية (Zero-Based Budgeting): مميزاتها وتحدياتها الفكرة الأساسية على عكس الموازنة التقليدية اللي بتبني على أرقام السنة اللي فاتت وتضيف عليها نسبة زيادة، الموازنة الصفرية بتبدأ من الصفر كل سنة، وكل بند مصروف لازم يتبرر من الأول وكأنه أول مرة. المميزات بتكشف المصروفات اللي بقت "عادة" بدون فايدة حقيقية، وبتجبر كل قسم يفكر في أولوياته بدل ما يكرر نفس الخطة. وده بيقلل الهدر بشكل ملحوظ في الشركات اللي فيها موازنات متضخمة تاريخيًا. التحديات تطبيقها بياخد وقت ومجهود أكبر بكتير من الموازنة التقليدية، ومحتاجة مشاركة حقيقية من كل الأقسام مش بس من الإدارة المالية. لذلك غالبًا بتُستخدم بشكل دوري (كل ٣-٥ سنين) بدل تطبيقها كل سنة.
