
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
مبدأ تنويع المحفظة الاستثمارية وتقليل المخاطر
مبدأ تنويع المحفظة الاستثمارية وتقليل المخاطر ليه التنويع مهم؟ القاعدة الذهبية في الاستثمار: "متحطش كل بيضك في سلة واحدة". لما توزع استثماراتك على أصول مختلفة (أسهم، سندات، عقارات، ذهب)، مخاطر انهيار أصل واحد بتتقلل تأثيرها على المحفظة كلها. التنويع مش بس عدد كبير من الأصول التنويع الحقيقي بيعتمد على "الارتباط" بين الأصول. لو عندك ١٠ أسهم في نفس القطاع، إنت مش منوّع فعليًا لأنهم غالبًا هيتأثروا بنفس الظروف الاقتصادية مع بعض. التوازن بين المخاطرة والعائد التنويع بيقلل المخاطرة، لكنه بيقلل كمان احتمالية تحقيق عائد استثنائي من أصل واحد. القرار الصح بيعتمد على أهدافك المالية ومدى تحملك للمخاطرة، مش على قاعدة ثابتة تناسب الجميع.

جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
مخاطر سلاسل الإمداد العالمية: كيف يقرأها المحاسب في القوائم المالية؟
أي اضطراب في سلاسل الإمداد العالمية، سواء بسبب تأخر الشحن أو ارتفاع تكاليف النقل أو نقص مواد خام معينة، ينعكس في النهاية على بند تكلفة البضاعة المباعة في قائمة الدخل، وقد يضغط على هامش الربح الإجمالي إذا لم تتمكن الشركة من تمرير هذه التكلفة الإضافية للعميل النهائي. الشركات التي تعتمد على مورد واحد أو منطقة جغرافية واحدة تكون أكثر عرضة لهذه الصدمات مقارنة بتلك التي نوّعت قاعدة مورديها. لهذا السبب أصبحت استراتيجية "تنويع سلسلة الإمداد" جزءاً أساسياً من إدارة المخاطر التشغيلية في كثير من الشركات الكبرى بعد التجارب التي مرت بها الأسواق العالمية في السنوات الأخيرة. من الناحية المحاسبية، يُنصح بمراجعة سياسة تقييم المخزون بانتظام في فترات اضطراب سلاسل الإمداد، خاصة إذا ارتفعت تكلفة الشراء بشكل ملحوظ، للتأكد من أن طريقة التقييم المتبعة (مثل الوارد أولاً صادر أولاً) لا تزال تعكس الواقع الاقتصادي الفعلي للمخزون المتاح. كما تحتاج الإدارة المالية لمراجعة العقود طويلة الأجل مع الموردين للتأكد من وجود بنود مرونة كافية تسمح بتعديل الكميات أو الأسعار عند حدوث ظروف استثنائية، بدلاً من الالتزام الجامد بشروط قد تصبح غير عملية في ظل ظروف سوق متغيرة.
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
أمن الطاقة: كيف تدير الدول تنويع مصادر الغاز والبترول؟
يُعتبر تنويع مصادر إمداد الطاقة من أهم استراتيجيات الأمن القومي الاقتصادي لأي دولة، سواء كانت مستوردة أو منتجة للطاقة، لأن الاعتماد على مصدر واحد أو مسار توريد واحد يجعل الاقتصاد بأكمله عرضة لأي اضطراب لوجستي أو تجاري في تلك النقطة تحديداً. تلجأ كثير من الدول لتوقيع عقود توريد طويلة الأجل للغاز الطبيعي المسال (LNG) مع أكثر من مصدر جغرافي، بالإضافة إلى الاستثمار في بنية تحتية مرنة قادرة على استقبال الشحنات من موانئ متعددة، وهو ما يمنحها هامش مناورة أكبر عند حدوث أي تعطل مؤقت في أحد مصادر الإمداد المعتادة. على صعيد المنتجات البترولية المكررة، مثل البنزين والسولار، تعمل الحكومات على تعزيز الطاقة الاستيعابية لمعامل التكرير المحلية وصيانتها بانتظام، إلى جانب الاحتفاظ بمخزونات احتياطية موزعة جغرافياً، لضمان استمرار التوريد للسوق المحلي حتى في ظل ظروف استثنائية. من منظور الشركات الصناعية التي تعتمد بشكل كبير على الطاقة كمدخل إنتاجي رئيسي، متابعة سياسات أمن الطاقة الحكومية ومدى استقرار الإمدادات يساعد على تقييم المخاطر التشغيلية بشكل أدق عند التخطيط للتوسع أو التعاقد على عقود توريد طويلة الأجل.
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
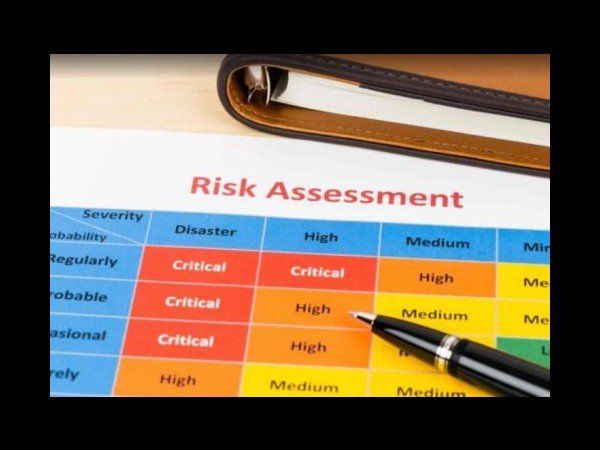
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ هذا سؤال وجيه. دعونا نبدأ بالقول إن إدارة المخاطر هي تحديد المخاطر وتقييمها وترتيب أولوياتها. يتأكد المدققون الداخليون من أن شركتهم أو مؤسستهم قد حددت المخاطر الصحيحة التي تنطوي عليها جوانب مثل السياسات والإجراءات والضوابط التشغيلية والمزيد. إنهم يعطون الأولوية لهذه المخاطر بناءً على احتماليتها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. المخاطر هي ما سيؤثر على استدامة الشركة وموظفيها والمجتمعات التي تخدمها وجميع أصحاب المصلحة الآخرين. "إذا لم تقم بقياسه، فلن تتمكن من إدارته." مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي
-opt.webp)
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
إدارة المخاطر والمراجعة الداخلية
إدارة المخاطر والمراجعة الداخلية إدارة المخاطر والمراجعة الداخلية هي جزء أساسي من عمليات الشركة الناجحة في العالم التجاري الحديث. تهدف هذه العمليات إلى تحديد وتقييم المخاطر التي تواجهها الشركة وتقديم توصيات للتحكم فيها أو اتخاذ قرارات تتعامل معها. فهم المخاطر المحتملة وتطوير المقترحات للتخفيف منها يعطي الشركة ميزة استراتيجية وتقليل المخاطر وضمان استدامتها على المدى الطويل. تعتبر إدارة المخاطر عملية متعددة الخطوات تتضمن تحديد وتقييم المخاطر وتطوير استراتيجيات للتعامل معها. تتطلب هذه العملية تفاعل آخرين في المؤسسة، مثل الإدارة التنفيذية والموظفين المعنيين بإدارة المخاطر. تساعد إدارة المخاطر على تحسين اتخاذ القرارات وتوجيه التركيز وتحقيق الأهداف المتفق عليها. من الأدوات التي تستخدم في إدارة المخاطر، يعتبر التدقيق الداخلي واحدًا من أهم الأدوات. يهدف التدقيق الداخلي إلى تقييم فعالية إدارة المخاطر واكتشاف أي ضعف في النظام الداخلي للشركة وتقديم توصيات للتحسين. يتطلب التدقيق الداخلي استقلالية وموثوقية وكفاءة من المراجع، كما يجب أن يكون لديه معرفة كافية بالأعمال المحلية والدولية والتشريعات القانونية ذات الصلة. إدارة المخاطر والتدقيق الداخلي تعتبر مكونات حاسمة لضمان الامتثال التنظيمي. على الشركات الالتزام بالقوانين واللوائح الصارمة التي تنظم صناعتها، وتكون قادرة على إظهار قدراتها في إدارة المخاطر والتحكم فيها. هذا ليس فقط للوفاء بالعمل القانوني، ولكن أيضًا للحفاظ على سمعة الشركة وثقة العملاء والمستثمرين. في النهاية، إدارة المخاطر والمراجعة الداخلية هما جزءان أساسيان من العمليات التجارية الناجحة. تساهم في تحسين كفاءة وفعالية الشركة، وتحقيق الامتثال التنظيمي، وتعزيز السمعة والثقة. بالتالي، يجب على الشركات النظر في استثمار في هذين المجالين لضمان النجاح والاستدامة على المدى الطويل. مقالات ذات صلة:المسئولية القانونية للمراجع الخارجيإستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسمالية
