
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
الاستثمار الأجنبي في أذون الخزانة: كيف تعمل هذه الأداة ولماذا تهم الاقتصاد؟
أذونات الخزانة هي أدوات دين قصيرة الأجل تصدرها الحكومات لتغطية احتياجاتها التمويلية الفورية، وتتراوح آجالها عادة بين أسابيع وسنة واحدة. يشتريها المستثمرون بسعر أقل من القيمة الاسمية، ويحصلون على الفرق كعائد عند الاستحقاق، بدلاً من فائدة دورية كما في السندات طويلة الأجل. يشكّل المستثمرون الأجانب، من صناديق استثمارية ومؤسسات مالية دولية، جزءاً مهماً من الطلب على أذونات الخزانة في كثير من الأسواق الناشئة، وذلك بحثاً عن عوائد جذابة نسبياً مقارنة بأسواقهم المحلية. هذا التدفق يمنح الحكومة مصدر تمويل إضافي، لكنه في المقابل يجعل السوق المحلي أكثر حساسية لتحركات هذه الأموال. حين يقرر المستثمرون الأجانب بيع جزء كبير من حيازاتهم من هذه الأدوات، سواء بحثاً عن عوائد أفضل في أسواق أخرى أو تجنباً لمخاطر متصورة، يمكن أن يضغط ذلك على سعر الصرف المحلي ويرفع تكلفة التمويل الحكومي في الإصدارات اللاحقة، وهو ما يجعل البنوك المركزية تراقب هذه التدفقات بانتظام كمؤشر على ثقة المستثمرين الدوليين بالاقتصاد المحلي. بالنسبة للمستثمر المحلي، فهم هذه الديناميكية يساعد على قراءة أسباب التحركات المفاجئة في سعر الصرف أو أسعار الفائدة المحلية، والتي غالباً ما تكون انعكاساً لقرارات تتخذ في غرف تداول بعيدة عن السوق المحلي نفسه.
- بواسطة أحمد عباس
- 22 فبراير 2025
الاستثمار المالي
الاستثمار المالي بقلم / مدير مالي أحمد عباس الاستثمار المالي هو من أهم الاستثمار الحالية في الأسواق المحلية والعالمية ومتعلق بالإفراد والشركات على حد سواء وأصبح ألان هو حياة العامة والخاصة وهدف الدول والمؤسسات المالية ... ولما له من أهميه كبيره فقد أحببنا أن نشير إليه ونوضحه في ابسط صورة .. ونرجوا من الله ان ينال رشاكم . الاستثمار المالي هو عبارة عن استثمار في أصل مالي يعطى حق ألمطالبه بأصل حقيقا ، ونتيجة لتعدد مجالاته وخصائصه التي تميزه عن الاستثمارات الأخرى فقد توجه إليه الكثير من المستثمرين . وظهر الاستثمار المالي نتيجة تنامي النشاطات الاستثمارية إلى ظهور مشاريع عملاقه تستدعى توظيف أموال مختلفة ، ونظرا لصعوبة الاقتراض وارتفاع تكلفته فقد اتجهت المؤسسات المالية والشركات إلى طرق جديدة لتمويل مشروعاتها كالاكتتاب وذلك بتجميع الأموال من المدخرين وأصحاب الفوائض المالية واستثمارها في مشاريع مدرة . هذا الاستثمار يقوم على أساس طرح أوراق ماليه للاكتتاب فيها تتنوع من حيث العوائد وتواريخ الاستحقاق . وتعتبر الأسهم التي تمثل صكوك ملكيه والسندات هي حقوق مديونية من أهم الأدوات الاستثمارية المستخدمة في الاستثمار المالي . ولأجل الجمع بين البائعين( الشركات الاستثمارية) والمشتريين (المساهمين) لهذه الأدوات المالية فقد أقيم نظام لتسهيل ذلك هو سوق الأوراق المالية والتي تعد ركنا من أركان السوق التمويلية ومصدر من مصادر الأموال التي تحتاجها الشركات لتمويل أنشطتها المختلفة يجعلها احد الركائز المساعدة على تحقيق النمو الاقتصادي . ولذا يمكن تعريف الاستثمار المالي بأنه امتلاك اصل من الأصول المالية على اجل تحقيق من ورائه عائد في المستقبل . وأيضا يعرف بأنه الاستثمار المتعلق بالأسهم والسندات وأذون الخزانة والأدوات التجارية والمصرفية والودائع القابلة للتداول والخيارات . وأيضا يعرف بأنه عبارة عن شراء حصة من راس مال ممثله في أسهم أو حصة من قرض ممثله في سند أو شهادات إيداع تعطى مالكها حق ألمطالبه بالإرباح أو العوائد أو الحقوق الأخرى التي تقررها القوانين ذات العلاقة بالاستثمار في الأوراق المالية . وعليه فالاستثمار المالي يتضمن توظيف الأموال في أصول ماليه بغض النظر عن شكلها ويتطلب الاستثمار المالي وجود سوق راس مال توفر للمستثمر تشكيله منوعة من أدوات الاستثمار . مجالات وأدوات الاستثمار المالي أدوات دين :- تتمثل في السندات وأذون الخزانة وشهادات الإيداع تعطى صاحبها الحق في الحصول على عوائد ماليه سنوي هاو في نهاية ألمده . أدوات ملكيه :- تشمل الأسهم العادية والممتازة وتمنح لحاملها الحق في التوزيعات والإرباح والحقوق الأخرى المرتبطة بتسيير الشركة كالتصويت والمراقبة . أدوات مركبه :- تتمثل في محفظة الأوراق المالية وهى عبارة عن مزيج من الأسهم والسندات . أدوات مشتقه:- تتمثل في عقود الخيارات والعقود المستقبلية وعقود المبادلات . والى لقاء في العدد القادم لتكمله أهداف ودوافع الاستثمار المالي . مقالات ذات صلة:مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026السعودية تخفّض علاوات الرواتب للمواهب الأجنبية: تحوّل مفصلي في سياسات التوظيف ورؤية 2030نمو قطاع التكنولوجيا المالية في الخليج: الإمارات والبحرين تيسّر البيئة التنظيمية للابتكار المالي
عين على الأسواق
- بواسطة فريق اعداد المجلة
- 12 نوفمبر 2025
حين تتنفس الأسواق الخليجية… الفيدرالي الأميركي يخفض الفائدة والعوائد ترتفع!
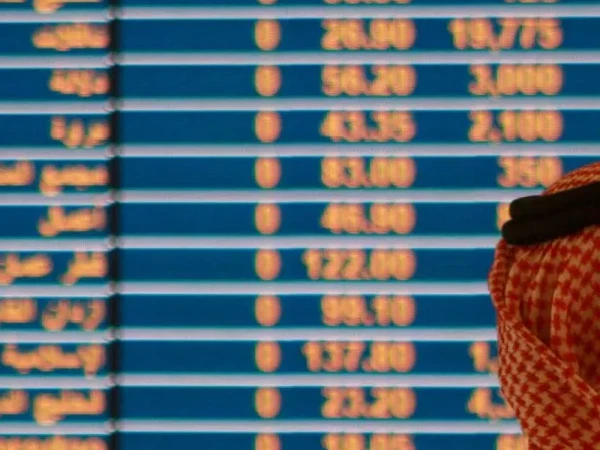
من واشنطن إلى الرياض ودبي والدوحة، تتردد أصداء قرار الاحتياطي الفيدرالي الأميركي بخفض أسعار الفائدة — خطوة طال انتظارها بعد سنوات من التشديد النقدي الذي كبّل السيولة وأضعف الاستثمارات. ورغم أن القرار يخص الاقتصاد الأميركي بالدرجة الأولى، فإن أسواق الخليج شعرت بتأثيره الفوري، إذ تحركت المؤشرات المالية صعودًا وسط موجة تفاؤل قوية من المستثمرين والمحللين. ترتبط معظم العملات الخليجية بالدولار الأميركي، ما يجعل السياسات النقدية الأميركية تنتقل تلقائيًا إلى اقتصادات المنطقة. فعندما يخفض الفيدرالي الفائدة، تُجبر البنوك المركزية الخليجية على اتخاذ إجراءات مشابهة للحفاظ على استقرار أسعار الصرف، وهو ما ينعكس مباشرة على: تكلفة الاقتراض: انخفاض الفائدة يعني قروضًا أرخص للشركات والأفراد، مما يعزز الإنفاق والاستثمار. سوق الأسهم: زيادة السيولة تدفع المستثمرين نحو الأسهم بدلاً من الودائع البنكية. القطاع العقاري: عادة ما يستفيد من انخفاض الفائدة نتيجة نمو الطلب على التمويل العقاري. القطاع المصرفي: قد تتأثر هوامش الأرباح، لكنها تُعوّض بزيادة حجم الإقراض والنشاط الاستثماري. انعكاسات القرار على اقتصادات الخليج: توقع محللون أن يؤدي خفض الفائدة الأميركية إلى تنشيط الأسواق المالية الخليجية خلال الربع الأخير من 2025، خصوصًا في السعودية والإمارات وقطر، حيث ارتفعت مؤشرات الأسهم بنسبة تراوحت بين 2 و4% خلال أيام قليلة من الإعلان. كما يُتوقع أن تزداد حركة الائتمان والتمويل للمشاريع الكبرى، ما يمنح دفعة إضافية لخطط التنويع الاقتصادي في المنطقة. لكن في المقابل، يحذّر خبراء من أن استمرار الفائدة المنخفضة قد يزيد من المخاطر التضخمية ويؤدي إلى ارتفاع أسعار الأصول بشكل مفرط، خاصة في العقار وسوق الأسهم. الخليج بين الفرصة والحذر: القرار الأميركي يمثل فرصة لتعزيز النمو، لكنه يتطلب إدارة مالية ذكية. فالمطلوب الآن من الحكومات الخليجية مراقبة مستويات الدين العام وتوجيه السيولة نحو القطاعات الإنتاجية — لا نحو المضاربات قصيرة الأجل. مقالات ذات صلة:اعتبارات استراتيجية إدارة محفظة الأوراق الماليةأهداف تكوين محفظة الأوراق الماليةإدارة المخاطر باستخدام استراتيجية التحصن

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
السياسات التي تحكم إدارة المحفظة
السياسات التي تحكم إدارة المحفظة تنقسم سياسات الاستثمار إلى الآتي1: 1- سياسة استثمارية متحفظة أو دفاعية Conservative of Defensive: وهي عبارة عن استثمار الأموال المتاحة يكون في الشكل سندات طويلة الأجل، أذون خزانة بما يضمن من توفير دخل منتظم على المدى الطويل. 2- سياسة استثمارية هجومية Aggressive Policy: وتركز تلك السياسة على تحقيق أرباح رأسمالية نتيجة لحدوث تقلبات في أسعار الأوراق المالية والتي تكون غالباً في صورة أسهم عادية، حيث يتم شراؤها بأسعار منخفضة والاحتفاظ بها ثم بيعها عندما ترتفع أسعارها. وتتميز تلك السياسة بارتفاع عنصر المخاطرة. 3- السياسة المتوازنة Balanccd Policy: وهي تجمع بين تحقيق عنصر الأمان وجني أرباح رأسمالية، وتتكون المحفظة عند إتباع تلك السياسة من أسهم عادية وأوراق مالية قصيرة الأجل وأدوات استثمارية طويلة الأجل كالسندات . إن اختلاف أنواع الأدوات الاستثمارية الداخلة في المحفظة للبنك يتوقف على الفلسفة التي تتبناها إدارته والتي لا تخرج عن الثلاث سياسات السابق الإشارة إليها. 1 عادل محمد رزق، مرجع سابق، ص (76 ). مقالات ذات صلة:مفهوم الاستثمارالاستثمار في الإسلامأخلاقيات الأعمال وأثرها في تفعيل محاسبة المسؤولية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ماهية التمويل الدولي
ماهية التمويل الدولي يشير فجوة بين العرض مفهوم التمويل الدولي إلى انتقال رؤوس الأموال بكافة أشكالها بين دول العالم المختلفة, ويتكون المصطلح من كلمتين, حيث تشير كلمة التمويل إلى ندرة المعروض من رأس المال في دولة ما مقارنا بالقدر المطلوب منه, ونتيجة ذلك هو حدوث والطلب من رأس المال, ويستدعي ذلك سد هذه الفجوة وهذا ينطبق على الوحدة الاقتصادية أي على المستوى الجزئي (Micro) أو مجموع الوحدات الاقتصادية في دولة معينة (Macro) أي على المستوى الكلي. ولهذا فإن الكلمة الأولى تعني عمومية التحليل في مسألة انتقال رؤوس الأموال من حيث أماكن وفرتها (أصحاب الفائض) إلى حيث أماكن ندرتها (أصحاب العجز), ويتم هذا الإنتقال عبر مجموعة من الوسطاء الماليين سواء كان ذلك في شكل بنوك أو شركات تأمين أو صناديق ادخار أو أسواق المال إلى غير ذلك من مؤسسات الوساطة المالية, فضلا عن انتقال رؤوس الأموال عن هذا النحو التي تكون من أهدافها الأساسية الحصول على أكبر عائد ممكن على هذه الأموال. أما الكلمة الثانية من مصطلح التمويل الدولي تشير إلى الصفة التي تحكم عملية التمويل من حيث كونه دوليا, وهذا يعني أن تحرك رأس المال في هذا الإطار سيكون خارج الحدود السياسية لدول العالم. كما أن الطبيعة الدولية في التمويل تبين مدى اختلاف الدول في مجال الفائض والعجز في عنصر رأس المال, والعامل الحاسم في تحديد الاتجاه الذي يسلكه رأس المال من دولة إلى أخرى أو من سوق إلى أخرى هو شكل العلاقة بين الادخار و الاستثمار على مستوى الوطني, والجدير بالذكر أن ندرة رأس المال بالنسبة للطلب عليه في دولة تؤدي إلى ارتفاع عائده في هذه الدولة, ومن ثم فإن رأس المال سيتدفق داخل هذه الدولة. وليس المقصود بتحركات رؤوس الأموال انتقال رؤوس الأموال العينية في شكل آلات ومعدات وأصول مختلفة, فهذا يدخل في مجال التجارة الدولية للسلع, ولكن المقصود بهذه التحركات هو انتقال رؤوس الأموال في شكل عمليات اقراض واقتراض بين الدول المختلفة, ويشير الأمر الأخير إلى تأثير هذه التحركات الرأسمالية في تغير الحقوق والالتزامات المترتبة عليها . فإذا قام أحد المستثمرين أو إحدى المؤسسات أو إحدى الحكومات بطرح سندات للبيع في أسواق المال بألمانيا, وقامت المؤسسات بنوك ومواطنون في ألمانيا بشراء هذه السندات فإن ذلك يعتبر انتقالا لرأس المال على المستوى الدولي ويحدث بذلك حقوقا لهؤلاء الذين اشتروا السندات والتزامات أجنبية لهؤلاء الذين قاموا بطرح هذه السندات للبيع, غير أن استخدام حصيلة بيع هذه السندات في دفع فاتورة الواردات من السلع الإستثمارية سيدخل ضمن التجارة الدولية في السلع والخدمات. ولكن المستثمر الذي يقبل على شراء السندات المطروحة للبيع لن يقدم على شرائها إلا إذا كان معدل العائد على هذه السندات أكبر من العائد الذي يمكن تحقيقه من الفرص الاستثمارية الأخرى داخل ألمانيا, وهذا يشير إلى أن الانتقال الدولي لرأس المال يتحرك وفقا لمقدار العائد المحقق من هذا الوعاء الاستثماري (السندات) مقارنا بالعوائد الأخرى التي يمكن تحقيقها من التوظيفات الاستثمارية الأخرى سواء كان ذلك داخل الدولة أو خارجها. غير أن التحليل السابق هو تبسيط شديد لتحرك رؤوس الأموال إذ نجد في بعض الأحيان أن صافي الانتقال أو التحرك لرأس المال يتجه نحو خارج الدولة رغم ما تعانيه من ندرة في رأس المال وهذا عائد إلى أزمات الدين الخارجي وعدم الإستقرار المالي من ناحية ضف إلى ذلك عمليات المضاربة على تغيرات أسعار الصرف واختلاف مستويات الفائدة من ناحية ثانية, وإلى عدم استقرار الأوضاع السياسية والاجتماعية من ناحية ثالثة. وتنقسم التحركات الدولية بصفة عامة إلى تحركات رسمية وتحركات خاصة: ويقصد بالتحركات الرسمية لرؤوس الأموال تلك القروض التي تعقد بين حكومات الدول المقرضة, وحكومات الدول المقترضة أو إحدى هيئاتها العامة أو الخاصة, كما تشمل التحركات الرسمية تلك القروض التي تعقد بين الحكومات المقترضة والمنظمات الدولية والإقليمية ومتعددة الأطراف, وعلى ذلك فإن التحركات الرسمية تأخذ أحد الأشكال التالية : - قروض حكومية ثنائية. - قروض دولية متعددة الأطراف. - قروض إقليمية متعددة الأطراف. ويقصد بالتحركات الخاصة لرأس المال كل القروض الممنوحة من جهات خاصة (أفراد ومؤسسات) إلى حكومات الدول الأجنبية أو المؤسسات العامة أو الخاصة بها, ويأخذ هذا النوع من التحركات أحد الأشكال التالية : - تسهيلات الموردين Supplier Crédit - تسهيلات أو قروض مصرفية Banc Crédit - طرح سندات في الأسواق الدولية International Bonds Issues - الاستثمار المباشر والمحفظة الاستثمارية Direct and Portfolio Investement ويمكن القول أن رؤوس الأموال الخاصة تتحرك بهدف تحقيق أكبر عائد ممكن على هذه الأموال, وقد يشتمل هذا الهدف على الرغبة في زيادة الصادرات كما في حالة تسهيلات الموردين, أو على الرغبة في زيادة الأرباح كما في حالة القروض المصرفية والسندات الدولية والاستثمارات المباشرة. وعادة ما تتضمن تدفقات رأس المال الدولي تدفقات طويلة الأجل وتدفقات قصيرة الأجل وتتحرك التدفقات الرأسمالية طويلة الأجل لشراء وبيع الأسهم والسندات عبر الحدود السياسية للدول المختلفة ويمكن التمييز في إطار هذه التحركات بين الاستثمار في محفظة الأوراق المالية Portfolio Investement والاستثمار الأجنبي Foreign Direct Investment لأنه يبين الدافع الحقيقي الذي يكمن وراءه كل نوع من هذه التحركات. يتضمن الاستثمار في محفظة الأوراق المالية شراء الأصول المالية المختلفة (أسهم وسندات) بهدف تحقيق هدف معين من العائد دون اكتساب الحق في إدارة ورقابة المؤسسات أو الهيئات التي تصدر هذه الأصول. أما الاستثمار الأجنبي المباشر فإنه يتضمن امتلاك أسهم في إحدى الشركات مع اكتساب الحق في إدارة ورقابة العمل داخل هذه الشركة أو يتضمن إنشاء شركات جديدة ويقوم بامتلاك كل أسهمها وإدارتها ومراقباتها وتنفيذ العمل بهذه الشركة. أما بالنسبة للتحركات الرأسمالية قصيرة الأجل فإنها تشتمل على التعامل بيعا وشراء في الأصول المالية قصيرة الأجل مثل السندات الحكومية قصيرة الأجل والقروض المصرفية وأذون الخزانة, بالإضافة إلى الودائع لأجل وشهادات الإيداع القابلة للتداول ...إلخ. أما بالنسبة للتحركات الرسمية لرؤوس الأموال فإنها ترتبط إلى حد كبير بالعوامل السياسية, حيث ترى الدول المانحة ضرورة تحقيق أهداف سياسية معينة في المناطق التي توجه قروضها إليها. هذا هو ما يحتويه مصطلح التمويل الدولي غير أن السنوات الأخيرة قد شهدت تطورا كبيرا خاصة بعد ظهور أزمات مالية وأزمة الديون الدولية, ويرجع هذا التطور إلى المحاولات المتعددة بهدف انتعاش النظام المالي الدولي وإيجاد الوسائل والتقنيات المالية الدولية لتخفيف الأزمة وحماية النظام المالي الدولي. لطلـــبة الســــنة الرابعة ليـــسانس تخصص: مالية ، نقود وبنوك إعداد الـــــدكتور: مفــــــــتاح صــــــــالح أستــــــــاذ محـــــاضر قــــسم الاقتــــــصاد جــــــــــــامعة بســــــــــكرة مقالات ذات صلة:أهمية التمويل الدوليمراحل أعداد الميزانية العامةأهداف المحاسبة الحكومية
