
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
ما هو رأس المال العامل ؟ وما فائدتة ؟
ما هو رأس المال العامل ؟ وما فائدتة ؟ رأس المال العامل هو المصطلح الدارج بين الكثير من المحاسبين على إنه إجمالى الأصول المتداولة مطروح منه إجمالى الإلتزمات المتداوله و للتوضيح ذلك يسمى صافى رأس المال العامل . رأس المال العامل هو كافة الأصول المتدولة للمنشأة و هذه هي الإجابة المختصرة حيث يعتبر هو النقد المتوفر لعمليات المنشأة خلال السنة المالية و فائدته قدرة المنشأة من خلاله على الوفاء بإلتزامتها خلال السنة المالية . قدرة المنشأة على إدارة عمليتها . يشير إلى السيولة لدى المنشأة . حسن إدارة رأس المال العامل يحمى المنشأة من المخاطرة و عدم الإستفادة و يضع المنشأة فى المنطقة الوسطى . يقيس رأس المال العامل قدرة الشركة على تغطية التزاماتها على المدى القصير والطويل الأجل ويوضح أيضا إستراتجيتها في تشغيل وتوظيف استثماراتها وأموال مساهميها من خلال بيان الفرق بين الأصول المتداولة والخصوم المتداولة لبيان صافي رأس المال العامل وبشكل عام كلما كانت الشركة أصولها المتداولة اكبر من التزاماتها المتداولة كلما كانت قدرتها على سداد التزاماتها اكبر ويتأثر صافي رأس المال العامل بالسلب أو الإيجاب وفق السياسة الاستثمارية التى تتبعها الشركة هل سياستها الإستراتيجية هجومية اى تتطلب مخاطرة عالية في الاستثمار عن طريق زيادة في الاقتراض اما تتبع إستراتيجية متوازنة بمخاطر متوسطة بحيث توازن بين متطلباتها المتداولة وأصولها المتداولة ام محافظة بمخاطر منخفضة فتجد لديها فائض كبير في السيولة وصافي رأس مال عامل ايجابي بمعدلات عاليه واثر ذلك على المبادلة بين المخاطر والعائد والربحية. كيف تحسب رأس المال العامل؟ يتم حساب رأس المال العامل بأخذ الأصول المتداولة وخصم الخصوم المتداولة. على سبيل المثال، إذا كانت الشركة لديها أصول متداولة تبلغ 100,000 دولار وخصوم متداولة قدرها 80,000 دولار، فإن رأس مالها العامل سيكون 20,000 دولار. وتشمل الأمثلة الشائعة للأصول المتداولة النقد وحسابات القبض والمخزون. بينما تتضمن أمثلة الخصوم المتداولة الحسابات الدائنة أو مدفوعات الديون قصيرة الأجل أو الجزء الحالي من الإيرادات المؤجلة. من أجل تحسين رأس مالها العامل، قررت أ ب ت الاحتفاظ بمزيد من النقد في الاحتياطي وتعمد تأخير مدفوعاتها للموردين من أجل تقليل الالتزامات المتداولة. بعد إجراء هذه التغييرات، تمتلك أ ب ت أصولًا متداولة بمتوسط 70,000 دولار ومطلوبات متداولة بمتوسط 30,000 دولار. وبالتالي فإن رأس مالها العامل هو 40,000 دولار. لماذا راس المال العامل مهم؟ رأس المال العامل مهم لأنه ضروري لكي تظل الشركات قادرة على الوفاء بمتطلباتها. من الناحية النظرية، يمكن أن تفلس شركة ما حتى لو كانت مربحة. فهي لا تستطيع الاعتماد على الأرباح المحاسبية من أجل دفع فواتيرها، ويجب دفع تلك الفواتير نقدًا في متناول اليد. للتوضيح، ضع في اعتبارك حالة الشركة التي جمعت مليون دولار نقدًا بسبب أرباحها المحتجزة للسنوات السابقة. إذا كانت الشركة ستستثمر كل المليون دولار دفعة واحدة، فقد تجد نفسها مع أصول متداولة غير كافية لدفع التزاماتها الحالية. رأس المال العامل Working Capital إدارة رأس المال العامل بذكاء: السر الخفي وراء نجاح الشركات! 💼 مقالات ذات صلة:نسبة النقدية (Cash Ratio)هل تعرف ما الفرق بين الربح والربحية ؟هل ما تعريف الملاءة المالية؟
Businessweek
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 3 مارس 2026
كيف نربي جيل "ألفا" على الوعي المالي في عصر الرقمنة الكاملة؟
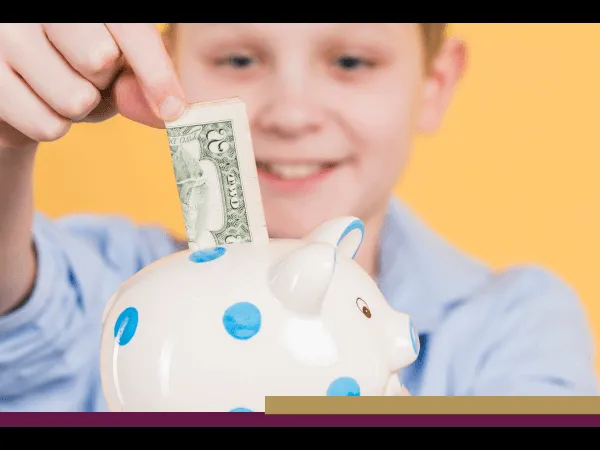
في لحظة يضغط فيها طفل صغير على زر "دفع" عبر شاشة هاتفه، يختفي المبلغ دون أن يمسك ورقة نقدية أو يعد قطع معدنية. هذه اللحظة البسيطة تكشف للكثير من الآباء حقيقة محرجة: أن فهمهم للمال التقليدي لم يعد كافياً لتفسير عالم أطفالهم الرقمي. جيل "ألفا" – المولودون بين 2010 و2024 – يعيشون في زمن يتحكمون فيه بمصروفهم أكثر من أي جيل سابق في نفس العمر، سواء من خلال بيع أغراض مستعملة عبر الإنترنت أو صناعة محتوى على وسائل التواصل أو حتى كسب المال من البث المباشر. وفقاً لمسح أجراه "مورنينغ كونسلت" بالتعاون مع "بلومبرغ بيزنس ويك"، فإن نحو 80% من أطفال جيل "ألفا" في الولايات المتحدة كسبوا أموالاً مقابل أعمال منزلية، ونصف هؤلاء باعوا أشياء غير مرغوب فيها مرة واحدة على الأقل، بينما حصل 38% على دخل من إنتاج المحتوى أو العمل كمؤثرين. هذا الواقع يجعل مهمة تعليمهم المالية أكثر تعقيداً، لكنه يفتح أبواباً لجعل الحديث عن المال أمراً يومياً طبيعياً، كما تؤكد أناماريا لوساردي، المديرة الأكاديمية لمبادرة اتخاذ القرارات المالية في جامعة ستانفورد. تقول لوساردي: "الآباء الأكثر نجاحاً هم الذين يتحدثون بانتظام مع أطفالهم عن المال، بدلاً من تجنب الموضوع". الخبراء يتفقون على أن الأساسيات لا تتغير – تحديد الميزانية، الادخار، اتخاذ قرارات مدروسة – لكن طريقة تقديمها تحتاج إلى تحديث يتناسب مع الواقع الرقمي. إليك أبرز النصائح العملية التي جمعناها من مستشارين ماليين وأكاديميين متخصصين: ابدأ بالنقود الملموسة لتبني أساساً قوياً رغم سيطرة الدفع الإلكتروني، يظل فهم القيمة الحقيقية للمال يبدأ بالشيء الملموس. يقول مات شيرز، المخطط المالي في "شير إمباورمنت فاينانشال": "عندما يمسك الطفل بالنقود ويرى كيف تقل أو تزيد في محفظته، يدرك مفهوم المفاضلة بطريقة لا يوفرها الضغط على زر". توصي أوليفيا ميتشل، أستاذة في كلية وارتون، بمنح مصروف أسبوعي منتظم مع فرص كسب إضافي مقابل مهام منزلية، وفتح حساب ادخار يظهر الرصيد بوضوح. كما ينصح شيرز بتشجيع جمع مقتنيات بسيطة مثل بطاقات رياضية، حيث يتعلم الطفل قيمة الندرة والطلب من خلال متابعة أسعارها. انتقل تدريجياً إلى العالم الرقمي تحت إشرافك بعد استيعاب الأساسيات، يأتي دور المدفوعات الرقمية. يشدد بريان بليكمان من "أونوارد فاينانشال أدفايزينغ" على أهمية التجربة المعتدلة: "دعهم يجربون أبل باي أو حتى شراء عملة مشفرة صغيرة كدرس، لكن مع ضوابط صارمة مثل حدود منخفضة وإشراف الوالدين". يوصي ببطاقات خصم مخصصة للأطفال مثل "غرين لايت"، التي تتيح للوالدين مراقبة الإنفاق وفرض قيود، مع تجنب البطاقات مسبقة الدفع ذات الرسوم العالية. اجعل الدروس عملية ويومية النقاشات العائلية حول الميزانية وسداد الفواتير ضرورية، كما يقترح "مضاهاة" مدخرات الأطفال لتشجيعهم. ترى أليسا كراسنر ميزيس أن التسوق عبر الإنترنت فرصة ذهبية: "دعهم يقارنون الأسعار في عدة متاجر قبل الشراء، ثم يذهبون لإتمام الصفقة فعلياً". عرض أرصدة حسابات الادخار أو برامج مثل "529" للتعليم يساعد في إظهار نمو المال مع الوقت. حتى شرح موازنة دفتر الشيكات التقليدي يبقى مفيداً كأداة تعليمية لفهم التدفقات النقدية. في النهاية، الهدف ليس صنع مستثمرين محترفين في سن مبكرة، بل جعل المال موضوعاً مفتوحاً وغير مخيف. مع تزايد تأثير المؤثرين والإعلانات الرقمية والمخاطر مثل الاحتيال عبر الإنترنت، يصبح دور الوالدين حاسماً في توجيه أطفالهم نحو قرارات مالية سليمة في عالم يتغير بسرعة مذهلة. مقالات ذات صلة:الركائز الأساسية للنظام اليابانى فى إدارة الموارد البشريةاستراتيجية تمكين العاملينإدارة سلسلة التوريد ( الشراء والتخزين )
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
مصروفات التأسيس - موضوع للنقاش
مصروفات التأسيس - موضوع للنقاش - مصاريف ادارية ومحاسبية تنظيمة ورسوم وترخيص ومصاريف دعاية واعلان تصرف - هي أية مصاريف تصرف منذ بداية أعمال التأسيس (فكرة الشركة) و حتى تاريخ التأسيس أي الحصول على عقد تأسيس الشركة . - وتتضمن النشاطات المرتبطة بتأسيس منشأة جديدة مثل نفقات الاكتتاب ، أتعاب المحامين والإداريين والمستشارين والمحاسبين، والرسوم المختلفة المتعلقة بتسجيل الشركة ، والدعاية والإعلان عن تأسيس الشركة ، ونفقات شهادات الأسهم ، ونفقات الحصول على التراخيص. - النفقات المرتبطة بالأنشطة التي تحدث مرة واحدة وتتعلق بافتتاح موقع عمل جديد ، أو تقديم منتج ، أو خدمة جديدة ، أو بدء عمل في موقع جغرافي جديد، أو تقديم خدمة لشريحة جديدة من العملاء ، أو بدء إجراءات جديدة في موقع قائم، أو البدء في عمليات جديدة. وتتضمن النشاطات المرتبطة بتأسيس منشأة جديدة مثل نفقات الاكتتاب ، أتعاب المحامين والإداريين والمستشارين والمحاسبين، والرسوم المختلفة المتعلقة بتسجيل الشركة ، والدعاية والإعلان عن تأسيس الشركة ، ونفقات شهادات الأسهم ، ونفقات الحصول على التراخيص. ولا تشمل تكاليف التأسيس النفقات التي تتم معالجتها بمعايير محاسبية خاصة بها مثل الأصول الثابتة والمصروفات الإدارية والتسويقية. المعالجة : طبقا لمعايير المحاسبة المصرية قبل التعديل كان يتم اعتبار مصاريف التأسيس على انها أصول شبه ملموسة وكان يتم استهلاكها على حد أقصى 5 سنوات . بعد ان تم تعديل المعايير المصرية وظهور المعيار الخاص بالاصول غير الملموسة لم تعد مصاريف التأسيس من ضمن الاصول غير الملموسة لذا فإنه يتم اعتبارها من ضمن المصاريف العمومية بقائمة الدخل في الميزانية الافتتاحية . حسب المعايير المحاسبية الحديثة تستهلك او تحمل على السنة التي صرفت بها و هذا سيرتب على المنشأة خساره كبيره واذا رجعنا للمعايير القديمة كانت تستهلك من3 الى5 سنوات وعليه اعتقد بأن المحاسبة فن وليست علم فقط فالجميع يستطيع انشاء قيود وترحيلها و اعداد القوائم المالية و لكن الفن بان تقوم بتعظيم الارباح و تقليل المصاريف القيد : من حـ / المصاريف العمومية والاداريه - م.تأسيس الى حـ/ البنك او الصندوق وباب المناقشات مفتوح للجميع كل شخص يدلي بما عنده وبما يتوافق مع المعايير الجديدة وشكرا مقدما لمساهماتكم مقالات ذات صلة:مبدأ السيادة في ظل المتغيراتشهادة محاسب دولي عربي قانوني معتمد IACPAأكثر من 1700 مصطلح مالي ومحاسبي باللغة العربية الانجليزية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
تعرف على المدير المالي
تعرف على المدير المالي المدير المالي : هو الشّخص المسؤول مالياً في المؤسّسة أو الشّركة أمام مجلس الإدارة، وعليه يترتب معرفة كل صادرة وواردة في المؤسسة بحيث يكون هو من لديه التبريرات في الميزانيّات النهائيّة والحسابات الختاميّة في المؤسسة، ووضع دراسات الجدوى وإدارة المصادر الماليّة، ولديه عدة أدوار سنتطرّق إليها لاحقاً في هذا المقال. كما يجب على المدير المالي أن يكون على علم بالمعايير المحاسبية وكل المستجدات التي تطرأ عليها اولاً بأول ، الهدف و الغرض من الوظيفة تحديد الأهداف التنظيمية و التخطيط و التنظيم و متابعة التنفيذ للخطط الخاصة بالإدارة المالية حسب اللوائح المنظمة و الإجراءات المعتمدة. المهام و المسئوليات: - المشاركة فى وضع الأهداف الرئيسية للمؤسسة و المشاركة فى صياغتها . - إعداد الخطط الفرعية و البرامج التنفيذية الخاصة بالإدارة المالية بما يحقق الأهداف الرئيسية للمؤسسة - المشاركة فى إجتماعات الإدارة العليا و إبداء الرأى فى النتائج و القرارات - المشاركة و الحضور الفعال فى الإجتماعات الدورية الخاصة بالإدارة - مسئول عن متابعة تنفيذ الخطط الخاصة بالإدارة المالية - تدريب الأفراد العاملين بالإدارة المالية على أعمالهم و نقل خبرته إليهم بحيث يكونوا مؤهلين للحلول محله فى حالة فراغ المنصب - المشاركة فى إعداد الإجراءات الخاصة بالإدارة المالية مع ممثل الإدارة لنظام الجودة و مدير تخطيط توكيد الجودة - إقتراح الإجراءات التحسينية و العلاجية و الوقائية التى من شأنها تحسين أداء العمل بإدارته - إقتراح الميزانية السنوية المناسبة للمؤسسة فى حدود الإمكانيات المتاحة بناءاً على موازنة - مراجعة جميع مستندات الصرف واعتمادها و إصدار أمر الصرف - القيام بالجرد الدوري للخزينة بالتعاون مع صراف الخزينة - إمساك و حفظ و صيانة جميع المستندات والدفاتر المالية و متابعة صلاحية و سريان هذه الوثائق - حفظ نسخ كاملة من جميع المستندات المالية سواء كانت لصالح المؤسسة أو كإلتزام على المؤسسة - رفع التقارير الأسبوعية و النصف شهرية و الشهرية و النصف سنوية و السنوية للمدير الإداري و المدير العام و مناقشة هذه التقارير فى إجتماعات الإدارة العليا الدورية - رفع تقرير أسبوعى إلى المدير الإدارى لبيان ما تم إنجازه و ما تم تأجيله مع بيان السبب - جميع ما سبق ذكره يجب أن يتم طبقاً للإجراء الرسمى المعتمد للإدارة المالية - المدير المالي مسئول عن حفظ جميع سجلات نماذج الجودة الخاصة بإجراء الإدارة المالية و جميع أعماله تخضع للمراجعة الداخلية نطاق المسئولية و الإشراف: المدير المالي مسئول عن كل ما يخص إدارته و عن سلامة النظام الإدارى بالتضامن مع المدير الإدارى و مسئول عن جميع المستندات التى يعتمدها و القرارات التى يتخذها مسئولية كاملة ويجب أن يصدر أوامر التحميل و أوامر الشغل و هو مسئول و مشرف على كل من: 1- المحاسبين الماليين 2- محاسبين التكاليف 3- صراف الخزينة السلطات و الصلاحيات: للمدير المالي الحق الكامل و السلطة المطلقة فى محاسبة و مراجعة أعمال و توقيع الجزاءات الإدارية و إصدار أمر صرف المكافآت و الحوافز لكل من: 1- المحاسبين الماليين 2- محاسبين التكاليف 3- صراف الخزينة لمدير الإدارة المالية الحق المطلق فى إصدار جميع القرارات التى تؤدى إلى تحسين الأداء و تحسين نتائج الأعمال فيما يخصه من أعمال فى نطاق مسئوليته، بعد دراسة الأبعاد التنظيمية و القانونية لهذه القرارات و هو مسئول عنها بصفته مسئولية كاملة ، مع وجوب عرض هذه القرارات فى الإجتماعات الدورية لإعتمادها من المدير الإدارى أو المدير التنفيذى. المهــارات: المدير المالي يجب أن يكون متقناً للمهارات التالية: 1- صياغة و تحديد الأهداف 2- التخطيط الفعال 3- إعداد البرامج التنفيذية للخطط المعتمدة 4- إتخاذ القرارات بناءاً على الحقائق 5- التعامل الجيد مع برامج الحاسب الآلى و خصوصاً برامج المحاسبة 6- التعامل مع الأجهزة المكتبية 7- مهارات القيادة و الإدارة بشكل عالى 8- الدراية بنظم المحاسبة المتبعة فى المصانع 9- مهارات الإتصال و التواصل مع الأخرين 10- مهارات التنسيق و توزيع الأعباء 11- مهارات التنبؤ و قوة الملاحظة السمات الشخصية: يجب أن يتحلى المدير المالي بالسمات التالية: 1- الإنضباط فى المواعيد 2- التركيز و المنطقية فى التفكير 3- معدل ذكاء عالى جداً 4- هادىء الطباع و غير إنفعالى 5- يفضل ألا يكون مريضاً بالسكر أو الضغط أو القلب أو القولون العصبى 6- اللباقة فى الحديث و بشاشة الوجه 7- حسن الإستماع و الفهم و إدراك المواقف بوعى و تركيز 8- حسن المظهر و الأناقة 9- القدرة على مواجهة المواقف الحرجة بحكمة 10- تحمل المسئولية و مواجهة تبعات القرارات بثبات 11- قوة الشخصية و رباطة الجأش و الحزم 12- يفضل ألا يقل السن عند التعيين فى وظيفة المدير المالى عن 35 سنة و لا يزيد عن 50 سنة عند النقل يرجى ذكر المصدر مقالات ذات صلة:ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقالأثار غسل الأموالأسباب تفشي ظاهرة غسل الأموال

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
معهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصة
معهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصة في سياق الجلسة النقاشية التي نظمتهـا كلية تمويل الشركات (CFF) التابعة لمعهد المحاسبين القانونيين في انجلترا وويلز ICAEW حول زيادة الشركات لرأس المال والتحديات والفرص ذات الصلة في المملكة العربية السعودية، رأى المشاركون أن إنجاز خطة التنفيذ 2020 كجزء من البرنامج الأوسع لتحقيق رؤية 2030، يتطلب توحيد القوانين التنظيمية في المملكة، ولوائح إدراج الاستثمارات، وحوكمة الشركات. وناقش المشاركون والضيوف آفاق رأس المال الاستثماري في ظل الظروف الاقتصادية الحالية في المملكة العربية السعودية. كما سلّط المتحدثون الضوء على محدودية الوصول إلى تمويل الشركات في المملكة، وكيف يختلف ذلك بين المؤسسات الصغيرة والمتوسطة والكبيرة. ونصح المتحدثون الشركات الخاصة في المملكة بتوظيف مستشارين قانونيين وماليين - قبل طرح أسهمها للاكتتاب العام - من أجل تلبية متطلبات هيئة السوق المالية. وبعد عملية الطرح العام، أوضح المتحدثون أن المصرفيين المتخصصين في الاستثمار يلعبون دوراً هاماً في تسويق الشركة في المجتمع الاستثماري على الصعيدين الإقليمي والعالمي. وغالباً ما يتم تنفيذ استراتيجيات التسويق هذه من خلال مبادرات متنوعة، مثل الفعاليات المتنقلة والمؤتمرات لتعزيز مستوى الاهتمام. وتضمنت قائمة المتحدثين كلاً من: هاني عناية، شريك في "سعودي تكنولوجي فينتشرز"؛ وعمر جهيدي، مدير في قسم الاستشارات الاستثمارية المصرفية لدى إتش إس بي سي العربية السعودية؛ وخلود الدخيل، المدير العام لمجموعة الدخيل المالية؛ وعمرو صقر، مؤسس شركة صقر لعلاقات المستثمرين. وأدار الجلسة عدنان زكريا، المدير العام لشركة بروتيفيتي. وأشاد المتحدثون بالخطوات التي اتخذتها السوق المالية بالمملكة خلال السنوات الأخيرة، لتحسين قوانين إدراج الشركات الأجنبية، ورفع مستوى حوكمة الشركات في المملكة العربية السعودية. وقال مايكل آرمسترونغ، المحاسب القانوني المعتمد، والمدير الإقليمي لمعهد المحاسبين القانونيين ICAEW في الشرق الأوسط وإفريقيا وجنوب آسيا: "تضع رؤية 2030 برنامج عمل متكامل لمستقبل المملكة العربية السعودية. ويسرنا أن نرى الإصلاحات اللازمة والتقدم الذي أحرزته المملكة من أجل تحسين المشهد المالي للأعمال؛ مثل إنجاز خطة تنفيذ الخصخصة 2020. ويهدف البرنامج إلى تعزيز المنافسة، ورفع مستوى جودة الخدمات والتنمية الاقتصادية، وتحسين بيئة الأعمال، وتذليل العقبات التي تحول دون قيام القطاع الخاص بدور أكثر أهمية في تنمية المملكة". وأضاف: "من خلال هذه المبادرات المؤثرة والتي تدعم الشركات الخاصة، سوف نشهد زيادة في الاستثمار الأجنبي المباشر (FDI)، مما سيؤدي إلى مزيد من الاستدامة الاقتصادية، والفوائد طويلة الأجل للاقتصاد ككل". وذكر المتحدثون أنه على الرغم من تأسيس المزيد من الشركات الناشئة في المملكة، إلا أن الوصول للتمويل يعتبر محدوداً أمام الشركات في المجتمع الاستثماري. كما أوضحوا أن هناك الكثير من الشركات في مراحل الاستثمار المبكرة بالمنطقة - ولكن لا يوجد عدد كافٍ من المستثمرين "من الفئة ب" وما بعدها. واتفق المشاركون على أن النظام المالي للمملكة العربية السعودية لا يزال يعتمد بدرجة كبيرة على العلاقات، ولا بد من زيادة الشفافية لتعزيز الاستثمار الأجنبي المباشر. وأشار المتحدثون أيضاً إلى أن السوق المالية في المملكة تعتمد التمويل متوسط المخاطر بين الدَين وحقوق الملكية - كما يبدو في الأسواق العالمية الأخرى. ووافق المشاركون على أن إمكانية الوصول إلى الدَين يعتبر أمراً أكثر فعالية من حيث التكلفة مقارنة بحقوق الملكية. ومع ذلك، يعتقد معظمهم أن غياب المنافسة في القطاع المالي بالمملكة يجعل تمويل الدَين أكثر تكلفة وأقل مرونة. ومن ناحية حقوق الملكية، فإن إيجاد الشريك المناسب يشكّل مسألة ضرورية للغاية. فوفقاً للمشاركين، يُضيف المستثمر الاستراتيجي للشركة قيمة أكبر من مجرد ضخ الأموال فيها - فهم يجلبون أيضاً المعرفة اللازمة لتنمية أعمال الشركة. واتفق المتحدثون على أن هناك فرصاً كبيرة للشركات الخاصة التي تسعى لطرح أسهمها للاكتتاب العام في المملكة العربية السعودية. ومع ذلك، اتفق المشاركون على أن الوضع الاقتصادي غير المستقر، وكذلك الرسوم المرتفعة واللوائح غير المتوقعة، هي السبب الرئيسي وراء عدم قيام الشركات الخاصة في المملكة بطرح أي اكتتابات. وناقش المشاركون عوامل النجاح الرئيسية وأفضل الممارسات لصفقات الدمج والاستحواذ للشركات في المملكة. واتفقوا على أنه لأي صفقة دمج واستحواذ ناجحة، لا بد من وجود إطار عمل متفق عليه بين الشركتين - يوضّح نوع الإجراءات التي سيتم اتباعها، وكذلك طبيعة الصفقة والتقييم. ووفقاً للمتحدثين، يتمتع المصرفيون المتخصصون في الاستثمارات مرة أخرى بدور كبير فيما يتعلق باستكمال صفقات الدمج والاستحواذ. ويعتقد المشاركون أن هناك حاجة إلى المصرفيين الاستثماريين لإدارة توقعات الشركة منذ البداية، ما يوفر الوضوح بشأن النتائج المحتملة والواقعية لصفقة ناجحة. وقدم الحدث سام سوري، شريك، قسم الخدمات الاستشارية للمعاملات المالية في "ديلويت" ورئيس مجلس إدارة كلية تمويل الشركات في الشرق الأوسط (CFF) التابعة لمعهد المحاسبين القانونيين ICAEW. وقد تم تنظيم الجلسة الشهر الماضي في فندق ماريوت الحي الدبلوماسي الرياض، المملكة العربية السعودية. وحضر اللقاء ما يزيد عن 60 عضواً من معهد المحاسبين القانونيين ICAEW، وكبار ممثلي الشركات من أبرز المؤسسات المالية الإقليمية والعالمية. مقالات ذات صلة:ما هي المحاسبة ؟ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقالأثار غسل الأموال
