
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
أمن الطاقة: كيف تدير الدول تنويع مصادر الغاز والبترول؟
يُعتبر تنويع مصادر إمداد الطاقة من أهم استراتيجيات الأمن القومي الاقتصادي لأي دولة، سواء كانت مستوردة أو منتجة للطاقة، لأن الاعتماد على مصدر واحد أو مسار توريد واحد يجعل الاقتصاد بأكمله عرضة لأي اضطراب لوجستي أو تجاري في تلك النقطة تحديداً. تلجأ كثير من الدول لتوقيع عقود توريد طويلة الأجل للغاز الطبيعي المسال (LNG) مع أكثر من مصدر جغرافي، بالإضافة إلى الاستثمار في بنية تحتية مرنة قادرة على استقبال الشحنات من موانئ متعددة، وهو ما يمنحها هامش مناورة أكبر عند حدوث أي تعطل مؤقت في أحد مصادر الإمداد المعتادة. على صعيد المنتجات البترولية المكررة، مثل البنزين والسولار، تعمل الحكومات على تعزيز الطاقة الاستيعابية لمعامل التكرير المحلية وصيانتها بانتظام، إلى جانب الاحتفاظ بمخزونات احتياطية موزعة جغرافياً، لضمان استمرار التوريد للسوق المحلي حتى في ظل ظروف استثنائية. من منظور الشركات الصناعية التي تعتمد بشكل كبير على الطاقة كمدخل إنتاجي رئيسي، متابعة سياسات أمن الطاقة الحكومية ومدى استقرار الإمدادات يساعد على تقييم المخاطر التشغيلية بشكل أدق عند التخطيط للتوسع أو التعاقد على عقود توريد طويلة الأجل.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
المخزون Inventory
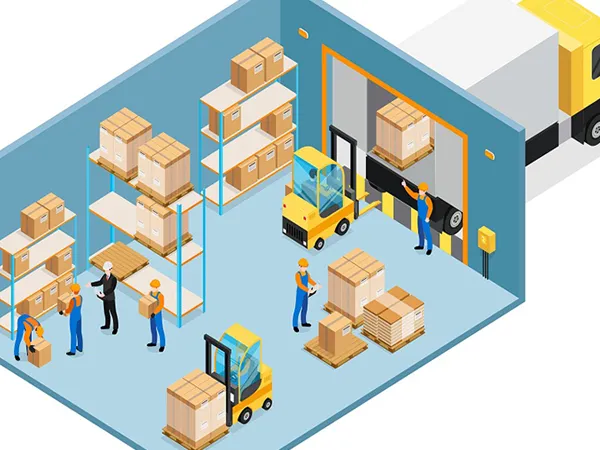
المخزون Inventory يستعمل مصطلح المخزون Inventory في المنشآت التجارية للتعبير عن البضاعة المملوكة للمنشأة والمعدة للبيع كما يستعمل في المنشآت الصناعية للتعبير عن المواد اللازمة للإنتاج بالإضافة إلى الإنتاج التام والإنتاج تحت التشغيل . المخزون آخر المدة يشتمل المخزون في آخر المدة على جميع عناصر البضاعة المملوكة للمنشأة بغض النظر عن الحيازة الفعلية لهذه البضاعة وبغض النظر عن مكان وجودها ، لهذا فإنه يتم إدراج العناصر التالية بقوائم الجرد : 1- البضاعة الموجودة لدى مخازن المنشأة ومتاجرها ومعارضها وفروعها . 2- البضاعة الموجودة لدى وكلاء البيع . 3- البضاعة الموجودة في المستودعات أو مخازن الجمارك بعد إثباتها كمشتريات . 4- البضاعة التي لا زالت في الطريق وينص عقد شراؤها على التسليم في محلات البائع أو ميناء التصدير بعد إثبات قيمتها كمشتريات . ويستبعد من عناصر المخزن في آخر المدة البضاعة التي تم بيعها ولم تسلم بعد ، والبضاعة الموجودة بالمخازن كتأمين أو رهن بالإضافة إلى البضاعة الموجودة لدى المنشأة للاتجار فيها لحساب الغير . المعالجة المحاسبية للمخزون في أخر المدة تنحصر المعالجة المحاسبية للمخونة في نظامين رئيسيين هما نظام الجرد المستمر Perpetual Inventory ونظام الجرد الدوري Periodic Inventory . نظام الجرد المستمر يقوم نظام الجرد المستمر على أساس مسك سجلات منتظمة تظهر باستمرار كمية وقيمة المخزون السلعي في أي تاريخ ، حيث يخصص صفحة أو أكثر لكل صنف من أصناف البضائع أو السلع المختلفة ضمن دفتر أستاذ المخازن ووفقاَ لهذا النظام عند الشراء يتم الإثبات على أساس سعر التكلفة في تاريخ الشراء بالقيد التالي : من ح مخزون البضاعة إلى ح الدائنين أو النقدية وعند البيع يتم إجراء قيدين بعد كل عملية بيع : الأول إثبات خروج البضاعة من المخازن بسعر التكلفة بحسب الطريقة المتبعة وينفذ ذلك محاسبياَ بجعل حساب تكلفة المبيعات مديناَ وحساب مخزون البضاعة دائناَ بالقيد التالي: من ح تكلفة المبيعات الى ح مخزون البضاعة والثاني إثبات عملية البيع بالقيد التالي : من ح المدينون أو ح النقدية الى ح المبيعات وفيما يتعلق بمردودات المشتريات يتم إثبات ذلك على أساس سعر التكلفة بالقيد التالي : من ح الدائنين أو ح النقدية الى ح مخزون البضاعة وفيما يتعلق بمردودات المبيعات فإنه يتم إثبات ذلك بإجراء قيدين الأول لإثبات دخول البضاعة إلى المخازن وينفذ ذلك محاسبياَ على اساس سعر التكلفة بالقيد التالي : من ح مخزون البضاعة الى ح تكلفة المبيعات والثاني لإثبات مردودات المبيعات على أساس سعر البيع بالقيد التالي : من ح مردودات المبيعات الى ح المدينين أو ح النقدية و يمثل رصيد حساب مخزون البضاعة الرصيد الدفتري للبضاعة التي يجب أن تكون موجودة في أي تاريخ ، وفي نهاية السنة المالية تشكل لجاناَ للجرد للتأكد من صحة الرصيد الدفتري للمخزون ولمعالجة الانحرافات إن وجدت بين نتيجة الجرد الفعلي والرصيد الدفتري ، كما أنه في ظل نظام الجرد المستمر لا يتم إجراء قيد تسوية لإثبات المخزون السلعي آخر المدة ، وكل ما في الأمر يتم إقفال حساب المبيعات ومردودات المبيعات وتكلفة المبيعات في حساب النتيجة . ويتميز نظام الجرد المستمر بتحقيق الرقابة المستمرة على المخزون السلعي بالإضافة إلى إمكانية تحديد رصيده في أي وقت ، كما يتميز بإمكانية متابعة الحدود الدنيا والقصوى للمخزون بحيث لا يقل عن الحد الأدنى فتكون المنشأة في حاجة ماسة للسلع ولا يزيد عن الحد الأقصى فيكون لدى المنشأة بضاعة مكدسة . نظام الجرد الدوري في ظل نظام الجرد الدوري يتم إثبات المشتريات ومردوداتها والمبيعات ومردوداتها في الحسابات الخاصة بها ويمثل رصيد المخزون في دفتر الأستاذ والظاهر بميزان المراجعة المخزون في أول المدة ويظل رصيد هذا الحساب ثابتاَ من أول الفترة حتى نهايتها وفي نهاية الفترة المالية يتم إقفال رصيد مخزون أو ل المدة بالقيد التالي : من ح المتاجرة إلى ح مخزون أول المدة وفيما يتعلق بالمخزون في آخر المدة فليس له وجود بدفاتر المنشأ’ ولهذا يتطلب الأمر إجراء الخطوتين التاليتين لغرض إعداد الحسابات الختامية والميزانية : 1- الجرد الفعلي لكمية المخزون لتحديد الكمية الفعلية المتبقية من البضاعة . حيث تشكل لجان لهذا الغرض تكون مهمتها عد وقياس ووزن كل الأصناف الموجودة بالمخازن والمملوكة للمنشأة وذلك بحضور المحاسب القانوني للمنشأة أو من يمثله وتسجل نتائج الجرد في قوائم أو كشوف تحتوي على بيانات تفصيلية منها اسم الصنف ، مواصفاته ، وحدة القياس ، الكمية ، سعر التكلفة ، سعر السوق . 2- يقيم المخزون نهاية الفترة ويتم إثبات ذلك في الدفاتر بالقيد التالي : من ح مخزون آخر المدة الى ح المتاجرة وهناك عدة طرق لتحديد تكلفة المخزون أتناولها فيما يلي : طرق تحديد تكلفة المخزون عند تحديد تكلفة المخزون يجب مراعاة التفرقة بين مرحلتين منفصلتين في عملية القياس ، المرحلة الأولى عند انسياب أو تدفق البضاعة من المورد إلى مخازن المنشأة والمرحلة الثانية عند خروج البضاعة من مخازن المنشأة إلى العملاء أو الإنتاج . وفيما يتعلق بالمرحلة الأولى فلا توجد مشاكل محاسبية ذات شأن تتعلق بتحديد تكلفة البضاعة التي تثبت في السجلات ، إذ يتفق المحاسبون على أن هذه التكلفة تشمل ثمن الشراء الوارد بالفاتورة مضافاَ إليه جميع المصاريف حتى وصول البضاعة المخازن مثل مصاريف نقل البضاعة والتأمين عليها والرسوم الجمركية وغير ذلك من المصاريف حتى وصول البضاعة المخازن . وفيما يتعلق بالمرحلة الثانية عند خروج البضاعة من مخازن المنشاة إلى العملاء أو إلى الإنتاج فتصبح مشكلة تحديد التكلفة أكثر تعقيداَ إذا تواجه المحاسب مشكلة تحديد تكلفة كميات وسلع المخزون المنصرفة بأثمان شراء مختلفة وخلال فترة واحدة علاوة على مشكلة تحديد تكلفة وحدات البضاعة الباقية آخر المدة في المخازن . وحتى نحصل على إجابة كافية لهذه المشكلة فهناك عدة طرق لتحديد تكلفة المخزون أهمها : 1- طريقة التمييز الفعلي nSpecific Identificatio 2- طريقة الوارد أولاَ صادر أولاَ First in , First out ( FIFO ) 3- طريقة الوارد أخيراَ صادر أولاَ Last in , First out ( LIFO ) 4- طريقة المتوسط المرجح Weighted Average وهنا شرح موجز لكل طريقة على حده وذلك كالتالي : 1- طريقة التمييز الفعلي nSpecific Identificatio تقوم هذه الطريقة على أساس تمييز وحدات مخزون آخر المدة المتبقية وفقاَ للتاريخ الذي يتم فيه الشراء بحسب فواتير الشراء ، وبعد ذلك يتم تحديد تكلفة مخزون آخر المدة بضرب وحدات المخزون في سعر الوحدة وفقاَ لتاريخ شراؤها ، ويمكن إتباع هذه الطريقة في المنشآت التي لديها عدد قليل محدود من السلع وغالية الثمن مثل المجوهرات والسيارات والآليات ، إلا أن هذه الطريقة يصعب تطبيقها ف المنشآت الكبيرة التي تتعامل مع أصناف عديدة من السلع لذا يلجأ المحاسبون إلى الطرق الأخرى في قياس تكلفة مخزون آخر المدة . 2- طريقة الوارد أولاَ صادر أولاَ First in , First out ( FIFO ) تقوم طريقة الوارد أولاَ صادر أولاَ على افتراض أن البضاعة التي يتم شراؤها أو إنتاجها أولاَ تباع أولاَ وعليه فإنه يتم تحديد تكلفة البضاعة المباعة وفقاَ لحركة تدفق البضاعة الواردة أولاَ بأول أي بأقدم الأسعار بينما يتم تحديد تكلفة مخزون آخر المدة بموجب أحدث أسعار الكميات الواردة . وميزة هذه الطريقة أنها تظهر المخزون بالميزانية بقيمة قريبة من الواقع لأنه يتم تقييم المخزون بالأسعار السائدة عند إعداد الميزانية ، وعيب هذه الطريقة أنها لا تعبر عن تكلفة البضاعة المباعة التي تظهر في قائمة الدخل لأنه يتم تحديد تكلفة البضاعة المباعة بأقدم الأسعار التي لا تنسجم مع الأسعار السائدة عند إعداد البيانات الحسابية الختامية . 3- طريقة الوارد أخيراَ صادر أولاَ Last in , First out ( LIFO ) تقوم هذه الطريقة على افتراض أن البضاعة التي يتم شراؤها أو إنتاجها أخيراَ تباع أولاَ وذلك بغض النظر عن التدفق الفعلي للبضاعة أي بغض النظر عما اذا كانت البضاعة المباعة تصرف من أقدم أو أحدث بضاعة وصلت المخازن وعلى هذا الأساس يتم تحديد تكلفة الوحدات المباعة بأحدث الأسعار في حين أنه يتم تحديد تكلفة وحدات مخزون آخر المدة بأقدم الأسعار وميزة هذه الطريقة أنه عند ارتفاع الأسعار فإنه يتم تحميل تكلفة البضاعة المباعة بالأسعار الحديثة لآخر كمية وردت إلى المخازن حيث تكون تلك الأسعار قريبة من الأسعار التي ستدفعها المنشأة للحصول على بضاعة أ و مواد جديدة وعيب هذه الطريقة أنها لا تظهر المخزون بالميزانية بقيمة قريبة من الواقع لأنه يتم تقييم المخزون بأقدم الأسعار التي لا تنسجم مع الأسعار السائدة عند إعداد الميزانية . 4- طريقة المتوسط المرجح Weighted Average وفقاَ لطريقة المتوسط المرجح يتم تحديد متوسط تكلفة الوحدة بقسمة إجمالي تكلفة البضاعة المتاحة للبيع ( تكلفة مخزون أول المدة + تكلفة المشتريات ) على عدد الوحدات المتاحة للبيع ( عدد وحدات مخزون أول المدة + عدد وحدات المشتريات ) وذلك كالتالي : متوسط تكلفة الوحدة = إجمالي تكلفة البضاعة المتاحة للبيع مقسوماَ عليه عدد الوحدات المتاحة للبيع = تكلفة مخزون أول المدة + تكلفة المشتريات مقسوما على عدد وحدات مخزون أول المدة + عدد وحدات المشتريات . ويستخدم متوسط التكلفة الذي سبق احتسابه في تحديد تكلفة مخزون آخر المدة كما يلي : تكلفة مخزون آخر المدة = عدد وحدات مخزون آخر المدة مضروباَ في متوسط تكلفة الوحدة . وميزة هذه الطريقة أنها تعطي قيم معتدلة لمخزون آخر المدة عند اتجاه الأسعار نحو الارتفاع أو الانخفاض . التكلفة كأساس لتقييم المخزون : وفقاَ لهذه الطريقة يتم تقييم المخزون على أساس ضرب كمية كل بند من بنود المخزون في تكلفة الوحدة التي يتم تحديدها بحسب إحدى الطرق السابق شرحها لكي نحصل على التكلفة الكلية . وتعتبر هذه الطريقة الأكثر استخداماَ في كثير من المنشآت إلا أن تقييم المخزون بسعر التكلفة في الوقت الذي يزيد على سعر السوق يؤدي إلى إثبات إيرادات لم تتحقق بعد . سعر السوق كأساس لتقييم المخزون : يعتبر سعر السوق هو سعر استبدال أو إحلال البضاعة في تاريخ إعداد الحسابات الختامية والميزانية وبعبارة أخرى هو السعر السائد للبضاعة في تاريخ الجرد الذي تستطيع إدارة المنشأة أن تشتري بها نفس البضاعة من مصادر الشراء المعتادة . وفقاَ لأساس سعر السوق يتم تقييم المخزون بضرب كمية كل بند من بنود المخزون في سعر السوق للوحدة إلا أنه في حقيقة الأمر فإن استخدام سعر السوق لن يكون ملائماَ لتقييم المخزون لأنه يؤدي إلى احتساب إيرادات محتملة في حالة زيادة سعر السوق على سعر التكلفة وهذا يتعارض مع سياسة الحيطة و الحذر . التكلفة أو السوق أيهما أقل لتقييم المخزون : تعتبر قاعدة تقييم المخزون في آخر المدة على أساس التكلفة أو السوق أيهما أقل قاعدة مقبولة بين المحاسبين قبولاَ عاماَ وتتناسب مع سياسة الحيطة والحذر وتقوم هذه القاعدة على أساس تحديد تكلفة المخزون في آخر المدة وسعر السوق واختيار أيهما اقل . الثبات في تقييم المخزون : يلاحظ عند تطبيق قاعدة التكلفة أو السوق أيهما أقل بأن تقييم المخزون في آخر المدة مرة بالتكلفة إذا كان أقل من سعر السوق ومرة أخرى بسعر السوق إذا كان أقل من التكلفة ، يجعل القوائم المالية غير قابلة للمقارنة وتنفيذاَ لمبدأ الثبات الذي يقضي باستخدام نفس القواعد والإجراءات المحاسبية من فترة لأخرى عند التسجيل في الدفاتر وعند تبويب وتصنيف الحسابات وإعداد القوائم المالية فإنه ينمكن تقييم المخزون في آخر المدة بالتكلفة باستمرار . وإذا انخفض سعر التكلفة عن سعر السوق يكون بالفرق مخصص هبوط أسعار البضاعة وذلك بالقيد التالي : من ح مصروف هبوط أسعار البضاعة إلى ح مخصص هبوط أسعار البضاعة ويلي ذلك إقفال ح مصروف هبوط أسعار البضاعة نهاية السنة بالقيد التالي : من ح الأرباح والخسائر إلى ح مصروف هبوط أسعار البضاعة ويمكن استبدال القيدين السابقين بقيد واحد على النحو التالي : من ح الأرباح والخسائر إلى ح مخصص هبوط أسعار البضاعة مقالات ذات صلة:المحاسبة عن شركات السياحة والسفرالخطر المالياذا استلمت شركة من محاسب سابق عن اى شئ سوف تبحث للاستلام ؟

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الشروط اللازمة لتحقيق أهداف إدارة المستودعات
الشروط اللازمة لتحقيق أهداف إدارة المستودعات 1- الاحتفاظ بأقل مستوى من المخزون؛ وذلك لتقليل تكاليف التخزين ورأس المال المستثمر في المخزون. 2- تمييز المخزون عن طريق تعريف الأصناف ووضع التصنيف والترميز المناسب لكل منها. 3- فحص المواد المستلمة قبل إدخالها للمستودعات بما يضمن سلامة المواد المخزنة من حيث الكمية والجودة وصلاحيتها للاستخدام. 4- وضع الأصناف المخزنة في الأماكن المخصصة لها بما يضمن سهولة الحصول عليها وسلامة تخزينها. 5- القيام بإجراءات الصرف للجهات الطالبة وفقا للضوابط المناسبة بما ذلك تعبئة وتغليف ونقل المواد المطلوب صرفها بشكل سليم ودقيق. 6- تسجيل حركة المواد المخزنة المستلمة والمصروفة وتحديد أرصدة المخازن والقيمة المالية لها. 7- مراقبة المخزون للتأكد من الاحتفاظ بالكميات المناسبة من المواد لمواجهة الاحتياجات بشكل دوري وتقليل تكاليف التخزين إلى أقصى حد ممكن. 8- الاحتفاظ بسجلات التخزين المتعلقة بعمليات صرف المواد واستلامها وأرصدتها. 9- تطبيق إجراءات الأمن والسلامة في المستودعات. 10- رفع التقارير الدورية عن حالة المستودعات وما تم إنجازه من أعمال للإدارة المسؤولة. مقالات ذات صلة:وظائف إدارة الموارد البشريةأهداف إدارة الموارد البشرية13 نصيحة للمحاسب
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
نظرية التكاليف المتغيرة
نظرية التكاليف المتغيرة تقوم على أساس التحميل الجزئي أي تحميل وحدات النشاط بنصيبها من عناصر التكاليف المتغيرة فقط ، واعتبار التكاليف الثابتة تكاليف دورية أو زمنية تحمل على قائمة نتائج الأعمال مزايا النظرية : يتم تقويم المخزون بالتكلفة المتغيرة فقط والتكلفة الثابتة تحمل لقائمة نتائج الأعمال ، وبالتالي لا يحدث نقل للتكاليف الثابتة من الفترة الحالية إلى فترة مقبلة وذلك تطبيقا لمبدأ سنوية المحاسبة ( استقلال السنوات ) تساعد النظرية الإدارة في القيام بوظائفها من اتخاذ القرارات في مجال : أ-تحديد سعر بيع الوحدة ب- تحديد حجم الإنتاج ج- اتخاذ قرار بالاستمرار في الإنتاج أو التوقف د- الشراء من الخارج أو التصنيع الداخلي 3- تساعد النظرية في حل مشكلة توزيع وتحميل عناصر التكاليف غير المباشرة على الوحدات المنتجة نظرا لمعالجة الجزء الثابت من التكاليف غير المباشرة على أساس أنها تكاليف زمنية ترحل لقائمة الدخل دون الحاجة إلى استخدام معدلات تحميل لتوزيعها على الوحدات المنتجة . الانتقادات : على الرغم من أن التكاليف الثابتة لم تنفق على الإنتاج إلا أن الإنتاج استفاد من بعض عناصرها . وهذه التكاليف تعمل على المحافظة على طاقات المشروع في حالة تأهب واستعداد للتشغيل ، لذلك من الضروري أن تتضمن تكلفة وحدة النشاط نصيبها من هذه التكاليف بقدر الاستفادة . صعوبة الفصل بين عناصر التكاليف المتغيرة والتكاليف الثابتة ، فهناك بعض عناصر تكاليف شبه متغيرة أو شبه ثابتة . قد يعمل المحاسب على دراسة سلوك هذا العنصر تجاه تغيرات حجم النشاط خلال فترة طويلة من الزمن وبعد أن يصل إلى التبويب المطلوب قد تتغير طبيعة العنصر مما يؤدي إلى ضرورة إعادة تبويبه . مقالات ذات صلة:مفهوم التكاليف المستهدفةخمس 5 خطوات لمعرفة كيفية اتخاذ القرار؟المراحل الثلاث للتحوّل في تكاليف التقنية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
العاملون في مجال المستودعات
العاملون في مجال المستودعات تختلف مسميات العاملين في إدارة المستودعات بحسب حجم المستودعات التي تملكها الشركة أو المؤسسة وأهمية المواد المخزنة وطبيعة عمل المنظمة، وفيما يلي أسماء ووصف وظائف العاملين في مجال إدارة المستودعات. رئيس قسم المستودعات: تحدد الواجبات والمسؤوليات التي يقوم رئيس قسم المستودعات بمايلي: · الإشراف على تخطيط وتنظيم وتوزيع العمل في القسم ومتابعة تنفيذه. · إعداد المقترحات والأنظمة التي تهدف إلى تبسيط العمل والوصول إلى نتائج أفضل. · إعداد التقارير عن العمل وعن الموظفين وتقدير إنتاجيتهم وتحديد الاحتياجات التدريبية الملائمة لهم. · مراجعة احتياجات الجهات والوحدات الإدارية الطالبة ومدى توفرها في المستودعات من عدمه. · متابعة عمليات تأمين الأصناف للإدارات والأقسام الطالبة. · الإشراف على عمليات استلام الأصناف والتأكد من مطابقتها للمواصفات المطلوبة. · الرقابة على مستويات المخزون وضمان عدم زيادتها أو نقصها عن الحدود المسموح بها. · تنظيم عمليات الاستلام والتسليم والتعبئة والشحن وتهيئة وسائل النقل والمناولة المناسبة. · الإشراف على تسجيل وحفظ البطاقات والنماذج المستودعية وضبط حركة الأصناف. · المشاركة في عمليات الجرد الكلي والجزئي والدوري. · الإشراف على العاملين والتأكد من قيامهم بالمهام المناطة بهم بكفاءة وفاعلية. · التنسيق مع مراقبة المخزون بشأن تسجيل الإحصاءات والبيانات اللازمة عن الأصناف الراكدة والمكدسة ورفعها للرئيس المسؤول. · المحافظة على أمن وسلامة المستودعات وتوفير الإجراءات اللازمة لذلك. · أية مهام أخرى يكلف بها في مجال عمله. أمين المستودع: تتلخص الواجبات والمسؤوليات التي يقوم بها أمين المستودع فيما يلي: · استلام وفحص وتخزين المواد التي ترد للمستودعات. · صرف طلبات الصرف الواردة من الجهات الطالبة بعد التأكد من استيفائها للشروط النظامية للصرف. · المحافظة على الأصناف من الضياع والتلف والحريق. · إعداد تقارير وبيانات دورية عن حركة الأصناف ومستويات التخزين في المستودعات. · مسك بطاقة الأصناف للمواد المتوفرة في المستودعات. · المشاركة في لجان فحص الأصناف. · تجهيز المواد والأجهزة وقطع الغيار للجهات الطالبة مع ضمان وصولها في الوقت المناسب. · أية مهام أخرى يكلف بها في مجال عمله. كاتب بطاقات الصنف: يتبع كاتب بطاقات الصنف لرئيس المستودع ويقوم بالواجبات والمسؤوليات التالية: · قيد حركة الأصناف في بطاقات الصنف. · حفظ المستندات الخاصة بالمستودعات في الملفات الخاصة بها. · إبلاغ إدارة المستودعات بوصول الصنف لحد الطلب. · أية مهام أخرى يكلف بها في مجال عمله. مأمور استلام أصناف: وتتلخص المهام والواجبات التي يقوم بها مأمور استلام الأصناف بمايلي: · الاستلام المؤقت للأصناف الموردة في ساحة الاستلام المخصصة لذلك. · تعبئة النماذج الخاصة بالاستلام المؤقت للأصناف. · تسليم الأصناف المقبولة لأمين المستودع. · المشاركة في لجنة فحص الأصناف المستلمة. · أية مهام أخرى قد يكلف بها في مجال عمله. مقالات ذات صلة:10- قوائم مالية منشورة شركات متنوعةنظام XBRL في الكويت : الاستعداد لبوابة قيد قبل يناير 2027أغراض (استخدام) تقرير الميزانية العمومية
