
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- 8 يونيو 2026
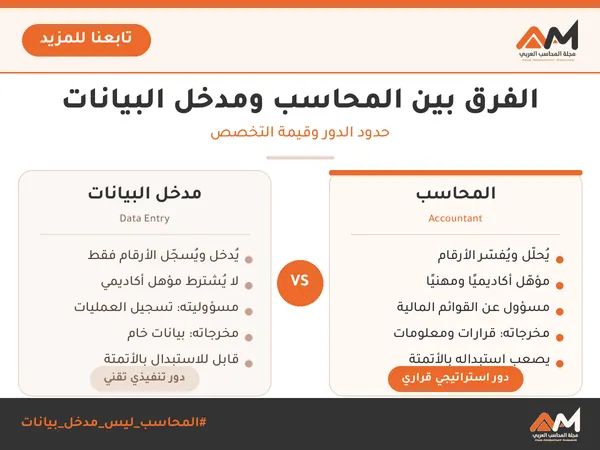
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
المحاسبة المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 7 يونيو 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص

المحاسبة المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 25 مارس 2026
مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراض
مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراض تُعد مصروفات الفائدة أحد أهم البنود في قائمة الدخل، وتعكس التكلفة الحقيقية لتمويل أصول الشركة من خلال الاقتراض. يساعد فهم هذا البند المحاسبين والمحللين الماليين على تقييم هيكل رأس المال للشركة ومدى كفاءة أدائها المالي. تعريف مصروفات الفائدة مصروفات الفائدة هي التكلفة التي تتحملها الشركة مقابل استخدام أموال الغير (القروض والتسهيلات الائتمانية). عندما تمول الشركة أصولها عن طريق الاقتراض بدلاً من حقوق الملكية، فإنها تتكبد فوائد تُسجل كمصروف في قائمة الدخل. بالإضافة إلى القروض التقليدية، تنشأ مصروفات الفائدة أيضاً من عقود الإيجار التمويلي (Finance Leases)، حيث يُعتبر الجزء المتعلق بالفائدة في قسط الإيجار مصروفاً مالياً يظهر في قائمة الدخل. مكان ظهور مصروف الفائدة في قائمة الدخل يُدرج مصروف الفائدة عادةً كبند منفصل أسفل بند الأرباح قبل الفوائد والضرائب (EBIT)، وذلك للوصول إلى الأرباح قبل الضرائب (EBT). وقد تقوم بعض الشركات بإدراجه ضمن قسم المصاريف الإدارية والعمومية حسب سياساتها المحاسبية والمعايير المطبقة (مثل المعايير الدولية للتقارير المالية IFRS أو معايير المحاسبة المحلية). كيفية حساب مصروفات الفائدة يُحسب مصروف الفائدة باستخدام الصيغة التالية: مصروفات الفائدة = متوسط رصيد الدين × معدل الفائدة حيث: - متوسط رصيد الدين = (رصيد الدين في بداية الفترة + رصيد الدين في نهاية الفترة) ÷ 2 - معدل الفائدة هو النسبة السنوية المتفق عليها مع المقرض. يُعد جدول الديون أداة مهمة لاحتساب هذا المصروف بدقة، إذ يوضح جميع الديون الرئيسية في الميزانية العمومية وأرصدتها خلال الفترة. أما عقود الإيجار التمويلي فغالباً ما لا تُدرج ضمن هذا الجدول وتُحسب بشكل منفصل. العلاقة بين EBIT و EBT يُطرح مصروف الفائدة من الأرباح قبل الفوائد والضرائب (EBIT) – والتي تُعرف أيضاً باسم الربح التشغيلي – للوصول إلى الأرباح قبل الضرائب (EBT)، والتي تُسمى أيضاً الدخل قبل الضرائب. وبالتالي، يكون مصروف الفائدة عادةً آخر بند يُخصم قبل حساب الضرائب. الإعفاء الضريبي (الحماية الضريبية) لمصروفات الفائدة تُعد الفوائد من المصروفات المسموح بخصمها ضريبياً في معظم التشريعات الضريبية، مما يولد وفورات ضريبية تُعرف باسم الإعفاء الضريبي أو الحماية الضريبية (Interest Tax Shield). افترض أن شركة لديها أرباح قبل الضرائب بقيمة 1,000,000 دولار، ومعدل ضريبة الدخل 30%. - في حال عدم وجود ديون: الضرائب المستحقة = 1,000,000 × 30% = 300,000 دولار - في حال وجود مصروف فائدة بقيمة 500,000 دولار: الأرباح قبل الضرائب الجديدة = 1,000,000 – 500,000 = 500,000 دولار الضرائب المستحقة = 500,000 × 30% = 150,000 دولار → توفير ضريبي = 300,000 – 150,000 = 150,000 دولار (وهو يساوي مصروف الفائدة × معدل الضريبة = 500,000 × 30%). مقالات ذات صلة:رأس المال : Capitalتعرف على ما هية الأوراق المالية في سطورتعرف على ما هية الأوراق المالية في سطور
المحاسبة المالية
- بواسطة وائل مراد
- 12 ديسمبر 2025
شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبين
شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبين من أكتر الحاجات اللي بتلخبط ناس كتير في المحاسبة، موضوع المصروفات والإيرادات المؤجلة والمستحقة. وده لأنه مرتبط بمبدأ الاستحقاق، اللي بيقول إننا نسجّل الإيراد أو المصروف وقت حدوثه… مش وقت القبض أو الدفع. ففي السطور الجاية، هشرح لك الموضوع بشكل بسيط ومباشر يخليك فاهم الفكرة 100% وتعرف تتعامل معاها في شغلك سواء كنت محاسب أو صاحب بيزنس. أولاً: المصروف المؤجل (Deferred Expense) يعني إيه؟ هو مصروف الشركة دفعته فعلًا، لكن الاستفادة منه لسه مخلصتش… يعني هيوفّر لك منفعة في أكتر من فترة محاسبية. أمثلة بسيطة: التأمين المدفوع مقدّمًا. إيجار مدفوع عن سنة كاملة. اشتراك برامج أو خدمات لمدة طويلة. الفكرة باختصار بدفع دلوقتي… وبستفيد بعدين لذلك بيظهر كمصروف مؤجل (أصل) ويتحوّل لمصروف على الفترات اللي بأستفيد فيها. ثانياً: الإيراد المؤجل (Deferred Revenue) يعني إيه؟ هو إيراد الشركة قبضته بدري، لكن لسه مجابتوش الخدمة أو السلعة كاملة للعميل. أمثلة: اشتراك سنوي في منصة أو خدمة تدريب. دفعة مقدّم مقابل مشروع لسه هيتنفّذ. الفكرة قبضت فلوس… بس لسه مقدمتش الخدمة فالمبلغ ده يعتبر التزام على الشركة لحد ما تقدّم الخدمة. ثالثاً: المصروف المستحق (Accrued Expense) يعني إيه؟ مصروف حصل فعلًا في الفترة الحالية… لكن لسه مدفعش. أمثلة: أجور مستحقّة للشهر ولسه المظروف متوزّعش. كهربا متستخدمة ولسه الفاتورة مجتش. مصروف قانوني تم تقديم الخدمة ولسه الدفع لاحقًا. الفكرة استخدمت/استفدت… ولسه هادفع فلازم يتسجّل كمصروف والتزام في نفس الوقت. رابعاً: الإيراد المستحق (Accrued Revenue) يعني إيه؟ هو إيراد الشركة قدّمت خدمته… لكن لسه مقبضتش فلوسها. أمثلة: شغل محاسبة أو استشارات تمّ تقديمه للعميل لكن الدفع آخر الشهر. توريد بضاعة تم استلامها لكن الفاتورة لسه قيد التحصيل. الفكرة قدّمت خدمة… ولسه هاقبض فبيتسجّل كإيراد وأصل (مدينون/عملاء). خلاصة الفرق في سطرين النوع حصل ولا لسه؟ دفع ولا قبض؟ مصروف مؤجل لسه هستفيد دافع بدري إيراد مؤجل لسه هقدّم الخدمة قابض بدري مصروف مستحق حصل فعلاً لسه هادفع إيراد مستحق حصل فعلاً (قدّمت خدمة) لسه هاقبض مقالات ذات صلة:حوكمة الشركات - الرقابة ضد الفساد المالي والإدارينشأة المحاسبةالخصم المكتسب والمسموح به بطريقة بسيطة جداً
المحاسبة المالية
- بواسطة وائل مراد
- 23 فبراير 2025
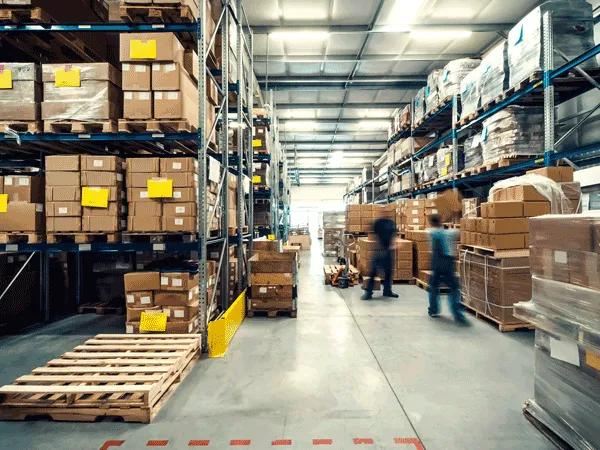
الآثار السلبية المترتبة على عدم الاهتمام بالمخازن
الآثار السلبية المترتبة على عدم الاهتمام بالمخازن إن عدم الاهتمام بإدارة المخازن وتوفير الوسائل التي تمكنها من ممارسة مهامها بشكل مناسب يمكن أن تنتج عنه المشكلات التالية: تلف المخزون: مما يكلف الشركة أو المؤسسة مبالغ كبيرة كان يمكن استثمارها في تنفيذ أو تأمين أصناف أخرى. توقف الإنتاج: كنتيجة لانتهاء المخزون أو عدم تأمين الأصناف في الوقت المناسب. زيادة المواد الراكدة: إن عدم وجود دراسات مستمرة لقياس مستويات المخزون وأنواع المواد المخزنة يؤدي إلى زيادة الأصناف والمواد الراكدة. إن جميع المشكلات التي تم ذكرها سابقا ناتجة عن عدم اهتمام الإدارة بالمخازن، وقد يؤدي ظهور أي منها إلى تكليف الشركة أو المؤسسة مبالغ مالية كبيرة كان يمكن تلافيها فيما لو تم الاهتمام بإدارة المخازن. مقالات ذات صلة:الاحتياطي السريالمشكلات المتعلقة بالاستهلاك في الواقع العمليالمصروفات ما هي وما هي أنواعها؟
