
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
قالب إكسيل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 سبتمبر 2026
سجل إجازات الموظفين إكسيل
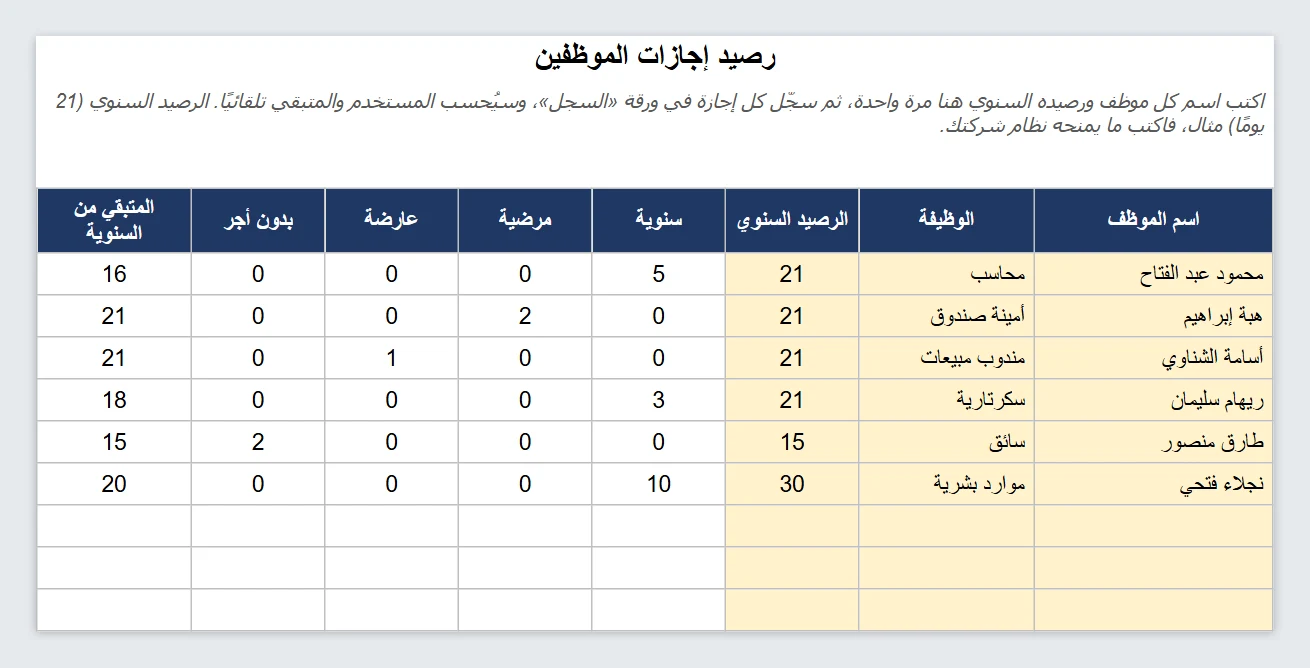
السؤال الذي يتكرر في أي شركة: «باقي لي كام يوم إجازة؟». وإن كانت الإجابة تحتاج تفتيشًا في أوراق أو محادثات، فهذا الملف يوفّر عليك هذا العناء. فكرته بسيطة: ورقة لرصيد كل موظف، وورقة تسجّل فيها كل إجازة تحدث. الورقتان «الرصيد»: تكتب فيها أسماء الموظفين ووظائفهم ورصيد كل واحد في السنة. وبجانب الاسم تظهر أيام الإجازات السنوية والمرضية والعارضة وبدون أجر، وآخر عمود يعرض المتبقي من السنوية. «السجل»: سطر لكل إجازة: الاسم من قائمة منسدلة، والنوع من قائمة أيضًا، وتاريخ البداية والنهاية، ويحسب الملف عدد الأيام. ما تسجله هنا ينعكس فورًا على ورقة الرصيد. ملاحظات قبل أن تعتمد عليه عدد الأيام يُحسب بالتقويم: من تاريخ البداية إلى النهاية شاملًا اليومين. فإن مرّت في الإجازة عطلة أسبوعية ولا تريد احتسابها، اكتب عدد الأيام بنفسك فوق الصيغة في تلك الخانة. كذلك الملف لا يرحّل الرصيد للسنة التالية ولا يعرف قواعد شركتك في ذلك، فابدأ كل سنة بنسخة جديدة واكتب فيها الرصيد المرحّل بنفسك. الرصيد السنوي المكتوب (21 يومًا لبعضهم و30 لآخر) أمثلة للتوضيح فقط. نظام الإجازات يحدده قانون العمل وعقد كل موظف، ويختلف من بلد لبلد. طريقة الاستخدام امسح الأسماء الموجودة، واكتب موظفيك في ورقة «الرصيد» (فيها مكان لـ 30 موظفًا). سجّل بعدها الإجازات في «السجل» كلما حدثت. إن أضفت موظفًا جديدًا تظهر أسماؤه تلقائيًا في القائمة المنسدلة، وإن غيّرت اسم موظف فغيّره في الورقتين حتى تبقى الحسابات صحيحة. ويكمّل هذا الملف شيت حضور وانصراف الموظفين وكشف المرتبات الشهري إن كنت تحتاج الثلاثة معًا. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
قالب إكسيل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 سبتمبر 2026
كشف مرتبات شهري إكسيل جاهز
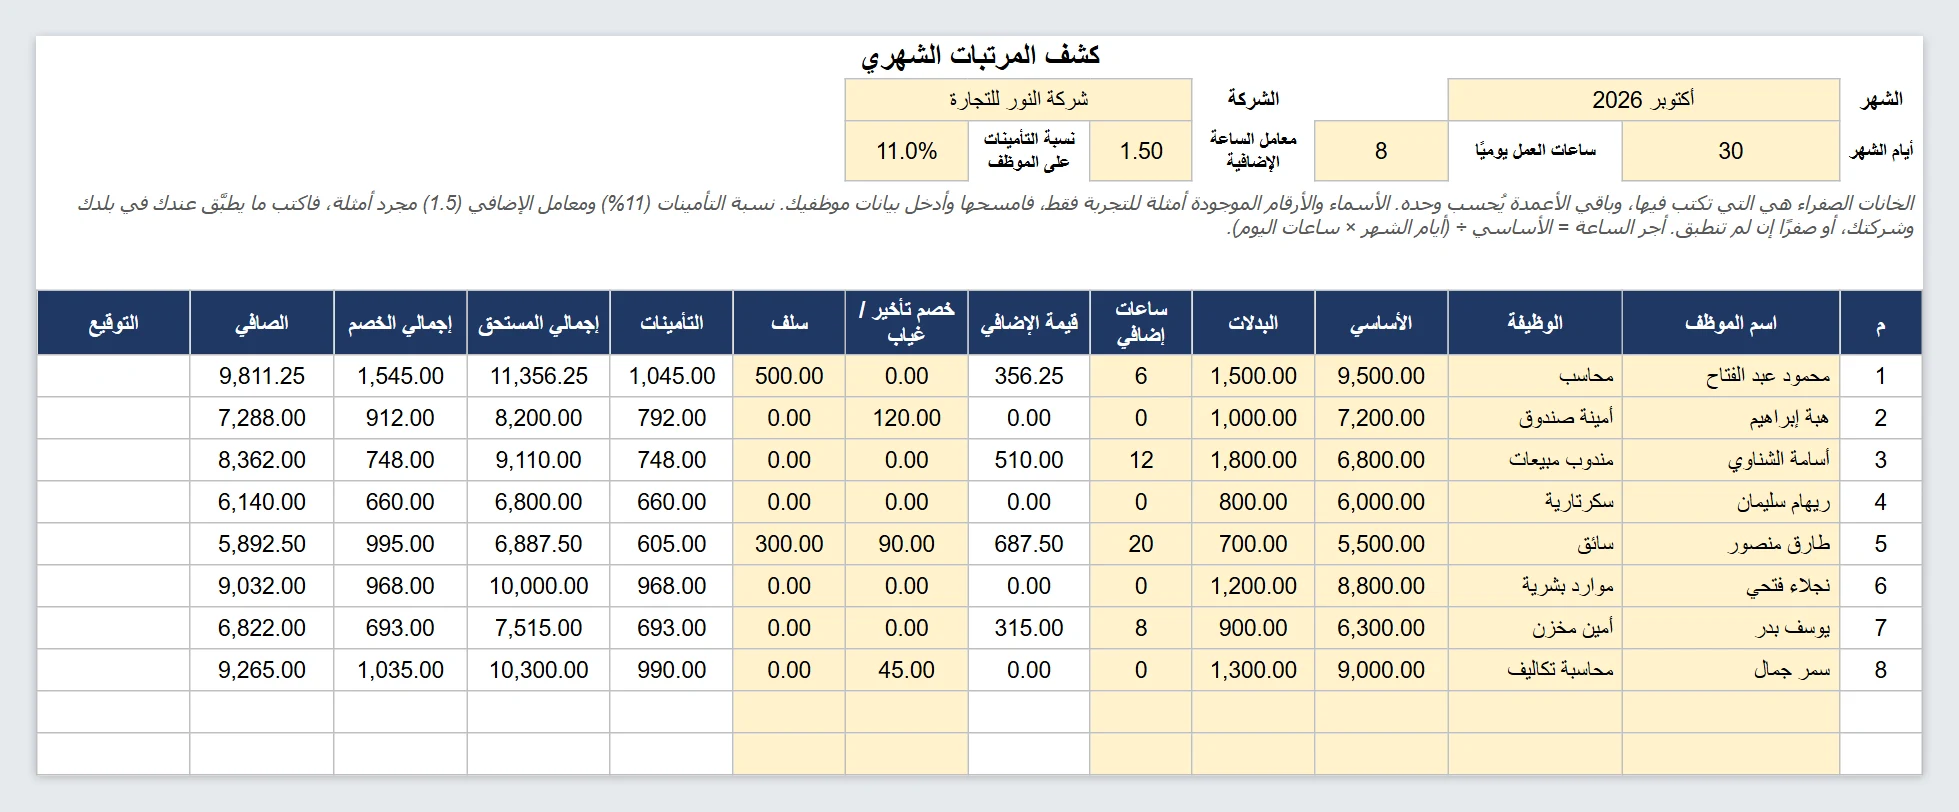
أغلب الشركات الصغيرة لا تحتاج برنامج مرتبات كاملًا، تحتاج كشفًا واضحًا في آخر الشهر تطبعه ويوقّع عليه الموظفون. هذا الملف لهذا الغرض بالذات: صفحة واحدة، سطر لكل موظف، والصافي يظهر جاهزًا. ماذا في الكشف تكتب لكل موظف الاسم والوظيفة والراتب الأساسي والبدلات، وعدد ساعات الإضافي إن وُجدت، ثم خصم التأخير والغياب والسلف. الملف يحسب بنفسه قيمة الإضافي والتأمينات وإجمالي المستحق وإجمالي الخصم والصافي، وفي آخر الكشف تجد إجمالي كل عمود. فيه مكان لـ 30 موظفًا، وعمود فارغ للتوقيع. كيف يحسب الإضافي والتأمينات في أعلى الصفحة ثلاث خانات صفراء تتحكم في الحساب: عدد أيام الشهر، وساعات العمل اليومية، ومعامل الساعة الإضافية. أجر الساعة يُحسب من الأساسي ÷ (أيام الشهر × ساعات اليوم)، ثم يُضرب في عدد الساعات وفي المعامل. أما التأمينات فهي نسبة من الأساسي تكتبها في الخانة المخصصة لها. لاحظ أن معامل الإضافي (1.5) ونسبة التأمينات (11%) وضعناهما كمثال فقط. القوانين تختلف من بلد لآخر، وأحيانًا للتأمينات سقف أو حد أدنى للأجر التأميني، وأحيانًا الإضافي بمعامل للنهار وآخر لليل. فاضبط الأرقام على ما ينطبق عندك، وإن كان الحساب عندك أعقد من ذلك فعدّل الصيغة أو احسب الرقم يدويًا واكتبه في الخانة. طريقة الاستخدام افتح الملف، وامسح الأسماء والأرقام التجريبية من الخانات الصفراء، وضع اسم شركتك والشهر، ثم أدخل بيانات الموظفين. لا تكتب في الأعمدة الأخرى لأنها تحتوي على صيغ. في الشهر التالي احفظ الملف باسم جديد (مثلًا «مرتبات نوفمبر») وغيّر الشهر وابدأ من جديد، فتحتفظ بكل شهر في ملف مستقل. أسئلة شائعة هل الملف يحسب الضرائب على الدخل؟ لا. ضريبة كسب العمل تختلف في شرائحها من بلد لآخر، ولذلك لم نضع لها صيغة جاهزة. إن كانت تُخصم من موظفيك فاجمعها مع «خصم تأخير / غياب» أو أضف عمودًا جديدًا قبل الصافي. هل أستطيع زيادة عدد الموظفين عن 30؟ نعم، انسخ آخر سطر وألصقه أسفله، ثم عدّل نطاق الإجمالي في الصف الأخير ليشمل الأسطر الجديدة. لحساب خصم التأخير قبل إدخاله في الكشف، جرّب حاسبة خصم التأخير والغياب، ولتسجيل الحضور نفسه راجع شيت حضور وانصراف الموظفين. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.

الأسواق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 مارس 2026
إدارة مخاطر سعر الصرف: دليل عملي للشركات المصرية والعربية
تتأثر أي شركة تتعامل بعملات أجنبية، سواء عبر الاستيراد أو التصدير أو حتى الاقتراض بعملة غير محلية، بتقلبات سعر الصرف بشكل مباشر على تكاليفها وإيراداتها. وكلما زاد اعتماد الشركة على المعاملات الدولية، زادت الحاجة لإدارة هذه المخاطر بشكل منهجي بدلاً من تركها للصدفة. من أبسط الأدوات المتاحة عقود الصرف الآجل (Forward Contracts)، والتي تتيح للشركة تثبيت سعر صرف معين لعملية مستقبلية، بغض النظر عن التحركات الفعلية للسوق حتى تاريخ التنفيذ. هذا يمنح إدارة الشركة قدرة أكبر على التخطيط المالي بثقة أعلى، حتى لو كان السعر النهائي المثبَّت أقل تفضيلاً قليلاً من السعر اللحظي في السوق. أداة أخرى شائعة هي "التحوط الطبيعي"، أي محاولة موازنة الإيرادات والمصروفات بنفس العملة قدر الإمكان، بحيث لا تتأثر الشركة بشكل كبير من تحركات عملة واحدة بعينها. شركة تصدّر بالدولار وتستورد موادها الخام بالدولار أيضاً، مثلاً، تكون أقل عرضة لمخاطر الصرف من شركة تُصدّر بعملة وتستورد بعملة أخرى مختلفة تماماً. وأخيراً، مراجعة الميزانيات التقديرية بشكل دوري لتضمين سيناريوهات مختلفة لسعر الصرف، بدلاً من افتراض سعر ثابت طوال العام، يساعد الإدارة المالية على تجنب المفاجآت غير السارة عند إعداد التقارير المالية الفعلية في نهاية كل فترة.
الأسواق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 مارس 2026
كيف تحدد البنوك المركزية أسعار الفائدة؟ ولماذا يهم ذلك المحاسبين؟
يتخذ البنك المركزي في أي دولة قراره بشأن سعر الفائدة بناءً على مزيج من المؤشرات الاقتصادية، أهمها معدل التضخم الفعلي مقارنة بالمستهدف، ومعدل نمو الاقتصاد، ومستوى التوظيف. حين يرتفع التضخم عن المستوى المستهدف، يميل البنك المركزي لرفع الفائدة لتبريد الطلب الاستهلاكي والاستثماري وكبح ارتفاع الأسعار. رفع الفائدة يجعل الاقتراض أكثر تكلفة للأفراد والشركات على حد سواء، وهذا يقلل الإنفاق والاستثمار تدريجياً، بينما يجعل الادخار في البنوك أكثر جاذبية بفضل العائد الأعلى. هذه هي الآلية الأساسية التي يستخدمها صناع السياسة النقدية للتأثير على الاقتصاد دون تدخل مباشر في الأسعار. بالنسبة للشركات، تغيّر أسعار الفائدة يؤثر مباشرة على تكلفة أي تمويل قائم أو مستقبلي، سواء كان قرضاً بنكياً أو سنداً. الشركات التي تحمل ديوناً بفائدة متغيرة تتأثر فوراً برفع الفائدة، بينما تلك التي ثبّتت تكلفة تمويلها مسبقاً تكون في وضع أكثر أماناً نسبياً. لهذا يُنصح كل مدير مالي بمتابعة تصريحات البنوك المركزية بانتظام، ليس فقط لفهم قرار الفائدة الحالي، بل لقراءة التوجه المستقبلي المتوقع، والذي يساعد على اتخاذ قرارات أفضل بشأن توقيت الاقتراض أو إعادة التمويل.

الأسواق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 5 مارس 2026
فهم تسعير النفط العالمي: من يحدد السعر ولماذا يتغير باستمرار؟
خلافاً للتصور الشائع، لا توجد جهة واحدة "تحدد" سعر النفط، بل هو نتاج تفاعل يومي بين العرض والطلب في أسواق عالمية مفتوحة، أبرزها بورصتا لندن (لخام برنت) ونيويورك (لخام غرب تكساس)، حيث يتداول المستثمرون والمؤسسات عقوداً آجلة تعكس توقعاتهم لمستقبل السوق أكثر مما تعكس الواقع اللحظي فقط. تحالف "أوبك+"، الذي يضم كبار المنتجين، يمارس تأثيراً مهماً من خلال قرارات زيادة أو خفض الإنتاج المتفق عليها بين أعضائه، لكنه لا يتحكم بالسعر بشكل مطلق، لأن عوامل أخرى مثل الإنتاج من خارج التحالف، ومستويات المخزون العالمي، وتوقعات النمو الاقتصادي تلعب أدواراً موازية لا تقل أهمية. بالنسبة للدول المصدرة للنفط، ترتبط الموازنات الحكومية عادة بسعر افتراضي للبرميل يُستخدم للتخطيط المالي السنوي. حين يتجاوز السعر الفعلي هذا الافتراض، تستفيد الموازنة من إيرادات إضافية، والعكس صحيح إذا انخفض السعر عن المتوقع، وهو ما يفسر سبب حساسية أسواق الأسهم الخليجية تحديداً لأي تحرك كبير في أسعار النفط. أما بالنسبة للشركات غير النفطية، فارتفاع أسعار النفط يعني عادة ارتفاعاً في تكاليف النقل والطاقة والمواد الأولية المشتقة من البترول، وهو ما يستدعي مراجعة دورية لهيكل التكاليف والتسعير لضمان الحفاظ على هوامش الربح.
