
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
الأسواق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 3 مارس 2026
قراءة مؤشرات الأسهم: كيف تفهم حركة السوق في دقائق؟
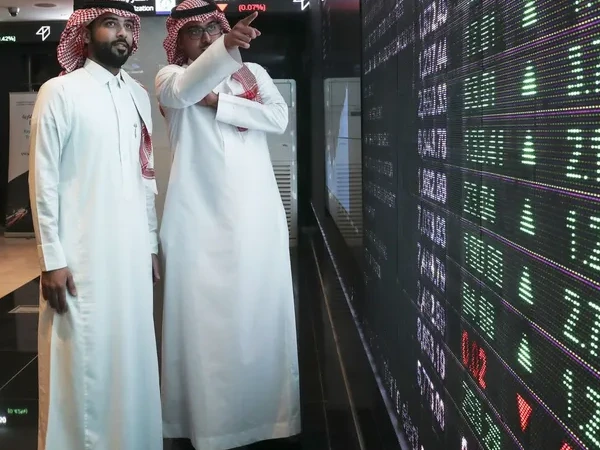
مؤشر السوق مثل "تاسي" في السعودية أو أي مؤشر مماثل هو ببساطة رقم يلخّص أداء مجموعة من الأسهم الكبرى المدرجة في البورصة، بحيث يعكس صعوده أو هبوطه الاتجاه العام للسوق بدلاً من الحاجة لمتابعة كل سهم على حدة. الأسهم ذات القيمة السوقية الأكبر عادة ما يكون لها وزن أثقل في حساب المؤشر، وهذا يعني أن أداء شركة عملاقة واحدة قد يحرك المؤشر بأكمله بشكل ملحوظ حتى لو بقيت باقي الأسهم مستقرة نسبياً. هذا هو السبب في أن الأخبار المتعلقة بالشركات الكبرى تحظى دائماً باهتمام إعلامي أكبر. عند قراءة تقرير سوقي، من المفيد التمييز بين حركة المؤشر العام وحركة القطاعات الفرعية. فقد يرتفع المؤشر بفضل قطاع واحد بينما تتراجع قطاعات أخرى، وهو ما يعكس تبايناً حقيقياً في الاقتصاد يستحق الانتباه أكثر من الرقم الإجمالي وحده. وأخيراً، الأداء اليومي للمؤشر لا يعكس بالضرورة الصورة الاستثمارية الكاملة. المستثمر الجاد يهتم بالاتجاه العام على مدى أسابيع وأشهر، ويقرأ الأرقام اليومية كجزء من صورة أكبر وليس كإشارة قرار فورية.

الأسواق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 3 مارس 2026
كيف تدير البورصات الخليجية تقلبات الأسعار الحادة؟
من الطبيعي أن تشهد أي بورصة عالمية جلسات تبدأ بتراجع حاد ثم تنتهي بخسائر أقل بكثير، وهو نمط يتكرر في أغلب الأسواق الناشئة والمتقدمة على حد سواء. هذا السلوك ليس صدفة، بل نتيجة تفاعل بين عدة عوامل تستحق الفهم. أولاً، تلعب البنوك والمؤسسات المالية الكبرى دوراً مهماً في امتصاص الصدمات الأولية، إذ تستغل حالات التراجع الحاد كفرصة شرائية إذا كانت تقييمات الأسهم المستهدفة معقولة أصلاً قبل موجة البيع. هذا ما يُعرف في أدبيات الاستثمار بـ"الشراء عند الانخفاض". ثانياً، القطاعات الدفاعية مثل البنوك الكبرى وشركات الاتصالات والرعاية الصحية تميل لأن تكون أقل تأثراً بالتقلبات مقارنة بالقطاعات الأكثر حساسية للدورة الاقتصادية، وهو ما يفسر لماذا تتفاوت نسب الخسارة أو التعافي بين الأسهم المختلفة في نفس الجلسة. ثالثاً، الإطار التنظيمي القوي لأي بورصة، من حيث وضوح قواعد التداول وسرعة الإفصاح عن المعلومات، يقلل من احتمالية الذعر الجماعي وييسر عودة الثقة بشكل أسرع. وهذا بالضبط الفرق بين سوق ناضجة تمتص الصدمات بسرعة وأخرى تحتاج وقتاً أطول للتعافي.

الأسواق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 2 مارس 2026
الذهب كملاذ آمن: كيف يقرأ المحاسب حركة أسعار المعادن النفيسة؟
يحمل الذهب سمعة "الملاذ الآمن" منذ عقود، وذلك لأنه أصل لا يرتبط مباشرة بأداء أي عملة أو اقتصاد بعينه. في فترات عدم اليقين، سواء كان مصدرها اقتصادياً أو غير اقتصادي، يميل المستثمرون لزيادة حيازتهم من الذهب كوسيلة لحماية قيمة أموالهم، وهو ما يرفع الطلب عليه وبالتالي سعره. من الناحية العملية، يتأثر سعر الذهب بعوامل متعددة تتحرك أحياناً في اتجاهات متعاكسة: ارتفاع أسعار الفائدة عادة يقلل جاذبية الذهب لأنه أصل لا يُدرّ عائداً دورياً مثل السندات أو الودائع، بينما ارتفاع التضخم يدفع المستثمرين نحوه كوسيلة لحماية القوة الشرائية لأموالهم على المدى الطويل. بالنسبة للشركات التي تتعامل مع الذهب كمادة خام، مثل مصنعي المجوهرات، فإن تقلب الأسعار يفرض تحدياً حقيقياً في التسعير وإدارة المخزون. كثير منها يلجأ لسياسات تسعير مرنة تربط سعر البيع النهائي بسعر الأوقية العالمي وقت البيع بدلاً من التسعير الثابت، لتجنب تحمل مخاطر التقلب بالكامل. أما بالنسبة للفرد أو الشركة الباحثة عن حماية مدخراتها، فالقاعدة الذهبية تبقى كما هي دائماً: الذهب أداة لتنويع المحفظة الاستثمارية وليس بديلاً كاملاً عنها، والشراء في لحظات الذعر الجماعي غالباً ما يكون أقل الخيارات حكمة.

محاسبة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 2 مارس 2026
فروق العملة الأجنبية في المحاسبة: كيف تتعامل معها الشركات وفق IAS 21؟
عندما تُبرم شركة صفقة بعملة غير عملتها المحلية، مثل شراء بضاعة بالدولار بينما دفاترها بالجنيه أو الريال، فإن قيمة هذه الصفقة بالعملة المحلية تتغير مع كل تحرك في سعر الصرف بين تاريخ التعاقد وتاريخ السداد الفعلي. هذا الفارق يُعرف محاسبياً بفروق العملة الأجنبية، ويعالجه المعيار الدولي IAS 21. يميز المعيار بين نوعين أساسيين من البنود: البنود النقدية مثل النقدية والذمم المدينة والدائنة بالعملة الأجنبية، والتي يُعاد تقييمها بسعر الصرف السائد في تاريخ كل قائمة مالية، والبنود غير النقدية مثل الأصول الثابتة التي تُقيّم عادة بسعر الصرف وقت الشراء ولا تتغير مع تقلبات السوق اللاحقة. الفرق الناتج عن إعادة تقييم البنود النقدية يُسجَّل عادة ضمن قائمة الدخل كربح أو خسارة صرف عملة، ما لم يكن مرتبطاً بعملية تحوط محاسبي معينة تستدعي معالجة مختلفة وفق معايير الأدوات المالية. الفهم الجيد لهذه القواعد مهم بشكل خاص للشركات التي توسعت في التجارة الخارجية أو التعامل مع موردين دوليين، لأن تجاهل هذه الفروق أو معالجتها بشكل غير دقيق قد يشوّه صورة الأداء المالي الحقيقي للشركة في نهاية كل فترة مالية.

الأسواق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 2 مارس 2026
كيف تموّل الشركات نفسها عبر أسواق رأس المال؟ دليل مبسط للطرح والسندات
حين تحتاج شركة مدرجة لتمويل توسعها، أمامها عادة مساران رئيسيان بعيداً عن القروض البنكية التقليدية: التمويل عبر الأسهم، أو التمويل عبر إصدار السندات. لكل مسار طبيعته وتكلفته ومزاياه، واختيار الشركة بينهما يعتمد على وضعها المالي وأهدافها طويلة المدى. التمويل عبر الأسهم يشمل إصدار أسهم جديدة، سواء عبر طرح عام أولي (IPO) لشركة تدخل السوق لأول مرة، أو عبر زيادة رأس مال لشركة مدرجة بالفعل. ميزة هذا الأسلوب أنه لا يُنشئ التزام سداد ثابت على الشركة، لكنه في المقابل يُخفّف من نسبة ملكية المساهمين الحاليين، وهو ما يُعرف بـ"التخفيف" أو Dilution. أما التمويل عبر السندات فيمنح الشركة سيولة فورية مقابل التزام واضح بسداد الأصل مع فائدة دورية محددة، دون التأثير على هيكل الملكية. تلجأ إليه الشركات ذات التدفقات النقدية المستقرة والقادرة على تحمل التزام سداد ثابت على المدى المتوسط أو الطويل. من الناحية العملية، تراقب الأسواق حجم إصدارات الأسهم والسندات كمؤشر على صحة بيئة الاستثمار العامة. ارتفاع نشاط إعادة التمويل والطروحات الجديدة يعكس عادة ثقة أكبر من المستثمرين والشركات في الآفاق الاقتصادية، بينما يشير تراجعه إلى حذر أكبر تجاه المخاطر القائمة.
