
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
من يستخدم البيانات المحاسبية ؟
من يستخدم البيانات المحاسبية ؟ تسمى المحاسبة بلغة الاعمال ، لانها توصل المعلومات المالية إلى المستفيدين ، ان المعلومات التي يحتاجها مستخدم المعلومات المالية تعتمد على نوعية القرارات التي يتخدها وان الاختلاف في القرارات يقسم مستخدمي المعلومات المالية إلى مجموعتين رئيسيتين : المستخدمين الدخليين والمستخدمين الخارحيين . المستخدمين الداخليين إن المستخدمين الداخليين للمحاسبة هم المدراء اللذين يقومون بعملية التخطيط والتنظيم وسير اعمال المشروع ، وهذا يشمل مدراء التسويق ومدراء الانتاج والمدراء الماليين ومديري الشركة وخلال سير اعمال المشروع على المدراء ان يجيبوا عن الاسئلة التالية : - هل تتوافر السيولية النقدية لسداد الالتزامات والكمبيالات ؟ ما هي تكلفة تصنيع المنتج ؟ هل نستطيع رفع وزيادة الرواتب والاجور للموظفين هذه السنة ؟ أي الخطوط الانتاجية اكثر ربحية ؟ للاجابة عن هذه الاسئلة ، يحتاج المستخدمون لمعلومات تفصيلية على اساس زمني .وتزويد المحاسبة المستخدمين الداخليين ( الادارة) بالتقارير الداخلية مثال ذلك خط التنبؤ بالاحتياجات النقدية للعام القادم ، بدائل العملية الانتاجية المختلفة ، الدخل المتوقع من المبيعات الجيدة ،بالاضافة إلى ذلك ، فإن المعلومات المالية الملخصة يتم عرضها في شكل قوائم مالية. المستخدمون الخارجيون هناك العديد م المستخدمين الخارجيين للمعلومات المحاسبية المستثمرون ( الملاك ) اللذين يستخدمون المعلومات المحاسبية لاتخاذ القرارات مثل ( شراء ، الاحتفاظ ، أو بيع ) الاسهم . الدائنون مثل الموردين والبنوك يحتاجون إلى المعلومات المحاسبية لتقييم مخاطر الاقراض . وبعض الاسئلة التي يمكن ان يسألها المستثمرون والدائنون يمكن تلخيها فيما يلي هل تحقق المنشاة ارباحاً مقبولة ؟ كيف تقارن المنشأة حجم من حيث الحجم والربح مع المنافسين ؟ هل تستطيع المنشاة سداد التزاماتها في موعد الاستحقاق ؟ بالاضافة إلى ذلك تحتاج الجهات الضريبية إلى المعلومات المحاسبية حتى تتحقق من أن المنشاة تطبق وتدفع الضريبة، المستهلكون يهتمون في المعلومات المحابية لمعرفة قدرة المنشاة على الاستمرار بتزويدهم بالسلع والضمان على هذه المنتجات ، اتحادات العمال تهمها معرفة امكانيةزيادة الرواتب والاجور والاستقرار الوظيفي للعاملين ، المخططوم الاقتصاديون يهتمون بالمعلومات المحاسبية من أجل تخطيط الاقتصاد والدخل والناتج القومي. مقالات ذات صلة:بدل الديون المعدومةمخاطر الاعمال والمخاطر المالية Business and Financial Riskالتمويل عن طريق الحسابات المتراكمة
- بواسطة الأمن
- 15 فبراير 2025
الأصول المتداولة - النقدية Current assets - cash
الأصول المتداولة - النقدية Current assets - cash للاستماع الى شرح اليوتيوب اضغط هنا الأصول المتداولة : (بالإنجليزية: current assets) حسب تعريف لجنة المصطلحات التابعة لمجمع المحاسبين الأمريكي (AICPA) هي "النقدية أو الأصول الأخرى القابلة للتحويل إلى نقدية أو التي ستباع أو تستخدم في الإنتاج خلال دورة العمليات أو السنة المالية أيهما أطول". إذن هي النقد(cash) والموارد التي يسهل تحويلها إلى نقد خلال سنة مالية مثل: موجودات المخزون(inventory) والتكاليف المدفوعة مسبقا(المدينون)، وأوراق القبض، والأوراق المالية(الأسهم)، والمصروفات المدفوعة مقدما والاستثمارت قصيرة الأجل. الأصول المتداولة : هي كل أصل تقوم المنشأة باقتنائه وذلك بهدف إستخدامة خلال السنة المالية وكل حق للمنشأة لدي الغير .... ومثال ذلك : تعرف أيضاً الأصول المتداولة : - هي الأصول التي تشارك مباشرة في دور النشاط التجاري للمنشأة التي تبدأ بإستخدام النقدية في شراء البضاعة بفرض أعادة بيعها نقداُ أو على الحساب لتحصيل النقدية مرة أخرى في الأجل القصير ، وترتب الاصول المتدوالة حسب سيولتها أو سرعة تحويلها إلى سيولة نقدية . تتكون الأصول المتداولة من العناصر النقدية أو الأصول التي يمكن تحويلها إلى نقدية على المدى القصير . سنتكلم بإذن الله في هذا الجزء عن :- أولا : النقدية يقصد بالنقدية في المحاسبة العملات الورقية والمعدنية والشيكات وأوامر الدفع والأموال الموجودة بالبنوك . يجب التفرقة بين النقدية الموجودة بخزينة أو صندوق المنشأة وبين النقدية بالبنوك وذلك للأهمية عند إعداد الميزانية أخر العام بعض المبادئ عامة الخاصة بالمبالغ المحصلة نقدا ً يجب فصل وظيفة استلام النقدية عن وظيفة صرف النقدية ، أي أنه لا يكون شخص واحد المسئول عن الصرف والاستلام يجب سرعة التسجيل في الدفاتر لأي عملية تطرأ على الصندوق . يجب فصل عمليات الاحتفاظ بالنقدية وتداولها عن عمليات الاحتفاظ بالسجلات المتعلقة بها . يجب إيداع جميع المبالغ التي تم تحصيلها خلال اليوم كما هي بالبنك . بعض المبادئ الخاصة بالمدفوعات جميع المدفوعات يجب أن تكون بشيكات وليس عن طريق المتحصلات النقدية . استخدام أرقام مسلسلة للشيكات وأن تكون هناك معالجة سليمة للشيكات غير الصالحة للاستخدام . يجب أن يتم توقيع الشيكات من أشخاص مسئولين بعد التأكد من صحة الفواتير المرفقة التي سيتم بموجبها الصرف ، كما أنه يرجى الأخذ بعين الاعتبار بأن يكون التوقيع على الشيك مطابق لنقس التوقيع بالبنك . يجب توقيع الشيك من شخصين على الأقل . مبادئ عامة لأرصدة النقدية مراعاة إعداد تسوية البنك من قبل شخص لا يستلم النقدية ولا يوقع على الشيكات . استلام كشف حساب البنك والشيكات المدفوعة في خطاب مغلق بواسطة الشص الذي سعد مذكرة تسوية البنك مراقبة جميع المبالغ التي بالصندوق وعدها فجائيا ً أو دفتريا أولاً : في حالة وجود عجز بالصندوق في هذه الحالة يرجى التفرقة بين حالتين أن يكون الصراف هو نفسه صاحب الشركة أن يكون الصراف موظف بالشركة الصراف هو نفسة صاحب الشركة. تتم معالجة عجز الصندوق في هذه الحالة بثلاث طرق الحالة الأولى أن يتم التسجيل العجز مسحوبات شخصية ويكون القيد كالتالي : بعا ً تبين العجز بعد الجرد XXX من حـ / المسحوبات الشخصية XXX إلى حـ / الخزينة عجز بالصندوق تم إضافته على المسحوبات الشخصية الخاصة بصاحب الشركة يقفل حساب العجز في الحسابات الختامية على إنه مصروف الحالة الثانية: اعتبار العجز عجزا ً طبيعيا ً ناتج أساسا ً من عد النقدية ، يتم فتح حساب باسم عجز الخزينة ويكون القيد كالتالي XXX من حـ / عجز الخزينة XXX إلى حـ / الخزينة عجز طبيعي بالخزينة " الصندوق " يقفل حساب العجز في الحسابات الختامية على إنه مصروف الحالة الثالثة : أن يكون العجز خطأ دفتري لم يتم اكتشافه . يتم فتح حساب باسم حساب معلق ويتم ترحيل العجز إليه ، كما يرجى العلم أنه في حال جاء موعد إعداد الميزانية فإن الحساب المعلق سوف يظهر بها وهذا بلا شك سوف يعني ضعف الشركة مما يؤثر على علاقتها بالأطراف الأخرى المهتمة كالموردين والعملاء وغيرهم . الصراف موظف بالشركة يتم تسجيل العجز على الموظف حتى يشعر بالمسئولية ، كما إنه يرجى ملاحظة إنه إذا قام الصراف بسداد العجز نقدا ً وفور اكتشاف العجز هنا الأمر لا يحتاج إلى تسوية أو قيود ، أما إذا لم يقوم الموظف بالسداد فإن العجز يعتبر دين علية إلى أن يقوم بسدادة ويكون كالتالي XXX من حـ / الصراف XXX إلى حـ / الخزينة عجز بالصندوق تم تحميلة على الصراف يرجى العلم بأن حساب الصراف " الموظف " سوف يظهر بالميزانية إلى أن يقوم الموظف بالسداد ثانيا ً : في حالة وجود زيادة بالصندوق في حال وجود زيادة بالصندوق يعني ذلك أن هناك عمليات لم تسجل بالدفاتر فيتم البحث عن هذه العمليات وعند اكتشافه تسجل كالتالي XXX من حـ / الخزينة " الصندوق XXX إلى حـ / المبيعات أما إذا لم يتم اكتشاف الزيادة فيتم فتح حساب زيادة بالخزينة يجعل دائنا ً بالزيادة ويقفل نهاية العام في الحسابات الختامية ، كما أنه يرى البعض أن يتم فتح حساب معلق لحين اكتشاف الخطأ وظهر الحساب المعلق بالميزانية جانب الالتزامات . مقالات ذات صلة:الجهات المستفادة من المحاسبة الماليةبدل الديون المعدومةمخاطر الاعمال والمخاطر المالية Business and Financial Risk
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
هل المحاسبة نشاط خدمي ام نظام وصفي تحليلي ، أم انها نظام للمعلومات ؟
هل المحاسبة نشاط خدمي ام نظام وصفي تحليلي ، أم انها نظام للمعلومات ؟ انها كل ذلك المحاسبة نشاط خدمي يوفر للاطراف المستفيدة المعلومات المالية التي تساعد على اتخاز القرار المتعلق بتخصيص واستخدام الموارد سواء للمنشىآت الهادفة للربح او غير الهادفة للربح كما انها كنظام وصفي تحليلي تقوم على تحديد وتعيين الحجم الكبير من الاحداث والمعاملات التي تصف النشاط الاقتصادي ، فعن طريق عمليات القياس والتبويب والتلخيص يمكن للمحاسبة حصر هذه البيانات في عدد قليل من العناصر المترابطة التي يمكن تجميعها والتقرير عنها بصورة صحيحة وصف المركز المالي ونتيجة النشاط والتدفقات النقدية لوحدة اقتصادية معينةكما ان المحاسبة كنظام للملعومات تقوم بتجميع وتوصيل المعلومات الاقتصادية عن منشاة معينة الى عدد كبير ومختلف من الاشخاص الذين ترتبط قراراتهم بنشاط هذه المنشأة . وبالرغم على ما يبدو من اختلافات بين الاوصاف الثلاثة السابقة للمحاسبة فانها تتضمن الخصائص الاساسية الثلاث لها وهي : تحديد وقياس وتوصيل معلوماتية مالية ...... عن وحدات اقتصادية ..... الى الاطراف المهتمة لقد كان هذه الخصائص هي المميزة للمحاسبة لمئات السنوات ، ومع ذلك فإنه خلال الستين عاما الاخيرة إزداد حجم الوحدات الاقتصادية ودرجة تعقد العمل بها إلى درجة كبيرة كما ازداد عدد ودرجة تنوع الاطراف المهتمة بصورة كبيرة جعلت المسئولية الملقاه على عاتق مهنة المحاسبة اليوم اكبر منها في اي فترة سابقة . مقالات ذات صلة:كيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتهاالجهات المستفادة من المحاسبة الماليةبدل الديون المعدومة
- بواسطة الأمن
- 15 فبراير 2025
شرح العهدة المستديمة في 7 دقائق
هي العهدة التي تصرف لبعض العاملين اللذين تستوجب طبيعة عملهم وجود نقدية معهم للصرف منها على متطلبات الوظيفة وهي تظل باقية في عهدة الموظف ولا تتم تسويتها إلا عند نهاية السنة المالية ليعاد صرفها من جديد طالما أن طبيعة العمل تستلزم ذلك وتتم صرف العهد واستعاضتها وزيادتها او تخفيضها طبقا للاجراءات التالية :- 1.عند صرف العهدة أو زيادتها يقدم طالب العهدة إذن صرف عهدة نموذج رقم 1 بالقيمة المطلوب صرفها إلى ادارة الحسابات للتحقق من ضرورة وجود عهدة طرف هذا الموظف ورفعها إلى المدير المالي لاعتمادها حسب السياسات المتبعة من الادرة العليا للعهد المستديمة . تقوم إدارة الحسابات بعد أعتماد الطلب بصرف العهدة وتثبيتها محاسبيا على حسابة تحت مسمى عهدة نقدية اسم الموظف . نفس الاجراء يتبع في حال زيادة العهدة. 1.عند استعاضة العهدة يقوم امين العهدة بالصرف منها على متطلبات الوظيفة باستخدام ايصال صرف مؤقت من العهدة مسلسل ويجب ان يوقع المستفيد باستلام المبلغ وأن يرفع مستند تقرير مع الايصال . يقوم امين العهدة عند بلوغ ما يزيد عن 50% من قيمة العهدة او عند نفاذها بتحرير كشف استعاضة من خلال نموج رقم 2 ويجب أن يوقع على الطلب صاحب العهدة وكذلك مدير القسم واي مسئول قام بطلب فاتورة لشئ معين من صاحب العهدة يجب ان يوقع عليها أو على الطلب مقابل الفاتورة التابعة له ويقدمة إلى قسم الحسابات . تقوم ادارة الحسابات بمراجعة الكشف والمستندات وتحليل المبالغ المنصرفة بحسب الغرض من الصرف ثم تقوم بتحرير إذن صرف نقدية ( نقداً / شيك / تحويل ) ثم يتم اجراءات التسجيل على النظام المحاسبي المتبع بالشركة كل مصروف على الحساب التابع له مع ذكر مرجع رقم الدفعة وتاريخها حتى يسهل الرجوع لها . يقوم أمين الخزنة بصرف المبلغ المطلوب والموازي لاجمالي كشف الاستعاضة ويوقع أمين العهدة على اصل اذن الصرف باستلام المبلغ . يتم ارشفة قيد الدفع مع كامل مرفقات الاستعاضة بالنظام المتبع ( سكان Scan وبالملفات الورقية حسب التسلسل المتبع ) اضغط لمشاهدة الفيديو مقالات ذات صلة:أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتهاالجهات المستفادة من المحاسبة المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
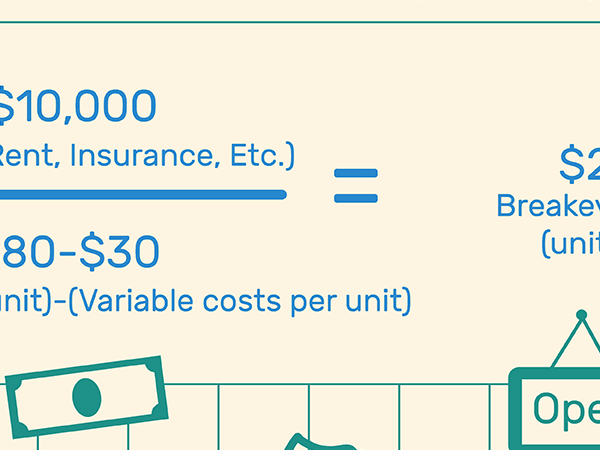
كيف تحسب نقطة التعادل
لحساب نقطة التعادل في الوحدات ، استخدم الصيغة: نقطة التعادل (الوحدات) = التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) أو في المبيعات باستخدام الصيغة: نقطة التعادل ( المبيعات) ) = التكاليف الثابتة ÷ هامش المساهمة.ما هي نقطة التعادل؟ نقطة التعادل هي النقطة التي تساوي فيها إيرادات الشركة تكاليفها. حساب لنقطة التعادل ويمكن أن يتم بإحدى طريقتين. الأول هو تحديد كمية الوحدات التي يجب بيعها ، أو الثاني هو مقدار المبيعات بال الذي يجب أن يحدث. تسمح نقطة التعادل للشركة بمعرفة متى سيبدأ ، أو أحد منتجاتها ، في تحقيق أرباح. إذا كانت إيرادات الشركة أقل من نقطة التعادل ، فإن الشركة تعمل بخسارة. إذا كانت أعلى ، فهي تعمل بربح.كيفية حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) التكاليف الثابتة - التكاليف الثابتة هي التكاليف التي لا تتغير عادةً أو تتغير قليلاً فقط. أمثلة على التكاليف الثابتة للعمل هي نفقات المرافق الشهرية والإيجار. سعر المبيعات لكل وحدة- هذا هو المبلغ الذي ستفرضه الشركة على المستهلكين مقابل منتج واحد فقط من المنتجات التي يتم إجراء الحساب لها . التكاليف المتغيرة لكل وحدة- التكاليف المتغيرة هي التكاليف المرتبطة مباشرة بإنتاج منتج ، مثل العمالة المستأجرة لصنع هذا المنتج ، أو المواد المستخدمة. غالبًا ما تتقلب التكاليف المتغيرة ، وعادة ما تكون أكبر نفقات الشركة. الحساب على النحو التالي: إجمالي التكاليف المتغيرة ÷ إجمالي الوحدات المنتجةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة 2000/(1.50-40) أو2000/1.10 = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب نقطة التعادل المبيعات التكاليف الثابتة Mar هامش المساهمة سعر ثابت (أنظر فوق) هامش المساهمة هامش المساهمة هو الفرق بين سعر المنتج وتكلفة صنعه . الحساب على النحو التالي: (سعر البيع لكل وحدة - التكاليف المتغيرة لكل وحدة) / سعر البيع لكل وحدةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب و التعادل نقطة في وحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) 2000 / ( 1.50 - 40 دولار) أو 2000 / 1.10 دولار = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب و التعادل نقطة بال المبيعات التكاليف الثابتة ÷ هامش المساهمة (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة ، مع الرقم الناتج ثم مقسومًا على سعر المبيعات لكل وحدة) 2000 / .7333 = 2727 دولارًا هذا يعني أن فريق Sam يحتاج إلى بيع ما قيمته 2727 دولارًا من Sam's Silly Soda في ذلك الشهر ، لتحقيق التعادل. أي شيء بعد هذا المبلغ سيكون ربحًا للشركة. لتأكيد هذا الرقم: يمكنك أن تأخذ 1818 وحدة من الحساب الأول ، وتضرب ذلك في سعر البيع 1.50 ، لتحصل على مبلغ 2727 دولارًا. مقالات ذات صلة:من يستخدم البيانات المحاسبية ؟أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها
