
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل
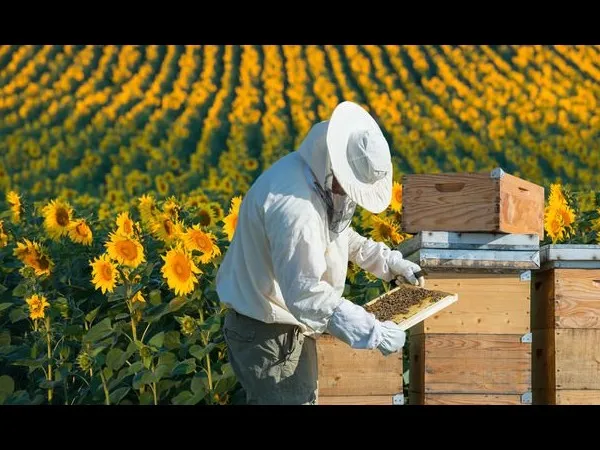
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل تقوم مشروعات مزارع إنتاج عسل النحل على شراء المناحل ووضعها فى مزرعة أو قريبا من المزارع ، ويهيأ المكان ليقوم النحل بشم الزهور والثمار ونحوها وإنتاج العسل وهذا ما أشار إليه الله سبحانه وتعالى بقوله : " وَأَوْحَى رَبُّكَ إِلَى النَّحْلِ أَنِ اتَّخِذِي مِنَ الجِبَالِ بُيُوتاً وَمِنَ الشَّجَرِ وَمِمَّا يَعْرِشُونَ ، ثُمَّ كُلِي مِن كُلِّ الثَّمَرَاتِ فَاسْلُكِي سُبُلَ رَبِّكِ ذُلُلاً يَخْرُجُ مِن بُطُونِهَا شَرَابٌ مُّخْتَلِفٌ أَلْوَانُهُ فِيهِ شِفَاءٌ لِّلنَّاسِ إِنَّ فِي ذَلِكَ لآيَةً لِّقَوْمٍ يَتَفَكَّرُونَ " ( النحل : 68 ـ 69 ). ويخضع نشاط عسل النحل للزكاة لأنه من المستغلات التى تقوم على اقتناء عروض القنية ( وهى النحل ) بغرض تحقيق الكسب والإيراد ، وهو العسل ، ويحكم حساب تلك الزكاة الأسس الآتية : (1) ـ ليس على قيمة المنحل وملحقاته من التركيبات والمبانى والمرافق والآلات والمعدات والأثاث والسيارات زكاة ، لأنها من عروض القنية (أصول ثابتة) ، والتى لا تخضع عينها للزكاة ولكن الذى يخضع هو ناتج استغلالها . (2) ـ تجب الزكاة على قيمة الناتج من العسل خلال الحول سواء تم بيعه أو مازال موجوداً بالمخازن ، ويقوَّم الأخير على أساس القيمة السوقية (سعر الجملة) (3) ـ يطرح من قيمة الناتج النفقات والمصروفات الفعلية ومنها على سبيل المثال : * ـ نفقات ومصروفات المنحل من غذاء إضافى وأجور عمال وإيجار المكان ولوازم التعبئة والتغليف . * ـ أى ضرائب أو رسوم أو ديون مسددة . (4) ـ يطرح كذلك النفقات الشخصية لصاحب المنحل إذا لم يوجد له مصدر آخر للإنفاق منه وكذلك الديون المسددة . (5) ـ يتمثل وعاء الزكاة فى الفرق بين قيمة الناتج والنفقات والمصروفات والديون المدفوعة . (6) ـ يقاس نصاب العسل على نصاب عروض التجارة والمستغلات وهو ما يعادل 85 جراماً من الذهب الخالص عيار 24 . (7) ـ اختلف الفقهاء فى سعر زكاة العسل : منهم من يرى 10% من إجمال الناتج الإجمالى ، ومنهم من يرى 10% من الصافى بعد خصم النفقات والديون ، ومنهم من يرى 2.5% من الصافى قياساً على زكاة المستغلات ، والرأى الذى أخذت به الهيئة الشرعية العالمية للزكاة هو 10% من الصافى بعد خصم النفقات لأن دور الإنسان فى إنتاج العسل قليل وأنه هبة من الله عز وجل . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة نشاط المقاولات العقاريةأحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقاريةطبيعة نشاط المقاولات والاستثمارات العقارية ومدى خضوعه للزكاة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام وحساب زكاة نشاط المشاتل ونباتات الزينة والفاكهة وما فى حكم ذلك
أحكام وحساب زكاة نشاط المشاتل ونباتات الزينة والفاكهة وما فى حكم ذلك تجب الزكاة فى إنتاج الأرض من المشاتل ونباتات الزينة والفاكهة وغيرها مما يستنبت وله منفعة معتبرة شرعاً ، إذا وصلت القيمة النقدية ما يعادل النصاب ( خمسة أوسق من أغلب الحبوب السائدة عند الحصاد ) , وتطبق أحكام زكاة الزروع والثمار السابق بيانها . ومن أدلة خضوع هذه الأنواع من الإنتاج للزكاة عموم مضمون الآية الكريمة : " يَا أَيُّهَا الَّذِينَ آمَنُوا أَنفِقُوا مِن طَيِّبَاتِ مَا كَسَبْتُم وَمِمَّا أَخْرَجْنَا لَكُم مِّنَ الأَرْضِ" [البقرة ـ267]. uنموذج تطبيقى على زكاة نشاط المشاتل ونباتات الزينة والفاكهة . u لو فرض أن أحد المسلمين ـ مصعب بن عمير ـ عنده مشتل لإنتاج الشتلات ونباتات الزينة ، وكانت نتيجة نشاطه خلال الموسم كما يلى قيمة الإنتاج 50000جنيه نفقات الزراعة 10000جنيه ضرائب ورسوم 5000 جنيه ديون مسددة 1000جنيه مبيعات مخلفات 5000جنيه نفقات إدارية 2000 جنيه نفقات تسويق 3000 جنيه قيمة المستهلك قبل الحصاد 1000 جنيه نفقات الحياة المعيشية خلال الموسم 5000 جنيه قيمة الوسق من أغلب قوت المسلمين 250 جنيه ـ يروى المشتل بالآلات الرافعة . ففى ضوء البيانات والمعلومات السابقة تحسب الزكاة على النحو الموضح بالصفحة التالية . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة نشاط الاستثمارات العقارية - تجارة العقاراتأحكام وحساب زكاة نشاط المقاولات العقاريةأحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقارية
aaaa.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام زكاة الأنعام
أحكام زكاة الأنعام تخضع الأنعام المقتناة للتوالد والتكاثر والدر ، وهى نوعان : سائمة : حيث ترعى الكلاء المباح أكثر أيام السنة ، والمعلوفة : التى تعلف ولا ترعى الكلاء ، والرأى المعاصر أن كلا منهما يخضع للزكاة وهذا ما أخذت به الهيئة الشرعية العالمية للزكاة ، ولا يخضع للزكاة الأنعام العاملة المقتناة لتقديم خدمات الحرث والحمل والنقل . ويحكم حساب زكاة الأنعام الأسس الآتية : (1) ـ يقع فى نطاق الأنعام الخاضعة للزكاة كافة أنواع الحيوانات التى تدخل ضمن سلالات : الإبل والبقر والغنم ، السائمة والمعلوفة ، متى كان القصد منها التوالد والتكاثر والدر . (2) ـ تحصر الأنعام الخاضعة للزكاة فى نهاية الحول عدداً ، ويضم الصغار إلى الكبار متى وصل الكبار النصاب . (3) ـ تقارن الأنعام الموجودة الخاضعة للزكاة بالنصاب ، فإذا وصلت النصاب تحسب الزكاة ، والنصاب كما يلى : ـ نصاب الإبل : خمسة . ـ نصاب البقر : ثلاثون . ـ نصاب الغنم : أربعون . (4) ـ إذا وصلت الأعداد النصاب تحسب الزكاة حسب المقادير الموضحة بالجداول الواردة فى الصفحات التالية . (5) ـ يكون إخراج الزكاة من وسط الأنعام ، وليس بالرديء ولا المعيب ، وليس من الضرورى أن يكون من خيارها . (6) ـ يجوز إخراج الزكاة من جنس الأنعام ، كما يجوز إخراج القيمة عند بعض الفقهاء إذا كان فى ذلك منفعة مرجحة للفقراء . (7) ـ يجوز الضم من نفس النوع ليصل الجميع النصاب ، مثال ذلك ضم الماعز إلى الأغنام ، وضم الجاموس إلى البقر ، ولكن لا يجوز ضم الأنواع المختلفة حيث لكل نوع نصاب ومقادير خاصة به . وفى الصفحات التالية جداول مقادير زكاة الأنعام ونموذج تطبيقى لحسابها . مقالات ذات صلة:أحكام وحساب زكاة نشاط تأجير العقاراتأحكام وحساب زكاة نشاط الاستثمارات العقارية - تجارة العقاراتأحكام وحساب زكاة نشاط المقاولات العقارية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
إكسيل شيت حاسبة الزكاة
إكسيل شيت حاسبة الزكاة الزكاة الزكاة من أهمّ أركان الإسلام بعد الصلاة، وهي التَطهّر والنظافة والنَّماء والزِّيادة؛ فإخراج جزءِ من المال الزائد عن حاجة المسلم لمُستحقّيه من الفقراء والمساكين وغيرهم يطهِّره ويُنمّيه ويبارك فيه -بإذنه تعالى- ويحفظه من الزوال ورد في القرآن الكريم أنّ الزكاة كانت قد فُرضت على الأمم السابقة؛ حيث جاء الرّسل والأنبياء بفرضيتها قديماً، ثم جاءَ الإسلام وأرسى لها القواعد، والأسس وأوجبها وفق ضوابط وشروط وأحكام، وفصَّل في مُستحقّيها تفصيلاً دقيقاً، حتى اتّضح مفهوم الزكاة لكلّ من أراد أداءها، وظهر لكلّ مُسلم متى تجب عليه ومتى لا تجب، ومن هم أصحابها ومُستحقّوها، قال تعالى في كتابه العزيز: (إِنَّمَا الصَّدَقَاتُ لِلْفُقَرَاءِ وَالْمَسَاكِينِ وَالْعَامِلِينَ عَلَيْهَا وَالْمُؤَلَّفَةِ قُلُوبُهُمْ وَفِي الرِّقَابِ وَالْغَارِمِينَ وَفِي سَبِيلِ اللَّهِ وَابْنِ السَّبِيلِ ۖ فَرِيضَةً مِّنَ اللَّهِ ۗ وَاللَّهُ عَلِيمٌ حَكِيمٌ). مقالات ذات صلة:أحكام زكاة العقارات بقصد السُّكْنىَأحكام وحساب زكاة نشاط تأجير العقاراتأحكام وحساب زكاة نشاط الاستثمارات العقارية - تجارة العقارات

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام وحساب زكاة الخلطة (الشراكة) فى الأنعام
أحكام وحساب زكاة الخلطة (الشراكة) فى الأنعام قد يتفق اثنان أو أكثر على خلط كل واحد ما يملك من الأنعام مع الآخر أو مع الآخرين ، ويكوِّناَ شركة ، وتصبح كل الأنواع خلطة واحدة فى المرعى والمشرب والرعاية وتحسب الزكاة على الخلطة مجتمعة حسب الأحكام السابق بيانها ، ولا يجوز التفريق لإنقاص مقدار الزكاة ، وهذا ما ذهب إليه جمهور الفقهاء ما عدا الأحناف . u ـ نموذج تطبيقى على حساب زكاة الخلطة . + لو فرض أن لدى أحد المسلمين يمتلك 30 رأساً من الغنم يمتلك آخر 100 رأساً من الغنم ، وكونا شركة ( خلطة ) فى الرعى والمشرب والرعاية . قَبْلَ الخلطة ليس على الأول زكاة لأن ما عنده دون النصاب هو 40 رأساً ، وعلى الثانى شاة واحدة لأنه يقع فى الشريحة من 40 إلى 120 ، ولكن بعد الخلطة أصبح لديهما 130 رأسا وعليهما شاتان لأن الخلطة تقع فى الشريحة من 121 إلى 200 . وبذلك يكون مقدار الزكاة على الخلطة شاتان . + وإذا فرض أن أحد المسلمين يمتلك 35 رأس بقر ، وعمل خلطة مع آخر يمتلك20 رأسا من البقر ، فإن عدد الخلطة 55 رأساً فعليها مسنة ( أنثى البقر التى أتمت سنتين ودخلت فى الثالثة ) ، وقبل الخلطة كان على الأول تبيع ولا على الثانى شيئا . + لو فرض أحد المسلمين يمتلك 100 رأساً من الغنم و30 رأساً من الماعز ، 6 نياق منها ناقة عاملة لحمل الأمتعة ، وبقرة حلوب للألبان ، فلا يجوز ضم الأغنام إلى الإبل ، ولكن يجوز ضم الأغنام إلى الماعز ، وتحسب الزكاة كما يلى : * زكاة الأغنام = 100 + 30 = 130 رأساً : شاتان . * زكاة الإبل = 6 – 1 = 5 بنت مخاض . لا تخضع البقر للزكاة ـ لا تخضع الناقة العاملة للزكاة . مقالات ذات صلة:أحكام وحساب زكاة الزروع والثمارأحكام زكاة العقارات بقصد السُّكْنىَأحكام وحساب زكاة نشاط تأجير العقارات
